
Ek seçenekler: düşülecek süre, vergi matrahı, tavan
Kıdem ve ihbar tazminatı hesaplama, işe giriş ve çıkış tarihleri, giydirilmiş brüt ücret ve iş sözleşmesinin sona erme şekli bilinerek yapılır. Kıdem tazminatında her tam yıl için 30 günlük ücret ödenir ve fesih tarihindeki tavan aşılamaz; ihbar tazminatı ise kıdeme göre 2 ila 8 haftalık ücrettir ve tavana tabi değildir. Aşağıdaki araçla tazminatı hesaplama işlemi 2026 tavanı ve vergi tarifesiyle yapılabilir.
Bu yazıda hesaplama aracının nasıl kullanılacağı, hizmet süresinin ve giydirilmiş ücretin nasıl belirlendiği, kıdem tazminatı tavanının hangi tarihe göre seçildiği, ihbar sürelerinin uygulanışı, vergi kesintileri, tazminata hak kazanılan ve kazanılamayan hâller, faiz, zamanaşımı, arabuluculuk ve ibraname konuları Yargıtay kararları ışığında ele alınmaktadır.
Hesaplama aracı nasıl kullanılır?
Araç, işe giriş ve çıkış tarihi, sona erme şekli, aylık brüt ücret, düzenli ek ödemeler ve son bir yılın ikramiye toplamıyla çalışır. Kıdem süresini gün hassasiyetinde bulur, fesih tarihine uygun tavanı seçer, ihbar haftasını belirler ve brüt tutarlardan damga ile gelir vergisini düşerek net sonucu gösterir.
Tarihler takvim üzerinden seçilir. Çıkış tarihi olarak iş sözleşmesinin fiilen sona erdiği gün, yani son çalışılan gün girilir. Bildirim süresi kullandırılarak yapılan fesihlerde bu tarih, bildirim süresinin bittiği gündür; fesih bildiriminin tebliğ edildiği gün değildir.
Ücret alanına bordrodaki brüt çıplak ücret yazılır. Yemek, yol, yakacak yardımı, düzenli prim gibi her ay ödenen ek menfaatler ikinci alana aylık toplam olarak girilir. Yılda birkaç kez ödenen ikramiyeler için son bir yılda ödenen toplam tutar yazılır; araç bunu günlük paya çevirip aylık ücrete ekler.
Ek seçeneklerde üç alan bulunur. Ücretsiz izin, grev veya lokavt gibi kıdeme sayılmayan süreler gün olarak düşülebilir. Bordrodaki yıl içi kümülatif gelir vergisi matrahı girilirse ihbar tazminatının vergisi doğru dilimden hesaplanır. 1 Temmuz 2024 öncesindeki fesihler için o döneme ait tavan elle yazılabilir.
Sonuç ekranında kıdem ve ihbar tazminatı ayrı tablolarda, brüt ve net olarak gösterilir. Notlar bölümü, seçilen sona erme şeklinin sonuçlarını ve hesapta yapılan varsayımları açıklar. İşçinin bildirim süresine uymadan istifa ettiği seçilirse araç, işçinin işverene ödemesi gereken ihbar tazminatını hesaplar.
Kıdem ve ihbar tazminatı nedir, farkları nelerdir?
Kıdem tazminatı, en az bir yıl çalışan işçiye kanunda sayılan sona erme hâllerinde her tam yıl için 30 günlük ücret tutarında ödenen tazminattır. İhbar tazminatı ise belirsiz süreli sözleşmeyi bildirim süresine uymadan fesheden tarafın karşı tarafa ödediği, 2 ila 8 haftalık ücret tutarındaki tazminattır.
Kıdem tazminatının dayanağı, 4857 sayılı İş Kanunu’nun 120. maddesiyle yürürlükte bırakılan 1475 sayılı İş Kanunu’nun 14. maddesidir. Hükme göre işçiye “her geçen tam yıl için işverence işçiye 30 günlük ücreti tutarında kıdem tazminatı ödenir. Bir yıldan artan süreler için de aynı oran üzerinden ödeme yapılır.” İhbar tazminatının dayanağı ise 4857 sayılı Kanun’un 17. maddesidir: “Bildirim şartına uymayan taraf, bildirim süresine ilişkin ücret tutarında tazminat ödemek zorundadır.”
Yargıtay 9. Hukuk Dairesi, E. 2016/10305, K. 2019/21781 sayılı ve 05.12.2019 tarihli kararında ihbar tazminatını şöyle tanımlamıştır: “İhbar tazminatı, belirsiz süreli iş sözleşmesini haklı bir nedeni olmaksızın ve usulüne uygun bildirim öneli tanımadan fesheden tarafın, karşı tarafa ödemesi gereken bir tazminattır.” Bu tanım, ihbar tazminatının yalnızca işçiye değil işverene de ödenebileceğini gösterir.
| Özellik | Kıdem tazminatı | İhbar tazminatı |
|---|---|---|
| Dayanak | 1475 sayılı Kanun m. 14 | 4857 sayılı Kanun m. 17 |
| Asgari süre | En az bir yıl | Süre şartı yok |
| Tutar | Her yıl için 30 günlük ücret | 2, 4, 6 veya 8 haftalık ücret |
| Üst sınır | Fesih tarihindeki tavan | Tavan yok |
| Kesinti | Yalnız damga vergisi | Gelir vergisi ve damga vergisi |
| Kim ödeyebilir? | Yalnız işveren | Bildirime uymayan taraf (işçi veya işveren) |
| Gecikme faizi | Fesihten itibaren mevduata uygulanan en yüksek faiz | Temerrüt, dava veya ıslah tarihinden itibaren |
İki tazminat birbirinden bağımsızdır. Aynı fesih hem kıdem hem ihbar tazminatını doğurabilir; biri ödendi diye diğeri düşmez. Örneğin işverenin geçerli nedenle ama bildirim süresi tanımadan yaptığı fesihte işçi, bir yılı doldurmuşsa iki tazminatı birlikte ister. Kıdem tazminatının hangi hâllerde doğduğu ayrı bir yazıda ayrıntılı olarak incelenmiştir: kıdem tazminatı alma şartları.
Kıdem tazminatı hesaplama nasıl yapılır?
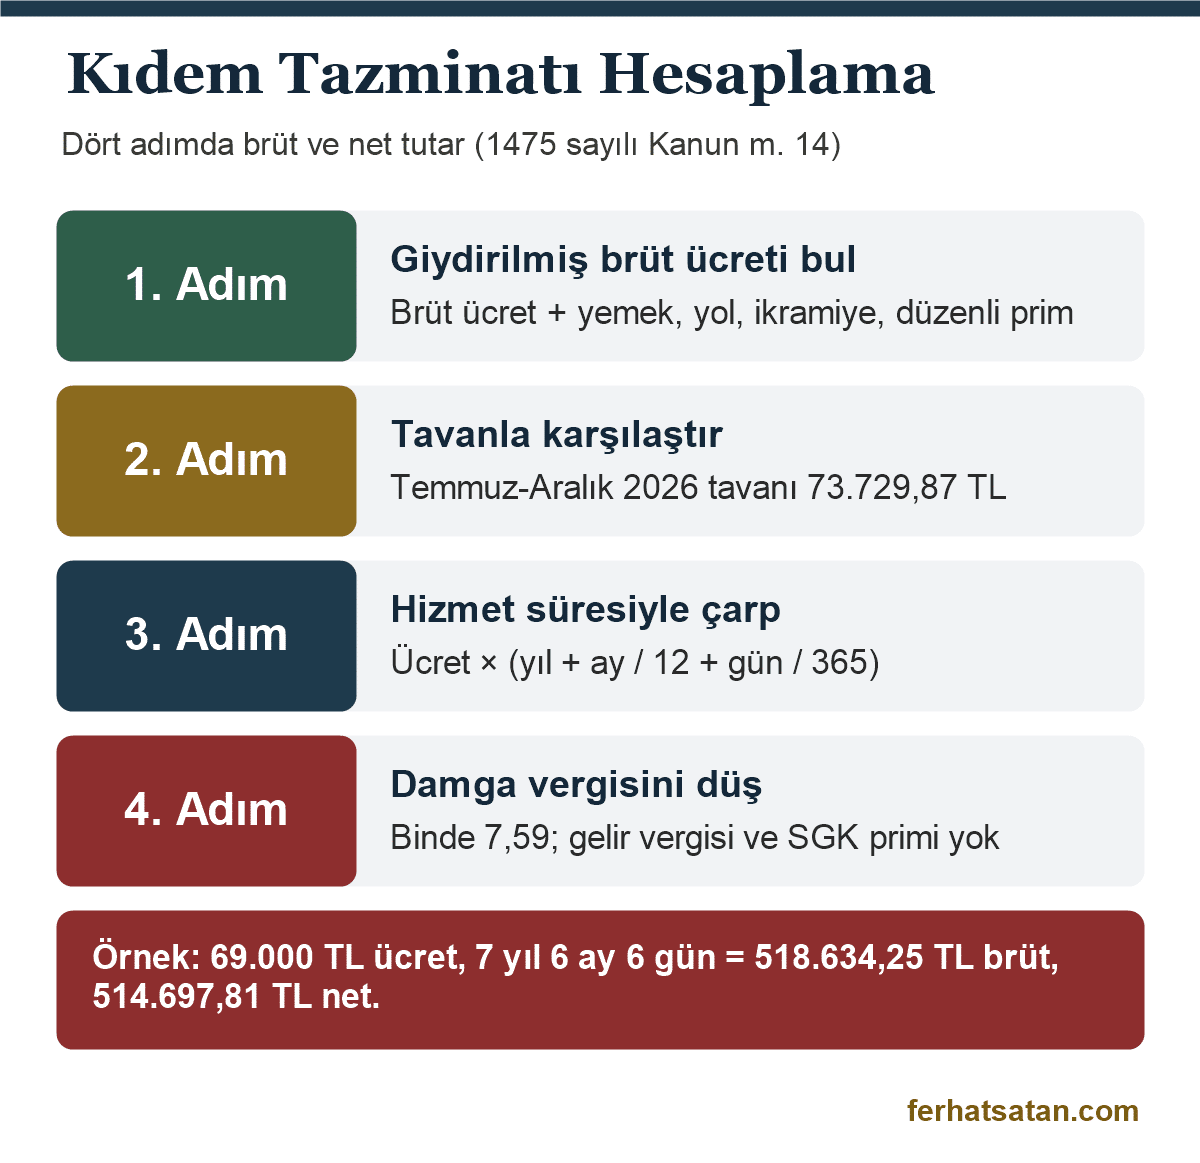
Kıdem tazminatı, kıdeme esas aylık giydirilmiş brüt ücretin hizmet süresiyle çarpılmasıyla bulunur. Tam yıllar için birer aylık ücret, artan aylar için ücretin on ikide biri, artan günler için yıllık tutarın 365’te biri alınır. Ücret fesih tarihindeki tavanı aşıyorsa hesap tavan üzerinden yapılır ve sonuçtan yalnız damga vergisi düşülür.
Formül şu şekilde kurulabilir: Brüt kıdem tazminatı = Kıdeme esas aylık ücret × (tam yıl + artan ay / 12 + artan gün / 365). Kıdeme esas aylık ücret, giydirilmiş brüt ücret ile fesih tarihindeki tavandan düşük olanıdır. Kanundaki “30 günlük ücret” ifadesi nedeniyle aylık ücret, günlük ücretin 30 katı olarak kabul edilir.
Hizmet süresi nasıl belirlenir?
Hizmet süresi, işe giriş tarihinden sözleşmenin sona erdiği güne kadar geçen süredir. 1475 sayılı Kanun m. 14’e göre kıdem, “hizmet akdinin devam etmiş veya fasılalarla yeniden akdedilmiş olmasına bakılmaksızın aynı işverenin bir veya değişik işyerlerinde çalıştıkları süreler gözönüne alınarak hesaplanır.” Aynı işverende aralıklı çalışmalar birleştirilir; ancak önceki dönem için kıdem tazminatı ödenmişse o dönem tekrar hesaba katılmaz, çünkü kanun “Aynı kıdem süresi için bir defadan fazla kıdem tazminatı veya ikramiye ödenmez.” demektedir.
Deneme süresi, yıllık ücretli izin, hafta tatilleri, raporlu olunan süreler ve bildirim süresi kıdeme sayılır. Ücretsiz izin, grev ve lokavt süreleri ile iş sözleşmesinin askıda kaldığı uzun süreler ise uygulamada kıdemden düşülür. Hesaplama aracındaki “kıdemden düşülecek gün” alanı bu süreler içindir. Aralıklı çalışmalarda mahsup ve 365 gün hesabı ayrı bir yazıda ele alınmıştır: kıdem tazminatında kapsam, 365 gün ve mahsup.
İşyerinin devrinde işçinin kıdemi sıfırlanmaz. Kanun, devir hâlinde kıdemin “işyeri veya işyerlerindeki hizmet akitleri sürelerinin toplamı üzerinden” hesaplanacağını belirtir. Devreden işverenin sorumluluğu, işçiyi çalıştırdığı süre ve devir anındaki ücret seviyesiyle sınırlıdır. Alt işveren değişse de işçi aynı asıl işverenin işyerinde çalışmaya devam ediyorsa süreler birleştirilir.
Kısmi süreli çalışan işçinin kıdemi, takvim süresi üzerinden belirlenir; haftada üç gün çalışan işçinin bir yılı da bir yıldır. Fark ücrettedir: kıdeme esas ücret, kısmi çalışma karşılığı alınan ücrettir. Mevsimlik işlerde ise yalnız fiilen çalışılan dönemler kıdeme sayılır, sezon arası boşluklar eklenmez.
Örnek kıdem tazminatı hesabı
15.03.2019 tarihinde işe başlayan ve iş sözleşmesi 20.09.2026 tarihinde işverence feshedilen bir işçi düşünülsün. Aylık brüt ücreti 60.000 TL, aylık düzenli yemek ve yol yardımı 6.000 TL, son bir yılda aldığı ikramiyelerin toplamı 36.500 TL olsun. İkramiyenin aylık payı 36.500 / 365 × 30 = 3.000 TL’dir. Giydirilmiş aylık brüt ücret 69.000 TL olur ve 73.729,87 TL olan tavanın altında kalır.
Hizmet süresi 7 yıl 6 ay 6 gündür. Yedi tam yıl için 69.000 × 7 = 483.000 TL, altı ay için 69.000 × 6 / 12 = 34.500 TL, altı gün için 69.000 × 6 / 365 = 1.134,25 TL hesaplanır. Brüt kıdem tazminatı 518.634,25 TL’dir. Binde 7,59 oranındaki damga vergisi 3.936,43 TL olup net kıdem tazminatı 514.697,81 TL’ye ulaşır.
Aynı işçinin giydirilmiş ücreti 95.000 TL ve hizmet süresi tam on yıl olsaydı hesap tavandan yapılırdı: 73.729,87 × 10 = 737.298,70 TL brüt, 5.596,10 TL damga vergisi ve 731.702,60 TL net. Tavanın üzerinde kalan ücret kıdem tazminatına yansımaz. Bu hesap dosyanın kendi verilerine göre değişir; özellikle ücretin ve ek ödemelerin ispatı sonucu doğrudan etkiler. Kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Kıdem tazminatına hangi hâllerde hak kazanılır?
Kıdem tazminatı, sözleşme kanunda sayılan bir sebeple sona erdiğinde ve en az bir yıllık hizmet bulunduğunda doğar. İşverenin ahlak ve iyi niyet kurallarına aykırılık dışındaki fesihleri, işçinin haklı feshi, askerlik, emeklilik, 15 yıl ve 3600 gün, kadın işçinin evliliği ve ölüm bu hâllerdir. Haklı nedensiz istifada tazminat doğmaz.
1475 sayılı Kanun m. 14 kıdem tazminatını doğuran hâlleri tek tek sayar: işverenin, kanunun ahlak ve iyi niyet kurallarına uymayan hâller dışında kalan sebeplerle feshi; işçinin haklı nedenle feshi; muvazzaf askerlik; yaşlılık, emeklilik veya malullük aylığı ya da toptan ödeme almak amacıyla ayrılma; yaş dışındaki emeklilik şartlarını tamamlayarak ayrılma; kadının evlendiği tarihten itibaren bir yıl içinde kendi arzusuyla ayrılması ve işçinin ölümü.
Bir yıl şartı Yargıtay kararlarında açıkça vurgulanır. Yargıtay 9. Hukuk Dairesi, E. 2016/34582, K. 2020/18089 sayılı ve 10.12.2020 tarihli kararında “İşçinin kıdem tazminatına hak kazanabilmesi için çalışmanın en az bir yıl olması gereklidir.” denilmiş, yedi ay üç gün çalışan işçi yönünden fark kıdem tazminatı talebi reddedilmiştir. Aynı kararda işverenin şartları olmadığı hâlde kendi iradesiyle bir miktar ödeme yapmasının sonucu değiştirmediği belirtilmiştir.
| Sona erme şekli | Kıdem | İhbar |
|---|---|---|
| İşveren feshi (haklı neden yok veya geçerli neden) | Var | Bildirim süresi verilmediyse var |
| İşveren haklı feshi, İK m. 25/II | Yok | Yok |
| İşveren haklı feshi, İK m. 25/I, III, IV | Var | Yok |
| İşçinin haklı feshi, İK m. 24 | Var | Yok |
| Emeklilik, 15 yıl ve 3600 gün | Var | Yok |
| Muvazzaf askerlik | Var | Yok |
| Kadın işçinin evliliği (bir yıl içinde) | Var | Yok |
| İşçinin ölümü | Var (mirasçılara) | Yok |
| Haklı nedensiz istifa | Yok | Yok; bildirime uyulmadıysa işçi öder |
| Belirli süreli sözleşmenin süresinin bitmesi | Yok (güncel 9. HD görüşü) | Yok |
| Belirli süreli sözleşmenin süresinden önce haksız feshi | Var | Yok |
Emeklilik ve 15 yıl 3600 gün hâlinde işçinin, aylık veya toptan ödemeye hak kazandığını ve kuruma başvurduğunu belgelemesi gerekir. SGK’dan bu amaçla alınan yazının nasıl temin edildiği ayrı bir yazıda anlatılmıştır: SGK kıdem tazminatı yazısı. İşçinin haklı fesih sebeplerinin neler olduğu da ayrıca incelenmiştir: işçinin haklı fesih sebepleri.
Belirli süreli sözleşmelerde Yargıtay’ın görüşü zaman içinde değişmiştir. Yargıtay 9. Hukuk Dairesi, E. 2022/2226, K. 2022/2943 sayılı ve 08.03.2022 tarihli kararında “Belirli süreli iş sözleşmesinin süresinin sona ermesi, bir fesih değildir.” denilmiş ve “Mülga 1475 sayılı İş Kanununun 14. maddesinde kıdem tazminatını ödenmesini gerektiren haller arasında belirli süreli iş sözleşmesinin süresinin bitimi sebebiyle sona ermesi sayılmamıştır.” gerekçesiyle kıdem ve ihbar talebi reddedilmiştir. Bu konuda eski tarihli farklı kararlar da bulunduğundan net ve tartışmasız bir sonuçtan söz etmek güçtür; dosyanın sözleşme tarihine ve somut koşullarına bakılması gerekir.
Sözleşmenin belirli süreli olması için objektif bir neden gerekir. Objektif neden yoksa ya da sözleşme zincirleme yenilenmişse sözleşme baştan belirsiz süreli sayılır; bu durumda sona erme, işveren feshi olarak değerlendirilir ve hem kıdem hem ihbar tazminatı gündeme gelir. Deneme süresi içinde yapılan fesihlerin sonuçları ayrıca ele alınmıştır: deneme süresinde işten çıkarma ve tazminat.
Kıdem tazminatı tavanı 2026 ne kadar?
Kıdem tazminatı tavanı, 1 Ocak – 30 Haziran 2026 döneminde 64.948,77 TL, 1 Temmuz – 31 Aralık 2026 döneminde 73.729,87 TL’dir. Tavan, ödeme tarihine göre değil iş sözleşmesinin sona erdiği tarihe göre belirlenir. Giydirilmiş ücreti bu tutarı aşan işçinin kıdem tazminatı, her yıl için tavan tutarı üzerinden hesaplanır.
Tavanın kaynağı 1475 sayılı Kanun m. 14’teki şu kuraldır: kıdem tazminatlarının yıllık miktarı “Devlet Memurları Kanununa tabi en yüksek Devlet memuruna 5434 sayılı T.C. Emekli Sandığı Kanunu hükümlerine göre bir hizmet yılı için ödenecek azami emeklilik ikramiyesini geçemez.” Bu tutar memur maaş katsayısına bağlı olduğundan her yıl Ocak ve Temmuz aylarında yeniden belirlenir.
| Fesih tarihi | Kıdem tazminatı tavanı (brüt) |
|---|---|
| 01.07.2026 – 31.12.2026 | 73.729,87 TL |
| 01.01.2026 – 30.06.2026 | 64.948,77 TL |
| 01.07.2025 – 31.12.2025 | 53.919,68 TL |
| 01.01.2025 – 30.06.2025 | 46.655,43 TL |
| 01.07.2024 – 31.12.2024 | 41.828,42 TL |
Fesih tarihinin önemi Yargıtay kararlarında açıktır. Yargıtay 9. Hukuk Dairesi, E. 2025/9642, K. 2026/698 sayılı ve 02.02.2026 tarihli kararında “Genel tavan, iş sözleşmesinin feshedildiği andaki tavandır.” denilmiş; bilirkişinin fesih tarihindeki tavandan yüksek bir tutarı esas alması bozma sebebi sayılmıştır. 30 Haziran 2026’da sona eren sözleşmede 64.948,77 TL, bir gün sonra sona erende 73.729,87 TL tavan uygulanır.
Tavan emredici bir kuraldır. Yargıtay 9. Hukuk Dairesi, E. 2022/1486, K. 2022/4601 sayılı ve 18.04.2022 tarihli kararında “Kıdem tazminatı tavanın aşılamayacağı emredici kuraldır.” denilmiştir. Yargıtay 22. Hukuk Dairesi, E. 2015/21182, K. 2019/12145 sayılı ve 30.05.2019 tarihli kararında da toplu iş sözleşmesindeki 80 günlük ücret düzenlemesine rağmen “emredici kural olan kıdem tazminatı tavanının toplu iş sözleşmesi hükümleri ile dahi aşılamayacağı” belirtilmiştir.
Bu, işverenin tavanın üzerinde gönüllü ödeme yapmasını yasaklamaz; ancak tavanı aşan kısım dava yoluyla istenemez. Gelir vergisi bakımından da fark doğar: 193 sayılı Gelir Vergisi Kanunu m. 25/7, 1475 sayılı Kanun’a göre “ödenmesi gereken kıdem tazminatlarının tamamı” için istisna tanır. Kanunen ödenmesi gerekmeyen tavan üstü kısım bu istisnanın dışında kalır ve uygulamada ücret gibi vergilendirilir.
Tavanın ihbar tazminatına etkisi yoktur. İhbar tazminatı, tavan ne olursa olsun işçinin gerçek giydirilmiş ücreti üzerinden hesaplanır. Yüksek ücretli işçilerde bu nedenle ihbar tazminatı, kıdem tazminatının bir yıllık tutarını aşabilir. Basın İş Kanunu ve Deniz İş Kanunu’na tabi çalışanlar için ayrı hükümler bulunduğundan bu çalışanların hesabı ayrıca değerlendirilmelidir.
Giydirilmiş brüt ücret nasıl bulunur?
Giydirilmiş brüt ücret, çıplak brüt ücrete işçiye sürekli ve düzenli olarak sağlanan para ve para ile ölçülebilen menfaatlerin eklenmesiyle bulunur. Yemek, yol, yakacak, giyecek, kira yardımı, ikramiye ve devamlılık gösteren prim eklenir. Fazla çalışma ücreti, yıllık izin ücreti ve tek seferlik ödemeler eklenmez.
Kıdem tazminatı için 1475 sayılı Kanun m. 14, ihbar tazminatı için 4857 sayılı Kanun m. 17’nin son fıkrası aynı kuralı koyar: hesapta ücrete ek olarak “işçiye sağlanmış para veya para ile ölçülmesi mümkün sözleşme ve Kanundan doğan menfaatler de göz önünde tutulur.” Yargıtay 9. Hukuk Dairesi, E. 2016/21530, K. 2020/9342 sayılı ve 24.09.2020 tarihli kararında “Kural olarak kıdem ve ihbar tazminatı işçinin son giydirilmiş ücreti üzerinden hesaplanır.” denilmiştir.
Aynı kararda eklenecek kalemler sayılmıştır: “Buna göre ikramiye, devamlılık arz eden prim, yakacak yardımı, giyecek yardımı, kira, aydınlatma, servis yardımı, yemek yardımı ve benzeri ödemeler dikkate alınır.” Yargıtay 9. Hukuk Dairesi, E. 2022/4209, K. 2022/5341 sayılı ve 27.04.2022 tarihli kararında ise “İşçiye sağlanan özel sağlık sigortası yardımı ya da hayat sigortası prim ödemeleri de para ile ölçülebilen menfaatler kavramına dahil olup, tazminata esas ücrete eklenmelidir.” denilmiştir.
| Giydirilmiş ücrete eklenir | Giydirilmiş ücrete eklenmez |
|---|---|
| Yemek yardımı veya yemek kartı | Fazla çalışma ücreti |
| Yol yardımı, servis bedeli | Yıllık izin ücreti |
| İkramiye (son bir yılın toplamı / 365) | Hafta tatili, ulusal bayram ve genel tatil ücreti |
| Devamlılık gösteren prim | Bir kez ödenen, süreklilik taşımayan ödeme |
| Yakacak, giyecek, kira, aydınlatma yardımı | Harcırah ve gerçek gider karşılığı ödemeler |
| Özel sağlık ve hayat sigortası primi | İşin gereği verilen iş elbisesi ve araç |
Fazla çalışma ücreti düzenli ödense bile eklenmez. Yargıtay 22. Hukuk Dairesi, E. 2017/25938, K. 2019/22889 sayılı ve 10.12.2019 tarihli kararında “Fazla çalışma ücretinin, kıdem tazminatına esas ücrete eklenemeyeceği açıktır.” denilmiş; bordroda “sair ödeme” adıyla görünen kalemin fazla çalışma karşılığı mı yoksa sosyal yardım mı olduğunun araştırılması istenmiştir.
İkramiye ve yılda birkaç kez yapılan ödemeler aylık ücrete doğrudan eklenmez; günlük paya çevrilir. Yargıtay 22. Hukuk Dairesi, E. 2016/1695, K. 2018/26898 sayılı ve 11.12.2018 tarihli kararında, ücret dışındaki menfaatlerde “son bir yıl içinde yapılan ödemeler toplamının 365’e bölünmesi suretiyle bir güne düşen miktarın belirleneceği kabul edilmektedir” denilmiştir. Hesaplama aracı ikramiyeyi bu yöntemle, 365’e bölüp 30 ile çarparak aylık ücrete ekler.
Kıdem tazminatı son ücret üzerinden hesaplanır. Parça başı, akort, götürü veya yüzde usulü gibi sabit olmayan ücretlerde ise kanun, son bir yıl içinde ödenen ücretin çalışılan günlere bölünmesiyle bulunan ortalama ücretin esas alınacağını belirtir. Son bir yıl içinde ücrete zam yapılmışsa ortalama, zam tarihinden ayrılma tarihine kadar alınan ücret üzerinden bulunur.
Ek ödemelerin varlığını ispat yükü kural olarak işçidedir. Yargıtay 22. Hukuk Dairesi, E. 2017/3059, K. 2020/7912 sayılı ve 29.06.2020 tarihli kararında bordroda yol ve yemek ödemesi görünmediği, yazılı sözleşme ve tanık da bulunmadığı için “Davacı vekilinin yol ve yemek yardımına ilişkin iddiası toplanan deliller ve dosya içeriğine göre ispatlanamamıştır.” denilerek giydirilmiş ücretle yapılan hesap bozulmuştur. Bordroda gösterilen ücretin gerçeği yansıtmadığı durumlarda ücretin nasıl ispatlandığı ayrı bir yazıda incelenmiştir: bordro hilesi, husumetli tanık ve ücretin tespiti.
İhbar tazminatı hesaplama nasıl yapılır?
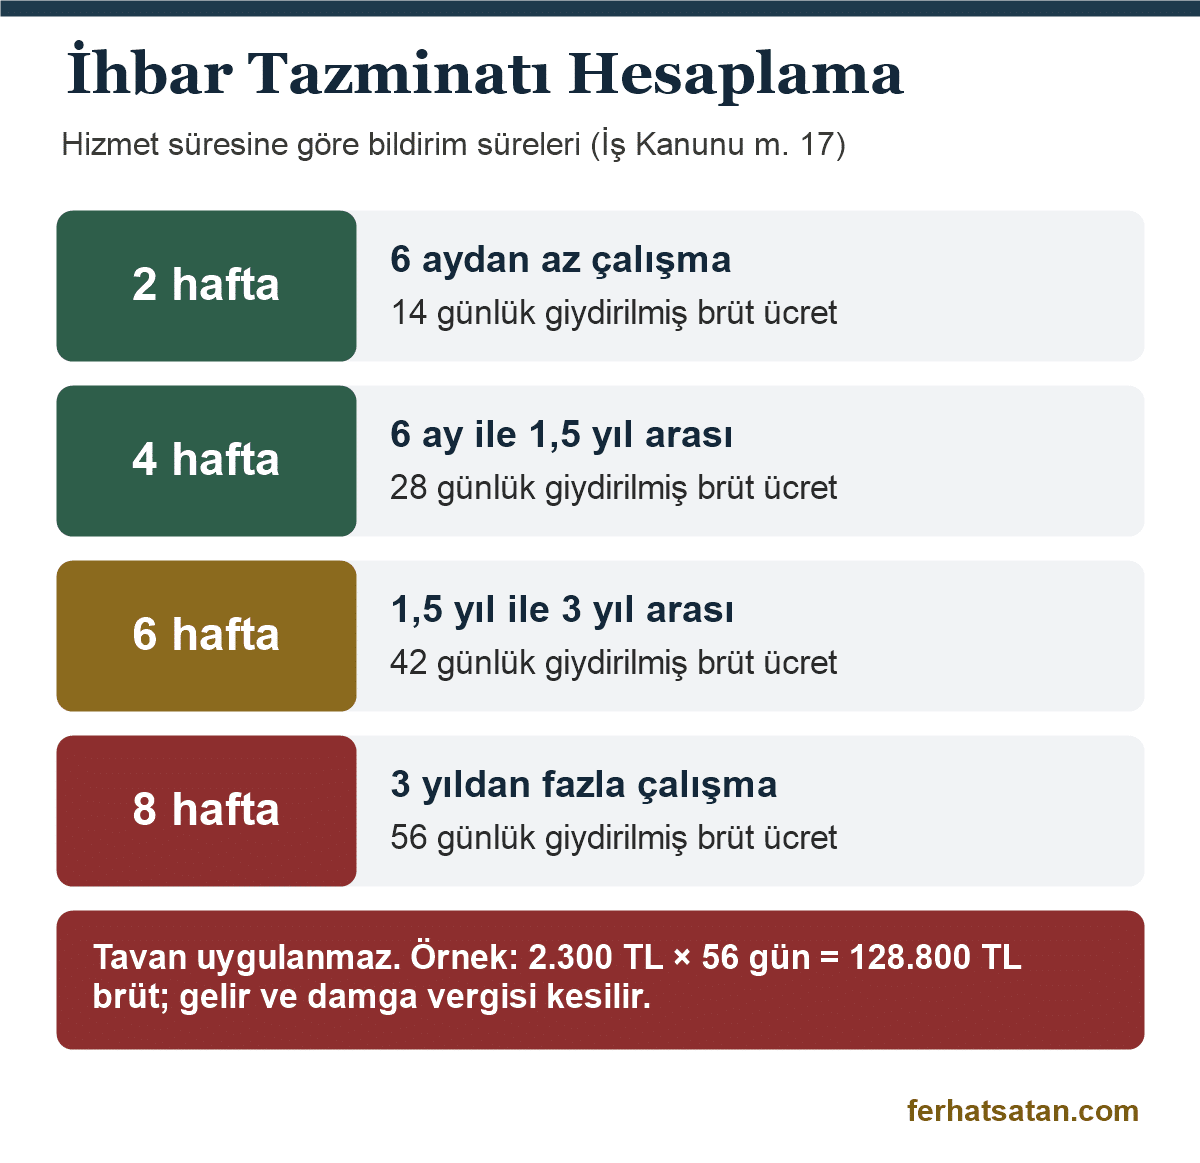
İhbar tazminatı hesaplama işleminde önce kıdeme göre bildirim süresi bulunur: altı aydan az çalışmada 2, bir buçuk yıla kadar 4, üç yıla kadar 6, üç yıldan fazla çalışmada 8 hafta. Bu hafta sayısı yedi ile çarpılarak gün sayısına çevrilir ve giydirilmiş günlük brüt ücretle çarpılır. Tavan uygulanmaz.
Bildirim süreleri 4857 sayılı Kanun m. 17’de sayılmıştır. Kanun, işi altı aydan birbuçuk yıla kadar sürmüş işçi için sözleşmenin “bildirimin diğer tarafa yapılmasından başlayarak dört hafta sonra” feshedilmiş sayılacağını, işi üç yıldan fazla sürmüş işçi için ise bu sürenin sekiz hafta olduğunu belirtir. Süreler takvim günü olarak işler; iş günü sayılmaz.
| Hizmet süresi (İK m. 17) | Bildirim süresi | Gün | Formül |
|---|---|---|---|
| 6 aydan az | 2 hafta | 14 | Günlük ücret × 14 |
| 6 ay – 1,5 yıl | 4 hafta | 28 | Günlük ücret × 28 |
| 1,5 yıl – 3 yıl | 6 hafta | 42 | Günlük ücret × 42 |
| 3 yıldan fazla | 8 hafta | 56 | Günlük ücret × 56 |
Örnek ihbar tazminatı hesabı
Kıdem örneğindeki işçinin hizmet süresi üç yılı aştığından bildirim süresi sekiz hafta, yani 56 gündür. Giydirilmiş günlük ücret 69.000 / 30 = 2.300 TL’dir. Brüt ihbar tazminatı 2.300 × 56 = 128.800 TL olur. Ücret 95.000 TL olsaydı tavan uygulanmayacağı için brüt ihbar tazminatı 95.000 / 30 × 56 = 177.333,33 TL olurdu.
Gelir vergisi, işçinin o yılki kümülatif vergi matrahına göre hesaplanır. Eylül ayı bordrosunda kümülatif matrahın 450.000 TL olduğu varsayılırsa ihbar tazminatının tamamı yüzde 27’lik dilime düşer: 128.800 × 0,27 = 34.776 TL gelir vergisi. Damga vergisi 977,59 TL’dir. Net ihbar tazminatı 128.800 − 34.776 − 977,59 = 93.046,41 TL’dir.
Aynı işçinin verileri, ek seçeneklerde kümülatif matrah 450.000 TL yazılarak hesaplama aracına girildiğinde kıdem ve ihbar tazminatının toplam brüt tutarı 647.434,25 TL, toplam net tutarı 607.744,22 TL olarak görünür. Vergi dilimi ve ek ödemelerin ispatı bu toplamı belirgin biçimde değiştirebilir.
Bildirim süresinin kullandırılması ve peşin ödenmesi
İşveren iki yoldan birini seçebilir: bildirim süresi boyunca işçiyi çalıştırmak ya da bu sürenin ücretini peşin ödeyerek sözleşmeyi hemen sona erdirmek. Kanuna göre “İşveren bildirim süresine ait ücreti peşin vermek suretiyle iş sözleşmesini feshedebilir.” Her iki hâlde de ihbar tazminatı doğmaz. Yargıtay 22. Hukuk Dairesi, E. 2017/14192, K. 2018/17457 sayılı ve 09.07.2018 tarihli kararında altı haftalık önel kullandırılan işçi hakkında “davacının yasal ihbar önellerini kullanmış olduğundan ihbar tazminatına hak kazanmadığı” belirtilmiştir.
Bildirim süresinin bir kısmının kullandırılması yeterli değildir. Yargıtay 9. Hukuk Dairesi, E. 2024/5595, K. 2024/8046 sayılı ve 09.05.2024 tarihli kararında “Bildirim süreleri bölünemez nitelikte olduğundan, kısmen kullandırılmış olması da usulsüz bir fesih niteliğindedir.” denilmiş ve bu durumda ihbar tazminatının yalnız eksik kalan kısım için değil, uyulması gereken sürenin tamamı üzerinden hesaplanacağı belirtilmiştir. Sekiz hafta yerine dört hafta önel verilen işçi, sekiz haftalık ihbar tazminatı isteyebilir.
Bildirim süresi içinde işveren, işçiye iş arama izni vermek zorundadır. 4857 sayılı Kanun m. 27’ye göre “İş arama izninin süresi günde iki saatten az olamaz” ve işçi isterse bu saatleri birleştirerek toplu kullanabilir. İzin verilmez veya eksik kullandırılırsa “o süreye ilişkin ücret işçiye ödenir.” İzin süresinde işçi çalıştırılırsa bu sürenin ücreti yüzde yüz zamlı ödenir. İş arama izni ücreti, ihbar tazminatından ayrı bir alacaktır.
Sözleşmeyle artırılan bildirim süresi
Kanundaki süreler asgaridir: “Bu süreler asgari olup sözleşmeler ile artırılabilir.” İş sözleşmesinde veya toplu iş sözleşmesinde daha uzun bir bildirim süresi öngörülmüşse ihbar tazminatı bu uzun süre üzerinden hesaplanır. Süreyi kısaltan sözleşme hükümleri ise işçi aleyhine olduğundan geçersizdir. Hesaplama aracı yasal süreleri esas alır; artırılmış süre varsa sonuç gün oranına göre yükseltilmelidir.
İhbar tazminatı hangi durumlarda ödenmez?
İhbar tazminatı; işçinin veya işverenin haklı nedenle derhal feshinde, bildirim süresi kullandırıldığında ya da ücreti peşin ödendiğinde, işçinin emeklilik veya askerlik gibi sebeplerle kendisinin ayrılmasında ve belirli süreli sözleşmelerde doğmaz. Haklı nedensiz istifada ise işçi tazminat almaz; bildirime uymamışsa işverene ihbar tazminatı öder.
İhbar tazminatının şartlarını Yargıtay 9. Hukuk Dairesi, E. 2024/5595 sayılı kararında şöyle özetlemiştir: sözleşmenin 4857 sayılı Kanun’un 24 ve 25. maddelerinde yazılı nedenlere dayanmaksızın feshedilmiş olması ve 17. maddeye uygun önel tanınmamış olması gerekir. Aynı kararda bir istisnaya da dikkat çekilmiştir: “Yine haklı fesih nedenine rağmen işçi ya da işverenin Kanun’un 26 ncı maddesinde öngörülen hak düşürücü süre içinde fesih yoluna gitmemeleri halinde karşı tarafa ihbar tazminatı ödeme yükümlülüğü doğar.”
Belirli süreli sözleşmelerde bildirimli fesih mümkün olmadığından ihbar tazminatı da gündeme gelmez. Yargıtay 9. Hukuk Dairesi, E. 2025/9782, K. 2026/720 sayılı ve 02.02.2026 tarihli kararında aktarılan değerlendirmeye göre “belirli süreli iş sözleşmesinin işverence süresinden önce haklı neden olmadan feshi hâlinde davacının kıdem tazminatına hak kazanacağı ancak ihbar tazminatına hak kazanamayacağı” kabul edilmiştir. Bu durumda işçi, kalan sürenin ücretini Türk Borçlar Kanunu hükümlerine göre ayrıca talep edebilir.
İstifa eden işçinin durumu sıkça karıştırılır. Yargıtay 9. Hukuk Dairesi, E. 2021/8623, K. 2021/14487 sayılı ve 19.10.2021 tarihli kararında “İşçinin haklı bir sebebe dayanmadan ve bildirim süresi tanımaksızın iş sözleşmesini feshi, istifa olarak değerlendirilmelidir.” denilmiştir. Bu durumda işçi kıdem ve ihbar tazminatı alamaz; bildirim süresine uymadığı için işverenin ihbar tazminatı talebiyle karşılaşabilir. Bildirim süresini başlatıp süre dolmadan işi bırakan işçi de bu süreye uymamış sayılır. Hesaplama aracında bildirim süresine uyulmadan yapılan istifa seçildiğinde bu tutar gösterilir.
İstifa dilekçesinde gösterilen sebep sonradan değiştirilemez. Ücretin ödenmemesi, fazla çalışma karşılığının verilmemesi gibi haklı bir neden varsa bu neden dilekçede açıkça yazılmalıdır; aksi hâlde istifa haklı fesih sayılmaz ve kıdem tazminatı kaybedilebilir. Maaşın geç ödenmesinin haklı fesih sebebi olup olmadığı ayrı bir yazıda incelenmiştir: maaşın geç ödenmesi haklı fesih sebebi mi.
Kıdem ve ihbar tazminatından hangi kesintiler yapılır?
Kıdem tazminatından yalnız binde 7,59 oranında damga vergisi kesilir; gelir vergisi ve SGK primi kesilmez. İhbar tazminatından ise gelir vergisi ve binde 7,59 damga vergisi kesilir, SGK primi kesilmez. İhbar tazminatının gelir vergisi, işçinin yıl içindeki kümülatif matrahına göre yüzde 15 ile 40 arasında değişen dilimden hesaplanır.
Kıdem tazminatının gelir vergisinden istisna olması 193 sayılı Gelir Vergisi Kanunu m. 25/7’ye dayanır; hüküm 1475 sayılı İş Kanunu ve 854 sayılı Deniz İş Kanunu’na göre ödenmesi gereken kıdem tazminatlarının tamamını istisna kapsamına alır. İhbar tazminatı için böyle bir istisna bulunmadığından ödeme, ücret gibi gelir vergisine tabi tutulur.
| 2026 ücret gelirleri tarifesi (kümülatif matrah) | Oran |
|---|---|
| 190.000 TL’ye kadar | %15 |
| 190.000 – 400.000 TL | %20 |
| 400.000 – 1.500.000 TL | %27 |
| 1.500.000 – 5.300.000 TL | %35 |
| 5.300.000 TL üzeri | %40 |
Kümülatif matrah, işçinin yıl başından ayrılış ayına kadar vergilendirilen ücretlerinin toplamıdır ve son bordroda yer alır. Yılın son aylarında ayrılan işçinin ihbar tazminatı daha yüksek dilime düşebilir. Ayrılış ayında ücrete uygulanan asgari ücret gelir ve damga vergisi istisnasının kullanılmayan kısmının bordroda ihbar tazminatına da uygulandığı görülmektedir; hesaplama aracı bu istisnayı hesaba katmadığından gerçek net tutar araçtakinden biraz yüksek çıkabilir.
Mahkemeler kural olarak brüt tutara hükmeder; vergi kesintisi ödeme aşamasında işveren tarafından yapılır. Dava dilekçesinde talebin brüt olarak gösterilmesi bu yüzden önemlidir. Net maaşı bilinen işçi için brüt ücret, bordrodaki SGK primi, işsizlik primi, gelir ve damga vergisi kesintileri geri eklenerek bulunur; brüt ücret bilinmeden yapılan hesap tazminatı düşük gösterir.
Özel durumlarda kıdem ve ihbar hesabı
Emeklilik, askerlik, evlilik ve ölüm hâllerinde kıdem tazminatı normal formülle hesaplanır, ihbar tazminatı doğmaz. İşe iade davasını kazanıp işe başlatılmayan işçinin kıdem ve ihbar tazminatı ise boşta geçen dört aylık sürenin hizmete eklenmesiyle yeniden hesaplanır. Kamu işçileri de aynı tavana tabidir.
Kadın işçi, evlendiği tarihten itibaren bir yıl içinde kendi arzusuyla ayrılırsa kıdem tazminatı alır. Bir yıllık süre evlilik tarihinden başlar; resmî nikâh tarihi esas alınır. Askerlik hâlinde işçinin muvazzaf askerlik için ayrıldığını belgelemesi gerekir; bedelli askerlikte durum tartışmalıdır ve dosyanın koşullarına göre değerlendirilir. Ölüm hâlinde kanun, tazminatın “kanuni mirasçılarına ödenir” olduğunu açıkça düzenler.
İşe iade davasında işçi kazanır ve işveren onu işe başlatmazsa, işe başlatmama tarihinde iş sözleşmesi işverence feshedilmiş sayılır. Bu durumda kıdem ve ihbar tazminatı, dört aylık boşta geçen süre hizmete eklenerek yeniden hesaplanır (Yargıtay 9. Hukuk Dairesi, E. 2017/18389, K. 2020/15521, T. 10.11.2020). Önceden ödenen tazminatlar mahsup edilir. İşe iade süreci ve sonuçları ayrı bir yazıda incelenmiştir: işe iade davası: şartları, süreleri ve tazminatlar.
İş güvencesi kapsamı dışındaki işçinin sözleşmesi fesih hakkı kötüye kullanılarak sona erdirilirse ihbar tazminatına ek olarak bildirim süresinin üç katı tutarında kötüniyet tazminatı gündeme gelir. Bu tazminat da ihbar tazminatı gibi giydirilmiş ücret üzerinden hesaplanır: kötüniyet tazminatı nedir, şartları nelerdir.
Faiz, zamanaşımı ve arabuluculuk
Kıdem tazminatı zamanında ödenmezse fesih tarihinden itibaren bankalarca mevduata uygulanan en yüksek faiz işler. İhbar tazminatına ise işveren temerrüde düşürülmüşse temerrüt tarihinden, aksi hâlde dava veya ıslah tarihinden faiz yürütülür. Her iki tazminatta zamanaşımı beş yıldır ve dava öncesinde arabulucuya başvurmak zorunludur.
1475 sayılı Kanun m. 14’e göre kıdem tazminatının zamanında ödenmemesi hâlinde “hakim gecikme süresi için, ödenmeyen süreye göre mevduata uygulanan en yüksek faizin ödenmesine hükmeder.” Yargıtay 22. Hukuk Dairesi, E. 2017/19557, K. 2019/1471 sayılı ve 21.01.2019 tarihli kararında bu kural şöyle uygulanmıştır: “kıdem tazminatının gününde ödenmemesi durumunda mevduata uygulanan en yüksek faize karar verilmelidir. Faiz başlangıcı ise fesih tarihi olmalıdır.”
İhbar tazminatında ise farklı bir başlangıç vardır. Yargıtay 9. Hukuk Dairesi, E. 2018/5532, K. 2018/14877 sayılı ve 05.07.2018 tarihli kararında “İşverenin dava tarihinden önce temerrüde düşürülmesi durumunda, talep edilmek kaydı ile temerrüt tarihinden itibaren faiz yürütülmelidir.” denilmiştir. İhtarname ya da arabuluculuk başvurusu bu bakımdan faizin başlangıcını öne çekebilir.
Zamanaşımı süresi 4857 sayılı Kanun’un Ek 3. maddesinde düzenlenmiştir: yıllık izin ücreti ile kıdem tazminatı, bildirim şartına uyulmaksızın fesihten doğan tazminat, kötüniyet tazminatı ve ayrımcılık tazminatının “zamanaşımı süresi beş yıldır.” Süre, iş sözleşmesinin sona erdiği tarihten başlar. Arabuluculuk bürosuna başvurudan son tutanağın düzenlendiği tarihe kadar zamanaşımı durur (7036 sayılı Kanun m. 3/17).
7036 sayılı İş Mahkemeleri Kanunu m. 3’e göre “Kanuna, bireysel veya toplu iş sözleşmesine dayanan işçi veya işveren alacağı ve tazminatı ile işe iade talebiyle açılan davalarda, arabulucuya başvurulmuş olması dava şartıdır.” Arabulucuya başvurulmadan açılan dava usulden reddedilir. Anlaşma sağlanamazsa açılacak davada talep, çoğu zaman alacak miktarı belirsiz olduğundan kısmi dava olarak kurulur; örnek bir dilekçe ayrıca paylaşılmıştır: ihbar tazminatlı kısmi dava dilekçesi. Arabuluculuk sürecinde ve sonrasında doğan vekâlet ücreti konusu ayrı bir yazıda ele alınmıştır: iş davalarında arabuluculuk vekâlet ücreti.
Faiz türü, başlangıç tarihi ve zamanaşımı hesabındaki bir hata, alacağın önemli bir kısmının kaybına yol açabilir. Sürelerin kaçırılması hak kaybı doğurur; somut durumunuz için bir avukata danışmanız gerekir.
İbraname ve tazminatın ödenmesi
Kıdem ve ihbar tazminatı, iş sözleşmesinin sona ermesiyle muaccel olur ve işverence ödenmelidir. İşçiye imzalatılan ibranamenin geçerli olması için sözleşmenin bitiminden itibaren en az bir ay geçmesi, alacağın türü ve miktarının açıkça yazılması ve ödemenin eksiksiz ve banka aracılığıyla yapılması gerekir.
Bu şartlar 6098 sayılı Türk Borçlar Kanunu m. 420’de düzenlenmiştir: ibra sözleşmesinin “yazılı olması, ibra tarihi itibarıyla sözleşmenin sona ermesinden başlayarak en az bir aylık sürenin geçmiş bulunması, ibra konusu alacağın türünün ve miktarının açıkça belirtilmesi, ödemenin hak tutarına nazaran noksansız ve banka aracılığıyla yapılması şarttır.” Bu unsurları taşımayan ibraname kesin olarak hükümsüzdür.
Gerçek tutarın altında ödeme içeren ibraname, kanun gereği içerdiği miktarla sınırlı olarak makbuz hükmündedir. Örneğin 500.000 TL kıdem tazminatı alacağı bulunan işçiye 300.000 TL ödenip “tüm haklarımı aldım” yazısı imzalatılmışsa, ödenen tutar mahsup edilir ve kalan 200.000 TL istenebilir. İşten çıkış günü imzalatılan ibranameler bir aylık süre şartını taşımadığından ibra etkisi doğurmaz.
Kıdem tazminatını ödeme yükümlülüğü işverendedir. 1475 sayılı Kanun m. 14 bir kıdem tazminatı fonu kurulmasını öngörmüş, ancak “Fon tesisi ile ilgili hususlar kanunla düzenlenir.” diyerek ayrıntıyı ayrı bir kanuna bırakmıştır; böyle bir fon uygulamaya geçmediğinden tazminat doğrudan işverenden istenir. Kıdem tazminatının taksitle ödenmesi işçinin rızasına bağlıdır. Ödenmeyen ya da gecikerek ödenen tazminat için faiz işler. Ödemenin elden yapılması da işçinin aleyhine sonuçlar doğurabilir; ibra ve makbuz etkisi için banka ödemesi kanuni bir şarttır.
Hesaplamada sık yapılan hatalar
Uygulamada en sık hatalar; net ücretle hesap yapılması, ek ödemelerin ücrete eklenmemesi, tavanın ödeme tarihine göre seçilmesi, ihbar tazminatına tavan uygulanması, kısmi önel kullandırılmasında yalnız kalan sürenin istenmesi ve bir yılı doldurmayan işçi için kıdem hesaplanmasıdır. Her biri sonucu binlerce lira değiştirir.
Net ücretle hesap, tazminatı belirgin biçimde düşük gösterir; çünkü SGK primi ve vergiler düşülmüş tutar esas alınmış olur. Bordrodaki brüt ücret yerine banka hesabına yatan tutarın esas alınması bu hatanın en yaygın biçimidir. Tutarın brüt olduğu dava dilekçesinde açıkça belirtilmezse talep de eksik kalabilir.
Tavanın yanlış dönemden seçilmesi de sık görülür. Sözleşmesi Haziran’da sona eren işçiye Temmuz’da ödeme yapıldığında da Haziran’daki tavan uygulanır. Aynı şekilde ihbar tazminatına kıdem tavanı uygulanması hatalıdır; ihbar tazminatının bir üst sınırı yoktur.
İkramiyenin yanlış bölünmesi, hizmet süresine kıdeme sayılmayan ücretsiz iznin dâhil edilmesi, aynı işverende geçen eski dönemin unutulması ve yarım kalan yılın hesaba katılmaması diğer sık hatalardır. Kanun, “Bir yıldan artan süreler için de aynı oran üzerinden ödeme yapılır.” dediğinden altı ay için de tazminat ödenir.
50 soruda kıdem ve ihbar tazminatı hesaplama
Uygulamada kıdem ve ihbar tazminatı konusunda en sık karşılaşılan sorular ve bunlara ilişkin cevaplar aşağıda yer almaktadır. Cevaplar; tavan, giydirilmiş ücret, ihbar süreleri, vergi kesintileri, sona erme şekilleri, faiz, zamanaşımı ve ibraname başlıklarını kısa ve tek başına okunabilir biçimde özetler; ilgili kanun maddesi ve karar künyesi cevabın içinde gösterilmiştir.
1. Kıdem tazminatı nasıl hesaplanır?
Giydirilmiş brüt aylık ücret, tam yıl sayısıyla çarpılır; artan aylar için ücretin on ikide biri, artan günler için 365’te biri eklenir. Ücret tavanı aşıyorsa tavan esas alınır ve sonuçtan binde 7,59 damga vergisi düşülür (1475 sayılı Kanun m. 14).
2. İhbar tazminatı nasıl hesaplanır?
Hizmet süresine göre 2, 4, 6 veya 8 haftalık bildirim süresi gün sayısına çevrilir ve giydirilmiş günlük brüt ücretle çarpılır. Brüt tutardan gelir vergisi ve damga vergisi düşülür (4857 sayılı Kanun m. 17).
3. 2026 kıdem tazminatı tavanı ne kadar?
1 Ocak – 30 Haziran 2026 döneminde 64.948,77 TL, 1 Temmuz – 31 Aralık 2026 döneminde 73.729,87 TL’dir. Hangi tutarın uygulanacağı iş sözleşmesinin sona erdiği tarihe göre belirlenir.
4. Kıdem tazminatı tavanı hangi tarihe göre uygulanır?
Fesih tarihine göre uygulanır, ödeme tarihine göre değil. Yargıtay 9. HD, E. 2025/9642 kararında genel tavanın iş sözleşmesinin feshedildiği andaki tavan olduğu belirtilmiştir.
5. İhbar tazminatında tavan var mı?
Yoktur. İhbar tazminatı işçinin gerçek giydirilmiş ücreti üzerinden hesaplanır; kıdem tazminatı tavanı ihbar tazminatına uygulanmaz.
6. Kıdem tazminatı için kaç yıl çalışmak gerekir?
En az bir yıl çalışmak gerekir. Bir yılı dolduran işçiye artan ay ve günler için de oranlı ödeme yapılır (Yargıtay 9. HD, E. 2016/34582).
7. Bir yıldan az çalıştım, ihbar tazminatı alabilir miyim?
Alabilirsiniz. İhbar tazminatı için asgari süre şartı yoktur; altı aydan az çalışmada iki hafta, altı ay ile bir buçuk yıl arasında dört haftalık ücret istenir (4857 sayılı Kanun m. 17).
8. Giydirilmiş brüt ücret nedir?
Çıplak brüt ücrete yemek, yol, yakacak, ikramiye, devamlılık gösteren prim ve özel sağlık sigortası gibi düzenli menfaatlerin eklenmesiyle bulunan ücrettir. Kıdem ve ihbar tazminatı bu ücret üzerinden hesaplanır.
9. Yemek ve yol parası kıdem tazminatına eklenir mi?
Eklenir. Düzenli olarak ödenen yemek ve yol yardımı giydirilmiş ücretin parçasıdır; ancak ödendiğinin bordro, sözleşme veya tanıkla ispatlanması gerekir.
10. Fazla mesai ücreti kıdem tazminatına eklenir mi?
Eklenmez. Yargıtay 22. HD, E. 2017/25938 kararında fazla çalışma ücretinin kıdem tazminatına esas ücrete eklenemeyeceği açıkça belirtilmiştir.
11. İkramiye kıdem tazminatına nasıl eklenir?
Son bir yılda ödenen ikramiyelerin toplamı 365’e bölünerek günlük pay bulunur ve bu pay 30 ile çarpılıp aylık ücrete eklenir (Yargıtay 22. HD, E. 2016/1695).
12. Kıdem tazminatından hangi kesintiler yapılır?
Yalnız binde 7,59 oranında damga vergisi kesilir. Gelir vergisi ve SGK primi kesilmez (193 sayılı Gelir Vergisi Kanunu m. 25/7).
13. İhbar tazminatından vergi kesilir mi?
Kesilir. İhbar tazminatından gelir vergisi ve binde 7,59 damga vergisi kesilir; SGK primi kesilmez. Gelir vergisi kümülatif matraha göre yüzde 15 ile 40 arasındaki dilimden hesaplanır.
14. İhbar tazminatı brüt mü net mi ödenir?
Hesap brüt yapılır, işçiye vergiler düşüldükten sonra kalan net tutar ödenir. Mahkemeler de kural olarak brüt tutara hükmeder.
15. Net maaştan kıdem tazminatı hesaplanabilir mi?
Doğrudan hesaplanmaz. Önce net ücrete SGK primi, işsizlik primi ve vergiler eklenerek brüt ücret bulunur; net ücretle yapılan hesap tazminatı düşük gösterir.
16. İhbar süreleri ne kadardır?
Altı aydan az çalışmada 2 hafta, altı aydan bir buçuk yıla kadar 4 hafta, bir buçuk yıldan üç yıla kadar 6 hafta, üç yıldan fazla çalışmada 8 haftadır (4857 sayılı Kanun m. 17).
17. İhbar süresi iş günü mü takvim günü mü?
Takvim günüdür. İki haftalık süre 14 gün, sekiz haftalık süre 56 gündür; hafta tatilleri ve resmî tatiller süreye dâhildir.
18. İhbar süresi sözleşmeyle artırılabilir mi?
Artırılabilir. Kanundaki süreler asgaridir; sözleşmede daha uzun süre öngörülmüşse ihbar tazminatı bu süre üzerinden hesaplanır. Süreyi kısaltan hüküm geçersizdir.
19. İhbar süresinin yarısı kullandırıldı, kalanını mı isteyebilirim?
Sürenin tamamını isteyebilirsiniz. Yargıtay 9. HD, E. 2024/5595 kararına göre bildirim süreleri bölünemez ve kısmen kullandırılması usulsüz fesih sayılır.
20. İhbar süresinde çalışırken iş arama izni hakkım var mı?
Vardır. İşveren bildirim süresi içinde günde en az iki saat ücretli iş arama izni vermek zorundadır; verilmeyen iznin ücreti ayrıca ödenir (4857 sayılı Kanun m. 27).
21. İstifa eden işçi kıdem tazminatı alabilir mi?
Haklı bir nedene dayanmayan istifada alamaz. Ücretin ödenmemesi gibi haklı bir nedenle yapılan fesih, emeklilik, askerlik ve evlilik hâlleri ise kıdem tazminatı doğurur.
22. İstifa eden işçi ihbar tazminatı alabilir mi?
Alamaz. Sözleşmeyi kendisi sona erdiren işçi ihbar tazminatı isteyemez; bildirim süresine uymadan ayrılırsa işverene ihbar tazminatı ödemek zorunda kalabilir.
23. İşçi istifa ederken ihbar süresine uymazsa ne olur?
İşveren, işçiden bildirim süresine ait ücret tutarında ihbar tazminatı isteyebilir. Tutar, işçinin kıdemine göre belirlenen hafta sayısı ve giydirilmiş ücretiyle hesaplanır (4857 sayılı Kanun m. 17).
24. Haklı nedenle fesheden işçi ihbar tazminatı alır mı?
Almaz. İşçinin haklı nedenle derhal feshinde kıdem tazminatı doğar, ihbar tazminatı doğmaz (4857 sayılı Kanun m. 24).
25. İşveren haklı nedenle feshederse tazminat alır mıyım?
Ahlak ve iyi niyet kurallarına aykırılık sebebiyle yapılan fesihte (İK m. 25/II) iki tazminat da doğmaz. Sağlık, zorlayıcı neden veya gözaltı sebebiyle yapılan fesihte kıdem tazminatı ödenir.
26. Emekli olurken ihbar tazminatı alınır mı?
Alınmaz. Emeklilik için ayrılan işçi kıdem tazminatı alır; ancak sözleşmeyi kendisi sona erdirdiği için ihbar tazminatı doğmaz.
27. 15 yıl 3600 günü dolduran işçi tazminat alır mı?
Kıdem tazminatı alır. Bunun için SGK’dan kıdem tazminatına esas yazı alınması ve işverene verilmesi gerekir; ihbar tazminatı doğmaz (1475 sayılı Kanun m. 14).
28. Askerlik nedeniyle ayrılan işçi kıdem tazminatı alır mı?
Alır. Muvazzaf askerlik nedeniyle ayrılan ve en az bir yıl çalışmış işçiye kıdem tazminatı ödenir; askerlik belgesinin işverene verilmesi gerekir.
29. Evlenen kadın işçi kıdem tazminatı alır mı?
Alır. Kadın işçi evlendiği tarihten itibaren bir yıl içinde kendi arzusuyla ayrılırsa kıdem tazminatına hak kazanır (1475 sayılı Kanun m. 14).
30. Ölen işçinin kıdem tazminatı kime ödenir?
Yasal mirasçılarına ödenir. Kanun, ölüm hâlinde doğan tazminat tutarının kanuni mirasçılara ödeneceğini açıkça düzenler.
31. Belirli süreli sözleşme bitince kıdem tazminatı alınır mı?
Yargıtay 9. HD’nin güncel görüşüne göre alınmaz; sürenin bitmesi fesih sayılmaz (E. 2022/2226). Sözleşme objektif nedene dayanmıyorsa belirsiz süreli sayılabilir ve sonuç değişir.
32. Belirli süreli sözleşmede ihbar tazminatı var mı?
Yoktur. Belirli süreli sözleşmede bildirimli fesih öngörülmediğinden ihbar tazminatı da doğmaz; süresinden önce haksız fesihte kalan süre ücreti ayrıca değerlendirilir.
33. Asgari ücretli işçinin kıdem tazminatı ne kadar?
2026 yılında brüt asgari ücret 33.030 TL’dir. Ek ödemesi olmayan asgari ücretli işçinin bir yıllık kıdem tazminatı brüt 33.030 TL, damga vergisi düşüldükten sonra net 32.779,30 TL’dir; düzenli yemek veya yol yardımı varsa tutar artar.
34. Ücretsiz izin kıdem süresinden düşülür mü?
Uygulamada düşülür. Ücretsiz izin, grev ve lokavt süreleri kıdeme sayılmaz; yıllık ücretli izin, hafta tatili ve raporlu süreler ise sayılır.
35. Aynı işverende aralıklı çalışmalar birleştirilir mi?
Birleştirilir. Kıdem, aynı işverenin bir veya değişik işyerlerinde geçen süreler toplanarak hesaplanır; ancak tazminatı ödenmiş dönem tekrar hesaba katılmaz (1475 sayılı Kanun m. 14).
36. e-Devlet üzerinden kıdem tazminatı hesaplanabilir mi?
e-Devlet’teki SGK hizmet dökümü işe giriş ve çıkış tarihlerini, prim günlerini ve bildirilen kazancı gösterir. Bu bilgiler hesaplama aracına girilerek tahmini tutar bulunabilir; ancak bildirilen kazanç giydirilmiş ücreti her zaman yansıtmaz.
37. Tavanın üstünde kıdem tazminatı ödenebilir mi?
İşveren gönüllü olarak ödeyebilir, ancak tavanı aşan kısım dava ile istenemez. Toplu iş sözleşmesi bile tavanı aşamaz (Yargıtay 22. HD, E. 2015/21182).
38. Tavanı aşan kıdem ödemesi vergilendirilir mi?
Gelir vergisi istisnası yalnız kanunen ödenmesi gereken kıdem tazminatını kapsar. Tavanı aşan kısım bu istisnanın dışında kalır ve uygulamada ücret gibi vergilendirilir (193 sayılı Gelir Vergisi Kanunu m. 25/7).
39. Kıdem tazminatına hangi faiz uygulanır?
Bankalarca mevduata uygulanan en yüksek faiz uygulanır ve fesih tarihinden itibaren işletilir (1475 sayılı Kanun m. 14; Yargıtay 22. HD, E. 2017/19557).
40. İhbar tazminatına faiz ne zaman başlar?
İşveren önceden temerrüde düşürülmüşse temerrüt tarihinden, düşürülmemişse dava veya ıslah tarihinden başlar (Yargıtay 9. HD, E. 2018/5532).
41. Kıdem ve ihbar tazminatında zamanaşımı ne kadar?
Beş yıldır. Süre iş sözleşmesinin sona erdiği tarihten başlar (4857 sayılı Kanun Ek m. 3).
42. Kıdem tazminatı için doğrudan dava açılabilir mi?
Açılamaz. Önce arabulucuya başvurulması dava şartıdır; arabuluculukta anlaşma sağlanamazsa iş mahkemesinde dava açılır (7036 sayılı Kanun m. 3).
43. İşten çıkarken imzaladığım ibraname geçerli mi?
Kural olarak geçersizdir. İbranamenin geçerli olması için sözleşmenin bitiminden en az bir ay geçmesi ve ödemenin eksiksiz, banka aracılığıyla yapılması gerekir (6098 sayılı Kanun m. 420).
44. Eksik ödeme yapılıp ibraname imzalatıldıysa ne olur?
İbraname yalnız ödenen tutar kadar makbuz hükmündedir. Ödenen miktar mahsup edilir, kalan kıdem ve ihbar tazminatı ayrıca istenebilir (6098 sayılı Kanun m. 420).
45. Kıdem tazminatı taksitle ödenebilir mi?
İşçinin rızası olmadan taksitle ödenemez. Tazminat sözleşmenin sona ermesiyle muaccel olur; gecikilen süre için mevduata uygulanan en yüksek faiz işler.
46. İşe iade kazanılıp işe başlatılmazsa tazminat nasıl hesaplanır?
Boşta geçen dört aylık süre hizmete eklenerek kıdem ve ihbar tazminatı yeniden hesaplanır, önce ödenen tutarlar mahsup edilir (Yargıtay 9. HD, E. 2017/18389).
47. Ücret ispatlanamazsa tazminat neye göre hesaplanır?
Bordro ve SGK kayıtlarındaki ücret esas alınır. Daha yüksek ücret veya ek ödeme iddiası; banka kaydı, tanık ve emsal ücret araştırmasıyla ispatlanmadıkça hesaba yansımaz (Yargıtay 22. HD, E. 2017/3059).
48. Kıdem tazminatı tavanı net ne kadar?
1 Temmuz – 31 Aralık 2026 döneminde brüt tavan 73.729,87 TL’dir. Binde 7,59 damga vergisi olan 559,61 TL düşüldüğünde bir yıl için ödenebilecek en yüksek net kıdem tazminatı 73.170,26 TL olur.
49. 10 yıllık kıdem tazminatı ne kadar eder?
Giydirilmiş ücret tavanın altındaysa 10 aylık giydirilmiş brüt ücret kadardır. Ücret tavanı aşıyorsa 2026’nın ikinci yarısında brüt 737.298,70 TL, damga vergisi düşüldükten sonra 731.702,60 TL olur.
50. Hesaplama aracının sonucu kesin midir?
Kesin değildir; sonuç girilen verilere dayanan bir tahmindir. Ücretin ispatı, ek ödemeler, kıdeme sayılmayan süreler ve vergi matrahı gerçek tutarı değiştirebilir.
Sonuç
Kıdem ve ihbar tazminatı hesabında belirleyici olan dört unsur vardır: sözleşmenin sona erme şekli, hizmet süresi, giydirilmiş brüt ücret ve fesih tarihi. Sona erme şekli hangi tazminatın doğacağını, hizmet süresi tazminatın kaç aylık veya haftalık olacağını, ücret tutarı, fesih tarihi de uygulanacak tavanı belirler.
Hesaplama aracı bu unsurları birlikte değerlendirerek bir ön tahmin verir. Gerçek tutar ise ek ödemelerin ve ücretin ispatına, kıdeme sayılmayan sürelere, bordrodaki vergi matrahına ve varsa ibraname ile yapılan ödemelere göre değişir. Dosyanıza özgü bir değerlendirme yapılmasını isterseniz iletişime geçebilirsiniz.
Kaynakça
Bu yazıda yararlanılan kanun hükümleri, Yargıtay kararları ve konuya ilişkin akademik çalışmalar aşağıda üç başlık altında sıralanmıştır. Kararların tam metnine esas ve karar numarasıyla Yargıtay Karar Arama sistemi üzerinden ulaşılabilir. Tavan ve vergi tutarları, ilgili döneme ait genelge ve tebliğlerle güncellenmektedir.
Mevzuat
1475 sayılı İş Kanunu m. 14 (kıdem tazminatı; 4857 sayılı Kanun m. 120 ile yürürlükte).
4857 sayılı İş Kanunu m. 17 (süreli fesih ve ihbar tazminatı), m. 18, m. 24, m. 25, m. 26, m. 27 (yeni iş arama izni), m. 32 (ücret), Ek m. 3 (zamanaşımı).
7036 sayılı İş Mahkemeleri Kanunu m. 3 (dava şartı olarak arabuluculuk).
6098 sayılı Türk Borçlar Kanunu m. 420 (ibra).
193 sayılı Gelir Vergisi Kanunu m. 25/7 (kıdem tazminatı istisnası), m. 61 (ücretin tarifi), m. 103 (gelir vergisi tarifesi).
488 sayılı Damga Vergisi Kanunu (ücret ödemelerinde damga vergisi).
5434 sayılı T.C. Emekli Sandığı Kanunu (kıdem tazminatı tavanının belirlenmesi).
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay 9. Hukuk Dairesi, E. 2025/9642, K. 2026/698, T. 02.02.2026.
Yargıtay 9. Hukuk Dairesi, E. 2025/9782, K. 2026/720, T. 02.02.2026.
Yargıtay 9. Hukuk Dairesi, E. 2024/5595, K. 2024/8046, T. 09.05.2024.
Yargıtay 9. Hukuk Dairesi, E. 2022/1486, K. 2022/4601, T. 18.04.2022.
Yargıtay 9. Hukuk Dairesi, E. 2022/4209, K. 2022/5341, T. 27.04.2022.
Yargıtay 9. Hukuk Dairesi, E. 2022/2226, K. 2022/2943, T. 08.03.2022.
Yargıtay 9. Hukuk Dairesi, E. 2021/8623, K. 2021/14487, T. 19.10.2021.
Yargıtay 9. Hukuk Dairesi, E. 2016/34582, K. 2020/18089, T. 10.12.2020.
Yargıtay 9. Hukuk Dairesi, E. 2017/18389, K. 2020/15521, T. 10.11.2020.
Yargıtay 9. Hukuk Dairesi, E. 2016/21530, K. 2020/9342, T. 24.09.2020.
Yargıtay 22. Hukuk Dairesi, E. 2017/3059, K. 2020/7912, T. 29.06.2020.
Yargıtay 22. Hukuk Dairesi, E. 2017/25938, K. 2019/22889, T. 10.12.2019.
Yargıtay 9. Hukuk Dairesi, E. 2016/10305, K. 2019/21781, T. 05.12.2019.
Yargıtay 22. Hukuk Dairesi, E. 2015/21182, K. 2019/12145, T. 30.05.2019.
Yargıtay 22. Hukuk Dairesi, E. 2017/19557, K. 2019/1471, T. 21.01.2019.
Yargıtay 22. Hukuk Dairesi, E. 2016/1695, K. 2018/26898, T. 11.12.2018.
Yargıtay 22. Hukuk Dairesi, E. 2017/14192, K. 2018/17457, T. 09.07.2018.
Yargıtay 9. Hukuk Dairesi, E. 2018/5532, K. 2018/14877, T. 05.07.2018.
Doktrin ve akademik kaynaklar
İş hukuku eserlerinde kıdem tazminatı, tazminata esas ücret ve kıdem süresinin hesaplanmasına ilişkin bölümler.
Süreli fesih, bildirim süreleri ve ihbar tazminatının hukuki niteliğine ilişkin monografi ve makaleler.
Kıdem tazminatı tavanı, emeklilik ikramiyesiyle bağlantısı ve vergilendirilmesine ilişkin akademik çalışmalar.
İbra sözleşmesinin geçerlilik şartları ve iş hukukunda makbuz etkisine ilişkin akademik yayınlar.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır, hukuki tavsiye niteliği taşımaz. Hesaplama aracının sonuçları tahmini olup bağlayıcı değildir. Her dosyanın kendine özgü koşulları vardır; karar vermeden önce bir avukata danışılması gerekir.