
Gelir vergisi ayarları (isteğe bağlı)
İşçilik alacaklarında netten brüte çevirme, eline geçecek tutarı bilen işçinin ya da dava dilekçesi hazırlayan avukatın en sık ihtiyaç duyduğu çeviridir. Yukarıdaki araç her alacak kalemini kendi kesinti rejimine göre çevirir: kıdem tazminatından yalnız damga vergisi, ihbar tazminatından gelir ve damga vergisi, fazla çalışma ve izin gibi ücret niteliğindeki alacaklardan ise dört kesintinin tamamı düşülür.
Tek bir oranla bütün alacakları çevirmek, Yargıtay kararlarında en sık bozma sebeplerinden biri. Bu yüzden araç, alacakları tek tek ayırır ve sonucu dilekçeye aktarılabilecek bir özet olarak verir. Aylık maaşınızın net ve brüt karşılığını arıyorsanız netten brüte maaş hesaplama aracı ay ay bordro dökümü verir.
Netten brüte çevirme aracı nasıl kullanılır?
Önce hesaplama yönünü seçin. Netten brüte çevirmek için her satırda alacak kalemini seçip net tutarı yazın; kalem eklemek için “Kalem ekle” düğmesini kullanın. Hesapla düğmesine bastığınızda her kalemin brüt karşılığı, kesinti dökümü ve dilekçeye kopyalanabilir özeti çıkar. Boş bıraktığınız satırlar hesaba katılmaz.
- Alacak kalemi: Kesinti rejimini belirleyen seçimdir. Yanlış kalem seçilirse brüt tutar da yanlış çıkar.
- Gelir vergisi oranı: Varsayılan seçenek 2026 artan oranlı tarifedir. Bilirkişi raporunda sabit oran kullanılmışsa aynı oranı seçerek rapordaki rakamı karşılaştırabilirsiniz.
- Daha önce oluşan vergi matrahı: Ödemenin yapılacağı yıl içinde başka gelir vergisi matrahı oluşmuşsa yazılır; tutar üst dilime geçerse vergi buna göre artar.
- Asgari ücret istisnası: İşaretlenirse istisna, ücret niteliğindeki kalemlere bir kez uygulanır.
Araç normal sigortalı işçiye göre çalışır. Emekli olup çalışmaya devam eden işçinin, engellilik indirimi bulunan işçinin ve kıdem tavanını aşan ödemenin hesabı farklıdır; bu durumlar aşağıda ayrı başlıklarda açıklandı.
Brütleştirme ile netleştirme aynı işlem mi?
Hayır. Net kararlaştırılmış bir ücretin brüt karşılığını bulmak, hesabın dayanağını belirleyen brütleştirme işlemidir. Hesaplanan brüt alacaktan kesintileri düşüp eline geçecek tutarı bulmak ise netleştirmedir. Birincisi kıdem ve ihbar gibi alacakların matrahını kurar, ikincisi hüküm altına alınan tutarın infaz edilecek net karşılığını gösterir.
Uygulamada iki işlem çoğu kez aynı dosyada art arda yapılır. İşçi “elime 40.000 TL geçiyordu” der; bilirkişi önce bu net ücreti brüte çevirir, alacakları brüt ücret üzerinden hesaplar, davacı net talep ettiyse sonucu yeniden nete çevirir. Hatanın çoğu, bu iki aşamada farklı oran ya da farklı dönem tarifesi kullanılmasından doğar.
Brütleştirmede dikkat edilecek ikinci ayrım, çıplak ücret ile giydirilmiş ücrettir. Çıplak ücret, yan ödeme içermeyen temel ücrettir; fazla çalışma, tatil ve izin ücreti bununla hesaplanır. Giydirilmiş ücret ise yol, yemek, ikramiye gibi düzenli menfaatlerin brüt karşılıkları eklenerek bulunur ve kıdem ile ihbar tazminatının dayanağıdır. Yan ödeme net ödeniyorsa o da brüte çevrilerek eklenir.
Netten brüte hesaplamada hangi alacaktan hangi kesinti yapılır?
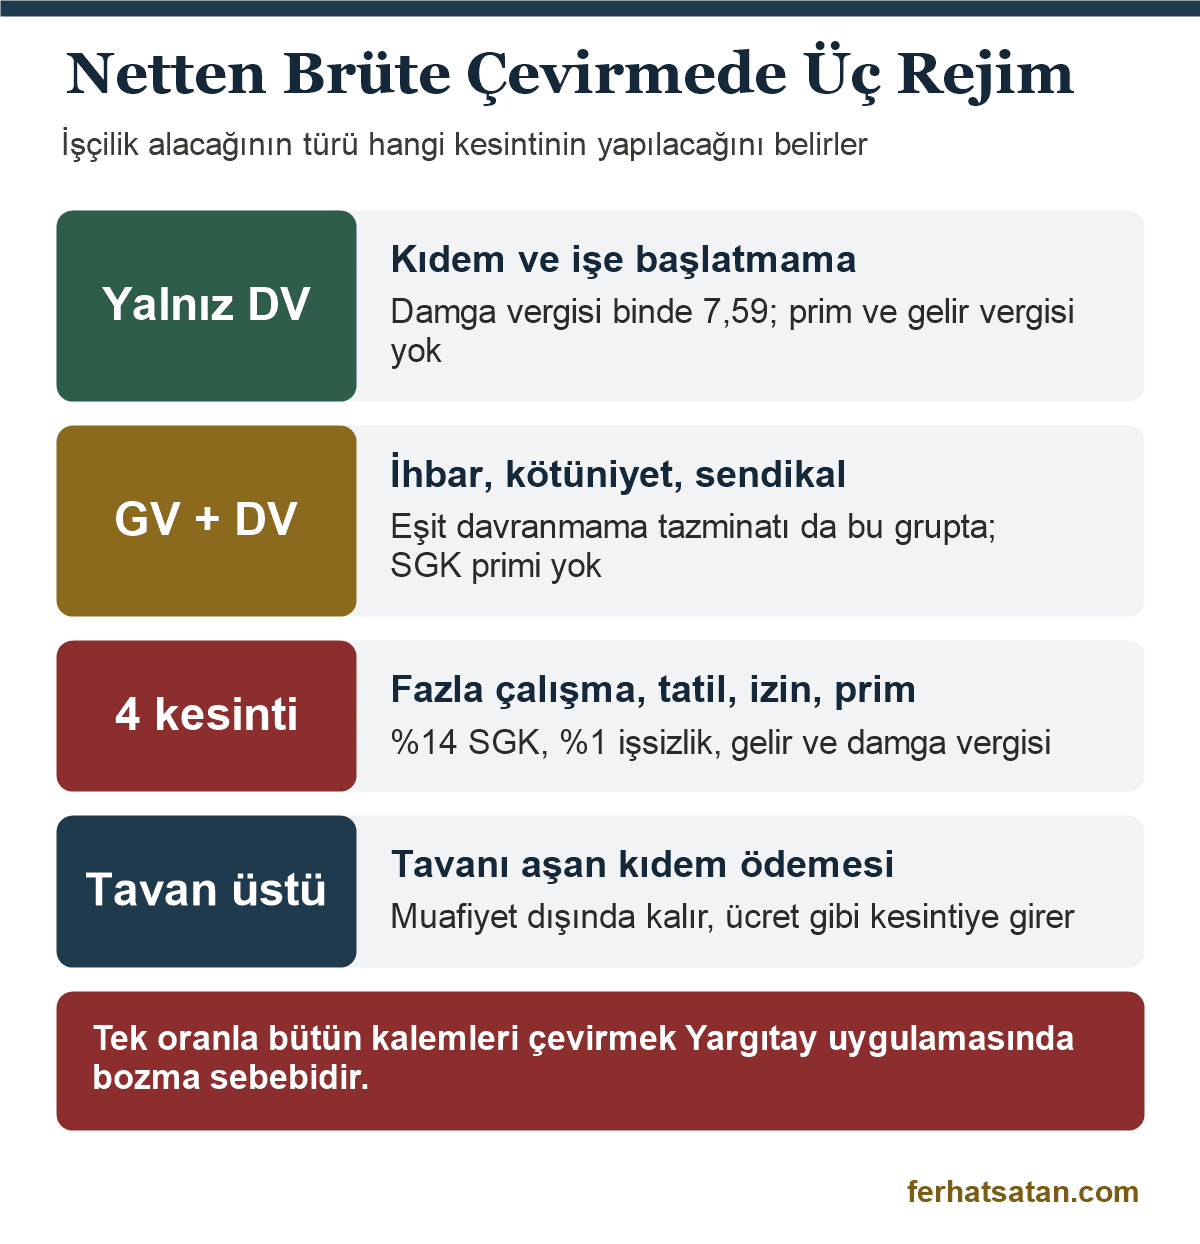
Yargı kararları bütün alacaklara tek kesinti şablonu uygulamaz. Alacağın prime esas kazanç olup olmadığına ve vergi istisnası bulunup bulunmadığına göre üç rejim vardır: dört kesintili ücret alacakları, yalnız vergi kesilen tazminatlar ve yalnız damga vergisine tabi kıdem ile işe başlatmama tazminatı. Aracın kalem listesi bu ayrıma göre çalışır.
| Alacak kalemi | SGK %14 | İşsizlik %1 | Gelir vergisi | Damga vergisi | Net formülü |
|---|---|---|---|---|---|
| Kıdem tazminatı | Kesilmez | Kesilmez | Kesilmez (tavan altı) | Kesilir | Net = Brüt − DV |
| İşe başlatmama tazminatı | Kesilmez | Kesilmez | Kesilmez (istisna) | Kesilir | Net = Brüt − DV |
| İhbar tazminatı | Kesilmez | Kesilmez | Kesilir | Kesilir | Net = Brüt − (GV + DV) |
| Kötüniyet, sendikal ve eşit davranmama tazminatı | Kesilmez | Kesilmez | Kesilir | Kesilir | Net = Brüt − (GV + DV) |
| Ücret, fazla çalışma, hafta tatili, UBGT, yıllık izin, prim ve ikramiye, boşta geçen süre ücreti | Kesilir | Kesilir | Kesilir (artan oranlı) | Kesilir | Net = Brüt − (%15 prim + GV + DV) |
Kıdem tazminatının yalnız damga vergisine tabi olduğu Hukuk Genel Kurulunun 2016/571 E., 2017/1454 K. ve 2021/514 E., 2021/768 K. sayılı kararlarında açıkça yer alır. İhbar tazminatı için aynı kararlar, gelir ve damga vergisi kesileceğini, 5510 sayılı Kanunun 80. maddesi uyarınca prim kesintisi yapılamayacağını belirtir. Yıllık izin ücretinden prim kesilmeden netleştirme yapılması ise Yargıtay 9. Hukuk Dairesinin 2013/10861 E., 2015/7351 K. sayılı kararında bozma sebebi sayılmıştır.
Netten brüte çevirme formülü: kesinti sırası
Ücret niteliğindeki alacakta sıra değişmez: brütten %14 SGK ve %1 işsizlik primi düşülür, kalan tutar gelir vergisi matrahıdır, damga vergisi ise ilk brüt üzerinden alınır. Netten brüte giderken bu denklem tersinden çözülür. Gelir vergisi doğrudan brüte uygulanırsa sonuç hatalı çıkar.
- Prim kesintileri: SGK işçi payı = Brüt × %14; işsizlik sigortası = Brüt × %1.
- Gelir vergisi matrahı: Brüt − %15 prim. Yargıtay 9. Hukuk Dairesi bunu “brüt tutardan sadece yapılan sigorta kesintileri (% 15) düşüldüğünde kalan tutar gelir vergisi matrahıdır” diye ifade eder (2014/944 E., 2015/12767 K.).
- Gelir vergisi: Matrah × dilim oranı. Hukuk Genel Kurulu, kesintinin Gelir Vergisi Kanununun 103. maddesindeki artan oranlı tarifeye göre yapılacağını belirtir (2017/1785 E., 2019/1045 K.).
- Damga vergisi: Brüt × binde 7,59.
- Net alacak: Brüt − (prim + gelir vergisi + damga vergisi).
Gelir vergisinin %15 diliminde kalan bir ücret alacağında her 100 TL brütten yaklaşık 71,49 TL net kalır. Bu oran yalnız ilk dilim için geçerlidir; matrah 190.000 TL’yi aştığında vergi oranı yükselir ve oran düşer. Araç bu geçişi kendisi hesaplar.
Ters yönde formül şöyle kurulur: ilk dilimde ve istisnasız bir ücret alacağında Brüt = Net ÷ 0,71491; ihbar ve kötüniyet gibi yalnız vergi kesilen tazminatta Brüt = Net ÷ 0,84241; kıdem tazminatında Brüt = Net ÷ 0,99241. Tutar dilim sınırını aşıyorsa tek bölme yetmez, brüt deneme yoluyla bulunur. Excel’de sabit bir bölen kullanılan tablolar bu yüzden yüksek tutarlarda yanılır.
Netten brüte hesaplama örnekleri
Aşağıdaki örneklerde gelir vergisi %15 diliminde, asgari ücret istisnası uygulanmadan hesaplanmıştır. Aynı net tutarın brüt karşılığı alacak kalemine göre ciddi biçimde değişir: 10.000 TL net fazla çalışma ücreti yaklaşık 13.988 TL brüte karşılık gelirken, kıdem tazminatında aradaki fark yalnızca damga vergisi kadardır.
| Alacak | Net | Prim (%15) | Gelir vergisi | Damga vergisi | Brüt |
|---|---|---|---|---|---|
| Fazla çalışma ücreti | 10.000,00 TL | 2.098,17 TL | 1.783,44 TL | 106,17 TL | 13.987,78 TL |
| İhbar tazminatı | 50.000,00 TL | — | 8.903,03 TL | 450,49 TL | 59.353,52 TL |
| Kıdem tazminatı | 100.000,00 TL | — | — | 764,80 TL | 100.764,80 TL |
Fazla çalışma örneğinde brüt 13.987,78 TL’den 1.958,29 TL SGK ve 139,88 TL işsizlik primi düşülür; kalan 11.889,61 TL matrahın %15’i 1.783,44 TL gelir vergisidir. Damga vergisi brütün binde 7,59’u olan 106,17 TL’dir. Hepsi düşüldüğünde net 10.000,00 TL’ye ulaşılır. Kıdem ve ihbar tazminatının brüt hesabının nasıl yapıldığını kıdem ve ihbar tazminatı hesaplama yazısında ayrıca anlattım.
Kıdem ve işe başlatmama tazminatında kesinti
Kıdem tazminatından yalnız damga vergisi kesilir; gelir vergisi, SGK primi ve işsizlik primi kesilmez. Bu muafiyet yalnız yasal tavan içindeki tutar içindir. İşe başlatmama tazminatı da Gelir Vergisi Kanununun 25. maddesi uyarınca vergiden istisnadır ve prime tabi değildir; ondan da yalnız damga vergisi alınır.
Yargıtay 22. Hukuk Dairesi 2018/2565 E., 2018/4760 K. sayılı kararında kuralı kısaca koyar: “Şu halde kıdem tazminatı sadece damga vergisine tabi olup net kıdem tazminatı damga vergisi düşülerek belirlenmelidir.” Bu yüzden kıdem tazminatında netten brüte çevirme tek bölmeyle yapılır: 100.000 TL net kıdem tazminatının brütü 100.000 ÷ 0,99241 = yaklaşık 100.764,80 TL’dir.
Tavanı aşan ödeme. 1 Temmuz – 31 Aralık 2026 döneminde kıdem tazminatı tavanı 73.729,87 TL’dir. Giydirilmiş ücreti 90.000 TL olan ve on yıl çalışan işçinin yasal kıdem tazminatı tavandan hesaplanır: 737.298,70 TL brüt, 5.596,10 TL damga vergisi, 731.702,60 TL net. İşveren sözleşme gereği ücret üzerinden ödeme yaparsa aradaki 162.701,30 TL kıdem muafiyetinden yararlanmaz, ücret gibi vergilendirilir. Araç girilen tutarın tamamını tavan içinde kabul ettiği için bu fark ayrı satırda ücret kalemi olarak girilmelidir.
Eski yazılara dikkat. İşe başlatmama tazminatının vergilendirilmesi bir dönem tartışmalıydı; internette hâlâ bu tazminattan gelir vergisi kesileceğini söyleyen eski tarihli yazılar ve idari görüşler bulunuyor. Bugün uygulanan kural, Gelir Vergisi Kanununun 25. maddesindeki istisnadır. Boşta geçen süre ücreti ise bu istisnaya girmez; ücret niteliğindedir ve dört kesintiye tabidir.
İhbar, kötüniyet ve sendikal tazminatta kesinti
İhbar, kötüniyet, sendikal ve eşit davranmama tazminatları ücret değildir ve prime esas kazanca girmez. Bu yüzden SGK işçi payı ve işsizlik primi kesilmez; yalnız gelir vergisi ve damga vergisi kesilir. Gelir vergisi matrahı doğrudan brüt tutardır, çünkü ortada düşülecek bir prim yoktur.
Hukuk Genel Kurulu 2016/571 E., 2017/1454 K. sayılı kararında ihbar tazminatı için “brüt ücret üzerinden yapılan hesaplamadan gelir ve damga vergisi kesintisi yapılacak ancak 5510 sayılı Kanun’un 80’nci maddesi uyarınca sosyal güvenlik primi ve işsizlik sigortası kesintisi yapılamayacaktır” der. İlk dilimde 100.000 TL net kötüniyet tazminatının brütü 100.000 ÷ 0,84241 = yaklaşık 118.707,04 TL’dir.
Bu tazminatların brüt dayanağı da birbirinden farklıdır. Kötüniyet tazminatı bildirim süresinin üç katı tutarındaki ücretle, sendikal tazminat işçinin en az bir yıllık ücretiyle, eşit davranmama tazminatı ise dört aya kadar ücretle hesaplanır. Kötüniyet tazminatının şartlarını ve hesabını kötüniyet tazminatı nedir ve şartları yazısında ayrıntılı işledim.
İhbar tazminatında kıdemdeki gibi bir tavan yoktur. Sık görülen bir hata, işçinin net günlük ücretini ihbar süresiyle çarpıp sonucu brüt diye yazmaktır. Doğru yol, giydirilmiş brüt ücretle ihbar tutarını bulmak, sonra gelir ve damga vergisini düşmektir.
Fazla çalışma, tatil ve yıllık izin ücretinde kesinti
Fazla çalışma, hafta tatili, ulusal bayram ve genel tatil, yıllık izin ücreti, prim, ikramiye ve boşta geçen süre ücreti ücret niteliğindedir. Bu alacaklardan %14 SGK işçi payı, %1 işsizlik primi, gelir vergisi ve damga vergisi kesilir. Yargıtay, primler atlanarak yapılan netleştirmeyi yerleşik biçimde bozma sebebi sayar.
Yargıtay 9. Hukuk Dairesi 2014/22643 E., 2015/36649 K. sayılı kararında “Fazla çalışma, genel tatil ve hafta tatili ücretleri sigorta primine esas kazançlardan (gelirlerden)” olduğunu belirtir. Aynı Daire 2015/10251 E., 2018/4188 K. sayılı kararında kıdem ve ihbar dışındaki alacaklarda yalnız damga ve gelir vergisinin düşülmesini isabetsiz bulmuştur.
Bu alacakların brüt dayanağı çıplak ücrettir. Fazla çalışmada saat ücreti aylık brüt ücretin 225’e bölünmesiyle bulunur ve 1,5 ile çarpılır. Yıllık izin ücreti sözleşmenin sona erdiği tarihteki çıplak ücretle hesaplanır. Fazla çalışmanın ispatı ve tanık beyanına dayalı hesaplarda uygulanan indirim için iki vardiya arası dinlenme süresi yazısındaki hesap örneğine bakabilirsiniz.
Tanık beyanına dayanan fazla çalışma hesabında mahkemeler hakkaniyet indirimi uygular. İndirimin brüt tutara uygulanıp sonra nete mi çevrileceği, yoksa net sonuçtan mı düşüleceği konusunda raporlar farklı yol izliyor. Artan oranlı tarifede iki yol küçük farklar doğurabilir; raporun hangi sırayı izlediğini açıkça yazması gerekir.
Boşta geçen süre ücreti ve mahsupta net-brüt dengesi
Boşta geçen süre ücreti tazminat değil ücrettir ve dört kesintiye tabidir. İşe iade sonrasında daha önce ödenen kıdem ve ihbar tazminatı bu ücretten mahsup edilirken brüt ile net karıştırılmamalıdır. Önce dört aylık ücret netleştirilir, daha önce ödenen net tazminat bu net tutardan düşülür.
Aynı kural her türlü ödemenin mahsubunda geçerlidir. Yargıtay 22. Hukuk Dairesinin 2018/2565 E., 2018/4760 K. sayılı kararına göre alacaklar önce brüt hesaplanır, ilgili kesintiler yapılarak net tutarlar bulunur ve işverenin yaptığı ödemeler bu net tutarlardan düşülür. Brüt alacaktan net ödemeyi düşmek işçi aleyhine fark yaratır. Ödemelerin hangi alacağa sayılacağını kıdem tazminatında mahsup yazısında ayrıca ele aldım.
Emekli ve engelli işçinin alacaklarında netten brüte çevirme
Emekli olup çalışmaya devam eden işçinin ücret niteliğindeki alacaklarından %14 SGK primi yerine %7,5 sosyal güvenlik destek primi kesilir, işsizlik primi kesilmez. Kıdem, ihbar ve kötüniyet tazminatında fark yoktur. Engellilik indirimi ise gelir vergisi matrahını düşürür ve net tutarı yükseltir.
Örnek: emekli işçinin 10.000 TL net fazla çalışma alacağı ilk dilimde yaklaşık 12.842,58 TL brüte karşılık gelir. Bu tutardan 963,19 TL destek primi, 1.781,91 TL gelir vergisi ve 97,48 TL damga vergisi düşülür. Normal sigortalı işçide aynı net için 13.987,78 TL brüt gerekir. Araç emekli ve engelli hesabı yapmaz; bu dosyalarda sonuç elle düzeltilmelidir.
Gelir vergisi dilimi ve asgari ücret istisnası
Gelir vergisi sabit bir yüzde değildir; kümülatif matraha göre %15’ten %40’a kadar artan tarife uygulanır. Ayrıca 1 Ocak 2022’den bu yana asgari ücrete isabet eden kısım gelir vergisinden istisnadır. Bu iki etken, aynı net tutarın brüt karşılığını ödeme tarihine göre değiştirebilir.
2026 ücret tarifesinde ilk 190.000 TL %15, 400.000 TL’ye kadar olan kısım %20, 1.500.000 TL’ye kadar olan kısım %27, 5.300.000 TL’ye kadar olan kısım %35, üstü %40 oranında vergilendirilir. Toplu ödenen yüksek tutarlı alacaklarda matrah ilk dilimi kolayca aşar; bu nedenle araç varsayılan olarak artan oranlı tarifeyi kullanır.
193 sayılı Gelir Vergisi Kanununun 23. maddesinin 18. bendi uyarınca brüt asgari ücretten işçi primleri düşüldükten sonra kalan tutara isabet eden ücret vergiden istisnadır. İstisna her ay için bir kez kullanılır. Ödeme ayında işçi başka bir işte ücret alıyorsa istisna orada kullanılmış olabilir. Bilirkişi uygulaması bu konuda yeknesak değildir; bu yüzden araçta istisna kutusu varsayılan olarak kapalıdır.
Geçmiş yıllara ait fazla çalışma ve tatil ücretlerinde, hak edildiği dönemin vergi dilimlerinin mi yoksa ödeme tarihindeki kümülatif dilimlerin mi uygulanacağı konusunda uygulama birlik içinde değildir. Bu soruya net bir cevap yok; rapordaki tercih dosyada gerekçelendirilmelidir.
SGK prim tavanı. Yüksek ücretli işçide prim kesintisi aylık prime esas kazanç üst sınırıyla sınırlıdır; bu sınır 2026’da 297.270 TL’dir. Birkaç yılın fazla çalışma alacağı toplu hesaplandığında tavanın ay ay kontrol edilmesi gerekir. Tavanı aşan kısımdan prim kesilmez, ama gelir ve damga vergisi kesilmeye devam eder.
Asgari geçim indirimi ve eski tarihli hesaplar
Asgari geçim indirimi 1 Ocak 2022’den itibaren uygulanmıyor; yerini asgari ücret istisnası aldı. Eski dönemlere ait hesaplarda AGİ ayrı bir kalem olarak karşımıza çıkar. Yargıtay’a göre AGİ ücret ya da ücretin eki değildir; giydirilmiş ücrete eklenemez ve netten brüte çevirmede ayrıca ayıklanmalıdır.
Yargıtay 9. Hukuk Dairesi 2014/22643 E., 2015/36649 K. sayılı kararında “Asgari geçim indirimi, ücret ya da ücretin eki değildir.” der ve AGİ eklenerek yapılan kıdem hesabını bozar. Yargıtay 22. Hukuk Dairesinin 2016/20670 E., 2019/18622 K. sayılı kararında ise banka kayıtlarındaki net ücret AGİ ayıklanarak brüte çevrilmiş, ancak raporda netten brüte çevirmenin hatalı yapıldığı ve banka kayıtlarıyla çelişki bulunduğu gerekçesiyle karar bozulmuştur.
Bozmadan sonra oranlar değişmez. Kararı yalnız davalı temyiz etmişse, ilk hesapta kullanılan çevirme oranları davalı lehine usuli kazanılmış hak oluşturur. Yargıtay 9. Hukuk Dairesi 2014/13889 E., 2014/15628 K. sayılı kararında bozmadan sonra yeni bulunan tutarların brütten nete çevrilmesinde aynı oranların kullanılması gerektiğini belirtmiştir.
Elden ödenen ücret netten brüte nasıl çevrilir?
Bordroda asgari ücret gösterilip kalanı elden ödenen işçide önce gerçek net ücret ispatlanır, sonra bu net tutar brüte çevrilir. İspat için banka kayıtları, tanık beyanları ve emsal ücret araştırması birlikte değerlendirilir. Brüt ücret bulunmadan kıdem, ihbar ve fazla çalışma alacağı doğru hesaplanamaz.
Sık yapılan hata, bankaya yatan bordro netiyle elden ödenen tutarı toplayıp tamamını tek oranla brüte çevirmektir. Elden ödenen kısım da ücrettir; bütün aylık net ücret, o ayın istisnası ve dilimi gözetilerek tek bir brüte çevrilir. Bordro kayıtlarının gerçeği yansıtmadığı durumlarda ücretin nasıl ispatlandığını bordro hilesi ve ücret tespiti yazısında anlattım.
Sözleşmede ücretin net kararlaştırıldığı durumda da aynı işlem yapılır. Net ücret taahhüdü işveren açısından vergi ve prim artışlarını üstlenmek anlamına gelir; alacak hesabında bu net tutar ilgili ayın kesintileriyle brüte çevrilir. Elden ücret ve net ücret anlaşması dosyaya göre büyük farklar doğurduğu için kendi durumunuz için bir avukata danışmanız gerekir.
Dava dilekçesinde net mi brüt mü talep edilmeli?
İşçilik alacakları kural olarak brüt hüküm altına alınır ve kesintiler infaz aşamasında yapılır. Davacı açıkça net talep ederse mahkeme taleple bağlıdır ve net hüküm kurmak zorundadır. Talepte “net” ibaresi yoksa alacak brüt istenmiş sayılır. Hüküm fıkrasında tutarın brüt mü net mi olduğu açıkça yazılmalıdır.
Hukuk Genel Kurulunun 2021/660 E., 2022/1574 K. sayılı kararı bu kuralı şöyle koyar: “Kural olarak işçilik alacakları brüt olarak hüküm altına alınmalıdır. Ancak davacının alacaklarını net miktarlar üzerinden talep etmesi hâlinde hüküm fıkrasında talep dikkate alınarak alacaklara net olarak hükmedilmelidir.” Yargıtay 9. Hukuk Dairesi de 2021/11165 E., 2021/15465 K. sayılı kararında, net talep edilen alacaklara brüt hüküm kurulmasını taleple bağlılık ilkesine aykırı bulmuştur.
Talebin açıkça belirtilmemesi hâlinde ne olacağını ise Yargıtay 9. Hukuk Dairesinin 2016/28817 E., 2021/4201 K. sayılı kararı gösterir: dava açılırken ve ıslahta alacağın net istendiği belirtilmemişse talep brüt kabul edilir. Kısmi davada talebin nasıl gösterileceğini iş davası kısmi dava dilekçe örneği yazısında ele aldım.
Ters durum da bozma sebebidir. Yargıtay 9. Hukuk Dairesi 2015/8328 E., 2015/13478 K. sayılı kararında davacının net talebine rağmen alacakların nete çevrilmeden hüküm altına alınmasını hatalı bulmuştur. 2022/4058 E., 2022/4935 K. sayılı kararında ise bilirkişi raporunda brüt hesaplanan alacaklara mahkemece net hüküm kurulmasını, hüküm fıkrasındaki “net” sözcüğünü “brüt” ile değiştirerek düzeltmiştir.
Kısmi davada ve talep artırımında net-brüt tutarlılığı
Dava dilekçesinde net talep edildiyse, bilirkişi raporundan sonra verilecek talep artırım dilekçesinde de net tutarlar kullanılmalıdır. Raporda brüt hesaplanan rakamın kesintisiz biçimde net talep olarak yazılması, mahkemenin hatalı ya da mükerrer kesinti yapmasına yol açabilir. Dilekçe boyunca tek bir esas izlenmelidir.
7589 sayılı Kanunla Hukuk Muhakemeleri Kanununun 107. maddesindeki belirsiz alacak davası 31 Temmuz 2026 itibarıyla yürürlükten kaldırıldı. İş davalarında fazlaya ilişkin haklar saklı tutularak kısmi dava açılıyor; HMK’nın 109. maddesinin 4. fıkrası uyarınca talep bir defaya mahsus ve iddianın genişletilmesi yasağına tabi olmaksızın tahkikat sonuna kadar artırılabiliyor.
Araçtaki özet, her kalemin hem net hem brüt karşılığını yan yana vererek bu karışıklığın önüne geçmek için hazırlandı. Talep artırımında rapordaki brüt rakamı yazıp yanına “net” demek yerine, ya brüt rakamı brüt olarak ya da araçla bulunan net karşılığı net olarak yazmak gerekir.
Harç, vekâlet ücreti ve kanun yolu sınırında brüt etkisi
Brüt hüküm kuralının bir yan sonucu, harç, yargılama gideri ve nispi vekâlet ücretinin net tutardan daha yüksek bir değer üzerinden hesaplanmasıdır. Doktrinde bazı yazarlar bu nedenle brüt hüküm kuralını eleştirir. Kanun yolu parasal sınırlarının denetiminde de brüt tutar esas alınır.
Nispi karar ve ilam harcı binde 68,31 oranındadır; brüt ile net arasındaki fark büyüdükçe harç farkı da büyür. Davacı net talep ederse harç ve vekâlet ücreti net değer üzerinden hesaplanır, ama bu kez kesintiler hükümde yapılmış sayılır. Hangi yolun seçileceği dosyanın tutarına ve tahsil beklentisine göre değişir. Arabuluculukta anlaşmanın harç ve vekâlet ücreti bakımından etkisini iş davalarında arabuluculuk ve vekâlet ücreti yazısında karşılaştırdım.
İcra takibinde ve infazda netleştirme
Brüt hükümde kesintiler infaz aşamasında yapılır. İşveren ödeme sırasında vergiyi ve primi keserek ilgili kurumlara yatırır, işçiye net tutarı öder. İcra takibinde ise ilam brüt, işçiye ödenecek tutar net olduğu için hesap tablolarında karışıklık çıkabilir; doktrinde bu durum brüt hüküm kuralına yöneltilen eleştirilerden biridir.
Yargıtay 9. Hukuk Dairesi 2022/4767 E., 2022/5672 K. sayılı kararında “Dairemizin yerleşik içtihatları gereği işçilik alacaklarının brüt tutarlar üzerinden hesaplanması ve kesintilerin infaz aşamasında dikkate alınması gereklidir.” der. Yargıtay 9. Hukuk Dairesi 2010/1529 E., 2010/5614 K. sayılı kararında ise brüt mü net mi olduğu açıklanmayan hükmün “infazda tereddüde ve davalı işverenin mükerrer sorumluluğuna yol açabilecek niteliktedir” diye bozulduğunu görüyoruz.
Asıl işveren ile alt işverenin birlikte sorumlu olduğu dosyalarda, ilama dayanan ödemede vergi tevkifatını hangi işverenin beyan edeceği konusunda vergi ve iş hukuku uygulaması arasında tereddüt sürüyor. Bu noktada net bir cevap yok; ödemeyi yapan işverenin kesinti belgesini dosyaya sunması icra aşamasındaki itirazları azaltır.
Faiz, zamanaşımı ve arabuluculukta brüt tutar
Faiz hükmedilen alacak üzerinden işler; alacak brüt hükmedildiyse faiz de brüt tutar üzerinden hesaplanır. Kıdem tazminatına fesih tarihinden itibaren mevduata uygulanan en yüksek faiz, ihbar tazminatına temerrüt, dava veya ıslah tarihinden itibaren faiz yürütülür. Kıdem, ihbar ve yıllık izin ücretinde beş yıllık zamanaşımı uygulanır.
Dava açmadan önce arabulucuya başvurmak dava şartıdır; 7036 sayılı Kanunun 3. maddesi uyarınca başvurudan son tutanağa kadar zamanaşımı durur. Arabuluculuk tutanağında anlaşılan tutarın net mi brüt mü olduğu yazılmazsa, ödeme sırasında aynı uyuşmazlık yeniden doğar. Tutanakta her kalemin net ve brüt karşılığının ayrı gösterilmesi en güvenli yoldur.
Bilirkişi raporunda netten brüte çevirme nasıl denetlenir?
Raporu denetlerken her kalemin doğru rejime alınıp alınmadığına, gelir vergisi matrahının brütten %15 prim düşülerek bulunup bulunmadığına, damga vergisinin ilk brüt üzerinden hesaplanıp hesaplanmadığına ve mahsubun net tutarlar arasında yapılıp yapılmadığına bakılır. Kesintilerin raporda kalem kalem ve tutar olarak tek tek gösterilmesi gerekir.
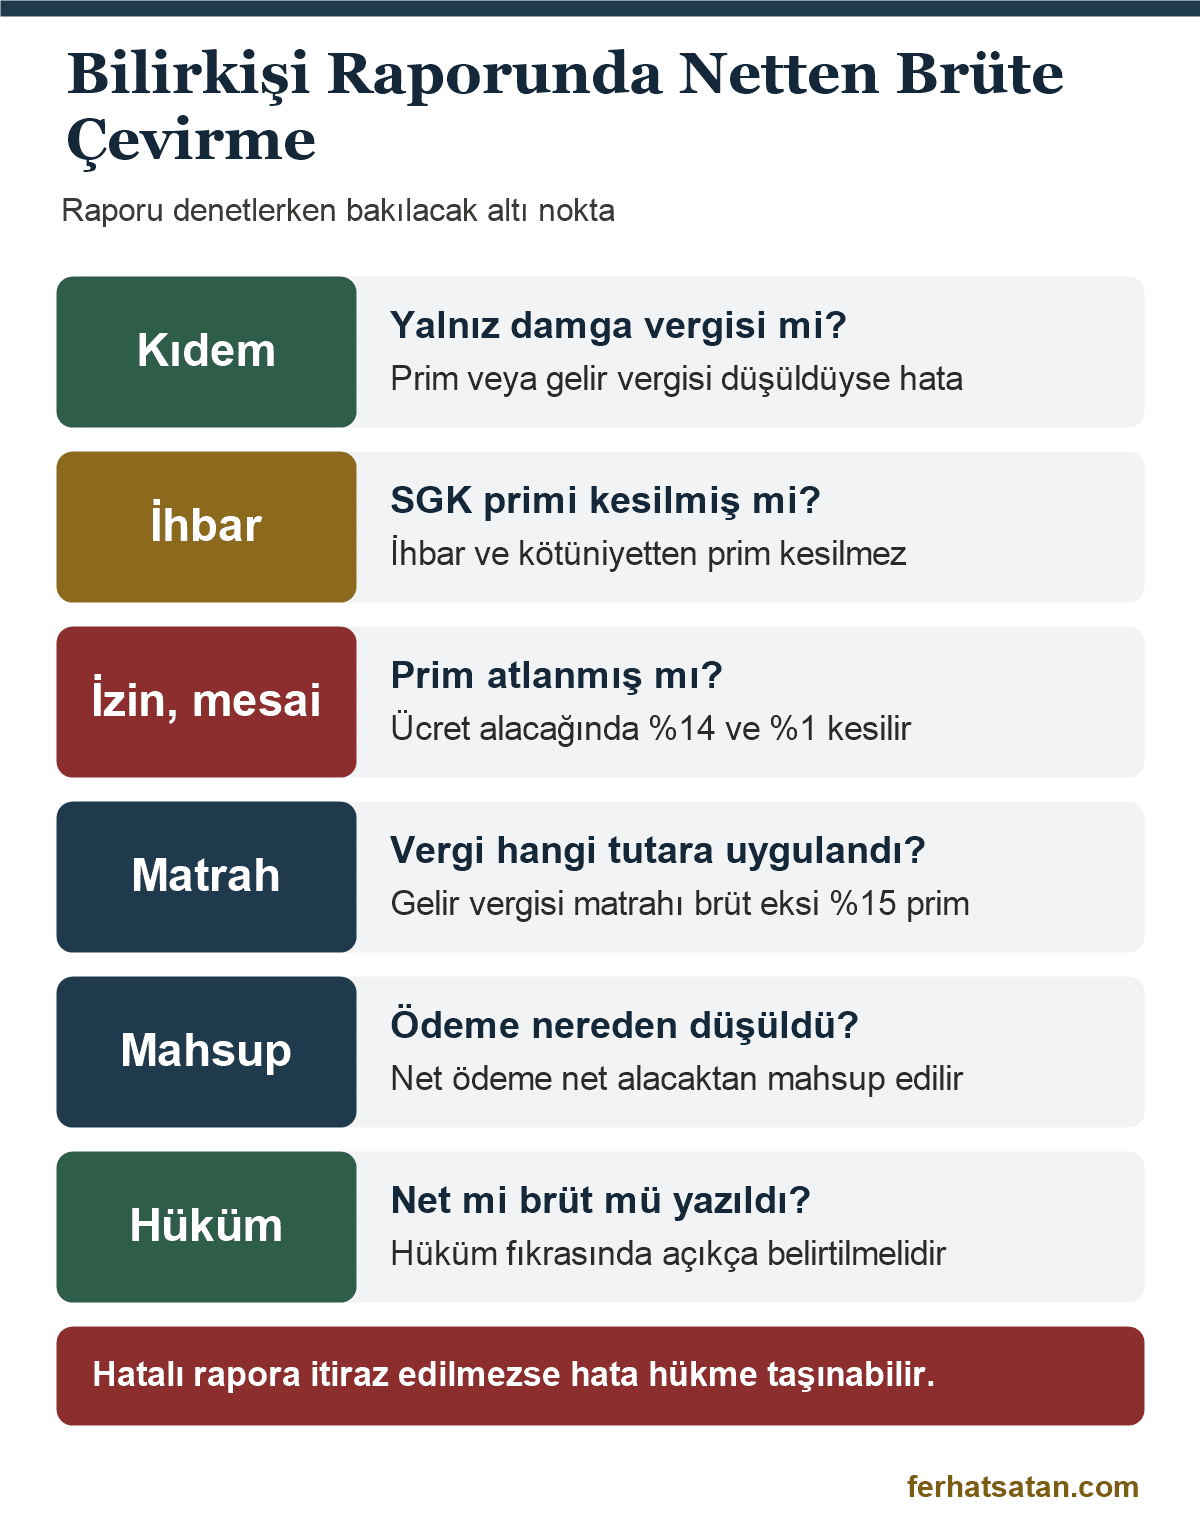
Yargıtay 9. Hukuk Dairesi 2015/5653 E., 2015/15283 K. sayılı kararında gelir vergisi, sigorta primi, işsizlik sigortası ve damga vergisi kesintilerinin denetime elverişli biçimde raporda gösterilmeden karar verilemeyeceğini belirtmiştir. Hukuk Genel Kurulu da 2018/991 E., 2019/1048 K. sayılı kararında “ister brüt, ister net miktarlar talep edilsin her iki durumda da hüküm altına alınan alacak miktarları gösterildikten sonra net mi yoksa brüt mü olduğu hüküm fıkrasında açıkça belirtilmelidir” der.
Rapordaki hata itiraz süresi içinde gösterilmezse çoğu kez hükme taşınır. Bu yüzden raporu aldıktan sonra her kalemi araçla yeniden çevirip rapordaki rakamla karşılaştırmak, itiraz dilekçesinin en somut dayanağıdır.
Netten brüte çevirmede sık yapılan hatalar
Bozma kararlarının büyük kısmı aynı birkaç hatadan çıkıyor: yanlış kalemden prim kesmek, ücret alacaklarında primi atlamak, gelir vergisini brüte uygulamak ve net ödemeyi brüt alacaktan düşmek. Bunlara sabit çarpan kullanmak ve tavanı aşan kıdemi muaf saymak da eklenebilir. Aşağıdaki liste bu hataları tek tek gösterir.
- Kıdem ve işe başlatmama tazminatından vergi veya prim kesmek. Bu iki kalemden yalnız damga vergisi kesilir.
- İhbar, kötüniyet ve sendikal tazminattan SGK primi kesmek. Bunlar prime esas kazanç değildir.
- Yıllık izin, fazla çalışma ve tatil ücretlerinde primi atlamak. Yargıtay 9. Hukuk Dairesinin 2014/3817 E., 2015/17907 K. sayılı kararında, yalnız damga ve gelir vergisi düşülerek yapılan netleştirme bozma sebebi sayıldı.
- Gelir vergisini brüt tutara uygulamak. Ücret alacaklarında matrah, %15 prim düşüldükten sonra kalan tutardır.
- Net ödemeyi brüt alacaktan mahsup etmek. Yargıtay 22. Hukuk Dairesinin 2018/2565 E., 2018/4760 K. sayılı kararına göre alacak önce nete çevrilir, ödeme net tutardan düşülür. İşe iade sonrası boşta geçen süre ücretinde yapılan mahsup da aynı kurala bağlıdır; ayrıntısını işe başlatmama tazminatı yazısında bulabilirsiniz.
- Brüt tutarı kesinti yapmadan net diye adlandırmak. Yargıtay 22. Hukuk Dairesi 2014/2500 E., 2015/12543 K. sayılı kararında bunu usul ve kanuna aykırı buldu.
- Sabit bir çarpanla bütün alacakları çevirmek. 0,71491 ya da 0,80 gibi tek bir bölen yalnız tek bir kalem ve tek bir dilim için doğrudur.
- Tavanı aşan kıdem ödemesini muaf saymak. Tavan üstü kısım ücret gibi kesintiye tabidir.
Bu hesap dosyanın kendi verilerine, ödeme tarihine ve kümülatif matraha göre değişir. Kendi alacaklarınızın net ve brüt karşılığını dosya üzerinden değerlendirmek isterseniz iletişime geçebilirsiniz.
Netten brüte çevirme hakkında 50 soru
Aşağıdaki sorular, işçilik alacaklarında netten brüte ve brütten nete çevirme konusunda en sık sorulanları kısa cevaplarla topluyor. Her cevabın ilk cümlesi sorunun doğrudan karşılığıdır; dayanak madde ve karar numaraları cevabın içinde verilmiştir. Kendi tutarlarınızı sayfanın başındaki araçla kalem kalem hesaplayıp sonuçları karşılaştırabilirsiniz.
1. İşçilik alacaklarında netten brüte çevirme nasıl yapılır?
Her alacak kalemi kendi kesinti rejimine göre ayrı ayrı çevrilir. Kıdem tazminatına yalnız damga vergisi, ihbar tazminatına gelir ve damga vergisi, ücret niteliğindeki alacaklara %14 SGK, %1 işsizlik primi, gelir ve damga vergisi eklenerek brüte ulaşılır.
2. Brütten nete çevirme ile netten brüte çevirme arasındaki fark nedir?
Brütten nete çevirmede kesintiler brüt tutardan düşülür; netten brüte çevirmede bu denklem tersinden çözülür. Gelir vergisi dilimi brüte bağlı olduğundan netten brüte geçiş yüksek tutarlarda deneme yoluyla yapılır.
3. Kıdem tazminatından hangi kesintiler yapılır?
Kıdem tazminatından yalnız binde 7,59 damga vergisi kesilir. Gelir vergisi Gelir Vergisi Kanununun 25. maddesi, SGK primi ise 5510 sayılı Kanunun 80. maddesi uyarınca kesilmez (HGK, 2016/571 E., 2017/1454 K.).
4. Net kıdem tazminatının brütü nasıl bulunur?
Net tutar 0,99241’e bölünür. Örneğin 100.000 TL net kıdem tazminatının brütü yaklaşık 100.764,80 TL’dir; aradaki 764,80 TL damga vergisidir.
5. Tavanı aşan kıdem tazminatından vergi kesilir mi?
Evet, tavanı aşan kısım kıdem muafiyetinden yararlanmaz ve ücret gibi vergilendirilir. 1 Temmuz – 31 Aralık 2026 döneminde tavan 73.729,87 TL’dir.
6. İhbar tazminatından SGK primi kesilir mi?
Hayır, ihbar tazminatından SGK ve işsizlik primi kesilmez. 5510 sayılı Kanunun 80. maddesi uyarınca prime esas kazanç değildir; yalnız gelir ve damga vergisi kesilir (HGK, 2021/514 E., 2021/768 K.).
7. Net ihbar tazminatının brütü nasıl hesaplanır?
İlk vergi diliminde net tutar 0,84241’e bölünür. Örneğin 50.000 TL net ihbar tazminatının brütü yaklaşık 59.353,52 TL’dir; 8.903,03 TL gelir vergisi ve 450,49 TL damga vergisi kesilir.
8. Fazla mesai alacağından hangi kesintiler yapılır?
Fazla mesai alacağından %14 SGK işçi payı, %1 işsizlik primi, gelir vergisi ve damga vergisi kesilir. Yargıtay 9. Hukuk Dairesi 2014/22643 E., 2015/36649 K. sayılı kararında fazla çalışma ücretinin prime esas kazanç olduğunu belirtir.
9. 10.000 TL net fazla mesai kaç TL brüttür?
İlk vergi diliminde ve asgari ücret istisnası uygulanmadan yaklaşık 13.987,78 TL brüttür. Bu tutardan 2.098,17 TL prim, 1.783,44 TL gelir vergisi ve 106,17 TL damga vergisi düşülür.
10. Yıllık izin ücretinden SGK primi kesilir mi?
Evet, yıllık izin ücreti prime esas kazançtır ve dört kesintiye tabidir. Primi kesilmeden yapılan netleştirme Yargıtay 9. Hukuk Dairesinin 2013/10861 E., 2015/7351 K. sayılı kararında bozma sebebi sayılmıştır.
11. Hafta tatili ücreti nasıl nete çevrilir?
Hafta tatili ücreti ücret niteliğinde olduğundan %15 prim, gelir vergisi ve damga vergisi düşülerek nete çevrilir. Hukuk Genel Kurulu 2016/571 E., 2017/1454 K. sayılı kararında bu dört kesintinin yapılması gerektiğini belirtir.
12. UBGT ücretinden hangi kesintiler yapılır?
Ulusal bayram ve genel tatil ücretinden SGK primi, işsizlik primi, gelir vergisi ve damga vergisi kesilir. Yalnız vergilerin düşülmesi Yargıtay 9. Hukuk Dairesinin 2015/10251 E., 2018/4188 K. sayılı kararında isabetsiz bulunmuştur.
13. İşe başlatmama tazminatından vergi kesilir mi?
Hayır, işe başlatmama tazminatından gelir vergisi kesilmez; Gelir Vergisi Kanununun 25. maddesi uyarınca istisnadır. Prim de kesilmez, yalnız damga vergisi alınır.
14. Boşta geçen süre ücretinden kesinti yapılır mı?
Evet, boşta geçen süre ücreti ücret niteliğindedir ve dört kesintiye tabidir. İş Kanununun 21. maddesi uyarınca en çok dört aylık ücret ödenir ve bu süre hizmet süresine eklenir.
15. Kötüniyet tazminatından hangi kesintiler yapılır?
Kötüniyet tazminatından yalnız gelir vergisi ve damga vergisi kesilir. Ücret değil feshe bağlı tazminat olduğu için prime esas kazanca girmez; İş Kanununun 17. maddesine dayanır.
16. Sendikal tazminat net mi brüt mü hesaplanır?
Sendikal tazminat brüt hesaplanır ve gelir vergisi ile damga vergisi kesilerek nete çevrilir. 6356 sayılı Kanunun 25. maddesine göre tutarı işçinin en az bir yıllık ücretidir; SGK primi kesilmez.
17. Eşit davranmama tazminatından SGK primi kesilir mi?
Hayır, eşit davranmama tazminatından prim kesilmez; yalnız gelir ve damga vergisi kesilir. İş Kanununun 5. maddesine göre dört aya kadar ücret tutarındadır.
18. Prim ve ikramiye alacağı nasıl nete çevrilir?
Prim, ikramiye ve ilave tediye ücret niteliğindedir ve dört kesintiye tabidir. Yargıtay 9. Hukuk Dairesi 2014/3817 E., 2015/17907 K. sayılı kararında bu kalemlerde gelir vergisi, damga vergisi ve sigorta primi kesilmesi gerektiğini belirtir.
19. Gelir vergisi matrahı nasıl bulunur?
Ücret alacaklarında gelir vergisi matrahı brüt tutardan %15 prim düşülerek bulunur. İhbar ve kötüniyet gibi tazminatlarda prim kesilmediği için matrah doğrudan brüt tutardır.
20. Damga vergisi hangi tutar üzerinden kesilir?
Damga vergisi primler düşülmeden önceki brüt tutar üzerinden binde 7,59 oranında kesilir. Oran 488 sayılı Damga Vergisi Kanununa ekli (1) sayılı tabloya dayanır.
21. Net mi brüt mü dava açmalıyım?
Kural olarak brüt talep edilir ve kesintiler infazda yapılır. Net talep edilirse mahkeme taleple bağlıdır ve net hüküm kurar (HGK, 2021/660 E., 2022/1574 K.); dilekçe boyunca tek esas izlenmelidir.
22. Dilekçede net yazmazsam talep ne sayılır?
Net ibaresi yoksa talep brüt sayılır. Yargıtay 9. Hukuk Dairesi 2016/28817 E., 2021/4201 K. sayılı kararında dava ve ıslahta açıkça net istenmemişse talebin brüt kabul edileceğini belirtir.
23. Net talep edilen alacağa brüt hüküm kurulabilir mi?
Hayır, bu durum taleple bağlılık ilkesine aykırıdır. Yargıtay 9. Hukuk Dairesi 2021/11165 E., 2021/15465 K. sayılı kararında net talebe rağmen brüt hüküm kurulmasını bozma sebebi saymıştır.
24. Hüküm fıkrasında net veya brüt yazılması zorunlu mu?
Evet, tutarın net mi brüt mü olduğu hüküm fıkrasında açıkça belirtilmelidir. Hukuk Genel Kurulu 2018/991 E., 2019/1048 K. sayılı kararında bunu infazda tereddüdü önlemenin şartı sayar.
25. Brüt hükmedilen alacakta kesintileri kim yapar?
Kesintileri ödeme sırasında işveren yapar ve ilgili kurumlara yatırır. Yargıtay 9. Hukuk Dairesi 2022/4767 E., 2022/5672 K. sayılı kararında kesintilerin infaz aşamasında dikkate alınacağını belirtir.
26. İşverenin yaptığı ödeme brüt alacaktan mı düşülür?
Hayır, net ödeme net alacaktan düşülür. Yargıtay 22. Hukuk Dairesi 2018/2565 E., 2018/4760 K. sayılı kararında alacakların önce nete çevrilmesini, ödemelerin bu net tutarlardan mahsubunu ister.
27. İşe iadede ödenen kıdem boşta geçen süre ücretinden nasıl mahsup edilir?
Boşta geçen süre ücreti önce nete çevrilir, daha önce ödenen net tazminat bu net tutardan düşülür. Brüt ücretten net tazminatı düşmek işçi aleyhine fark yaratır.
28. Gelir vergisi dilimi netten brüte çevirmeyi nasıl etkiler?
Matrah üst dilime geçtikçe vergi oranı yükselir ve aynı net için daha yüksek brüt gerekir. 2026’da ilk 190.000 TL %15, sonraki dilimler %20, %27, %35 ve %40 oranındadır (Gelir Vergisi Kanunu m. 103).
29. Asgari ücret istisnası işçilik alacaklarına uygulanır mı?
Ücret niteliğindeki alacaklarda uygulanabilir, ama her ay için bir kez kullanılır. Gelir Vergisi Kanununun 23. maddesinin 18. bendine dayanır; ödeme ayında işçi başka yerde ücret alıyorsa istisna orada kullanılmış olabilir.
30. AGİ hâlâ uygulanıyor mu?
Hayır, asgari geçim indirimi 1 Ocak 2022’den itibaren uygulanmıyor; yerini asgari ücret istisnası aldı. Eski dönem hesaplarında AGİ ücret sayılmaz ve giydirilmiş ücrete eklenmez (Yargıtay 9. HD, 2014/22643 E., 2015/36649 K.).
31. Geçmiş yıllara ait fazla mesaide hangi yılın vergi dilimi uygulanır?
Bu konuda yerleşik bir cevap yok. Bazı raporlar hak edilen dönemin dilimlerini, bazıları ödeme tarihindeki kümülatif dilimleri kullanıyor; seçilen yöntem raporda gerekçelendirilmelidir.
32. Sabit %15 oranla hesap yapmak doğru mu?
Yalnız matrah ilk dilimde kalıyorsa doğru sonuç verir. Hukuk Genel Kurulu 2017/1785 E., 2019/1045 K. sayılı kararında vergi kesintisinin Gelir Vergisi Kanununun 103. maddesindeki artan oranlı tarifeye göre yapılacağını belirtir.
33. Netten brüte hesap Excel’de nasıl yapılır?
İlk dilimde ve istisnasız ücret alacağında Brüt = Net ÷ 0,71491 formülü kullanılabilir. Tutar dilim sınırını aşıyorsa tek formül yetmez; brüt, net hedefe ulaşana kadar deneme yoluyla bulunur.
34. Emekli işçinin alacaklarından hangi kesintiler yapılır?
Emekli işçinin ücret alacaklarından %14 SGK yerine %7,5 sosyal güvenlik destek primi kesilir, işsizlik primi kesilmez. Gelir ve damga vergisi aynen uygulanır; kıdem ve ihbarda fark yoktur.
35. SGK prim tavanı alacak hesabını etkiler mi?
Evet, prim kesintisi aylık prime esas kazanç üst sınırıyla sınırlıdır. Bu sınır 2026’da 297.270 TL’dir; toplu hesaplanan alacaklarda tavan ay ay kontrol edilmelidir.
36. Elden ödenen ücret brüte nasıl çevrilir?
Önce bankaya yatan ve elden ödenen kısım toplanarak gerçek aylık net ücret ispatlanır, sonra bu tutarın tamamı o ayın kesintileriyle brüte çevrilir. İspat için banka kayıtları, tanık ve emsal ücret araştırması kullanılır.
37. Net ücret anlaşması yapılan işçinin kıdemi nasıl hesaplanır?
Kararlaştırılan net ücret önce brüte çevrilir, yan ödemeler eklenerek giydirilmiş brüt ücret bulunur ve kıdem bu tutar üzerinden hesaplanır. Sonuçtan yalnız damga vergisi düşülerek net kıdem bulunur.
38. Çıplak ücret ile giydirilmiş ücret farkı nedir?
Çıplak ücret yan ödeme içermeyen temel ücrettir; giydirilmiş ücret yol, yemek, ikramiye gibi düzenli menfaatlerin eklenmesiyle bulunur. Kıdem ve ihbar giydirilmiş, fazla çalışma ve izin ücreti çıplak ücretle hesaplanır.
39. Bilirkişi raporundaki net-brüt hatasına nasıl itiraz edilir?
Rapora itiraz süresinde, hatalı kalem ve doğru kesinti rejimi gösterilerek itiraz edilir. Yargıtay 9. Hukuk Dairesi 2015/5653 E., 2015/15283 K. sayılı kararında kesintilerin denetime elverişli biçimde gösterilmesini ister.
40. Mahkeme brüt hesaplanan alacağa net hükmederse ne olur?
Bu hüküm Yargıtay’da düzeltilir ya da bozulur. Yargıtay 9. Hukuk Dairesi 2022/4058 E., 2022/4935 K. sayılı kararında hüküm fıkrasındaki net sözcüğünü brüt olarak değiştirerek kararı düzelterek onamıştır.
41. Kesinti yapılmadan brüt tutar net diye yazılabilir mi?
Hayır, bu usul ve kanuna aykırıdır. Yargıtay 22. Hukuk Dairesi 2014/2500 E., 2015/12543 K. sayılı kararında kesintisiz brüt tutarın net olarak nitelendirilmesini bozma sebebi saymıştır.
42. Bozmadan sonra çevirme oranları değiştirilebilir mi?
Kararı yalnız davalı temyiz ettiyse değiştirilemez; ilk hesaptaki oranlar davalı lehine usuli kazanılmış hak oluşturur. Yargıtay 9. Hukuk Dairesi 2014/13889 E., 2014/15628 K. sayılı kararında aynı oranların kullanılmasını ister.
43. Kısmi davada talep artırımı net mi yapılmalı?
Dava net açıldıysa talep artırımı da net tutarlarla yapılmalıdır. HMK’nın 109. maddesinin 4. fıkrası uyarınca kısmi davada talep bir defaya mahsus tahkikat sonuna kadar artırılabilir.
44. Belirsiz alacak davası hâlâ açılabilir mi?
Hayır, HMK’nın 107. maddesindeki belirsiz alacak davası 7589 sayılı Kanunla 31 Temmuz 2026 itibarıyla yürürlükten kaldırıldı. İşçilik alacakları için artık fazlaya ilişkin haklar saklı tutularak kısmi dava açılıyor.
45. Brüt hüküm harç ve vekâlet ücretini artırır mı?
Evet, harç ve nispi vekâlet ücreti hükmedilen brüt değer üzerinden hesaplanır. Nispi karar ve ilam harcı binde 68,31 oranındadır; doktrinde bu sonuç brüt hüküm kuralına yöneltilen eleştirilerden biridir.
46. Brüt ilamla icra takibi nasıl yapılır?
Brüt ilamda kesintiler infaz aşamasında dikkate alınır (Yargıtay 9. HD, 2022/4767 E., 2022/5672 K.). İlam brüt, işçiye ödenecek tutar net olduğundan takip hesabında her kalemin kesintisinin ayrıca gösterilmesi mükerrer ödeme tartışmasını önler.
47. Faiz brüt tutar üzerinden mi işler?
Faiz hükmedilen tutar üzerinden işler; brüt hükümde faiz de brüt tutara yürütülür. Kıdem tazminatında fesihten itibaren mevduata uygulanan en yüksek faiz, ihbarda temerrüt, dava veya ıslah tarihinden itibaren faiz istenir.
48. İşçilik alacaklarında zamanaşımı ne kadar?
Kıdem ve ihbar tazminatı ile yıllık izin ücreti alacaklarında beş yıllık zamanaşımı uygulanır. 7036 sayılı Kanunun 3. maddesi uyarınca arabuluculuk başvurusundan son tutanağa kadar zamanaşımı durur.
49. Arabuluculuk tutanağında net mi brüt mü yazılmalı?
Tutanakta her kalemin net mi brüt mü olduğu açıkça yazılmalıdır. Yazılmazsa ödeme sırasında kesintinin kimden yapılacağı yeniden uyuşmazlık konusu olur; en güvenlisi her kalemin iki karşılığını da göstermektir.
50. Hesaplama aracının sonucu kesin midir?
Hayır, sonuç tahminidir. Kesin tutar ödeme tarihine, kümülatif vergi matrahına, asgari ücret istisnasının kullanılıp kullanılmadığına ve bilirkişi hesabına göre değişebilir.
Değerlendirme
İşçilik alacaklarında netten brüte çevirme, tek oranla yapılan bir işlem değildir. Her kalemin kesinti rejimi ayrıdır: kıdem ve işe başlatmamada yalnız damga vergisi, ihbar ve kötüniyette gelir ve damga vergisi, ücret alacaklarında dört kesinti. Bu ayrım gözetilmeden yapılan hesap Yargıtay’da bozulur.
Dilekçede net ya da brüt tercihini baştan açıkça yapmak, talep artırımında aynı esası korumak ve bilirkişi raporundaki her kalemi kendi rejimiyle denetlemek, net-brüt kaynaklı bozmaların büyük kısmını önler. Somut dosyanızda hangi tutarın talep edileceğini birlikte değerlendirmek isterseniz iletişime geçebilirsiniz.
Kaynakça
Mevzuat
- 4857 sayılı İş Kanunu, m. 5, 17, 21, 32, 41, 46, 47, 57, 59
- 1475 sayılı İş Kanunu, m. 14
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, m. 80, 81
- 4447 sayılı İşsizlik Sigortası Kanunu
- 193 sayılı Gelir Vergisi Kanunu, m. 23/18, 25, 61, 94, 103
- 488 sayılı Damga Vergisi Kanunu, ekli (1) sayılı tablo
- 6356 sayılı Sendikalar ve Toplu İş Sözleşmesi Kanunu, m. 25
- 6100 sayılı Hukuk Muhakemeleri Kanunu, m. 26, 107, 109
- 7349 sayılı Kanun
- 7589 sayılı Kanun
Yargı kararları
- Yargıtay HGK, 22.11.2022, 2021/660 E., 2022/1574 K.
- Yargıtay HGK, 15.06.2021, 2021/514 E., 2021/768 K.
- Yargıtay HGK, 10.10.2019, 2017/1785 E., 2019/1045 K.
- Yargıtay HGK, 10.10.2019, 2018/991 E., 2019/1048 K.
- Yargıtay HGK, 29.11.2017, 2016/571 E., 2017/1454 K.
- Yargıtay 9. HD, 20.04.2022, 2022/4058 E., 2022/4935 K.
- Yargıtay 9. HD, 09.05.2022, 2022/4767 E., 2022/5672 K.
- Yargıtay 9. HD, 08.11.2021, 2021/11165 E., 2021/15465 K.
- Yargıtay 9. HD, 17.02.2021, 2016/28817 E., 2021/4201 K.
- Yargıtay 9. HD, 26.02.2018, 2015/10251 E., 2018/4188 K.
- Yargıtay 9. HD, 23.12.2015, 2014/22643 E., 2015/36649 K.
- Yargıtay 9. HD, 18.05.2015, 2014/3817 E., 2015/17907 K.
- Yargıtay 9. HD, 28.04.2015, 2015/5653 E., 2015/15283 K.
- Yargıtay 9. HD, 07.04.2015, 2015/8328 E., 2015/13478 K.
- Yargıtay 9. HD, 01.04.2015, 2014/944 E., 2015/12767 K.
- Yargıtay 9. HD, 18.02.2015, 2013/10861 E., 2015/7351 K.
- Yargıtay 9. HD, 13.05.2014, 2014/13889 E., 2014/15628 K.
- Yargıtay 9. HD, 02.03.2010, 2010/1529 E., 2010/5614 K.
- Yargıtay 22. HD, 10.10.2019, 2016/20670 E., 2019/18622 K.
- Yargıtay 22. HD, 26.02.2018, 2018/2565 E., 2018/4760 K.
- Yargıtay 22. HD, 06.04.2015, 2014/2500 E., 2015/12543 K.
Doktrin ve akademik kaynaklar
- Ömer Başar, Uygulamada sık karşılaşılan işçilik alacak ve tazminatlarının Yargıtay kararları ışığında hesaplanması, DergiPark, 2021
- Engin Deniz Ergin, İş yargılamasında bilirkişi incelemesi, Yüksek Lisans Tezi, 2021
- Uğur Tülü, 4857 sayılı İş Kanunu kapsamında belirsiz alacak davası uygulaması, Yüksek Lisans Tezi, 2021
- Yunus Çağrı Arzik, 4857 sayılı İş Kanunu kapsamında fazla çalışma ücreti ve hesaplanması, Yüksek Lisans Tezi, 2023
- Mehtap Yücel Bodur, Derviş Altınok, Asıl işverenin vergi tevkifatından sorumluluğu, DergiPark, 2022
- Nur Banu Temur Aydın, 4857 sayılı İş Kanunu’na göre fazla çalışma ve fazla sürelerle çalışma ücreti, Yüksek Lisans Tezi, 2025
- Abbas Bilgili, İşe iade davasını kazanarak işe başlatılan işçinin durumu, DergiPark, 2014
- Oğuzhan Yay, Türk iş hukukunda ücret, Yüksek Lisans Tezi, 2022
Bilgilendirme notu: Bu sayfadaki hesaplama aracı ve açıklamalar genel bilgilendirme amaçlıdır, hukuki tavsiye niteliği taşımaz. Sonuçlar tahminidir; kesin tutar dosyanın verilerine, ödeme tarihine ve bilirkişi hesabına göre belirlenir.