
Ek seçenekler: işe başlama ayı, emekli çalışan, engellilik, işveren teşviki
Netten brüte hesaplama, işçinin eline geçen net ücretten yola çıkılarak bu tutarı sağlayan brüt ücretin bulunmasıdır; brütten nete hesaplamada ise brüt ücretten SGK ve işsizlik primi, gelir vergisi ve damga vergisi düşülür. 2026 yılında brüt asgari ücret 33.030 TL, net asgari ücret 28.075,50 TL’dir. Yukarıdaki araç, iki yönlü hesaplamayı her ay için ayrı ayrı yapar.
Bu yazıda hesaplama aracının kullanımı, brüt ve net ücret kavramları, 2026 kesinti oranları, gelir vergisi dilimleri, kümülatif matrah, asgari ücret istisnası, SGK prim tavanı, emekli çalışanın bordrosu, işverene maliyet, net ücret anlaşmalarının hukuki sonuçları ve mahkemelerde netten brüte çevirme konusundaki Yargıtay kararları ele alınmaktadır.
Hesaplama aracı nasıl kullanılır?
Araç, hesaplama yönü, aylık tutar ve sonucu görmek istenen ay seçilerek çalışır. Brütten nete seçilirse brüt ücretten kesintiler düşülür; netten brüte seçilirse aynı neti veren brüt ücret her ay için ayrı ayrı bulunur. Sonuçta seçilen ayın bordrosu, işverene maliyet ve on iki aylık döküm birlikte gösterilir.
Tutar alanına nokta ya da virgülle yazılan rakamlar kabul edilir: “50.000”, “50000” ve “50.000,00” aynı sonucu verir. Ay seçimi önemlidir, çünkü aynı brüt ücretin neti Ocak ile Aralık arasında değişir. Aracın varsayılanı içinde bulunulan aydır.
Ek seçeneklerde dört alan bulunur. İşe yıl içinde başlanmışsa başlangıç ayı seçilir ve kümülatif matrah o aydan itibaren sıfırdan başlatılır. Emekli çalışan seçeneği, SGK primi yerine sosyal güvenlik destek primi keser. Engellilik derecesi seçilirse aylık indirim tutarı vergi matrahından düşülür. Son alanda işverenin yararlandığı hazine indirimi seçilerek işverene maliyet değiştirilebilir.
Araç, ücretin yıl boyunca her ay aynı kaldığını, fazla çalışma, ikramiye veya prim gibi ek ödeme bulunmadığını varsayar. Bu varsayım, bordrosu düzenli olan çalışanlar için gerçeğe çok yakın sonuç verir. Ay ay değişen ödemeler varsa kesin tutar, o ayın bordrosu üzerinden ayrıca hesaplanmalıdır. Girilen bilgiler kaydedilmez; hesap tamamen tarayıcıda yapılır ve sayfa kapatıldığında silinir.
Brüt ücret ve net ücret nedir?
Brüt ücret, işçi ile işveren arasında kararlaştırılan ve yasal kesintiler yapılmadan önceki ücret tutarıdır. Net ücret ise brüt ücretten SGK primi işçi payı, işsizlik sigortası işçi payı, gelir vergisi ve damga vergisi düşüldükten sonra işçinin banka hesabına yatan tutardır. Aradaki fark devlete ve sosyal güvenlik sistemine aktarılır.
4857 sayılı İş Kanunu’nun 32. maddesi ücreti, bir kimseye bir iş karşılığında işveren veya üçüncü kişiler tarafından sağlanan ve para ile ödenen tutar olarak tanımlar. Kanun, ücretin brüt mü net mi kararlaştırılacağı konusunda bir zorunluluk getirmez. Bu nedenle iş sözleşmesinde, iş ilanında ya da teklif mektubunda tutarın brüt mü net mi olduğunun açıkça yazılması, ileride çıkabilecek uyuşmazlıkların önüne geçer.
Vergi hukuku açısından da çıkış noktası brüt ücrettir. 193 sayılı Gelir Vergisi Kanunu’nun 61. maddesi ücreti, işverene tabi ve belirli bir işyerine bağlı olarak çalışanlara hizmet karşılığı verilen para ve ayınlar ile sağlanan ve para ile temsil edilebilen menfaatler olarak tanımlar. Vergi matrahı brüt ücret üzerinden kurulur; net ücret yalnızca bütün kesintilerin sonucudur.
Brüt ücret, işverenin toplam maliyeti değildir. İşveren, brüt ücretin üzerine ayrıca SGK işveren payı ve işsizlik sigortası işveren payı öder. Brüt ve net ücret arasındaki fark, yalnız işçinin kesintilerinden oluşur. Bu nedenle üç tutar birbirinden ayrılmalıdır: işçinin eline geçen net ücret, sözleşmedeki brüt ücret ve işverenin cebinden çıkan toplam maliyet. Brüt ücret her zaman net ücretten daha yüksektir; işveren maliyeti de brüt ücretten daha yüksektir.
| Kavram | Neyi gösterir? | 50.000 TL brüt örneği (Ocak 2026) |
|---|---|---|
| Net ücret | İşçinin hesabına yatan tutar | 40.207,53 TL |
| Brüt ücret | Sözleşmedeki, kesinti öncesi ücret | 50.000,00 TL |
| İşverene maliyet | Brüt ücret ile işveren primlerinin toplamı | 60.875,00 TL (imalat dışı, 2 puan indirimle) |
Brütten nete maaş hesaplama nasıl yapılır?
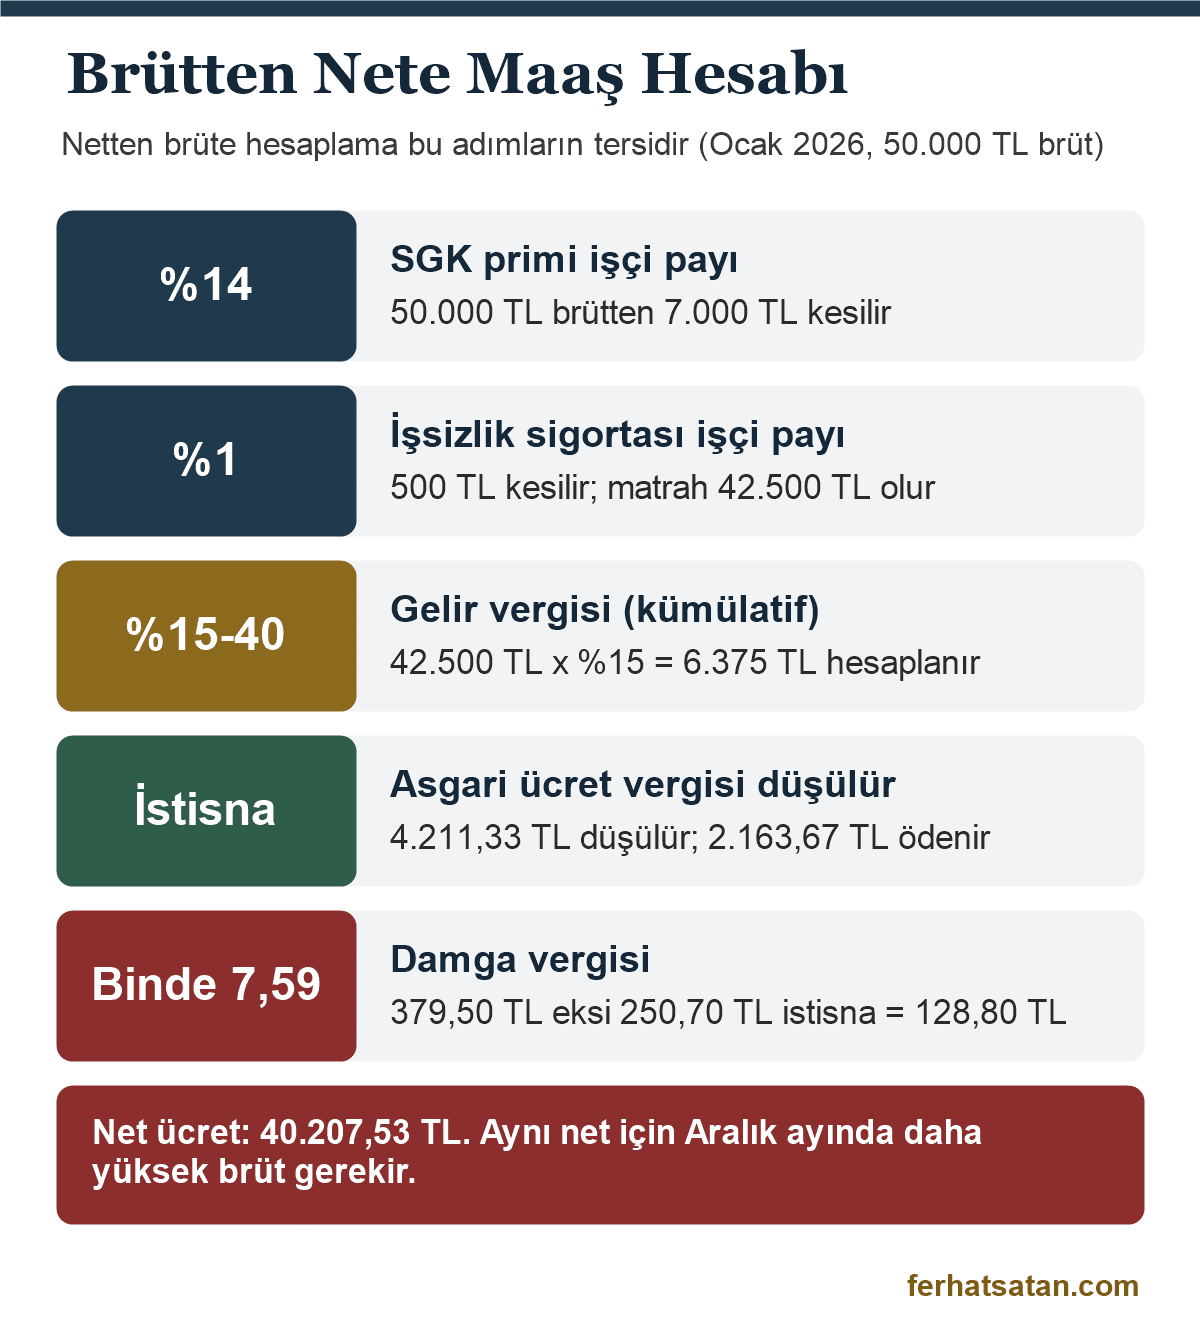
Brütten nete hesaplama dört kesintiyle yapılır. Brüt ücretten önce yüzde 14 SGK primi ve yüzde 1 işsizlik sigortası primi düşülür, kalan tutar gelir vergisi matrahıdır. Matraha kümülatif tarifeye göre gelir vergisi uygulanır, ardından brüt ücretin binde 7,59’u damga vergisi olarak alınır. Asgari ücret istisnaları vergilerden indirilir.
Adımlar 50.000 TL brüt ücret ve Ocak 2026 için şu şekilde ilerler:
- SGK primi işçi payı: 50.000 × %14 = 7.000,00 TL
- İşsizlik sigortası işçi payı: 50.000 × %1 = 500,00 TL
- Gelir vergisi matrahı: 50.000 − 7.000 − 500 = 42.500,00 TL
- Hesaplanan gelir vergisi: 42.500 × %15 = 6.375,00 TL
- Asgari ücret gelir vergisi istisnası: 4.211,33 TL düşülür, ödenecek gelir vergisi 2.163,67 TL olur
- Damga vergisi: 50.000 × binde 7,59 = 379,50 TL; asgari ücretin damga vergisi olan 250,70 TL düşülünce 128,80 TL kalır
- Net ücret: 50.000 − 7.000 − 500 − 2.163,67 − 128,80 = 40.207,53 TL
Gelir vergisi matrahının SGK primleri düşülerek bulunmasının dayanağı, Gelir Vergisi Kanunu’nun 63. maddesidir. Maddeye göre ücretin safi değeri bulunurken çalışanın ödediği sigorta primleri ve işsizlik sigortası primi gayrisafi ücretten indirilir. Damga vergisinde böyle bir indirim yoktur; vergi doğrudan brüt ücret üzerinden alınır.
Netten brüte hesaplama nasıl yapılır?
Netten brüte hesaplama, kesintilerin tersine çevrilmesiyle değil, deneme yoluyla yapılır. Bir brüt tutar varsayılır, bu tutarın neti bulunur ve sonuç hedef nete eşitlenene kadar brüt artırılır ya da azaltılır. Bunun nedeni, gelir vergisinin kümülatif matraha göre dilim değiştirmesi ve asgari ücret istisnasının aya göre farklılaşmasıdır.
Gelir vergisi tek bir oranla alınsaydı netten brüte geçiş basit bir bölme işlemi olurdu. Oysa vergi yüzde 15 ile yüzde 40 arasında beş dilimle hesaplanır ve hangi dilimin uygulanacağı, yılbaşından o aya kadar biriken matraha bağlıdır. Aynı 35.000 TL net için Ocak’ta 42.715,82 TL, Temmuz’da 44.930,24 TL, Aralık’ta 47.534,21 TL brüt gerekir.
Araç bu işlemi her ay için ikiye bölme yöntemiyle yapar: brüt ücret için alt ve üst sınır belirlenir, ortadaki değerin neti hesaplanır ve aralık daraltılarak kuruş hassasiyetine inilir. Sonra bulunan brütün neti, hedef netten bir kuruş bile eksik kalmayacak şekilde kontrol edilir. Bu yöntem, bordro programlarının kullandığı yaklaşımla aynı sonuca ulaşır.
Sabit çarpanla brüt bulunabilir mi?
Net ücreti 0,85’e ya da 0,80’e bölmek gibi sabit çarpanlar yanlış sonuç verir. 35.000 TL net, 0,85’e bölündüğünde 41.176 TL çıkar; oysa Ocak 2026’da doğru brüt 42.715,82 TL’dir ve aradaki fark 1.500 TL’yi aşar. Çarpan yöntemi gelir vergisini ve istisnayı hiç hesaba katmaz. Yaklaşık bir fikir edinmek için bile yanıltıcıdır; hele sözleşme veya dava hesabında kullanılmamalıdır.
Excel ile netten brüte geçiş
Excel’de aynı hesap “Hedef Ara” özelliğiyle yapılabilir. Bir hücreye brüt ücret, diğer hücrelere SGK, işsizlik, matrah, gelir vergisi, istisna, damga vergisi ve net ücret formülleri yazılır. Ardından net ücret hücresi hedef nete eşitlenecek şekilde brüt hücresi değiştirilir. Gelir vergisi formülünün kümülatif matrahı dikkate alması gerekir; aksi hâlde yılın ikinci yarısında sonuç sapar.
2026 kesinti oranları ve tutarları
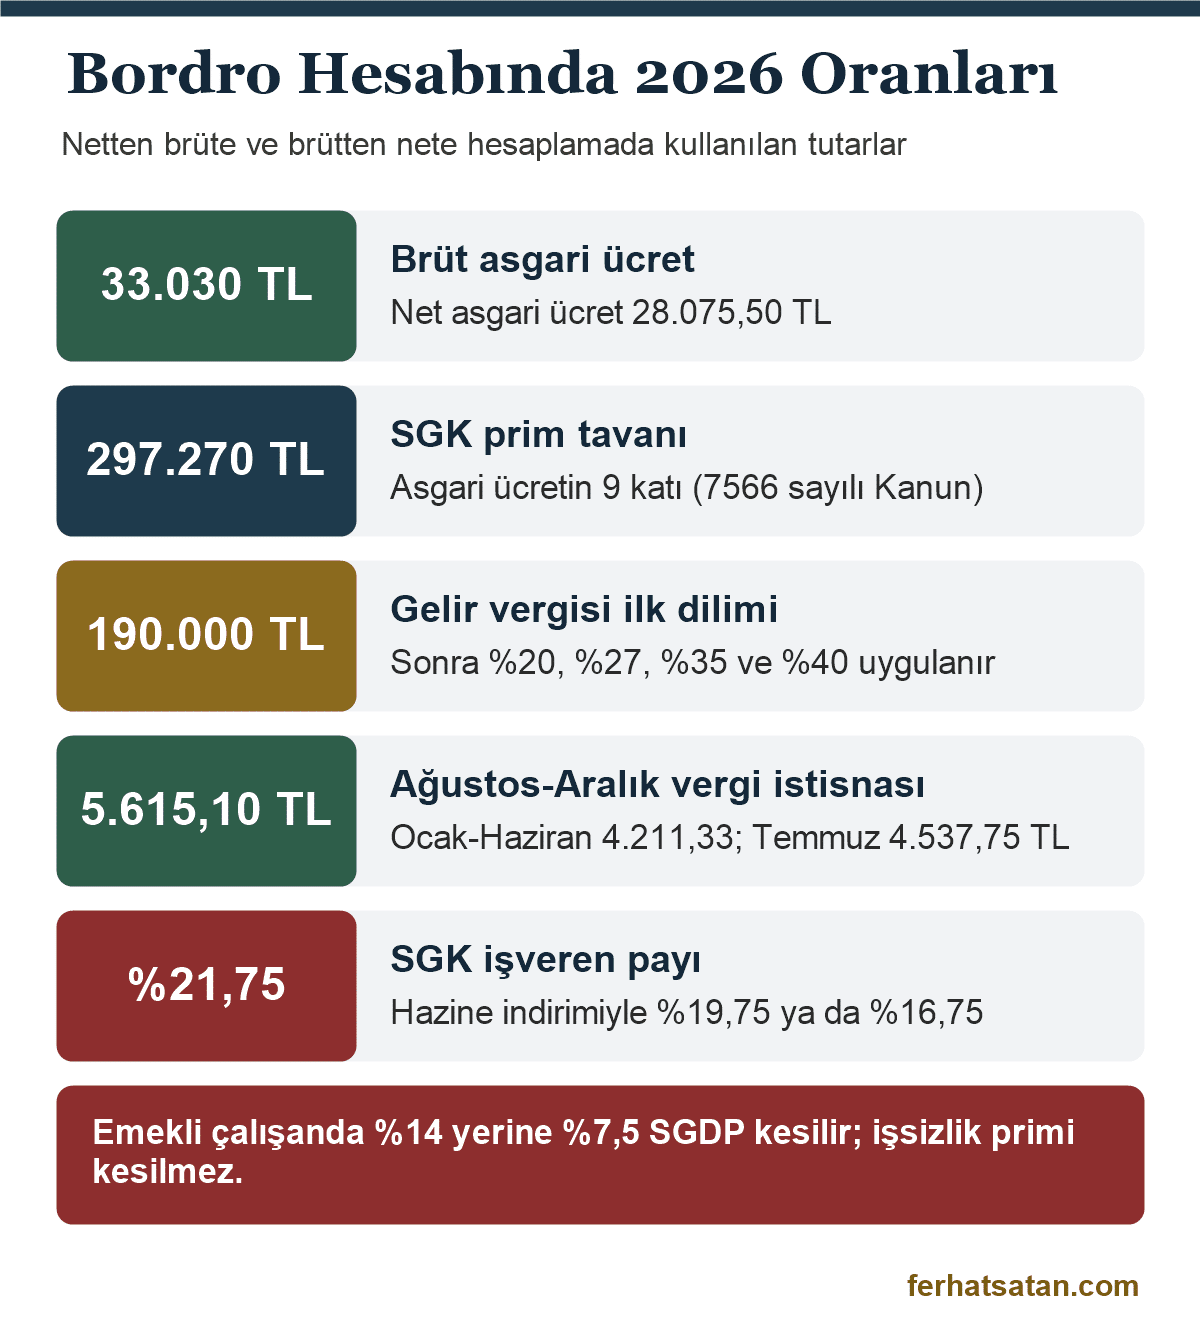
2026 yılında brüt ücretten yüzde 14 SGK primi, yüzde 1 işsizlik sigortası primi, yüzde 15 ile yüzde 40 arasında gelir vergisi ve binde 7,59 damga vergisi kesilir. Primler en az 33.030 TL, en fazla 297.270 TL üzerinden hesaplanır. Asgari ücrete isabet eden gelir ve damga vergisi her çalışanın vergisinden düşülür.
| Kalem | 2026 oranı veya tutarı | Dayanak |
|---|---|---|
| Brüt asgari ücret | 33.030,00 TL | Asgari Ücret Tespit Komisyonu kararı |
| Net asgari ücret | 28.075,50 TL | Kesintiler ve istisnalar sonrası |
| SGK primi işçi payı | %14 | 5510 sayılı Kanun m. 81 |
| İşsizlik sigortası işçi payı | %1 | 4447 sayılı Kanun m. 49 |
| Prime esas kazanç alt sınırı | 33.030,00 TL | 5510 sayılı Kanun m. 82 |
| Prime esas kazanç üst sınırı | 297.270,00 TL (asgari ücretin 9 katı) | 5510 sayılı Kanun m. 82, 7566 sayılı Kanun |
| Gelir vergisi | %15, %20, %27, %35, %40 | 193 sayılı Kanun m. 103, 332 seri no.lu Tebliğ |
| Damga vergisi | Binde 7,59 | 488 sayılı Kanun’a ekli (1) sayılı tablo |
| Asgari ücret damga vergisi istisnası | 250,70 TL | 488 sayılı Kanun’a ekli (2) sayılı tablo |
| SGK işveren payı | %21,75 (indirimle %19,75 veya %16,75) | 5510 sayılı Kanun m. 81 |
| İşsizlik sigortası işveren payı | %2 | 4447 sayılı Kanun m. 49 |
SGK primi ve işsizlik sigortası işçi payı
SGK primi işçi payı yüzde 14’tür ve dokuz puanlık malullük, yaşlılık ve ölüm sigortası ile beş puanlık genel sağlık sigortası priminden oluşur. İşsizlik sigortası işçi payı ise yüzde 1’dir. İkisi birlikte brüt ücretin yüzde 15’ini oluşturur. 50.000 TL brüt ücrette bu tutar 7.500 TL’dir ve her ay aynıdır; yıl içinde dilim değişikliğinden etkilenmez.
SGK prim tabanı ve tavanı
Primler, prime esas kazancın alt ve üst sınırı arasında hesaplanır. Alt sınır brüt asgari ücrettir. Üst sınır 2025’te asgari ücretin 7,5 katıyken 7566 sayılı Kanun’la 5510 sayılı Kanun’un 82. maddesinde yapılan değişiklikle 2026’dan itibaren 9 katına çıkarılmıştır; aylık tavan 297.270 TL’dir. Brüt ücret bu tutarı aşarsa prim tavan üzerinden kesilir, aşan kısımdan prim alınmaz.
Tavanın üzerindeki ücretlerde prim kesintisi sabitlendiği için gelir vergisi matrahı büyür. 400.000 TL brüt ücretli bir çalışanın SGK ve işsizlik primi 297.270 TL üzerinden 44.590,50 TL olarak kesilir. Matrah 355.409,50 TL olur ve vergi dilimine bu tutar üzerinden girilir. Yüksek ücretlerde netten brüte hesaplamanın sapmasının başlıca nedeni, tavanın dikkate alınmamasıdır.
Gelir vergisi dilimleri ve kümülatif matrah
Ücretlerde gelir vergisi, yılbaşından itibaren biriken kümülatif matraha göre hesaplanır. 2026 ücret tarifesinde ilk 190.000 TL yüzde 15, 400.000 TL’ye kadar yüzde 20, 1.500.000 TL’ye kadar yüzde 27, 5.300.000 TL’ye kadar yüzde 35, fazlası yüzde 40 vergilendirilir. Biriken matrah dilim sınırını geçtiğinde net ücret düşer.
| Kümülatif matrah (ücret gelirleri) | Oran | Dilim sonuna kadar vergi |
|---|---|---|
| 190.000 TL’ye kadar | %15 | 28.500 TL |
| 190.000 – 400.000 TL | %20 | 70.500 TL |
| 400.000 – 1.500.000 TL | %27 | 367.500 TL |
| 1.500.000 – 5.300.000 TL | %35 | 1.697.500 TL |
| 5.300.000 TL’den fazlası | %40 | — |
Tarife, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 332 seri numaralı Gelir Vergisi Genel Tebliği ile belirlenmiştir. Ücret gelirlerinde üçüncü dilim 1.500.000 TL’ye kadar uzanır; ücret dışı gelirlerde bu sınır daha düşüktür. Bordro hesabında yalnız ücret tarifesi kullanılır.
Kümülatif matrah nedir?
Kümülatif matrah, aynı işverenden yıl başından içinde bulunulan aya kadar alınan ücretlerin gelir vergisi matrahlarının toplamıdır. Her ay bordroda yeni matrah bu toplama eklenir ve vergi, eklenen kısmın düştüğü dilimin oranıyla hesaplanır. Bir ayın matrahı iki dilime bölünüyorsa vergi de iki oranla ayrı ayrı hesaplanır.
Kümülatif matrah her takvim yılı başında sıfırlanır. 50.000 TL brüt ücrette aylık matrah 42.500 TL’dir; Nisan sonunda toplam 170.000 TL’ye ulaşır, Mayıs’ta 190.000 TL sınırı aşılır. Bu yüzden Mayıs ayının vergisi kısmen yüzde 15, kısmen yüzde 20 oranıyla hesaplanır ve net ücret 40.207,53 TL’den 39.082,53 TL’ye iner.
Net maaş neden her ay düşüyor?
Brüt ücret değişmediği hâlde net ücretin yıl içinde azalmasının nedeni, kümülatif matrahın üst dilimlere geçmesidir. Bu azalma çoğunlukla yılın ikinci yarısında hissedilir. Ancak her ay düşüş olmaz; dilim geçişi yaşanmayan aylarda net ücret sabit kalır. Asgari ücret istisnasının arttığı Temmuz ve Ağustos aylarında ise net ücret geçici olarak yükselebilir.
50.000 TL brüt ücretin 2026 yılı neti şöyle ilerler: Ocak-Nisan 40.207,53 TL, Mayıs 39.082,53 TL, Haziran 38.082,53 TL, Temmuz 38.408,95 TL, Ağustos-Eylül 39.486,30 TL, Ekim 37.736,30 TL, Kasım-Aralık 36.511,30 TL. Yıllık net toplam 466.135,62 TL’dir. Ağustos’taki artış, istisnanın da yüzde 20 dilimine geçmesinden kaynaklanır.
Yılın ikinci yarısında maaşım neden düşüyor?
İkinci yarıda düşüşün sebebi, biriken matrahın genellikle Haziran’dan sonra yüzde 20 veya yüzde 27 dilimine ulaşmasıdır. Yeni yılın Ocak ayında kümülatif matrah sıfırlandığı için net ücret yeniden yükselir. Bu artış zam değildir; yalnızca verginin yeniden yüzde 15’ten başlamasının sonucudur. Ücret artışı görüşülürken bu durum hesaba katılmalıdır.
Asgari ücret istisnası nasıl uygulanır?
Asgari ücret istisnası, asgari ücretin gelir vergisi ve damga vergisinin her ücretlinin vergisinden düşülmesidir. Asgari ücretli hiç vergi ödemez; daha yüksek ücretlide yalnız asgari ücreti aşan kısım vergilendirilmiş olur. Gelir vergisi istisnası Ocak-Haziran 4.211,33 TL, Temmuz 4.537,75 TL, Ağustos-Aralık 5.615,10 TL’dir; damga vergisi istisnası 250,70 TL’dir.
Gelir vergisi istisnasının dayanağı Gelir Vergisi Kanunu’nun 23. maddesinin 18 numaralı bendidir. İstisna tutarı, asgari ücretin aylık gelir vergisi matrahı olan 28.075,50 TL’nin, asgari ücretlinin kendi kümülatif matrahına göre hesaplanan vergisidir. Asgari ücretlinin matrahı Temmuz’da 190.000 TL sınırını geçtiği için istisna da Temmuz’da kısmen, Ağustos’tan itibaren tamamen yüzde 20 dilimiyle hesaplanır.
İstisna, hesaplanan gelir vergisini aşamaz. Engellilik indirimi kullanan ya da yıl içinde işe başlayıp matrahı düşük kalan bir çalışanda hesaplanan vergi istisnadan az olabilir; bu durumda gelir vergisi sıfır olur, fakat aradaki fark iade edilmez ve sonraki aylara aktarılmaz. Damga vergisi istisnası da aynı şekilde, brüt ücretin damga vergisini aşmamak üzere uygulanır.
Asgari ücretin net ve brüt dökümü
2026 asgari ücretinde brüt 33.030,00 TL’den 4.624,20 TL SGK primi ve 330,30 TL işsizlik primi kesilir; gelir vergisi matrahı 28.075,50 TL olur. Hesaplanan 4.211,33 TL gelir vergisi ve 250,70 TL damga vergisi istisnayla tamamen silinir. Net asgari ücret bu yüzden yıl boyunca 28.075,50 TL’dir; asgari ücretlinin neti dilim geçişinden etkilenmez. İşverene maliyeti, imalat dışı işyerinde 2 puanlık indirimle 40.214,03 TL’dir.
AGİ hâlâ uygulanıyor mu?
Asgari geçim indirimi 1 Ocak 2022’den itibaren uygulanmamaktadır; yerini asgari ücret istisnası almıştır. Bu nedenle medeni durum, eşin çalışıp çalışmaması ve çocuk sayısı 2026 bordrosunda net ücreti etkilemez. Eski tarihli dava hesaplarında ise AGİ ayrı bir kalem olarak karşımıza çıkar ve netten brüte çevirmede ayrıca dikkate alınması gerekir.
Netten brüte hesaplama örnekleri: net kaç brüt?
Aynı net ücret için gereken brüt tutar aya göre değişir. 2026 yılında 30.000 TL net için Ocak’ta 35.721,94 TL, 50.000 TL net için 63.697,48 TL, 100.000 TL net için 133.636,35 TL brüt gerekir. Aşağıdaki tablo, normal sigortalı ve engellilik indirimi olmayan bir çalışan için Ocak, Temmuz ve Aralık değerlerini göstermektedir.
| Net ücret | Ocak brütü | Temmuz brütü | Aralık brütü | Yıllık brüt toplam |
|---|---|---|---|---|
| 28.075,50 TL | 33.030,00 TL | 33.030,00 TL | 33.030,00 TL | 396.360,00 TL |
| 30.000 TL | 35.721,94 TL | 36.912,96 TL | 35.892,08 TL | 430.705,01 TL |
| 35.000 TL | 42.715,82 TL | 44.930,24 TL | 47.534,21 TL | 524.726,86 TL |
| 40.000 TL | 49.709,72 TL | 52.366,19 TL | 55.692,02 TL | 622.620,59 TL |
| 45.000 TL | 56.703,60 TL | 59.802,13 TL | 63.849,82 TL | 720.514,21 TL |
| 50.000 TL | 63.697,48 TL | 67.238,07 TL | 72.007,64 TL | 818.407,86 TL |
| 60.000 TL | 77.685,26 TL | 90.081,00 TL | 88.323,23 TL | 1.014.195,10 TL |
| 75.000 TL | 98.666,92 TL | 114.554,42 TL | 112.796,66 TL | 1.307.876,15 TL |
| 100.000 TL | 133.636,35 TL | 155.343,44 TL | 157.658,69 TL | 1.801.417,43 TL |
| 150.000 TL | 203.575,23 TL | 236.921,48 TL | 264.510,09 TL | 2.902.516,66 TL |
| 200.000 TL | 276.673,41 TL | 348.991,10 TL | 347.314,05 TL | 3.934.260,17 TL |
Tablodaki bazı satırlarda Aralık brütünün Temmuz brütünden düşük olması bir hata değildir. Temmuz’da çalışanın kendi matrahı üst dilimdeyken istisna hâlâ büyük ölçüde yüzde 15 üzerinden hesaplanır; Ağustos’tan itibaren istisna da yüzde 20’ye geçer ve vergiden daha fazla tutar düşülür. Bu nedenle aynı net için gereken brüt Ağustos’ta bir miktar geriler.
35.000 TL net maaşın brütü ne kadar?
35.000 TL net ücret, Ocak 2026’da 42.715,82 TL brüte karşılık gelir. Bu brütten 5.980,21 TL SGK primi ve 427,16 TL işsizlik primi kesilir; 36.308,45 TL matraha 5.446,27 TL gelir vergisi hesaplanır, 4.211,33 TL istisna düşülünce 1.234,94 TL ödenir. Damga vergisi 73,51 TL’dir. İşveren maliyeti 52.006,51 TL olur. Aynı net için Aralık’ta 47.534,21 TL brüt gerekir.
Yüksek net maaşta dilim geçişi: 200.000 TL örneği
200.000 TL net ücret için Ocak’ta 276.673,41 TL brüt yeterliyken Temmuz’da 348.991,10 TL brüt gerekir. Bu düzeyde iki etki birlikte çalışır: kümülatif matrah daha Ocak’ta yüzde 20, Şubat’ta yüzde 27, Haziran’da yüzde 35 dilimine geçer; brüt ücret Şubat’tan itibaren 297.270 TL tavanını aştığı için prim kesintisi sabitlenir. Yıllık brüt toplam 3.934.260,17 TL’ye ulaşır. Yüksek net ücret taahhüdü, işveren için yıl içinde hızla artan bir maliyet anlamına gelir.
Brütten nete hesaplama örnekleri: brüt kaç net?
Brüt ücret sabit kaldığında net ücret yıl içinde azalır. 2026 yılında 40.000 TL brüt Ocak’ta 33.058,43 TL, 50.000 TL brüt 40.207,53 TL, 100.000 TL brüt 75.953,03 TL net eder. Aralık’ta aynı brütler sırasıyla 32.202,20 TL, 36.511,30 TL ve 67.156,80 TL nete iner. Tablo normal sigortalı çalışan içindir.
| Brüt ücret | Ocak neti | Haziran neti | Aralık neti | Yıllık net toplam | Aylık işveren maliyeti |
|---|---|---|---|---|---|
| 33.030 TL | 28.075,50 TL | 28.075,50 TL | 28.075,50 TL | 336.906,00 TL | 40.214,03 TL |
| 40.000 TL | 33.058,43 TL | 32.358,43 TL | 32.202,20 TL | 392.586,42 TL | 48.700,00 TL |
| 50.000 TL | 40.207,53 TL | 38.082,53 TL | 36.511,30 TL | 466.135,62 TL | 60.875,00 TL |
| 60.000 TL | 47.356,63 TL | 44.806,63 TL | 42.640,40 TL | 539.684,82 TL | 73.050,00 TL |
| 75.000 TL | 58.080,28 TL | 54.892,78 TL | 51.834,05 TL | 650.008,62 TL | 91.312,50 TL |
| 100.000 TL | 75.953,03 TL | 65.753,03 TL | 67.156,80 TL | 833.881,62 TL | 121.750,00 TL |
| 150.000 TL | 111.698,53 TL | 96.398,53 TL | 95.402,30 TL | 1.199.227,62 TL | 182.625,00 TL |
| 200.000 TL | 147.444,03 TL | 127.044,03 TL | 114.847,80 TL | 1.526.173,62 TL | 243.500,00 TL |
| 300.000 TL | 216.012,63 TL | 186.037,40 TL | 169.604,97 TL | 2.183.259,70 TL | 364.656,23 TL |
Brütten nete geçişte toplam kesinti oranı sabit değildir. Asgari ücrette kesinti yüzde 15 iken 50.000 TL brüt ücrette Ocak’ta yaklaşık yüzde 19,6, Aralık’ta yüzde 27’ye yakındır. 300.000 TL brüt ücrette Aralık’ta kesinti yüzde 43’ü aşar. “Brütün yüzde kaçı nete kalır?” sorusunun tek bir cevabı yoktur; ücret düzeyi ve ay birlikte belirleyicidir.
İşverene maliyet nasıl hesaplanır?
İşverene maliyet, brüt ücrete SGK işveren payı ile yüzde 2 işsizlik sigortası işveren payının eklenmesiyle bulunur. 2026’da SGK işveren payı yüzde 21,75’tir; imalat dışı işyerlerinde 2 puan, imalat sektöründe 5 puan hazine indirimi uygulanır. 50.000 TL brüt ücretin maliyeti indirimsiz 61.875 TL, imalat dışında 60.875 TL, imalatta 59.375 TL’dir.
İşveren payı, malullük, yaşlılık ve ölüm sigortası, genel sağlık sigortası ve kısa vadeli sigorta kolları primlerinden oluşur. 5510 sayılı Kanun’un 81. maddesinde düzenlenen hazine indirimi, primlerini düzenli ödeyen ve borcu bulunmayan işverenlere tanınır. 2025’te imalat dışı işyerlerinde 4 puan olan indirim 2026 Ocak ayından itibaren 2 puan olarak uygulanmaya başlamıştır.
Prim tavanı işveren maliyetini de sınırlar. 400.000 TL brüt ücretli bir çalışan için işveren primleri 297.270 TL üzerinden hesaplanır. Bu nedenle çok yüksek ücretlerde işveren maliyetinin brüte oranı düşer. Bölgesel teşvikler, genç ve kadın istihdamı ya da engelli çalıştırma gibi başka teşvikler maliyeti daha da azaltabilir; bunlar araca dâhil edilmemiştir ve dosyaya göre ayrıca hesaplanmalıdır.
Emekli çalışanın maaşı nasıl hesaplanır?
Emekli olup çalışmaya devam eden işçinin brüt ücretinden yüzde 14 SGK primi yerine yüzde 7,5 sosyal güvenlik destek primi kesilir; işsizlik sigortası primi kesilmez. Gelir vergisi ve damga vergisi normal çalışandaki gibi hesaplanır. Bu yüzden aynı brüt ücretle emekli çalışanın neti daha yüksek, işverene maliyeti de farklı olur.
Sosyal güvenlik destek primi 5510 sayılı Kanun’un 30. maddesinde düzenlenmiştir. Emekli çalışanın işveren payı toplamı yaygın olarak yüzde 24,75 olarak uygulanır ve hazine indirimi bu prime uygulanmaz. 50.000 TL brüt ücretli emekli çalışanın Ocak 2026 neti 43.395,03 TL, işverene maliyeti 62.375 TL’dir. Normal sigortalıda aynı brütün neti 40.207,53 TL’dir.
Emekli çalışan için netten brüte hesaplamada da kesinti tabanı değişir. Matrah daha yüksek kaldığı için kümülatif dilim geçişi daha erken yaşanır. Araçta “Emekli çalışan” seçeneği işaretlendiğinde hem işçi kesintileri hem işveren maliyeti bu esasa göre hesaplanır.
Engellilik indirimi net ücreti nasıl etkiler?
Engellilik indirimi, engelli çalışanın aylık gelir vergisi matrahından derecesine göre sabit bir tutarın düşülmesidir. 2026’da indirim birinci derecede 12.000 TL, ikinci derecede 7.000 TL, üçüncü derecede 3.000 TL’dir. İndirim vergiden değil matrahtan düşüldüğü için net ücrete etkisi, indirim tutarının çalışanın vergi oranıyla çarpımı kadardır.
İndirimin dayanağı Gelir Vergisi Kanunu’nun 31. maddesidir; tutarlar 332 seri numaralı Gelir Vergisi Genel Tebliği ile belirlenmiştir. Birinci derece en az yüzde 80, ikinci derece yüzde 60 ile 79 arası, üçüncü derece yüzde 40 ile 59 arası çalışma gücü kaybını ifade eder. İndirimden yararlanmak için vergi dairesinden alınan belgenin işverene verilmesi gerekir.
50.000 TL brüt ücretli, birinci derece engelli çalışanın Ocak neti 42.007,53 TL’dir; engelli olmayan çalışanın neti 40.207,53 TL’dir. Aradaki 1.800 TL, 12.000 TL indirimin yüzde 15’idir. Asgari ücrete yakın ücretlerde ise indirimin etkisi sınırlı kalabilir, çünkü istisna hesaplanan vergiyi zaten sıfıra indirir ve istisnanın artan kısmı iade edilmez.
Yıl içinde işe başlayanlar ve işveren değiştirenler
Yıl içinde işe başlayan ya da işveren değiştiren çalışanın kümülatif matrahı, yeni işverende sıfırdan başlar. Bu yüzden Ekim’de işe giren biri, aynı brüt ücreti Ocak’tan beri alan çalışma arkadaşından daha yüksek net alabilir. Araçta başlangıç ayı seçilerek hesap bu duruma göre yapılır.
Kümülatif matrahın yeni işverende sıfırlanması, verginin kalıcı olarak azalması anlamına gelmez. Yıl içinde birden fazla işverenden ücret alan çalışan, Gelir Vergisi Kanunu’nun 86. maddesinde belirtilen sınırlara göre yıllık beyanname vermek zorunda kalabilir. Bu durumda bordroda eksik kalan vergi, beyanname ile tamamlanır. Netten brüte anlaşma yapan işveren açısından da yeni işe başlayan çalışanın ilk aylardaki brütü düşük, sonraki aylarda yüksek olur.
İşveren değişikliği bir işyeri devri sonucunda gerçekleşiyorsa, iş sözleşmesi devralan işverene geçer ve bordro uygulamasında kümülatif matrahın devam ettirilip ettirilmeyeceği konusunda farklı uygulamalar görülebilir ve bu noktada net bir cevap yoktur; bordroda bir tutarsızlık görülürse muhasebe biriminden açıklama istenmesi yerinde olur.
Maaş net mi brüt mü kararlaştırılmalı?
Ücretin brüt mü net mi kararlaştırılacağı tarafların serbestçe belirleyebileceği bir konudur; kanun ikisinden birini zorunlu kılmaz. Brüt ücrette vergi dilimi artışının yükü işçiye, net ücrette ise işverene kalır. Sözleşmede hangi tutarın esas alındığı açıkça yazılmazsa uyuşmazlık çıkar ve ispat yükü gündeme gelir.
Türkiye’deki bordro uygulamasının çıkış noktası brüt ücrettir. Gelir vergisi ve primler brüt üzerinden hesaplanır, kıdem ve ihbar tazminatı gibi alacaklar da giydirilmiş brüt ücret üzerinden belirlenir. Bu nedenle iş ilanında veya görüşmede yalnızca net tutar konuşulmuşsa, sözleşmeye bu tutarın hangi ay için ve hangi varsayımla verildiği yazılmalıdır. Aksi hâlde Temmuz’da düşen net ücret, işçi açısından ücretin indirildiği izlenimini yaratır.
Net ücret anlaşmasında vergi artışını kim üstlenir?
Ücret net olarak kararlaştırılmışsa işveren, her ay o net tutarı ödemeyi üstlenmiş sayılır. Kümülatif matrahın üst dilime geçmesiyle artan vergi, brüt ücretin yükseltilmesiyle karşılanır ve bu fark işverene aittir. Uygulamada ve öğretide genel kabul bu yöndedir. Yargıtay 9. Hukuk Dairesi, E. 2015/20899, K. 2018/14322 sayılı ve 02.07.2018 tarihli kararında, iş sözleşmesinde aylık ücretin net olarak kararlaştırıldığını tespit etmiş ve hesaplamanın taraflarca kararlaştırılan bu ücret üzerinden yapılması gerektiğini belirterek yerel mahkeme kararını bozmuştur.
Net ücret anlaşmasının işveren açısından riski, maliyetin yıl içinde artmasıdır. 50.000 TL net ücret için yıllık brüt toplam 818.407,86 TL’dir; Ocak brütü on iki ayla çarpılarak bulunan 764.369,76 TL’nin 54.000 TL’den fazla üzerindedir. Bütçe planlaması Ocak bordrosuna göre yapılırsa yıl sonunda ciddi bir fark çıkar.
Net ücretliye zam yapılırsa brüt nasıl belirlenir?
Net ücretli çalışana zam yapıldığında yeni net tutar belirlenir ve brüt, o ayın kümülatif matrahı esas alınarak yeniden hesaplanır. Zammın netten mi brütten mi yapıldığı da sözleşmede yazılmalıdır. Yüzde 20 brüt zam ile yüzde 20 net zam aynı sonucu vermez; kümülatif dilimler nedeniyle net zammın işverene maliyeti daha yüksek olur.
Sözleşmede brüt ve net tutar çelişirse
Sözleşmede brüt ve net tutar birlikte yazılmış ve bunlar birbiriyle uyuşmuyorsa, hangi tutarın esas alınacağı sözleşmenin bütününe göre belirlenir. Yargıtay 9. Hukuk Dairesi, E. 2012/3255, K. 2014/17162 sayılı ve 27.05.2014 tarihli kararında brüt ücret ile birlikte yazılan net ücretin hataya dayalı olduğunu kabul etmiştir. Kararda net tutarın asgari ücretin altında kaldığına dikkat çekilerek “yasal olarak asgari ücretin altına ücret ödenmesi mümkün değildir. Bu nedenle 780,00 TL bürüt ücret esas alınmalıdır.” denilmiştir.
Aynı kararda, sözleşmedeki ücretin eksik ödenmesine dayanan feshin haklı olduğu ve kıdem tazminatı ile ücret farkının kabul edilmesi gerektiği belirtilmiştir. Kararlaştırılan ücretin eksik ödenmesi, 4857 sayılı İş Kanunu’nun 24. maddesinin II/e bendi uyarınca işçiye haklı fesih imkânı verir. Ücretin indirilmesi ya da eksik ödenmesi karşısında izlenecek yol, maaşın düşürülmesi hâlinde haklı fesih ve tazminat başlığı altında ayrıca incelenmiştir.
Bordro, ücret hesap pusulası ve eksik ödeme
İşveren, ücret ödemelerinde işçiye ödeme gününü, ücretin hesabını ve kesintileri gösteren bir ücret hesap pusulası vermek zorundadır. Bu yükümlülük 4857 sayılı İş Kanunu’nun 37. maddesinde düzenlenmiştir. Bordrodaki brüt ücretin banka hesabına yatan tutarla uyuşup uyuşmadığı, brütten nete hesaplama yapılarak kolayca denetlenebilir.
Bordroda brüt ücret yüksek gösterilip hesaba daha düşük bir tutar yatıyorsa, ya kesintiler hatalıdır ya da bordro gerçeği yansıtmamaktadır. Tersine, hesaba bordrodaki netten fazla para yatıyorsa ücretin bir kısmının bordro dışı ödendiği düşünülebilir. Bordro dışı ödemenin ve gerçek ücretin nasıl ispat edildiği, bordro hilesi ve ücretin tespiti yazısında ele alınmıştır.
İş Kanunu’nun 34. maddesine göre ücreti ödeme gününden itibaren yirmi gün içinde mücbir bir neden dışında ödenmeyen işçi, iş görme borcunu yerine getirmekten kaçınabilir. Ücretin geç ya da eksik ödenmesinin fesih açısından sonuçları maaşın geç ödenmesi ve haklı fesih başlığı altında incelenmiştir.
Bordrodaki tutarların tutarlı olup olmadığının denetimi, çoğu zaman yıllara yayılan bir ücret farkı hesabı gerektirir. Kendi bordronuzda açıklanamayan bir fark varsa ve bunun hukuki sonuçlarını değerlendirmek isterseniz iletişime geçebilirsiniz.
Kıdem, ihbar ve fazla mesai hangi ücretten hesaplanır?
Kıdem tazminatı, ihbar tazminatı, fazla çalışma ücreti, yıllık izin ücreti ve hafta tatili gibi işçilik alacakları brüt ücret üzerinden hesaplanır. Kıdem ve ihbar tazminatında brüt ücrete düzenli ek ödemeler eklenerek giydirilmiş ücret bulunur. Net ücret biliniyorsa önce brüte çevrilmesi gerekir; net tutar doğrudan hesaba konulmaz.
Kıdem tazminatından yalnız damga vergisi kesilir; ihbar tazminatından ise gelir ve damga vergisi kesilir, SGK primi alınmaz. Fazla çalışma ve izin ücretinde ise normal ücret gibi bütün kesintiler uygulanır. Tazminat hesabının ayrıntıları ve 2026 kıdem tavanı kıdem ve ihbar tazminatı hesaplama yazısında, aracıyla birlikte anlatılmıştır.
Dava açılırken alacak kalemlerinin brüt mü net mi istendiğinin dilekçede belirtilmesi önemlidir. Kısmi veya belirsiz alacak davasında talep edilen tutarın niteliği, harç ve faiz hesabını da etkiler. Kalem kalem dilekçe yazımı iş davası kısmi dava dilekçe örneği yazısında gösterilmiştir.
Mahkemede netten brüte çevirme: Yargıtay kararları
İşçilik alacağı davalarında işçi çoğu zaman yalnız eline geçen net ücreti bilir. Bilirkişi bu tutarı ilgili dönemin oranlarıyla brüte çevirir ve hüküm brüt üzerinden kurulur. Yargıtay, netten brüte çevirmenin hatalı yapılmasını bozma sebebi saymakta, bozmadan sonra uygulanacak oranlarda da usuli kazanılmış hakkı gözetmektedir.
Yargıtay 22. Hukuk Dairesi, E. 2016/20670, K. 2019/18622 sayılı ve 10.10.2019 tarihli kararında, net ücretten hareketle brüt ücretin belirlendiği bir bilirkişi raporunu incelemiştir. Raporda asgari geçim indirimi mahsup edilerek brüt ücret bulunmuş, ancak Daire “raporda netten brüte çevirme işleminin hatalı olarak yapıldığı anlaşılmaktadır.” tespitinde bulunmuştur. Banka kayıtlarındaki ödemeler ile raporda esas alınan tutarın çeliştiği de vurgulanmış ve “Davacının ücretinin tereddüde yer vermeyecek şekilde belirlenmesi ve talep aşımı olmamasına da özen gösterilerek hesaplama yapılması gerekmektedir.” denilmiştir.
Yargıtay 9. Hukuk Dairesi, E. 2014/13889, K. 2014/15628 sayılı ve 13.05.2014 tarihli kararında, bozma kararını yalnız davalı temyiz ettiği için çevirme oranlarında davalı lehine usuli kazanılmış hak oluştuğunu kabul etmiştir: “tüm hesaplamalarda netten brüte çevirmeye yönelik tüm oranlar açısından davalı lehine usuli kazanılmış hak oluşmakla, mahkemece yeni bulunan miktarların brütten nete çevrilmesi sırasında aynı oranlar kullanılmalıdır.” Bozmadan sonra alınan yeni raporda farklı vergi oranı kullanılması bu nedenle hatalıdır.
Yargıtay 9. Hukuk Dairesi, E. 2022/7878, K. 2022/10728 sayılı ve 28.09.2022 tarihli kararında, yurt dışında net döviz ücretle çalışan işçinin davasında uyuşmazlığın diğer konularının yanında “ücretin ispatı ve brütleştirilmesi” noktasında toplandığını belirtmiş ve Bölge Adliye Mahkemesi kararını onamıştır. Kararda işverenin, bilirkişinin ücreti netten brüte çevirirken hata yaptığı yönündeki itirazı da incelenmiştir.
Hükmün brüt mü net mi kurulduğu da infazı etkiler. Yargıtay 9. Hukuk Dairesi, E. 2017/12780, K. 2019/21081 sayılı ve 27.11.2019 tarihli kararında, hüküm altına alınan yol ücretinin net, diğer alacakların brüt olduğu ve “yasal kesintilerin infazda dikkate alınacağının” anlaşıldığı açıklamasıyla kararı onamıştır. Brüt hükmedilen alacakta vergi ve prim kesintisi ödeme aşamasında yapılır; net hükmedilen alacaktan ayrıca kesinti yapılmaz. Kıdem, ihbar, fazla çalışma ve izin alacaklarından hangisine hangi kesintinin uygulandığını ve bunları kalem kalem çeviren aracı işçilik alacaklarında netten brüte çevirme yazısında topladım.
Bu kararlar, dava hesabında netten brüte çevirmenin bir ayrıntı değil, sonucu doğrudan değiştiren bir işlem olduğunu göstermektedir. Eski yıllara ait bir alacakta o yılın asgari geçim indirimi, vergi dilimleri ve prim oranları kullanılmalıdır; 2026 oranlarıyla geçmiş dönemin brütü bulunamaz. Bilirkişi raporuna itiraz edilirken çevirmenin hangi oranlarla yapıldığı ayrıca denetlenmelidir. Dava aşamasındaki hesapların denetimi dosyaya özgüdür; somut durumunuz için değerlendirme yapılması gerekir, iletişime geçebilirsiniz.
Netten brüte hesaplama hangi durumlarda gerekir?
Netten brüte hesaplama, iş teklifinde net ücret konuşulduğunda, işverenin bütçe ve maliyet planlamasında, net ücretli sözleşmeye zam yapılırken, tazminat ve işçilik alacağı davalarında ve kredi ya da nafaka gibi gelir tespitlerinde gerekir. Her durumda hangi ayın ve hangi varsayımın esas alındığı açıkça belirtilmelidir.
Hesaplama aracını kimler kullanır sorusunun cevabı da bu ihtiyaçlardan çıkar: iş teklifi değerlendiren adaylar, bordrosunu denetlemek isteyen çalışanlar, personel maliyetini planlayan işverenler, muhasebe birimleri ve dava hesabı yapan avukatlar ile bilirkişiler. Aynı net ücretin on iki ay boyunca hangi brüte karşılık geldiğini gösteren döküm, özellikle net ücret taahhüdü veren işverenler için yol göstericidir.
İş değiştirirken yeni işverenin teklif ettiği brüt ücretin hangi nete karşılık geldiği, mevcut ücretle karşılaştırma yapılarak değerlendirilmelidir. Yalnız Ocak neti değil, yıllık net toplam da karşılaştırılmalıdır. İşe başlatmama tazminatı gibi ücret esaslı tazminatlarda da çıkış noktası brüt ücrettir; bu tazminatın kaç aylık ücret üzerinden hesaplandığı işe başlatmama tazminatı yazısında açıklanmıştır.
Net ücretini bilen ancak bordrosuna ulaşamayan işçi, araçla brüt ücretini yaklaşık olarak bulabilir. Bulunan tutarın asgari ücretin altında kalması, sigortanın eksik ücretle bildirildiğine işaret edebilir. Bu durumda SGK hizmet dökümündeki prime esas kazanç ile hesaplanan brüt karşılaştırılmalıdır.
Netten brüte hesaplama yaparken sık yapılan hatalar
Netten brüte hesaplamada en sık yapılan hatalar, sabit çarpan kullanmak, kümülatif matrahı yok saymak, asgari ücret istisnasını unutmak, SGK tavanını hesaba katmamak ve eski yılların AGİ’sini yeni yıla taşımaktır. Bu hataların her biri, özellikle yüksek ücretlerde ve yılın ikinci yarısında binlerce liralık sapma yaratır.
- Tek oranla hesap: Net ücreti 0,85’e bölmek gelir vergisini tamamen dışarıda bırakır.
- Kümülatif matrahı sıfır kabul etmek: Yılın her ayını Ocak gibi hesaplamak, ikinci yarıda brütü olduğundan düşük gösterir.
- İstisnayı düşmemek: 2022’den sonraki bordrolarda asgari ücret istisnası düşülmezse net ücret olduğundan düşük çıkar.
- İstisnayı tek tutar sanmak: Gelir vergisi istisnası Temmuz ve Ağustos’ta artar; yıl boyunca aynı tutarı kullanmak sonucu bozar.
- Tavanı unutmak: 297.270 TL’nin üzerindeki ücretlerde prim tavan üzerinden kesilir.
- Emekliyi normal sigortalı gibi hesaplamak: Emekli çalışanda SGDP kesilir, işsizlik primi kesilmez.
- Yanlış yılın oranlarını kullanmak: Dava hesabında alacağın ait olduğu yılın oranları uygulanmalıdır.
Aracın sonucu bordroyla birkaç kuruş farklı çıkabilir. Bunun nedeni, bordro programlarının ara toplamları farklı aşamalarda yuvarlamasıdır. Bu düzeyde farklar hesaplamanın doğruluğunu etkilemez. Daha büyük bir fark varsa bordroda ek ödeme, ikramiye, fazla çalışma, avans kesintisi veya özel sigorta gibi kalemlerin bulunup bulunmadığına bakılmalıdır.
Net maaşı yasal yoldan artırmanın yolları
Brüt ücret aynı kalırken net ücreti yasal yoldan artırmanın başlıca yolları, engellilik indiriminden yararlanmak, vergiden istisna sosyal hakları kullanmak ve şahıs sigortası primlerini Gelir Vergisi Kanunu m. 63’teki sınırlar içinde matrahtan indirmektir. Bu imkânların kapsamı ve sınırları Gelir Vergisi Kanunu’nda ayrıca düzenlenmiştir.
Yemek bedeli ve toplu taşıma yardımı gibi bazı ödemeler, kanunda belirtilen günlük tutarlara kadar gelir vergisinden istisnadır. Bu ödemeler ücrete eklenerek değil, ayrı bir sosyal hak olarak verildiğinde çalışanın vergi yükü azalır. İstisna tutarları her yıl değiştiği için uygulamadan önce güncel tutarlar muhasebe biriminden teyit edilmelidir; bu yazıda doğrulanmamış tutarlara yer verilmemiştir.
Yasal olmayan yollar ise çalışana ciddi zarar verir. Ücretin bir kısmının bordro dışında elden ödenmesi kısa vadede neti artırır gibi görünse de emeklilik, işsizlik ödeneği, kıdem tazminatı ve rapor parası gibi bütün haklar düşük bildirilen ücret üzerinden hesaplanır. Ücretin gerçeğe uygun bildirilmesi çalışanın uzun vadeli yararınadır.
Hesaplamanın kesinliği ve sınırları
Araç, 2026 yılı için yürürlükteki oranları ve istisnaları esas alır; sabit ücretli bir çalışanın bordrosunu kuruş düzeyine kadar yakalar. Ek ödeme, ikramiye, fazla çalışma, kısmi süreli çalışma, eksik gün, bölgesel teşvik ve özel sigorta gibi kalemler bulunan bordrolarda ise sonuç yaklaşık bir değer olarak kabul edilmelidir.
Asgari ücretin yıl içinde değiştirilmesi hâlinde istisna, taban ve tavan tutarları da değişir. 2026 için ara artış yapılmamış olup araç 33.030 TL brüt asgari ücreti esas almaktadır. Oranlarda bir değişiklik olduğunda araç da güncellenir. Geçmiş yıllara ait hesaplarda bu araç kullanılmamalı, ilgili yılın parametreleriyle ayrı hesap yapılmalıdır.
Hesaplama tamamen tarayıcıda yapılır, girilen ücret bilgisi hiçbir yere gönderilmez ve kaydedilmez. Sonuçların hukuki bir uyuşmazlıkta delil olarak kullanılması düşünülüyorsa bordro, banka kayıtları ve SGK hizmet dökümüyle birlikte değerlendirilmesi gerekir.
Netten brüte ve brütten nete hesaplama hakkında 50 soru
Uygulamada ücretin netten brüte ve brütten nete çevrilmesi konusunda en sık karşılaşılan sorular ve bunlara ilişkin cevaplar aşağıda yer almaktadır. Sorular; asgari ücret, vergi dilimleri, SGK tavanı, istisnalar, emekli ve engelli çalışanlar, işveren maliyeti, net ücret anlaşmaları ve dava hesapları sırasıyla ele alınacak biçimde düzenlenmiştir.
1. Netten brüte maaş nasıl hesaplanır?
Netten brüte maaş deneme yoluyla hesaplanır. Bir brüt tutar varsayılır, bu tutardan SGK ve işsizlik primi, gelir vergisi ve damga vergisi düşülerek net bulunur ve sonuç hedef nete eşitlenene kadar brüt değiştirilir. Gelir vergisi Gelir Vergisi Kanunu m. 103’teki kümülatif tarifeye göre alındığı için tek formül yoktur.
2. Brütten nete maaş nasıl hesaplanır?
Brüt ücretten yüzde 14 SGK primi ve yüzde 1 işsizlik primi düşülür, kalan matraha kümülatif tarifeyle gelir vergisi uygulanır ve brütün binde 7,59’u damga vergisi olarak alınır. Asgari ücret istisnaları vergiden indirildikten sonra kalan tutar net ücrettir.
3. 2026 asgari ücret net ve brüt ne kadar?
2026 yılında brüt asgari ücret 33.030 TL, net asgari ücret 28.075,50 TL’dir. Asgari ücretten yalnız SGK ve işsizlik primi kesilir; gelir vergisi ve damga vergisi istisna nedeniyle sıfırdır.
4. 2026 yılında asgari ücrete ara zam yapıldı mı?
Hayır, 2026 yılında asgari ücrete ara zam yapılmamıştır. Yıl boyunca 33.030 TL brüt asgari ücret uygulanmaktadır; araç da bu tutarı esas alır.
5. Net maaştan brüt maaşı bulmanın formülü var mı?
Tek bir formül yoktur. Gelir vergisi beş dilimli ve kümülatif olduğu, asgari ücret istisnası da aya göre değiştiği için brüt, ancak deneme ya da Excel’deki Hedef Ara gibi yöntemlerle bulunur.
6. Net maaşı 0,85’e bölerek brüt bulunabilir mi?
Hayır, bu yöntem yanlıştır. 35.000 TL net için 0,85’e bölme 41.176 TL verir; doğru Ocak 2026 brütü 42.715,82 TL’dir. Çarpan yöntemi gelir vergisini ve istisnayı dikkate almaz.
7. 30.000 TL net kaç brüt eder?
30.000 TL net, Ocak 2026’da 35.721,94 TL brüte karşılık gelir. Temmuz’da 36.912,96 TL, Aralık’ta 35.892,08 TL brüt gerekir.
8. 40.000 TL net kaç brüt eder?
40.000 TL net, Ocak 2026’da 49.709,72 TL brüte karşılık gelir. Aynı net için Temmuz’da 52.366,19 TL, Aralık’ta 55.692,02 TL brüt gerekir.
9. 50.000 TL net kaç brüt eder?
50.000 TL net, Ocak 2026’da 63.697,48 TL brüte karşılık gelir. Aralık’ta gereken brüt 72.007,64 TL’ye çıkar; yıllık brüt toplam 818.407,86 TL’dir.
10. 100.000 TL net kaç brüt eder?
100.000 TL net, Ocak 2026’da 133.636,35 TL brüte karşılık gelir. Temmuz’da 155.343,44 TL, Aralık’ta 157.658,69 TL brüt gerekir.
11. 50.000 TL brüt kaç net eder?
50.000 TL brüt, Ocak 2026’da 40.207,53 TL net eder. Kümülatif matrah arttıkça net azalır ve Aralık’ta 36.511,30 TL’ye iner.
12. 100.000 TL brüt kaç net eder?
100.000 TL brüt, Ocak 2026’da 75.953,03 TL net eder. Haziran’da 65.753,03 TL, Aralık’ta 67.156,80 TL net kalır.
13. Net maaşım neden her ay aynı değil?
Gelir vergisi yılbaşından biriken kümülatif matraha göre hesaplandığı için matrah üst dilime geçtiğinde net ücret azalır. Asgari ücret istisnasının Temmuz ve Ağustos’ta artması da neti etkiler.
14. Yılın ikinci yarısında maaşım neden düşüyor?
Biriken matrah genellikle Haziran’dan sonra yüzde 20 veya yüzde 27 dilimine geçtiği için vergi artar ve net ücret düşer. Ocak’ta kümülatif matrah sıfırlandığı için net yeniden yükselir.
15. Kümülatif vergi matrahı nedir?
Kümülatif vergi matrahı, aynı işverenden yılbaşından o aya kadar alınan ücretlerin gelir vergisi matrahlarının toplamıdır. Her ayın vergisi, o ayın matrahının bu toplama eklendiği dilime göre hesaplanır.
16. 2026 gelir vergisi dilimleri nelerdir?
2026 ücret tarifesinde 190.000 TL’ye kadar yüzde 15, 400.000 TL’ye kadar yüzde 20, 1.500.000 TL’ye kadar yüzde 27, 5.300.000 TL’ye kadar yüzde 35, fazlası yüzde 40 uygulanır. Tarife 332 seri numaralı Gelir Vergisi Genel Tebliği ile belirlenmiştir.
17. SGK işçi payı yüzde kaçtır?
SGK primi işçi payı yüzde 14’tür; dokuz puanı malullük, yaşlılık ve ölüm sigortası, beş puanı genel sağlık sigortası primidir. Oran 5510 sayılı Kanun m. 81’de düzenlenmiştir.
18. İşsizlik sigortası işçi payı ne kadar?
İşsizlik sigortası işçi payı brüt ücretin yüzde 1’idir. İşveren ayrıca yüzde 2 öder. Oranlar 4447 sayılı İşsizlik Sigortası Kanunu m. 49’da yer alır.
19. 2026 SGK prim tavanı ne kadar?
2026 yılında prime esas kazanç üst sınırı aylık 297.270 TL’dir. 7566 sayılı Kanun ile tavan asgari ücretin 7,5 katından 9 katına çıkarılmıştır.
20. SGK prim tabanı ne kadar?
2026 yılında prime esas kazanç alt sınırı brüt asgari ücret olan 33.030 TL’dir. Tam süreli çalışanın primi bu tutarın altında bildirilemez.
21. Maaşım SGK tavanını aşarsa ne olur?
Brüt ücret 297.270 TL’yi aşarsa SGK ve işsizlik primi yalnız 297.270 TL üzerinden kesilir. Aşan kısımdan prim alınmaz, ancak gelir vergisi ve damga vergisi brütün tamamı üzerinden hesaplanır.
22. Damga vergisi oranı nedir?
Ücretlerde damga vergisi binde 7,59’dur ve brüt ücret üzerinden alınır. Asgari ücrete isabet eden 250,70 TL damga vergisi istisna olarak düşülür.
23. Damga vergisi her ay sabit mi?
Evet, brüt ücret değişmedikçe damga vergisi her ay aynıdır. Damga vergisi kümülatif hesaplanmaz ve dilim geçişinden etkilenmez.
24. Asgari ücret gelir vergisi istisnası ne kadar?
2026’da istisna Ocak-Haziran 4.211,33 TL, Temmuz 4.537,75 TL, Ağustos-Aralık 5.615,10 TL’dir. Dayanağı Gelir Vergisi Kanunu m. 23/18’dir.
25. Asgari ücret istisnası herkese uygulanır mı?
Evet, ücretinin tutarından bağımsız olarak her ücretliye uygulanır. Ancak istisna o ay hesaplanan gelir vergisini aşamaz; aşan kısım iade edilmez.
26. AGİ hâlâ uygulanıyor mu?
Hayır, asgari geçim indirimi 1 Ocak 2022’den itibaren uygulanmamaktadır. Yerini asgari ücret gelir vergisi ve damga vergisi istisnası almıştır.
27. Medeni durum ve çocuk sayısı net maaşı etkiler mi?
Hayır, 2022’den itibaren AGİ kaldırıldığı için medeni durum ve çocuk sayısı net ücreti etkilemez. Eski yıllara ait dava hesaplarında ise AGİ ayrıca dikkate alınır.
28. Brüt maaş mı net maaş mı daha yüksektir?
Brüt maaş her zaman net maaştan yüksektir. Net maaş, brütten yasal kesintiler düşüldükten sonra kalan tutardır.
29. Brütün yüzde kaçı nete kalır?
Sabit bir oran yoktur. Asgari ücrette brütün yüzde 85’i, 50.000 TL brütte Ocak’ta yaklaşık yüzde 80’i, Aralık’ta yaklaşık yüzde 73’ü nete kalır. Ücret yükseldikçe ve yıl ilerledikçe oran düşer.
30. Maaşın işverene maliyeti nasıl hesaplanır?
Brüt ücrete SGK işveren payı ve yüzde 2 işsizlik sigortası işveren payı eklenir. 2026’da SGK işveren payı yüzde 21,75’tir ve 5510 sayılı Kanun m. 81 uyarınca hazine indirimiyle düşebilir.
31. 2026’da SGK işveren payı yüzde kaç?
SGK işveren payı yüzde 21,75’tir. İmalat dışı işyerlerinde 2 puan, imalat sektöründe 5 puan hazine indirimiyle yüzde 19,75 veya yüzde 16,75’e iner; işsizlik payı yüzde 2 ayrıca ödenir.
32. Asgari ücretin işverene maliyeti ne kadar?
2026’da asgari ücretin işverene maliyeti, imalat dışı işyerinde 2 puan indirimle 40.214,03 TL’dir. İndirim uygulanmazsa maliyet daha yüksek olur.
33. Emekli çalışanın maaşından hangi kesintiler yapılır?
Emekli çalışandan yüzde 7,5 sosyal güvenlik destek primi, gelir vergisi ve damga vergisi kesilir; işsizlik primi kesilmez. SGDP 5510 sayılı Kanun m. 30’da düzenlenmiştir.
34. Emekli çalışanın net maaşı daha mı yüksek olur?
Evet, aynı brüt ücrette emekli çalışanın neti daha yüksektir. 50.000 TL brütte Ocak 2026 neti emekli için 43.395,03 TL, normal sigortalı için 40.207,53 TL’dir.
35. Engellilik indirimi 2026’da ne kadar?
2026’da aylık engellilik indirimi birinci derecede 12.000 TL, ikinci derecede 7.000 TL, üçüncü derecede 3.000 TL’dir. Tutar Gelir Vergisi Kanunu m. 31 uyarınca vergiden değil matrahtan düşülür.
36. Engelli çalışanın net maaşı ne kadar artar?
Artış, indirim tutarının çalışanın vergi oranıyla çarpımı kadardır. 50.000 TL brüt ücretli birinci derece engelli çalışanın Ocak neti 42.007,53 TL’dir; fark 1.800 TL’dir.
37. Yıl içinde işe başlayanın vergisi nasıl hesaplanır?
Yeni işverende kümülatif matrah sıfırdan başlar ve vergi yüzde 15 diliminden hesaplanmaya başlar. Birden fazla işverenden ücret alınmışsa Gelir Vergisi Kanunu m. 86’daki sınırlara göre yıllık beyanname gerekebilir.
38. İşveren değiştirince net maaş neden artar?
Yeni işverende kümülatif matrah sıfırlandığı için vergi yeniden ilk dilimden başlar ve net geçici olarak yükselir. Bu fark kalıcı bir vergi avantajı olmayabilir; beyanname ile tamamlanması gerekebilir.
39. Maaş sözleşmede net mi brüt mü yazılmalı?
Kanun bir zorunluluk getirmez, ancak hangi tutarın esas alındığının açıkça yazılması gerekir. Brüt ücrette dilim artışının yükü işçiye, net ücrette işverene kalır.
40. Net ücret anlaşmasında vergi artışını kim öder?
Ücret net kararlaştırılmışsa vergi dilimi artışını karşılamak için brütü yükseltmek işverene düşer. Yargıtay 9. Hukuk Dairesi 02.07.2018 tarihli kararında net kararlaştırılan ücret üzerinden hesap yapılması gerektiğini belirtmiştir.
41. Sözleşmedeki brüt ve net tutar çelişirse hangisi geçerli olur?
Sözleşmenin bütününe ve asgari ücret sınırına bakılır. Yargıtay 9. Hukuk Dairesi 27.05.2014 tarihli kararında asgari ücretin altına düşen net tutarı hatalı sayarak brüt ücreti esas almıştır.
42. Net ücretliye zam yapılınca brüt nasıl belirlenir?
Yeni net tutar belirlenir ve brüt, o ayın kümülatif matrahına göre yeniden hesaplanır. Net zam ile aynı oranda brüt zam farklı sonuç verir; zammın türü sözleşmede yazılmalıdır.
43. Kıdem tazminatı net mi brüt mü hesaplanır?
Kıdem tazminatı giydirilmiş brüt ücret üzerinden hesaplanır ve yalnız damga vergisi kesilir. Dayanağı 1475 sayılı Kanun m. 14’tür; net ücret biliniyorsa önce brüte çevrilir.
44. İhbar tazminatından hangi kesintiler yapılır?
İhbar tazminatı brüt ücret üzerinden hesaplanır; gelir vergisi ve damga vergisi kesilir, SGK primi alınmaz. Bildirim süreleri 4857 sayılı İş Kanunu m. 17’de düzenlenmiştir.
45. Fazla mesai ücreti hangi ücretten hesaplanır?
Fazla çalışma ücreti brüt saat ücreti üzerinden yüzde 50 zamlı olarak hesaplanır ve normal ücret gibi bütün kesintilere tabidir. Kural 4857 sayılı İş Kanunu m. 41’de yer alır.
46. Mahkemede netten brüte çevirme nasıl yapılır?
Bilirkişi, işçinin net ücretini alacağın ait olduğu dönemin oranlarıyla brüte çevirir ve hüküm brüt üzerinden kurulur. Yargıtay 22. Hukuk Dairesi 10.10.2019 tarihli kararında hatalı çevirmeyi bozma sebebi saymıştır.
47. Bozmadan sonra netten brüte oranları değişebilir mi?
Hayır, kararı yalnız bir taraf temyiz etmişse çevirme oranlarında onun lehine usuli kazanılmış hak oluşur. Yargıtay 9. Hukuk Dairesi 13.05.2014 tarihli kararında aynı oranların kullanılması gerektiğini belirtmiştir.
48. Brüt hükmedilen alacaktan kesinti ne zaman yapılır?
Brüt hükmedilen alacakta vergi ve prim kesintileri ödeme ve infaz aşamasında yapılır. Yargıtay 9. Hukuk Dairesi 27.11.2019 tarihli kararında yasal kesintilerin infazda dikkate alınacağını açıklamıştır.
49. Bordroda yazan net ile hesabıma yatan para farklıysa ne yapmalıyım?
Önce bordrodaki kesintiler brütten nete hesaplanarak denetlenmeli, ardından işverenden açıklama istenmelidir. Ücretin eksik ödenmesi 4857 sayılı İş Kanunu m. 24/II-e uyarınca haklı fesih sebebi olabilir.
50. Hesaplama aracı girdiğim bilgileri kaydeder mi?
Hayır, girilen bilgiler kaydedilmez ve hiçbir yere gönderilmez. Hesaplama tamamen tarayıcıda yapılır ve sayfa kapatıldığında silinir.
Değerlendirme
Netten brüte hesaplama, gelir vergisinin kümülatif ve dilimli yapısı nedeniyle her ay ayrı yapılması gereken bir hesaptır. 2026 yılında 33.030 TL asgari ücret, 297.270 TL prim tavanı, beş dilimli tarife ve aylara göre değişen asgari ücret istisnası birlikte uygulanır. Brütten nete hesaplama bordroyu denetlemeye, netten brüte hesaplama ise teklifleri ve maliyetleri doğru karşılaştırmaya yarar.
Hukuki açıdan en kritik nokta, ücretin sözleşmede brüt mü net mi kararlaştırıldığıdır. Net anlaşmada vergi artışının yükü işverene geçer; çelişkili sözleşmelerde asgari ücret sınırı ve sözleşmenin bütünü belirleyici olur. Dava aşamasında ise netten brüte çevirmenin alacağın ait olduğu yılın oranlarıyla ve bozma sonrası usuli kazanılmış hak gözetilerek yapılması gerekir. Ücret farkı, tazminat ya da bordro uyuşmazlığına ilişkin somut bir durumun değerlendirilmesi için bir avukata danışmanız gerekir.
Kaynakça
Mevzuat
- 4857 sayılı İş Kanunu, m. 17, 24, 32, 34, 37, 39, 41
- 1475 sayılı İş Kanunu, m. 14
- 193 sayılı Gelir Vergisi Kanunu, m. 23/18, 31, 61, 63, 86, 103
- 488 sayılı Damga Vergisi Kanunu ve ekli (1) ve (2) sayılı tablolar
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, m. 30, 80, 81, 82
- 4447 sayılı İşsizlik Sigortası Kanunu, m. 49
- 7566 sayılı Vergi Kanunları ile Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun
- Gelir Vergisi Genel Tebliği (Seri No: 332), Resmî Gazete, 31.12.2025
Yargı kararları
- Yargıtay 9. Hukuk Dairesi, E. 2012/3255, K. 2014/17162, T. 27.05.2014
- Yargıtay 9. Hukuk Dairesi, E. 2014/13889, K. 2014/15628, T. 13.05.2014
- Yargıtay 9. Hukuk Dairesi, E. 2015/20899, K. 2018/14322, T. 02.07.2018
- Yargıtay 9. Hukuk Dairesi, E. 2017/12780, K. 2019/21081, T. 27.11.2019
- Yargıtay 22. Hukuk Dairesi, E. 2016/20670, K. 2019/18622, T. 10.10.2019
- Yargıtay 9. Hukuk Dairesi, E. 2022/7878, K. 2022/10728, T. 28.09.2022
- Karar metinleri: Yargıtay Karar Arama
Doktrin ve akademik kaynaklar
- Süzek, Sarper: İş Hukuku, Beta Yayınları, İstanbul (güncel baskı)
- Çelik, Nuri / Caniklioğlu, Nurşen / Canbolat, Talat / Özkaraca, Ercan: İş Hukuku Dersleri, Beta Yayınları, İstanbul (güncel baskı)
- Güzel, Ali / Okur, Ali Rıza / Caniklioğlu, Nurşen: Sosyal Güvenlik Hukuku, Beta Yayınları, İstanbul (güncel baskı)
- Şenyüz, Doğan / Yüce, Mehmet / Gerçek, Adnan: Türk Vergi Sistemi, Ekin Yayınevi, Bursa (güncel baskı)
Bilgilendirme notu: Bu yazı genel bilgilendirme amacıyla hazırlanmıştır ve hukuki tavsiye niteliği taşımaz. Hesaplama aracının sonuçları tahmini olup bordro, teşvik ve somut sözleşme koşullarına göre değişebilir.