
Yol ve yemek parası, işverenin işçiye asıl ücretin yanında sağladığı, işe gidiş gelişin ve mesai içindeki beslenmenin giderini karşılayan bir menfaattir. Kanun işverene bu ödemeyi yapma zorunluluğu yüklemez; ancak sözleşme, toplu iş sözleşmesi ya da düzenli uygulama ile bir kez doğduğunda yemek parası ve yol parası işçinin talep edebileceği bir alacağa dönüşür ve kıdem tazminatının hesabına girer.
Yazıda yol ve yemek parasının hukuki niteliği, hangi kaynaklardan doğduğu, fiilen çalışılmayan günlerde ödenip ödenmeyeceği, uzaktan çalışma ve boşta geçen süredeki durumu, emsal rayiç araştırması, aylık hak ediş ve giydirilmiş ücret hesabı, SGK primi ve gelir vergisi istisnaları, işverenin bu hakları kesip kesemeyeceği, ispat ve dava süreci; Yargıtay Hukuk Genel Kurulu ile 6., 7., 9., 10. ve 22. Hukuk Dairelerinin kararları ışığında ele alınmaktadır. 17.04.2026 tarihinde Resmî Gazete’de yayımlanan 7577 sayılı Kanun ile SGK yemek istisnasında yapılan değişiklik de ayrıca incelenmiştir.
Yol ve yemek parası nedir?
Yol parası, işçinin evi ile işyeri arasındaki ulaşım giderini; yemek parası ise mesai sırasında beslenme giderini karşılamak üzere işverenin sağladığı ek menfaattir. İkisi de asıl ücrete eklenen, para veya para ile ölçülebilen yardımlardır ve nakit, kart, servis ya da işyerinde yemek biçiminde sağlanabilir.
Yargıtay Hukuk Genel Kurulu her iki kavramı da tanımlamıştır. Yol parası, “işverenin işçiye işe geliş ve işten dönüşte ulaşımı sağlaması adına ödediği tutardır.” Bu tutar “işçinin ikamet ettiği bölge ve işyeri arasındaki mesafeye ve kullandığı ulaşım şekline göre değişir”. Yemek parası için de şu tanım kullanılmıştır: “Sosyal yardım niteliğindeki yemek ücreti, işveren tarafından işçiye, işyerinde geçen süre boyunca beslenme ihtiyacını karşılaması için ödenen tutarı ifade etmektedir.” (Yargıtay Hukuk Genel Kurulu, E. 2021/517, K. 2022/152, T. 17.02.2022).
Yol parası hangi biçimlerde sağlanır?
Ulaşım desteği uygulamada dört biçimde karşımıza çıkar. İlki işverenin kiraladığı ya da kendi aracıyla işlettiği servistir. İkincisi toplu taşıma kartına her ay bakiye yüklenmesi veya bilet verilmesidir. Üçüncüsü bordroda ayrı kalem olarak gösterilen nakit yol parasıdır. Dördüncüsü, yöneticilere ve saha personeline tahsis edilen şirket aracıdır; aracın özel yaşamda da kullanılması hâlinde sağladığı tasarruf doktrinde ayrı bir menfaat olarak değerlendirilir.
Yemek parası hangi biçimlerde sağlanır?
Yemek yardımı da üç temel biçimde verilir: işyerindeki yemekhanede ya da anlaşmalı bir lokantada bedelsiz yemek (tabldot), işçiye verilen yemek kartı veya yemek çeki ve bordroda nakit olarak ödenen yemek bedeli. Bu ayrım yalnızca şekil meselesi değildir. Aynî yemek ile nakit yemek arasında SGK primi, gelir vergisi ve tazminat hesabı bakımından önemli farklar bulunur; bu farklar aşağıda ayrı başlıklarda incelenmiştir.
Yol ve yemek parasının hukuki niteliği
Yol ve yemek parası, dar anlamda ücret değildir; işin karşılığı olarak değil, işin görülmesi sırasında doğan bir gideri karşılamak için sağlanır. Bununla birlikte düzenli ödendiğinde geniş anlamda ücretin parçası sayılır, kıdem ve ihbar tazminatına esas giydirilmiş ücrete eklenir ve ücret alacağı gibi korunur.
4857 sayılı İş Kanunu m. 32/1 genel anlamda ücreti, bir kimseye bir iş karşılığında işveren veya üçüncü kişiler tarafından sağlanan ve para ile ödenen tutar olarak tanımlar. Yol ve yemek yardımı bu tanımın tam karşılığı değildir, çünkü yapılan işin karşılığı olarak değil, işe gelmenin ve işyerinde bulunmanın getirdiği gideri karşılamak üzere verilir. Doktrinde bu nedenle “ücrete ek sosyal yardım” ya da “sözleşmeden doğan menfaat” kavramları kullanılmaktadır.
Ne var ki kanun koyucu bu menfaatleri ücretten bütünüyle ayırmamıştır. 1475 sayılı İş Kanunu m. 14, kıdem tazminatına esas ücretin hesabında “işçiye sağlanmış olan para ve para ile ölçülmesi mümkün akdi ve kanundan doğan menfaatler” de göz önünde tutulur der. 4857 sayılı Kanun m. 32 de iş sözleşmesinin sona ermesinde işçinin ücreti ile para ile ölçülmesi mümkün menfaatlerinin tam olarak ödenmesini zorunlu kılar. Yargıtay 22. Hukuk Dairesi giydirilmiş ücrete eklenecek kalemleri sayarken servis ve yemek yardımını açıkça anmıştır: “Buna göre ikramiye, devamlılık arz eden prim, yakacak yardımı, giyecek yardımı, kira, aydınlatma, servis yardımı, yemek yardımı ve benzeri ödemeler dikkate alınır.” (Yargıtay 22. Hukuk Dairesi, E. 2015/32137, K. 2018/11725, T. 14.05.2018).
Sosyal güvenlik hukukunda ise tarihsel bir ayrım vardır. Mülga 506 sayılı Kanun döneminde Yargıtay 10. Hukuk Dairesi, nakit ödense bile yol ve yemek yardımını aynî yardım niteliğinde görmüş ve prime esas kazanç dışında tutmuştur (Yargıtay 10. Hukuk Dairesi, E. 2019/4641, K. 2021/778, T. 27.01.2021). 5510 sayılı Kanun döneminde ise aynî yardım yerine geçmek üzere yapılan nakdi ödemeler prime tabidir (5510 sayılı Kanun m. 80/1-c). Bu nedenle bir yardımın iş hukuku bakımından niteliği ile prim ve vergi bakımından niteliği her zaman aynı sonucu vermez.
İşveren yol ve yemek parası vermek zorunda mı?
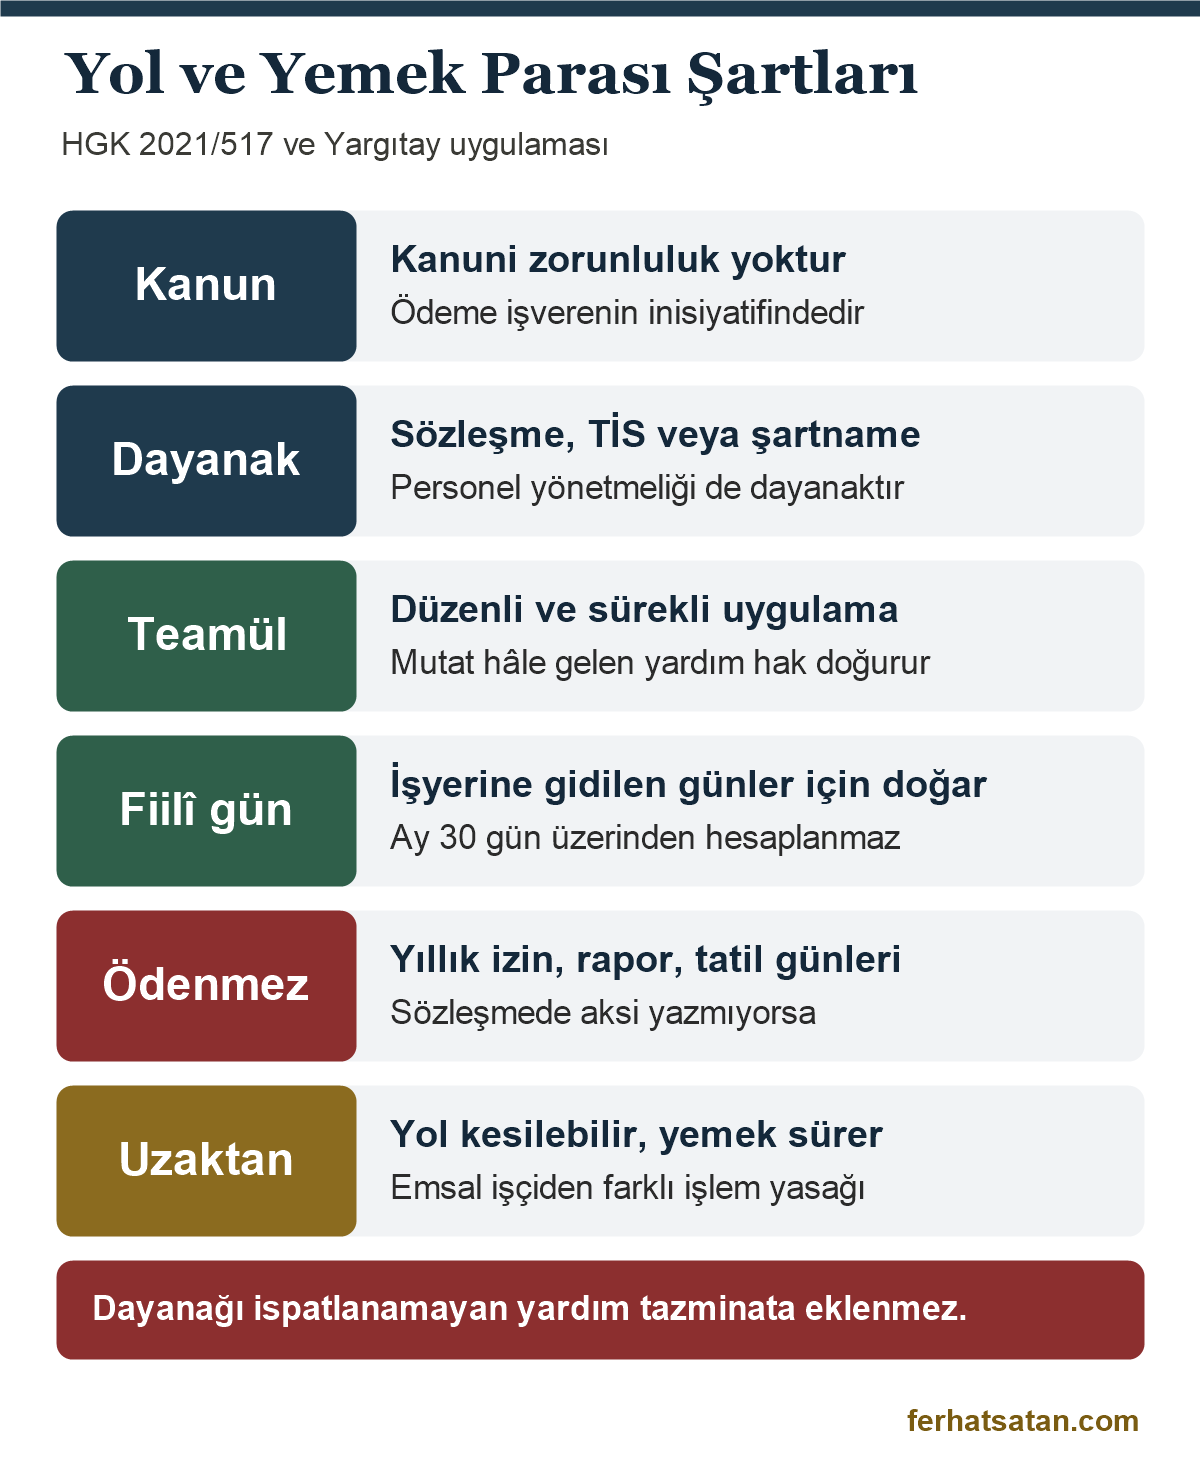
Hayır, kanunda işverene yol veya yemek parası ödeme yükümlülüğü getiren genel bir hüküm yoktur. Ödeme yükümlülüğü ancak bireysel iş sözleşmesi, personel yönetmeliği, toplu iş sözleşmesi, hizmet alım şartnamesi ya da düzenli ve süreklilik kazanmış bir işyeri uygulaması ile doğar ve bunun ispatı gerekir.
Hukuk Genel Kurulu bu noktayı şöyle ifade etmiştir: “4857 sayılı İş Kanunu kapsamında işverenin çalışanlarına yemek veya yol ücreti ödemesi gerektiği konusu ile ilgili herhangi bir zorunluluk bulunmamakta olup, bu ödemeler işverenin inisiyatifindedir.” (Yargıtay Hukuk Genel Kurulu, E. 2021/517, K. 2022/152, T. 17.02.2022). Aynı kararda, dayanağı kanıtlanamayan yardımın giydirilmiş ücret hesabına katılamayacağı da kabul edilmiştir.
Yargıtay 9. Hukuk Dairesi de dayanağı gösterilemeyen talebin reddedileceğini vurgulamış; kararda aktarılan önceki ilamdaki “yol ve yemek ücretleri alacaklarının dayanağı herhangi bir sözleşme hükmü veya işyeri uygulamasının varlığının ortaya konulmadığı” tespiti dikkate alınarak, “yol ve yemek ücreti dışlanmak sureti ile kıdem ve ihbar tazminatı alacaklarının hesaplandığı” yerel karar onanmıştır (Yargıtay 9. Hukuk Dairesi, E. 2023/7433, K. 2023/6733, T. 08.05.2023).
Hakkın doğduğu kaynaklar
| Kaynak | Nasıl görünür? | Delil değeri |
|---|---|---|
| Bireysel iş sözleşmesi | Yol, yemek veya servis maddesi | Doğrudan dayanak |
| Toplu iş sözleşmesi | Sosyal yardımlar bölümü, tutar veya kalori esası | Doğrudan dayanak |
| Personel yönetmeliği | Sözleşmenin eki niteliğindeki iç düzenleme | Doğrudan dayanak |
| Hizmet alım şartnamesi | Ulaşım veya yemek giderinin sözleşme bedeline dâhil olduğu kaydı | Alt işveren işçisi için güçlü yazılı delil |
| İşyeri uygulaması | Düzenli servis, yemekhane, kart yüklemesi | Fiilî durumun ispatına bağlı |
İşyeri uygulaması nasıl oluşur?
Sözleşmede yazmayan bir yardım, işveren tarafından uzun süre düzenli, genel ve tek taraflı olarak sağlandığında işyeri uygulamasına dönüşür ve iş sözleşmesinin içeriğine girer. Aylarca kesintisiz servis kaldırılması, her ay aynı gün yemek kartına bakiye yüklenmesi ya da tüm işçilere bordroda aynı yol kalemi ödenmesi bu niteliktedir. Uygulamanın kaç ay ya da kaç yıl sürdüğünde işyeri uygulamasına dönüşeceğine ilişkin kanunda bir süre yoktur. Yargıtay her dosyada düzenlilik, süreklilik ve genelliği birlikte değerlendirir; bu nedenle tek seferlik ya da arızi bir ikram, hak doğurmaz.
Yargıtay 9. Hukuk Dairesi, bordrolarda ve sözleşmelerde açık kayıt bulunmasa da dosya kapsamından yardımın mutat hâle geldiği anlaşılıyorsa “işyerinde mutat hale gelen yemek ücreti ödenmemesi sebebiyle de davacı işçinin yemek ücreti alacağına hak kazanacağı” sonucuna varmıştır (Yargıtay 9. Hukuk Dairesi, E. 2021/3201, K. 2021/7317, T. 31.03.2021).
Alt işveren işçisinde şartname ve hizmet alım sözleşmesi
Kamu kurumlarında hizmet alımıyla çalışan işçilerin dosyalarında en kuvvetli delil, çoğu zaman asıl işveren ile yüklenici arasındaki teknik şartname ve birim fiyat analizidir. Yargıtay 9. Hukuk Dairesi, alt işveren sözleşmesinde “taahhüdün yerine getirilmesine ilişkin ulaşım giderlerinin sözleşme bedeline dahil olduğunun belirtildiği” durumlarda işçinin yol ücretine hak kazandığını kabul etmiştir (Yargıtay 9. Hukuk Dairesi, E. 2021/3202, K. 2021/7318, T. 31.03.2021). Aynı kararda ödeme, işyeri uygulaması olarak da nitelendirilmiştir. İşverenin yükleniciye gönderdiği, yol ve yemek bedelinin hak edişe dâhil edildiğini ve işçilere yansıtılması gerektiğini bildiren yazılar da bu dosyalarda ikrar niteliğinde değerlendirilmektedir.
Yol ve yemek parasına hak kazanma şartları
Yol ve yemek parası, işçinin işyerine fiilen gidip çalıştığı günler için doğar. Yıllık izin, hafta tatili, ulusal bayram ve genel tatil, rapor ve mazeret izni gibi işyerine gidilmeyen günler için, sözleşmede aksine açık bir hüküm yoksa yol ve yemek parası istenemez. Hakkın dayanağı ise ayrıca kanıtlanmalıdır.
Hak kazanma iki aşamada incelenir. Birinci aşamada yardımın bir dayanağının bulunup bulunmadığına bakılır: sözleşme, toplu iş sözleşmesi, yönetmelik, şartname veya işyeri uygulaması. İkinci aşamada, dayanak varsa, hangi günler için ödeme yapılacağı belirlenir. Bu ikinci aşamanın ölçütü fiilî çalışmadır.
Yıllık izin, rapor ve tatil günleri
Yargıtay 6. Hukuk Dairesi, teknik şartnamede “personelin yemek-yol bedelinin yüklenici tarafından nakdi olarak ödeneceği ve brüt olarak personelin bordrosunda gösterileceği” düzenlense bile, yıllık izin gibi çalışılmış sayılan günler için açık sözleşme hükmü yoksa yol ve yemek parası ödenmeyeceğine ilişkin ilk derece mahkemesi gerekçesini onamıştır (Yargıtay 6. Hukuk Dairesi, E. 2024/3440, K. 2025/508, T. 13.02.2025). Bu karar, yıllık iznin çalışılmış gibi sayılması ile işyerine gidilmiş sayılmasının farklı şeyler olduğunu göstermektedir. Yıllık izin ücreti ödenir; fakat izinde olan işçinin ulaşım ya da öğle yemeği gideri doğmadığından yol ve yemek parası doğmaz.
Aynı mantık hafta tatili, ulusal bayram ve genel tatil, rapor, mazeret izni ve doğum izni günlerinde de geçerlidir. Ancak toplu iş sözleşmesi ya da bireysel sözleşme yol ve yemek parasını aylık maktu tutar olarak kararlaştırmışsa, işçinin o ay bazı günlerde çalışmamış olması tutarın kendiliğinden azaltılmasına yol açmaz. Sözleşmenin dili belirleyicidir: “her fiilî çalışma günü için” ifadesi ile “aylık sabit” ifadesi farklı sonuç doğurur.
Ücretsiz izin, devamsızlık ve çalışmaktan kaçınma
Ücretsiz izinde iş sözleşmesi askıdadır ve işçi işyerine gitmez; bu dönem için yol ve yemek parası doğmaz. Devamsızlık yapılan gün için de aynı sonuç geçerlidir. Ücretin ödenmemesi nedeniyle işçinin çalışmaktan kaçınma hakkını kullandığı günlerde doktrin, fiilî intikal bulunmadığından yol ve yemek giderinin de doğmadığını kabul etmektedir. Bu günlerde işçinin talep edebileceği ücretin kendisidir; yol ve yemek ise ancak sözleşme bunu aylık sabit tutar olarak öngörmüşse istenebilir.
Yemek molası ile yemek parası aynı şey değildir
Yemek parası çoğu zaman ara dinlenme ile karıştırılır. Ara dinlenme, kanunun işçiye tanıdığı ve işverenin vermek zorunda olduğu bir dinlenme süresidir; yemek parası ise sözleşmeden doğan bir parasal menfaattir. İşverenin yemek parası vermemesi ara dinlenme hakkını ortadan kaldırmaz, ara dinlenme verilmesi de yemek parası borcu doğurmaz. Ara dinlenmenin süreleri ve kullandırılmamasının sonuçları ara dinlenme süresi yazısında ayrıca ele alınmıştır.
Uzaktan ve hibrit çalışmada yol ve yemek parası
Uzaktan çalışan işçinin işyerine fiziki gidişi olmadığından yol parası kural olarak kesilebilir. Yemek ihtiyacı ise evde de sürer. 4857 sayılı Kanun m. 14 uyarınca uzaktan çalışan işçi esaslı neden olmadıkça emsal işçiden farklı işleme tabi tutulamayacağından, baskın görüş yemek yardımının denk bir biçimde sürdürülmesi gerektiğini kabul eder.
Kanun hükmü açıktır: “Uzaktan çalışmada işçiler, esaslı neden olmadıkça salt iş sözleşmesinin niteliğinden ötürü emsal işçiye göre farklı işleme tabi tutulamaz.” (4857 sayılı Kanun m. 14). Yol parası bakımından esaslı neden kendiliğinden vardır; ulaşım gideri ortadan kalkmıştır. Yemek parası bakımından ise beslenme ihtiyacı devam ettiğinden aynı gerekçe kurulamaz.
Doktrinde bu konuda bir ayrışma bulunmaktadır. Azınlıkta kalan bir görüş, işyerine gelinmesine bağlı bütün sosyal yardımların uzaktan çalışmaya geçildiğinde kesilebileceğini savunur. Baskın görüş ise yol yardımının kesilebileceğini, fakat yemek yardımının nakit veya yemek kartı biçiminde denk bir tutarla sürdürülmesi gerektiğini kabul eder. İşyerinde tabldot sunan işverenin evden çalışan işçiye ne ödeyeceği konusunda da iki görüş vardır: aynî yemeğin evde sağlanamayacağı için karşılığının istenemeyeceğini savunan şekli yorum ve yemeğin parasal rayicinin ödenmesi gerektiğini savunan hakkaniyet yorumu. Bu noktada yerleşik bir Yargıtay içtihadı bulunduğu söylenemez.
Hibrit modelde, örneğin haftanın iki günü işyerinde, üç günü evde çalışılan düzende, yol parası işyerine gidilen iki gün için doğar. Yemek parasının beş gün üzerinden mi yoksa yalnızca işyerinde geçen iki gün üzerinden mi hesaplanacağı ve kıdem tazminatına hangi gün sayısıyla yansıtılacağı konusunda mevzuatta açık bir formül yoktur.
Boşta geçen süre ücretinde yol ve yemek parası
İşe iade davasını kazanan işçinin dört aya kadar boşta geçen süre ücretine yol ve yemek yardımının eklenip eklenmeyeceği farklı sonuçlara bağlanmıştır. Yargıtay servis yardımını bu süreye eklememekte, işyerinde aynî verilen yemeğin parasal karşılığını ise geniş anlamda ücrete katmaktadır; çünkü işçi o dönemde yemeğini kendi imkânıyla karşılamak zorunda kalır.
Yargıtay 9. Hukuk Dairesi servis bakımından şu gerekçeyi kullanmıştır: “işçinin fiilen çalışmadığı dört aylık dönemde servis ile işe götürülüp getirilmesi söz konusu olmayacağından bu halde işçinin pozitif manada bir gelir kaybı olmadığı gibi, tasarruf edemediği yahut malvarlığından eksilen bir miktar da bulunmamaktadır.” Yemek bakımından ise farklı bir sonuca varmıştır: “İşverence işyerinde işçilere yemek verilmesi halinde, işçinin dört aylık boşta geçirdiği süre içinde bu yemek yardımından yararlanması mümkün olamayacaktır.” (Yargıtay 9. Hukuk Dairesi, E. 2022/548, K. 2022/1762, T. 15.02.2022).
Yemeğin parasal değerinin nasıl bulunacağı da kararlara konu olmuştur. Yargıtay 9. Hukuk Dairesi, kararında aktarılan önceki bozma ilamında “yol, yemek ve barınma gibi yardımların parasal karşılığı ilgili kurum ve kuruluşlardan araştırılarak sonucuna göre davacının geniş anlamda ücretinin belirlenmesi gerektiği” ilkesini vurgulamıştır (Yargıtay 9. Hukuk Dairesi, E. 2024/10558, K. 2024/12900, T. 02.10.2024). Boşta geçen süre ücreti ile işe başlatmama tazminatının hesabı işe başlatmama tazminatı hesaplama yazısında ayrıca incelenmiştir.
Yol ve yemek parası nasıl hesaplanır?
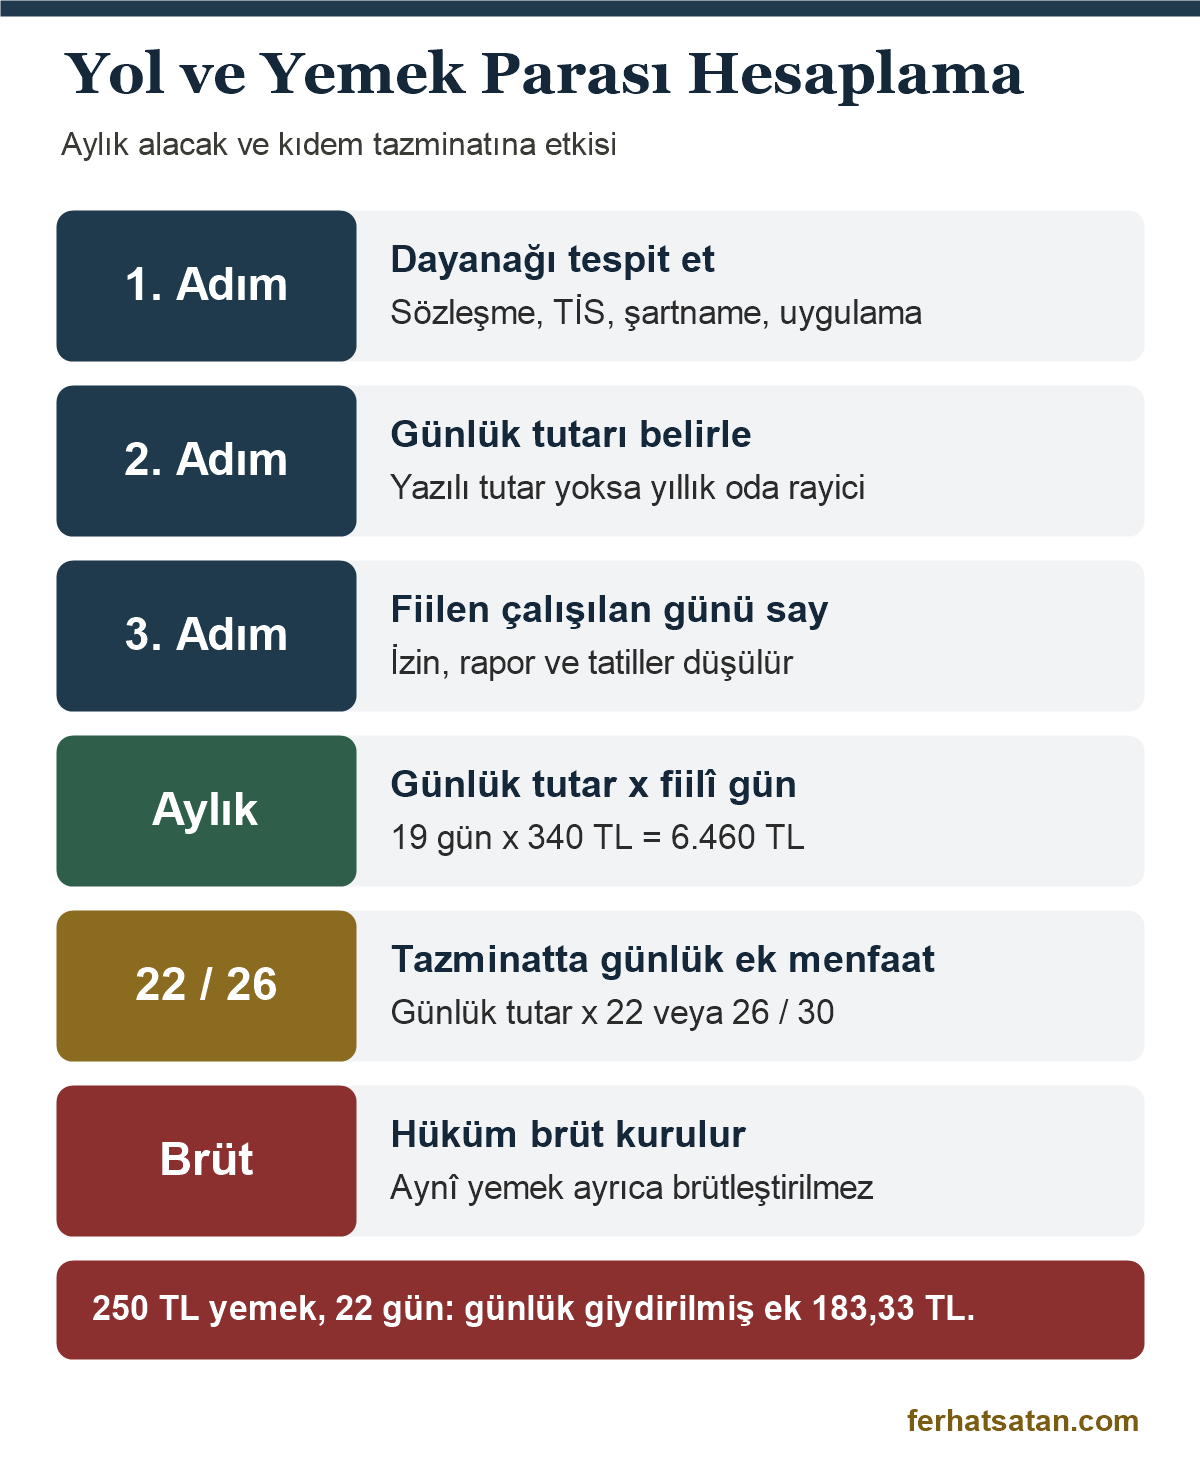
Aylık yol veya yemek alacağı, günlük tutar ile o ay fiilen çalışılan gün sayısının çarpımıyla bulunur. Günlük tutar sözleşmede, toplu iş sözleşmesinde veya şartnamede yazıyorsa o tutar uygulanır. Yazmıyorsa mahkeme, çalışılan her yıl için meslek odası ve ulaşım kurumlarından emsal rayiç araştırması yaptırır.
Temel formül şudur: aylık yol veya yemek alacağı = günlük tutar × ay içinde fiilen çalışılan gün sayısı. Gün sayısı puantaj, giriş çıkış kayıtları ve bordrolardan çıkarılır; yıllık izin, rapor, hafta tatili ve genel tatil günleri düşülür. Ay 30 gün üzerinden hesaplanmaz. Giriş çıkış kayıtlarının delil değeri iş yeri giriş çıkış kayıtları başlıklı yazıda ele alınmıştır. Gece vardiyalarında aynı puantaj, gece zammı alacağı hesabında da esas alınır.
Tutar sözleşmede yazıyorsa
Sözleşmede, teknik şartnamede veya toplu iş sözleşmesinde sabit tutar öngörülmüşse o tutar uygulanır ve emsal araştırmasına gerek kalmaz. Yargıtay 9. Hukuk Dairesi, toplu iş sözleşmesi ve teknik şartnameye dayalı yol farkı alacağında belirli sayıda binişli ulaşım kartı uygulamasını ve şartnamedeki “Mevcut uygulamaya devam edilir.” kuralını esas almış; ödenen tutarların tam mahsup edilmesi gerektiğini belirtmiştir (Yargıtay 9. Hukuk Dairesi, E. 2024/11378, K. 2024/12527, T. 26.09.2024).
Toplu iş sözleşmesindeki ifadenin lafzı da önemlidir. Yargıtay 9. Hukuk Dairesi, sözleşmede aynî yardım için “4000 kalori üzerinden yemek verileceğinin düzenlendiği”, nakdi ödemede ise yalnızca ödenecek miktarın yer aldığı bir dosyada, nakdi ödemenin kaloriye göre yeniden hesaplanarak fark istenemeyeceğine ilişkin ret kararını onamıştır (Yargıtay 9. Hukuk Dairesi, E. 2025/8938, K. 2025/10367, T. 24.12.2025).
Tutar belirsizse: emsal rayiç araştırması
Yardımın verileceği kabul edilmiş ama tutarı yazılmamışsa ya da aynî sağlanan servisin veya yemeğin parasal değeri bulunacaksa, Yargıtay önce asıl işveren ile alt işveren arasındaki sözleşmeye bakılmasını, orada da tutar yoksa emsal ücretin esas alınmasını istemektedir: “Bu konuda öncelikle davalı işveren ile alt işverenler arasında akdolunan sözleşmeye bakılması gerektiği, sözleşmede meblağ belirtilememesi halinde yol ve yemek ücreti açısından emsal ücretin esas alınarak değerlendirme yapılması gerekmektedir.” (Yargıtay 9. Hukuk Dairesi, E. 2021/3202, K. 2021/7318, T. 31.03.2021).
Emsal araştırmasının nasıl yapılacağı Yargıtay 22. Hukuk Dairesi kararında ayrıntılı biçimde gösterilmiştir. Yemek için ilgili meslek odasından, çalışılan yıllara göre üçüncü sınıf bir lokantada bir öğün yemeğin kâr oranı düşüldükten sonraki karşılığı sorulur. Yol için de çalışılan yıllar belirtilerek “yıllara göre bir günlük toplu taşıma gidiş – dönüş ücretinin ilgili kurumlardan sorulmak” suretiyle fiilen çalışılan günlere göre yol ücreti tespit edilir (Yargıtay 22. Hukuk Dairesi, E. 2017/22734, K. 2019/11451, T. 22.05.2019). Daire, emsal dosyalardaki aylık sabit kabullerin doğrudan esas alınmasını isabetsiz bulmuştur.
Yol rayici bakımından aynı ilke daha eski bir kararda da yer almaktadır: “davacının günlük yol gideri ulaşım araçlarındaki bilet fiyatı esas alınarak, ilgili kurumdan sorulmalı” (Yargıtay 9. Hukuk Dairesi, E. 2010/34198, K. 2012/41904, T. 10.12.2012). Uygulamada yemek rayici için lokantacılar esnaf odası veya ticaret odasına, yol rayici için belediyenin toplu taşıma birimine ya da servis aracı işletmecileri esnaf odasına müzekkere yazılmaktadır. Rayiç, işçinin ikametgâhı ile işyeri arasındaki güzergâha göre istenir ve her yıl için ayrı ayrı getirtilir.
Tahmini hesap ve asgari ücretle orantılama yasağı
Bilirkişinin ya da mahkemenin “aylık 200 TL yol, 300 TL yemek” gibi soyut tutarlarla hesap yapması bozma nedenidir. Asgari ücretteki artış oranı uygulanarak eski bir rayiçten yeni yıla gitmek de kabul görmemektedir. Yargıtay 9. Hukuk Dairesi, kararında aktarılan ilamda “gerek boşta geçen süredeki gerekse başlatmama suretiyle fesih tarihindeki yol, yemek ve barınma yardımının belirlenmesinde asgari ücret ile orantı kurularak sonuca gidilmesinin isabetsiz olduğu” tespitini yapmıştır (Yargıtay 9. Hukuk Dairesi, E. 2022/8979, K. 2022/11230, T. 05.10.2022).
Bu kuralın bir sınırı vardır. Rayiç, dosyadaki somut verilere uygun olmalıdır; meslek odasından gelen rakam ile tanık beyanları ve işyeri kayıtları arasında açık bir uyumsuzluk varsa mahkeme dosyaya daha uygun olanı tercih edebilir. Yargıtay 7. Hukuk Dairesi bir dosyada emsal dosyadaki rayiçleri esas alarak şu değerlendirmeyi yapmıştır: “yemek ücreti 5.50 TL ve yol ücreti 3,00 TL olarak belirlenmiş olup bu miktarlar dosya içeriğine ve tanık beyanlarına daha uygundur.” (Yargıtay 7. Hukuk Dairesi, E. 2015/4409, K. 2015/18636, T. 08.10.2015).
Örnek hesap: aylık yol ve yemek alacağı
Günlük yemek rayici 250 TL, gidiş dönüş yol rayici 90 TL olan bir işçi, 22 iş günü bulunan bir ayda iki gün raporlu, bir gün yıllık izinli olmuşsa 19 gün fiilen çalışmıştır. Bu işçinin o aya ait alacağı yemek için 4.750 TL, yol için 1.710 TL olmak üzere toplam 6.460 TL’dir.
| Kalem | İşlem | Tutar |
|---|---|---|
| Ayın iş günü | Haftada 5 gün çalışma | 22 gün |
| Çalışılmayan günler | 2 gün rapor + 1 gün yıllık izin | 3 gün |
| Fiilen çalışılan gün | 22 − 3 | 19 gün |
| Yemek alacağı | 19 × 250 TL | 4.750 TL |
| Yol alacağı | 19 × 90 TL | 1.710 TL |
| Toplam | 4.750 + 1.710 | 6.460 TL |
| Hatalı: 30 gün üzerinden | 30 × 340 TL | 10.200 TL (fiilî gün kuralına aykırı) |
Geçmişe dönük talepte bu işlem her ay için ayrı yapılır ve her yıl için o yılın rayici kullanılır. İşveren o dönemde kısmi ödeme yapmışsa, örneğin yemek kartına daha düşük bir tutar yüklemişse, ödenen kısım her ay için mahsup edilir ve yalnızca fark istenir. Rakamlar dosyanın puantajına ve rayiç cevaplarına göre değişir; kendi alacağınızın hesaplanmasını isterseniz iletişime geçebilirsiniz.
Yol ve yemek parası kıdem tazminatına dahil mi?
Evet, sözleşmeden veya işyeri uygulamasından doğan ve düzenli sağlanan yol ve yemek parası kıdem tazminatına esas giydirilmiş ücrete eklenir. Nakit, kart, servis ya da işyeri yemeği fark etmez. Günlük tutar, haftada beş gün çalışılan işyerinde 22 günle, altı gün çalışılanda 26 günle çarpılır ve 30’a bölünür.
Dayanak 1475 sayılı Kanun m. 14’tür: kıdem tazminatına esas ücretin hesabında asıl ücrete ek olarak işçiye sağlanmış para ve para ile ölçülmesi mümkün menfaatler de göz önünde tutulur. Kıdem tazminatı her tam yıl için 30 günlük ücret üzerinden hesaplandığından, aylık yol ve yemek menfaati önce günlük değere indirgenir. Yargıtay 9. Hukuk Dairesi bu konuda şu ilkeyi benimsemiştir: “yol ve yemek ücreti aylık 22 gün çalışma esası alınarak giydirilmiş ücrete dahil edilmelidir” (Yargıtay 9. Hukuk Dairesi, E. 2010/34198, K. 2012/41904, T. 10.12.2012).
Formül şöyledir: günlük ek menfaat = (günlük tutar × aylık fiilî gün sayısı) / 30. Haftada beş gün çalışılan ve cumartesi ile pazarın tatil olduğu işyerinde aylık fiilî gün 22, cumartesinin de çalışma günü olduğu işyerinde 26 olarak alınır. Bulunan değer çıplak günlük brüt ücrete eklenir. Kıdem ve ihbar tazminatının genel hesabı kıdem ve ihbar tazminatı hesaplama yazısında ayrıca ele alınmıştır.
Örnek: giydirilmiş ücret ve kıdem tazminatı
Son çıplak brüt ücreti aylık 45.000 TL olan, haftada beş gün çalışan, fesih tarihinde günlük yemek rayici 250 TL ve yol rayici 90 TL olan, altı yıl kıdemli bir işçi üzerinden hesap şöyle yapılır:
| Adım | İşlem | Sonuç |
|---|---|---|
| Çıplak günlük brüt ücret | 45.000 / 30 | 1.500,00 TL |
| Günlük yemek eki | (250 × 22) / 30 | 183,33 TL |
| Günlük yol eki | (90 × 22) / 30 | 66,00 TL |
| Günlük giydirilmiş brüt ücret | 1.500 + 183,33 + 66 | 1.749,33 TL |
| Aylık giydirilmiş brüt ücret | 1.749,33 × 30 | 52.479,90 TL |
| Kıdem tazminatı (6 yıl) | 52.479,90 × 6 | 314.879,40 TL |
| Damga vergisi (binde 7,59) | 314.879,40 × 0,00759 | 2.389,93 TL |
| Yol ve yemek eklenmeseydi | 45.000 × 6 | 270.000,00 TL |
| Fark | 314.879,40 − 270.000 | 44.879,40 TL |
Örnekte giydirilmiş ücretin kıdem tazminatı tavanının altında kaldığı varsayılmıştır. Tavan aşılıyorsa tazminat tavan üzerinden hesaplanır ve yol ile yemek ekinin bir kısmı fiilen sonuca yansımaz. Aynı işyerinde cumartesi de çalışılsaydı ekler 26 gün üzerinden 216,67 TL ve 78,00 TL olurdu.
Brüt, net ve aynî menfaatin brütleştirilmesi
Kıdem tazminatı brüt giydirilmiş ücret üzerinden hesaplanır. Bordroda nakit olarak ödenen yol ve yemek tutarları varsa, bordrodaki brüt tutarlar esas alınır. İşçiye net olarak ödenen bir yardım varsa, önce brüt karşılığı bulunur. İşyerinde verilen yemek ve servis gibi aynî menfaatlerde ise kural farklıdır: bu menfaatler fiilen vergi ve prim kesintisine uğramadığından, meslek odasından gelen rayiç ayrıca brütleştirilmeden doğrudan brüt ücrete eklenir. Netten brüte çevirmenin gerektiği dosyalarda işçilik alacaklarında netten brüte çevirme aracından yararlanılabilir.
Hüküm kurulurken de brüt ve net ayrımına dikkat edilmesi gerekir. Yargıtay 9. Hukuk Dairesi, bilirkişinin brüt hesapladığı yol farkının mahkemece net kabul edilmesini bozma nedeni saymıştır: “Ayrıca İlk Derece Mahkemesince net olarak hüküm altına alınan tutar (902,04 TL), bilirkişi raporunda brüt miktar olarak hesaplanmış olup bu miktarın net olduğu kabul edilerek hüküm kurulması da hatalı olmuştur.” (Yargıtay 9. Hukuk Dairesi, E. 2024/11378, K. 2024/12527, T. 26.09.2024).
İhbar tazminatı ve diğer işçilik alacakları
Aynı giydirilmiş ücret ihbar tazminatının hesabında da kullanılır. Buna karşılık fazla çalışma, hafta tatili, genel tatil ve yıllık izin ücreti gibi alacaklarda çıplak ücret esas alınır; yol ve yemek parası bu alacakların hesabına eklenmez. Yılda bir veya iki kez verilen erzak ya da gıda kolisi gibi yardımlarda ise doktrinde yıllık toplam tutarın 365 güne bölünerek günlük giydirilmiş ücrete katılması önerilmektedir.
Yol ve yemek parasında SGK primi ve gelir vergisi
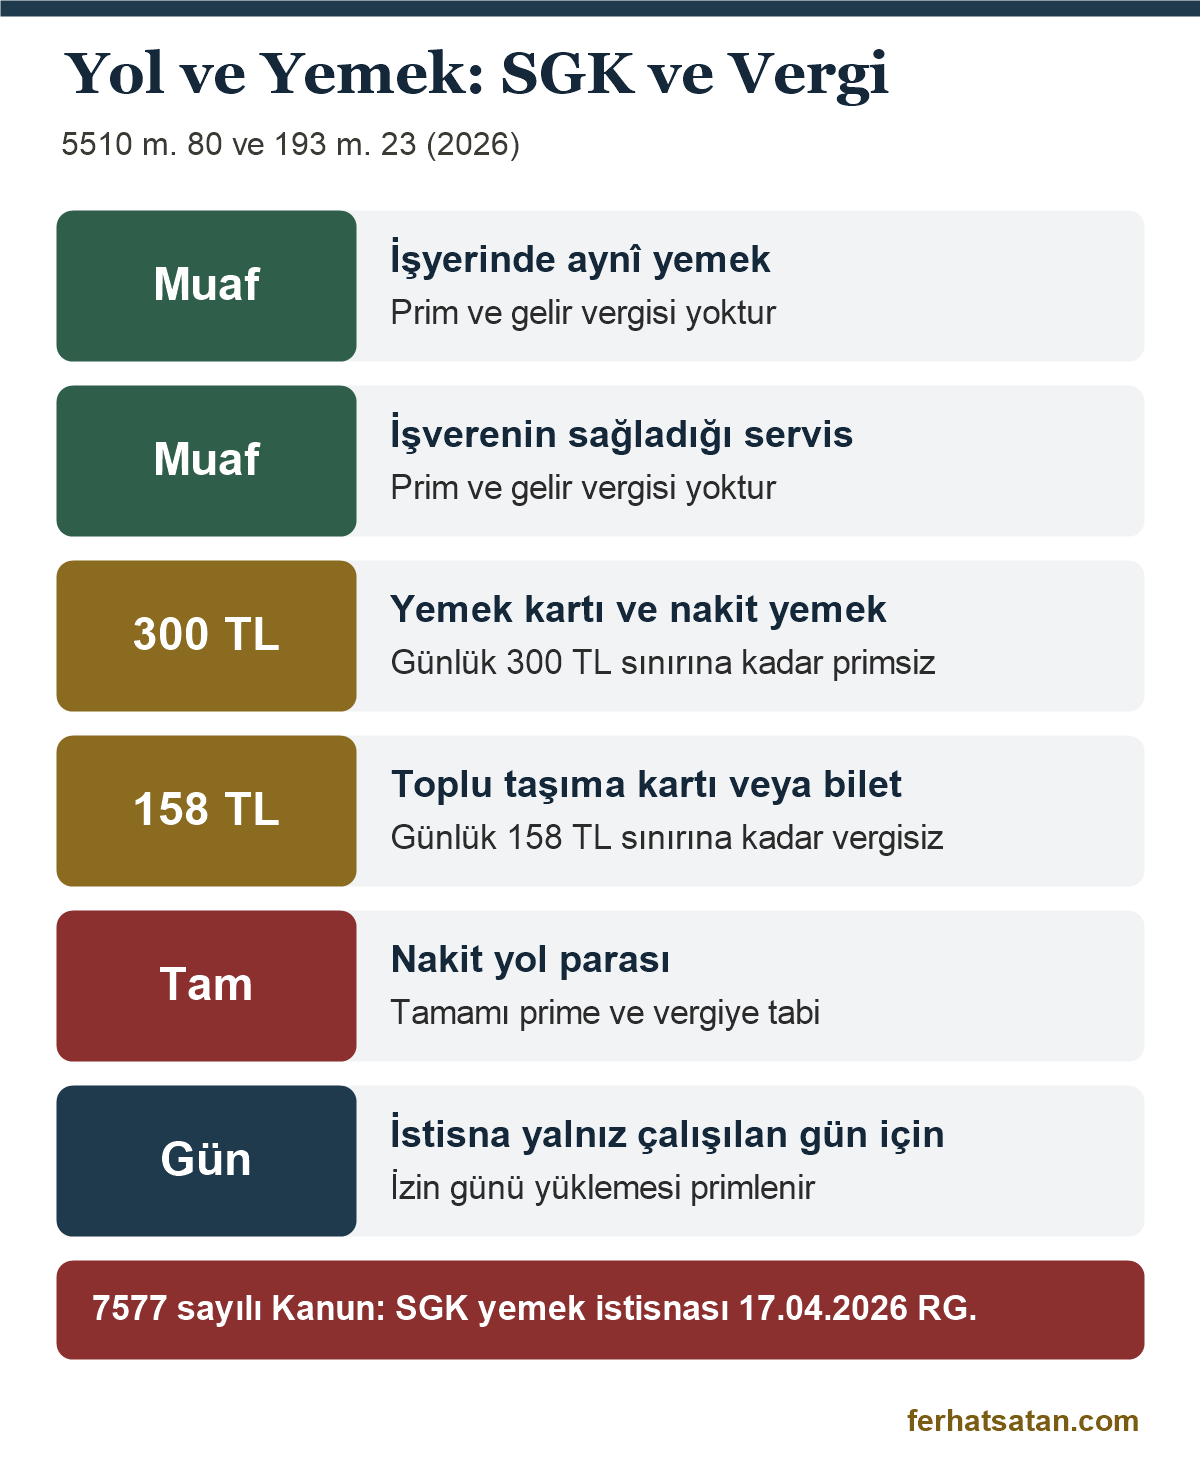
İşyerinde verilen aynî yemek ve servis SGK primine ve gelir vergisine tabi değildir. Nakit yol parası tamamen prime ve vergiye tabidir. Nakit veya kartla verilen yemek parasında ise 2026 yılı için çalışılan günlere ait günlük 300 TL’ye kadar olan kısım prime esas kazanca dâhil edilmez.
SGK tarafında 2026 yılında önemli bir değişiklik yapılmıştır. 5510 sayılı Kanun m. 80/1-b, 7577 sayılı Kanun m. 10 ile değiştirilmiş ve değişiklik 17.04.2026 tarihli Resmî Gazete’de yayımlanmıştır. Önceki metinde yemek yardımının prime tabi olmayan tutarı “Kurumca tutarları yıllar itibarıyla belirlenecek” biçiminde idarenin belirlemesine bırakılmıştı. Yeni metin ise doğrudan kanunda bir tutar öngörmektedir: “İşverence işyerinde veya müştemilatında yemek verilmeyen durumlarda, çalışılan günlere ait bir günlük yemek bedelinin 300 Türk lirasına kadar olan kısmı” prime esas kazanca tabi tutulmaz. Tutar her yıl yeniden değerleme oranında artırılacaktır. Böylece SGK istisnası ile gelir vergisi istisnası aynı tutarda buluşmuştur.
| Sağlama biçimi | SGK primi (5510 m. 80) | Gelir vergisi (193 m. 23) |
|---|---|---|
| İşyerinde aynî yemek | Prime tabi değil (aynî yardım) | İstisna |
| Yemek kartı veya nakit yemek | Çalışılan gün başına 300 TL’ye kadar prime tabi değil, aşan kısım prime tabi | Çalışılan gün başına 300 TL’yi aşmayan kısım istisna, aşan kısım ücret gibi vergilenir; doğrudan nakit ödemede idare istisnayı uygulamamaktadır |
| Servis | Prime tabi değil | Toplu taşıma gideri istisna |
| Toplu taşıma kartı veya bileti | Niteliği tartışmalı | Çalışılan gün başına 158 TL’ye kadar istisna |
| Nakit yol parası | Tamamen prime tabi | Tamamen ücret gibi vergilenir |
Gelir vergisi bakımından 193 sayılı Gelir Vergisi Kanunu m. 23/8, işyerinde yemek verilmeyen durumlarda çalışılan günlere ait günlük yemek bedelinin 300 TL’yi aşmayan kısmını istisna tutar; aşan kısım ücret olarak vergilendirilir. Uygulamada idare bu istisnayı yemek kartı ve benzeri ödeme araçlarıyla yapılan ödemelere tanımakta, bordroda doğrudan nakit olarak ödenen yemek bedelini ücret gibi vergilendirmektedir. Bu ayrım bordro düzeni kurulurken ayrıca teyit edilmelidir. Yol bakımından m. 23/10, taşıma hizmeti verilmeyen hâllerde çalışılan günlere ait günlük ulaşım bedelinin 158 TL’yi aşmaması ve ödemenin toplu taşıma kartı, bileti veya benzeri ödeme aracıyla yapılması şartıyla istisna öngörür; nakden ödenen yol parası ise ücret olarak vergilendirilir.
Nakit yol parasının prime tabi olduğu Yargıtay kararıyla da teyit edilmiştir. Yargıtay 10. Hukuk Dairesi, bölge adliye mahkemesinin “davacı işveren tarafından nakdi olarak verilen yol ücretlerinin prime esas kazanca tabi tutulmasının mevzuat hükmü gereği olduğu” yönündeki gerekçesini usul ve kanuna uygun bulmuştur (Yargıtay 10. Hukuk Dairesi, E. 2024/15781, K. 2025/3135, T. 27.02.2025). Dönemsel ayrım bakımından ise aynı Daire “01.10.2008 öncesi dönemde, yol yardımlarının sigorta primine esas kazanç matrahına dâhil edilmemesi gerektiğine, 01.10.2008 sonrası dönemde dahil edilmesi gerektiğine” işaret etmiştir (Yargıtay 10. Hukuk Dairesi, E. 2022/7346, K. 2023/745, T. 26.01.2023).
İstisnalar yalnızca fiilen çalışılan günler için uygulanır. Yıllık izin, rapor veya hafta tatili günleri için de yemek kartına yükleme yapılıyorsa, bu günlere düşen tutar istisnadan yararlanamaz. Örneğin ayda 21 gün çalışan işçiye günlük 400 TL nakit yemek ödeniyorsa, 21 × 300 = 6.300 TL prime tabi değildir; aşan 21 × 100 = 2.100 TL prime esas kazanca eklenir. Prim iadesi uyuşmazlıklarında Yargıtay, tutarların “çalışan her bir sigortalı bazında” tespit edilmesini istemektedir (Yargıtay 10. Hukuk Dairesi, E. 2019/2753, K. 2021/763, T. 26.01.2021).
İşveren yol ve yemek parasını kesebilir mi?
Sözleşmeden veya işyeri uygulamasından doğmuş yol ve yemek parası işverence tek taraflı kaldırılamaz ya da azaltılamaz. Bu, çalışma koşullarında esaslı değişikliktir; işçiye yazılı bildirilmesi ve işçinin altı iş günü içinde yazılı olarak kabul etmesi gerekir. Kabul edilmeyen değişiklik işçiyi bağlamaz.
4857 sayılı Kanun m. 22 hükmü şöyledir: işveren, iş sözleşmesiyle veya iş sözleşmesinin eki niteliğindeki personel yönetmeliği ve benzeri kaynaklar ya da işyeri uygulamasıyla oluşan çalışma koşullarında esaslı bir değişikliği ancak durumu işçiye yazılı olarak bildirmek suretiyle yapabilir; bu şekle uygun olarak yapılmayan ve işçi tarafından altı işgünü içinde yazılı olarak kabul edilmeyen değişiklikler işçiyi bağlamaz. Hükmün metni işyeri uygulamasını açıkça saymaktadır. Bu nedenle sözleşmede yazmayan, fakat yıllardır verilen servis veya yemek de bu korumadan yararlanır.
Biçim değiştirmek ile kaldırmak arasındaki fark
Yardımın biçimini değiştirmek ile ortadan kaldırmak aynı şey değildir. Nakit yol parasının aynı değerde toplu taşıma kartına çevrilmesi ya da yemekhanenin kapatılıp eşdeğer tutarda yemek kartı verilmesi, işçinin eline geçen ekonomik değer korunduğu sürece uygulamada yönetim hakkı içinde değerlendirilmektedir. Değer düşüyorsa, örneğin yemek kartı bakiyesi azaltılıyorsa ya da iki öğün yerine bir öğün veriliyorsa, değişiklik esaslıdır ve m. 22’deki usule tabidir. Servisin kaldırılıp yerine hiçbir şey verilmemesi de aynı sonucu doğurur.
Ekonomik zorluk gerekçesi tek başına işverene tek taraflı kesinti yetkisi vermez. İşveren bu durumda değişikliği yazılı olarak önerebilir; işçi kabul etmezse, değişikliğin geçerli bir nedene dayandığını yazılı olarak açıklayıp bildirim süresine uyarak sözleşmeyi feshedebilir. Bu ihtimalde işçi feshin geçersizliğini ileri sürebilir. Yardımın yalnızca bazı işçilerden kesilip diğerlerinde sürdürülmesi ise ayrıca 4857 sayılı Kanun m. 5’teki eşit davranma borcu yönünden incelenir. Değişiklik geçmişe etkili olarak da yürürlüğe konulamaz.
Yol ve yemek parası kesilen işçinin seçenekleri
İşçinin önünde üç yol vardır. Birincisi, değişikliği altı iş günü içinde yazılı olarak kabul etmemek ve çalışmaya devam ederek kesilen tutarları fark alacağı olarak talep etmektir. Değişiklik işçiyi bağlamadığından eski koşullar hukuken sürer. İkincisi, ücretin sözleşme şartlarına uygun ödenmemesi ve çalışma şartlarının uygulanmaması gerekçesiyle 4857 sayılı Kanun m. 24/II-e ve m. 24/II-f uyarınca sözleşmeyi haklı nedenle derhal feshetmek ve kıdem tazminatı istemektir. Üçüncüsü, değişikliği kabul etmektir. İşçinin uzun süre itirazsız çalışmaya devam etmesinin zımni kabul sayılıp sayılmayacağı tartışmalıdır; bu nedenle yazılı itirazın kaydının saklanması önemlidir.
Haklı fesih yoluna gitmeden önce kesintinin miktarı, süresi ve yazılı bildirim yapılıp yapılmadığı birlikte değerlendirilmelidir. Maaşta yapılan değişikliklerde izlenecek yol maaşım düşürüldü ne yapmalıyım yazısında, haklı fesih sebepleri ise işçinin haklı fesih sebepleri yazısında ayrıca incelenmiştir. Yanlış zamanlanmış bir fesih tazminat hakkını riske atabilir; somut durumunuz için bir avukata danışmanız gerekir.
Yol ve yemek parası nasıl ispat edilir?
Yardımın varlığını ve dayanağını işçi ispat eder; işveren ise yardımı aynî olarak sağladığını veya ödediğini ispatlamakla yükümlüdür. Sözleşme ve bordro yoksa hizmet alım şartnamesi, kart yükleme dökümleri, servis listeleri, yemekhane faturaları, banka kayıtları ve somut olgulara dayanan tanık beyanları birlikte değerlendirilir.
Bordroda ya da sözleşmede açık kayıt bulunmayan dosyalarda Yargıtay kararlarında öne çıkan deliller şunlardır:
- Hizmet alım sözleşmesi ve şartname: ulaşım veya yemek giderinin sözleşme bedeline dâhil edildiğini gösteren kayıtlar, birim fiyat analizleri.
- İşverenin yazıları: asıl işverenin yükleniciye gönderdiği, yol ve yemek bedelinin işçilere yansıtılması gerektiğini bildiren yazılar ve ihtarnameler.
- Kart dökümleri: toplu taşıma kartına veya yemek kartına düzenli bakiye yüklendiğini gösteren sağlayıcı firma kayıtları.
- Servis ve yemekhane kayıtları: güzergâh listeleri, servis firmasıyla yapılan sözleşme, yemek şirketine kesilen faturalar ve kişi başı yemek yoklamaları.
- Banka kayıtları: bordro dışında düzenli olarak yapılan havale ve EFT açıklamaları.
- Emsal dosyalar: aynı işyerinde aynı dönemde çalışan işçilerin açtığı ve kesinleşen davalardaki tespitler.
Tanık beyanları bakımından bir sınır vardır. İşçilerin yalnızca “işe girerken yol ve yemek verileceği söylendi” biçimindeki soyut anlatımları Hukuk Genel Kurulu kararında tek başına yeterli görülmemiştir (Yargıtay Hukuk Genel Kurulu, E. 2021/517, K. 2022/152, T. 17.02.2022). Beyanın değer kazanması için vaatte bulunan kişinin işvereni temsile yetkili olduğunun belirlenmesi ya da tanığın diğer işçilere servis veya kart sağlandığını somut olgularla anlatması gerekir.
İşveren tarafında da ispat yükü vardır. İşveren, işyerinde yemek verdiğini veya servis sağladığını savunuyorsa bunu güzergâh listeleri, yemekhane faturaları ve kart dökümleriyle kanıtlamalıdır. Vergi ve SGK mevzuatı gereği yemek faturalarına yemek yiyen çalışanların isim listesi ve fiilî gün sayısının eklenmesi de bu ispatı kolaylaştırır.
Yol ve yemek alacağı için dava süreci
Yol ve yemek alacağı için dava açılmadan önce arabulucuya başvurulması dava şartıdır. Alacak ücret eki niteliğinde olduğundan uygulamada beş yıllık zamanaşımına tabi tutulur. Hesap genellikle bilirkişi incelemesiyle yapılır; mahkeme meslek odası ve ulaşım kurumlarına müzekkere yazarak her yıl için rayiç getirtir.
7036 sayılı İş Mahkemeleri Kanunu m. 3/1 uyarınca kanuna, bireysel veya toplu iş sözleşmesine dayanan işçi alacağı ve tazminatı için açılan davalarda arabulucuya başvurulmuş olması dava şartıdır. Arabuluculuk başvurusunda yol ve yemek farkı ayrı kalem olarak gösterilmelidir. Başvurunun kıdem tazminatı farkını da kapsaması, giydirilmiş ücrete eklenen kısmın sonradan ayrıca istenmesinin önüne geçer.
Zamanaşımı bakımından 4857 sayılı Kanun m. 32 ücret alacaklarında beş yıllık süre öngörür. Yol ve yemek yardımı ücret eki niteliğinde kabul edildiğinden uygulamada geriye dönük beş yıllık talep yapılmaktadır. Giydirilmiş ücrete eklenmemesi nedeniyle eksik ödenen kıdem tazminatında ise 1475 sayılı Kanun m. 14 uyarınca hâkim, gecikme süresi için mevduata uygulanan en yüksek faize hükmeder.
Ayni yemeğin ve servisin parasal değerinin tespiti doktrinde tek başına uzmanlık gerektiren nitelikli bir hesaplama sayılmamaktadır; belgeler sunulmamışsa mahkemenin ilgili odalara müzekkere yazarak rayiçleri getirtmesi yeterli görülmektedir. Bilirkişi raporlarının denetiminde dikkat edilecek noktalar için işçilik alacakları hesaplama aracı sayfasından da yararlanılabilir.
Tartışmalı ve belirsiz noktalar
Yol ve yemek parasında yerleşik içtihadın netleşmediği alanlar vardır: hibrit çalışmada gün sayısı, uzaktan çalışana aynî yemeğin karşılığı, şirket aracının özel kullanım değeri, oda rayici ile işverenin fiilî maliyeti arasındaki fark ve dalgalı çalışma günlerinde son ayın mı yoksa yıllık ortalamanın mı esas alınacağı.
- Oda rayici ile fiilî maliyet: İşverenin kendi yemekhanesinde kişi başı maliyet, meslek odasından gelen üçüncü sınıf lokanta rayicinden belirgin biçimde düşük olabilir. Kararlar oda rayicini esas almaktadır; bu durum işveren aleyhine, fiilî maliyeti aşan bir giydirilmiş ücret doğurabilmektedir.
- Son ay mı, yıllık ortalama mı: Doktrindeki formül son ayın fiilî gün sayısını esas alır. Çalışma günleri aydan aya dalgalanıyorsa son bir yılın ortalamasının alınıp alınmayacağı tartışmalıdır.
- Şirket aracı: Özel kullanıma da bırakılan aracın kasko, bakım ve yakıt giderlerinden işçiye düşen tasarrufun nasıl ayrıştırılacağına ilişkin bir ölçüt yoktur. Bilirkişiler çoğunlukla piyasa kiralama bedellerinden takdire başvurmaktadır. Aracın şoförlü olması doktrinde ayrıca bir ekleme gerektirmez.
- Hibrit çalışma: Yolun yalnızca işyerine gidilen günler için, yemeğin bütün çalışma günleri için hesaplanması makul görünse de bunu doğrulayan bir Yargıtay kararı bulunduğu söylenemez.
- Toplu taşıma kartının SGK karşısındaki durumu: Gelir vergisi bakımından açık bir istisna vardır; prim bakımından kartın aynî yardım mı, aynî yardım yerine geçen nakdi ödeme mi sayılacağı konusunda net bir yargı içtihadına ulaşılamamıştır.
Bu başlıklarda kesin bir sonuç vaat etmek mümkün değildir. Dosyanın kendi verileri ve işyerindeki uygulamanın belgelenme biçimi sonucu doğrudan etkiler.
Yol ve yemek parası hesabında sık yapılan hatalar
En sık görülen hatalar; ayın 30 gün üzerinden hesaplanması, izin ve rapor günlerinin hesaba katılması, tek bir rayicin bütün yıllara uygulanması, asgari ücret artışıyla orantı kurulması, brüt tutarın net kabul edilmesi ve haftada beş gün çalışılan işyerinde 26 gün esasının kullanılmasıdır.
- 30 gün üzerinden hesap: Aylık alacak fiilen çalışılan günlerle hesaplanır.
- İzin ve rapor günlerinin katılması: Sözleşmede açık hüküm yoksa bu günler için yol ve yemek doğmaz (6. HD, E. 2024/3440).
- Yanlış çarpan: Haftada beş gün çalışılan işyerinde 26 veya 30 gün kullanılması bozma nedenidir (9. HD, E. 2010/34198).
- Tek rayiç: Her yıl için ayrı rayiç istenmelidir (22. HD, E. 2017/22734).
- Asgari ücretle orantı: Rayiç araştırması yapılmadan asgari ücret artışıyla sonuca gitmek isabetsizdir (9. HD, E. 2022/8979).
- Brüt ve net karışıklığı: Bilirkişinin brüt hesapladığı tutar net kabul edilemez (9. HD, E. 2024/11378).
- Aynî yemeğin brütleştirilmesi: Oda rayici doğrudan brüt ücrete eklenir, ayrıca brüte çevrilmez.
- Dayanaksız ekleme: Sözleşme veya uygulama kanıtlanmamışsa yol ve yemek giydirilmiş ücrete eklenmez (HGK, E. 2021/517).
- Boşta geçen süreye servis eklenmesi: Servis yardımı boşta geçen süre ücretine katılmaz (9. HD, E. 2022/548).
Yargıtay kararlarına göre temel ilkeler
Yargıtay kararları yol ve yemek parasında şu ilkelerde birleşmektedir: kanuni zorunluluk yoktur, dayanak kanıtlanmalıdır, fiilen çalışılan günler esas alınır, tutar belirsizse yıllara göre resmî rayiç getirtilir, tazminatta 22 veya 26 gün 30’a bölünür ve hüküm brüt kurulur. Önceden ödenen tutarlar ise her ay için ayrıca mahsup edilir.
| Karar | İlke |
|---|---|
| HGK, E. 2021/517, K. 2022/152 | Kanuni zorunluluk yoktur; kanıtlanamayan yardım giydirilmiş ücrete katılamaz. |
| 9. HD, E. 2021/3201, K. 2021/7317 | Mutat hâle gelen yemek ücretine hak kazanılır. |
| 9. HD, E. 2021/3202, K. 2021/7318 | Şartnamede bedele dâhil yol ücreti istenir; tutar yoksa emsal ücret esas alınır. |
| 9. HD, E. 2023/7433, K. 2023/6733 | Dayanak ispatlanamazsa yol ve yemek dışlanarak tazminat hesaplanır. |
| 6. HD, E. 2024/3440, K. 2025/508 | Yıllık izin gibi çalışılmayan günler için yol ve yemek ödenmez. |
| 9. HD, E. 2010/34198, K. 2012/41904 | Yol bilet fiyatından sorulur; tazminatta 22 gün esası uygulanır. |
| 22. HD, E. 2017/22734, K. 2019/11451 | Yemek için lokanta rayici, yol için toplu taşıma ücreti yıllara göre sorulur. |
| 22. HD, E. 2015/32137, K. 2018/11725 | Servis ve yemek yardımı giydirilmiş ücrete eklenir. |
| 9. HD, E. 2022/8979, K. 2022/11230 | Asgari ücretle orantı kurularak rayiç belirlenemez. |
| 9. HD, E. 2022/548, K. 2022/1762 | Servis boşta geçen süreye eklenmez; aynî yemek farklı değerlendirilir. |
| 9. HD, E. 2024/11378, K. 2024/12527 | Ödenenler mahsup edilir; brüt tutar net kabul edilemez. |
| 9. HD, E. 2025/8938, K. 2025/10367 | Nakdi ödemede miktar yazılıysa kaloriye göre fark istenemez. |
| 10. HD, E. 2024/15781, K. 2025/3135 | Nakit yol ücreti prime esas kazanca tabidir. |
| 10. HD, E. 2022/7346, K. 2023/745 | 01.10.2008 sonrası yol yardımı prim matrahına dâhildir; yemekte istisnayı aşan kısım primlenir. |
| 7. HD, E. 2015/4409, K. 2015/18636 | Rayiç dosya içeriğine ve tanık beyanlarına uygun olmalıdır. |
50 soruda yol ve yemek parası
Uygulamada yol ve yemek parası konusunda en sık karşılaşılan sorular ve bunlara ilişkin cevaplar aşağıda yer almaktadır. Sorular tanım ve dayanak, hak kazanma, özel çalışma biçimleri, hesaplama, tazminat, prim ve vergi, kesinti ile ispat ve dava başlıkları altında sıralanmış; cevaplarda ilgili kanun maddesi veya karar künyesi belirtilmiştir.
1. Yol parası nedir?
İşverenin işçiye işe geliş ve işten dönüşte ulaşımı sağlamak için ödediği veya servis, kart gibi araçlarla sağladığı menfaattir (Yargıtay HGK, E. 2021/517, K. 2022/152). Tutarı mesafeye ve ulaşım şekline göre değişir.
2. Yemek parası nedir?
İşçinin işyerinde geçen süre boyunca beslenme ihtiyacını karşılamak için işverence sağlanan sosyal yardımdır (Yargıtay HGK, E. 2021/517, K. 2022/152). Aynî yemek, yemek kartı veya nakit olarak verilebilir.
3. İşveren yol parası vermek zorunda mı?
Hayır, kanunda genel bir zorunluluk yoktur; ödeme işverenin inisiyatifindedir (Yargıtay HGK, E. 2021/517, K. 2022/152). Sözleşme, toplu iş sözleşmesi veya işyeri uygulaması varsa yükümlülük doğar.
4. İşveren yemek vermek zorunda mı?
Hayır, 4857 sayılı Kanun’da yemek verme zorunluluğu öngören genel bir hüküm yoktur. Sözleşme, toplu iş sözleşmesi veya düzenli uygulama varsa işçi yemek yardımını talep edebilir.
5. Yol ve yemek parası ücret midir?
Dar anlamda ücret değildir; ücrete ek sosyal yardımdır. Ancak para ile ölçülebilen bir menfaat olduğundan kıdem ve ihbar tazminatına esas giydirilmiş ücrete eklenir (1475 sayılı Kanun m. 14).
6. Sözleşmemde yazmıyor, yine de yol parası isteyebilir miyim?
Evet, işyerinde düzenli ve sürekli bir uygulama varsa isteyebilirsiniz. Mutat hâle gelen yardım işyeri uygulaması olarak sözleşmenin parçası olur (Yargıtay 9. HD, E. 2021/3201, K. 2021/7317).
7. İşyeri uygulaması kaç ayda oluşur?
Kanunda belirli bir süre yoktur. Yargıtay düzenlilik, süreklilik ve genelliği birlikte değerlendirir; tek seferlik veya arızi bir ödeme işyeri uygulaması doğurmaz.
8. Alt işveren işçisi yol parasını nasıl ister?
Asıl işveren ile yüklenici arasındaki şartnamede ulaşım giderinin sözleşme bedeline dâhil olduğu yazıyorsa işçi yol ücretine hak kazanır (Yargıtay 9. HD, E. 2021/3202, K. 2021/7318).
9. Yıllık izinde yol ve yemek parası ödenir mi?
Sözleşmede açık hüküm yoksa ödenmez. Yıllık izin günleri için yol ve yemek parası ödenemeyeceğine ilişkin karar onanmıştır (Yargıtay 6. HD, E. 2024/3440, K. 2025/508).
10. Raporlu olduğum günlerde yemek parası alabilir miyim?
Kural olarak alamazsınız; yemek parası fiilen çalışılan günler için doğar. Sözleşme aylık sabit tutar öngörüyorsa rapor günleri tutarı kendiliğinden azaltmaz.
11. Hafta tatili ve bayramlarda yol parası verilir mi?
Hayır, işyerine gidilmeyen hafta tatili, ulusal bayram ve genel tatil günleri için yol parası doğmaz. Bu günlerde çalıştırılan işçiye ise o gün için yol ve yemek ödenir.
12. Ücretsiz izinde yemek kartı yüklenir mi?
Hayır, ücretsiz izinde iş sözleşmesi askıdadır ve işçi işyerine gitmez. Bu dönem için yemek ve yol yardımı doğmaz.
13. Uzaktan çalışanın yol parası kesilebilir mi?
Evet, işyerine fiziki gidiş olmadığından yol parası kural olarak kesilebilir. Uzaktan çalışmada farklı işlem yasağı esaslı neden varsa uygulanmaz (4857 sayılı Kanun m. 14).
14. Uzaktan çalışana yemek kartı verilmek zorunda mı?
Baskın görüş evet yönündedir. Beslenme ihtiyacı evde de sürdüğünden, emsal işçilere yemek yardımı veriliyorsa uzaktan çalışana denk bir tutar sağlanmalıdır (4857 sayılı Kanun m. 14). Yerleşik bir Yargıtay içtihadı yoktur.
15. Hibrit çalışmada yol ve yemek nasıl hesaplanır?
Yol parası işyerine gidilen günler için doğar. Yemek parasının hangi gün sayısıyla hesaplanacağına ilişkin mevzuatta açık bir formül yoktur.
16. Boşta geçen süre ücretine yol parası eklenir mi?
Hayır, servis yardımı boşta geçen süre ücretine eklenmez; işçi o dönemde işe gitmediğinden gelir kaybı oluşmaz (Yargıtay 9. HD, E. 2022/548, K. 2022/1762).
17. Boşta geçen süre ücretine yemek eklenir mi?
İşyerinde aynî yemek veriliyorsa evet, işçi bu yemekten yararlanamadığı için parasal karşılığı geniş anlamda ücrete katılır (Yargıtay 9. HD, E. 2022/548, K. 2022/1762; E. 2024/10558, K. 2024/12900).
18. Yol ve yemek parası nasıl hesaplanır?
Günlük tutar, ay içinde fiilen çalışılan gün sayısıyla çarpılır. Tutar yazılı değilse meslek odası ve ulaşım kurumlarından her yıl için rayiç getirtilir (Yargıtay 22. HD, E. 2017/22734, K. 2019/11451).
19. Yol ve yemek parası 30 gün üzerinden mi hesaplanır?
Hayır, aylık alacak fiilen çalışılan gün sayısıyla hesaplanır. Tazminatta ise 22 veya 26 günlük toplam 30’a bölünerek günlük değere çevrilir.
20. Yemek rayici nereden sorulur?
İlgili lokantacılar esnaf odası veya ticaret odasından, çalışılan yıllara göre üçüncü sınıf bir lokantada bir öğün yemeğin kâr oranı düşülmüş karşılığı sorulur (Yargıtay 22. HD, E. 2017/22734, K. 2019/11451).
21. Yol rayici nereden sorulur?
Belediyenin toplu taşıma biriminden veya servis aracı işletmecileri esnaf odasından, ikametgâh ile işyeri arasındaki güzergâh için günlük gidiş dönüş ücreti sorulur (Yargıtay 9. HD, E. 2010/34198, K. 2012/41904).
22. Bilirkişi tahmini tutar kullanabilir mi?
Hayır, soyut veya varsayımsal tutarlarla hesap yapılması bozma nedenidir. Emsal dosyadaki sabit kabullerin doğrudan esas alınması da isabetsiz bulunmuştur (Yargıtay 22. HD, E. 2017/22734, K. 2019/11451).
23. Rayiç asgari ücret artışına göre güncellenebilir mi?
Hayır, rayiç araştırması yapılmadan asgari ücretle orantı kurularak sonuca gidilmesi isabetsizdir (Yargıtay 9. HD, E. 2022/8979, K. 2022/11230).
24. Sözleşmede tutar yazıyorsa rayiç araştırması yapılır mı?
Hayır, sözleşmede, şartnamede veya toplu iş sözleşmesinde yazan tutar uygulanır. Rayiç araştırması tutarın belirsiz olduğu hâllerde yapılır (Yargıtay 9. HD, E. 2021/3202, K. 2021/7318).
25. Toplu iş sözleşmesinde kalori yazıyorsa nakit yemek farkı istenebilir mi?
Nakdi ödeme için ayrıca miktar belirlenmişse istenemez. Kalori esası yalnız aynî yemek için uygulanır (Yargıtay 9. HD, E. 2025/8938, K. 2025/10367).
26. Yol ve yemek parası kıdem tazminatına dahil mi?
Evet, düzenli sağlanan yol ve yemek parası giydirilmiş ücrete eklenir (1475 sayılı Kanun m. 14; Yargıtay 22. HD, E. 2015/32137, K. 2018/11725). Dayanağı kanıtlanamazsa eklenmez.
27. Kıdem tazminatında 22 gün mü 26 gün mü kullanılır?
Haftada beş gün çalışılan işyerinde 22 gün, altı gün çalışılan işyerinde 26 gün kullanılır (Yargıtay 9. HD, E. 2010/34198, K. 2012/41904). Toplam 30’a bölünür.
28. Günlük giydirilmiş ücrete yemek eki nasıl bulunur?
Günlük yemek tutarı aylık fiilî gün sayısıyla çarpılıp 30’a bölünür. Örneğin 250 TL ve 22 gün için ek (250 × 22) / 30 = 183,33 TL’dir.
29. Servis hizmeti kıdem tazminatına eklenir mi?
Evet, aynî servis yardımının parasal değeri rayiç üzerinden bulunarak giydirilmiş ücrete eklenir (Yargıtay 22. HD, E. 2015/32137, K. 2018/11725).
30. Yemek kartı kıdem tazminatına dahil edilir mi?
Evet, karta yüklenen günlük tutar fiilî gün sayısıyla çarpılıp 30’a bölünerek giydirilmiş ücrete eklenir (1475 sayılı Kanun m. 14).
31. İşyerinde verilen yemek brütleştirilir mi?
Hayır, aynî yemek fiilen vergi ve prim kesintisine uğramadığından meslek odası rayici ayrıca brüte çevrilmeden doğrudan brüt ücrete eklenir. Nakit ödenen tutarda ise bordrodaki brüt tutar esas alınır.
32. Yol ve yemek parası ihbar tazminatına da eklenir mi?
Evet, ihbar tazminatı da giydirilmiş ücret üzerinden hesaplanır (4857 sayılı Kanun m. 17). Fazla çalışma ve yıllık izin ücreti ise çıplak ücretle hesaplanır.
33. Yemek yardımı SGK primine tabi mi?
İşyerinde aynî verilen yemek prime tabi değildir. Nakit veya kartla verilen yemekte çalışılan gün başına 300 TL’ye kadar olan kısım prime tabi değildir, aşan kısım primlenir (5510 sayılı Kanun m. 80/1-b-9).
34. SGK yemek istisnasında 2026’da ne değişti?
7577 sayılı Kanun m. 10 ile istisna tutarı kanunda günlük 300 TL olarak belirlenmiş ve her yıl yeniden değerleme oranında artırılması öngörülmüştür (5510 sayılı Kanun m. 80/1-b). Değişiklik 17.04.2026 tarihli Resmî Gazete’de yayımlanmıştır.
35. Nakit yol parası SGK primine tabi mi?
Evet, aynî yardım yerine geçmek üzere yapılan nakdi ödemeler prime esas kazanca tabidir (5510 sayılı Kanun m. 80/1-c; Yargıtay 10. HD, E. 2024/15781, K. 2025/3135).
36. Yol parasında gelir vergisi istisnası var mı?
Toplu taşıma kartı, bilet veya benzeri ödeme aracıyla sağlanan ulaşım bedelinin çalışılan gün başına 158 TL’yi aşmayan kısmı istisnadır. Nakit yol parası ücret olarak vergilendirilir (193 sayılı Kanun m. 23/10).
37. Yemek parasında gelir vergisi istisnası ne kadar?
İşyerinde yemek verilmeyen durumlarda çalışılan günlere ait günlük yemek bedelinin 300 TL’yi aşmayan kısmı istisnadır; aşan kısım ücret olarak vergilendirilir (193 sayılı Kanun m. 23/8).
38. İzin günleri için yüklenen yemek kartı istisnadan yararlanır mı?
Hayır, istisna yalnızca çalışılan günlere ait yemek bedeli için tanınır (5510 sayılı Kanun m. 80/1-b-9; 193 sayılı Kanun m. 23/8). İzin günlerine düşen tutar prime ve vergiye tabidir.
39. İşveren yemek parasını kesebilir mi?
Hak hâline gelmiş yemek parasını tek taraflı kesemez. Bu esaslı değişikliktir; yazılı bildirim ve işçinin altı iş günü içinde yazılı kabulü gerekir (4857 sayılı Kanun m. 22).
40. Nakit yol parası yerine otobüs kartı verilebilir mi?
İşçinin eline geçen değer korunuyorsa bu değişiklik uygulamada yönetim hakkı içinde görülmektedir. Değer azalıyorsa esaslı değişiklik sayılır ve 4857 sayılı Kanun m. 22’deki usul uygulanır.
41. Yemekhane kapatılıp yemek kartı verilirse ne olur?
Kart bakiyesi yemeğin değerini karşılıyorsa biçim değişikliğidir. Değer düşüyorsa esaslı değişikliktir ve işçinin yazılı kabulü olmadan işçiyi bağlamaz (4857 sayılı Kanun m. 22).
42. Yol parası kesilince istifa edersem kıdem tazminatı alır mıyım?
Kesinti ücretin sözleşmeye uygun ödenmemesi niteliğindeyse haklı nedenle fesih yapılabilir ve kıdem tazminatı istenebilir (4857 sayılı Kanun m. 24/II-e). Kesintinin miktarı ve usulü önceden değerlendirilmelidir.
43. Değişikliğe itiraz etmezsem hakkımı kaybeder miyim?
Yazılı kabul edilmeyen esaslı değişiklik işçiyi bağlamaz (4857 sayılı Kanun m. 22). Uzun süre itirazsız çalışmanın zımni kabul sayılıp sayılmayacağı tartışmalı olduğundan itirazın yazılı yapılması önemlidir.
44. Yol ve yemek yalnızca bazı işçilerden kesilebilir mi?
Haklı bir neden olmadan bazı işçilerden kesilip diğerlerinde sürdürülmesi eşit davranma borcuna aykırılık oluşturabilir (4857 sayılı Kanun m. 5). Esaslı değişiklik usulü de ayrıca uygulanır.
45. Bordroda olmayan yol parasını nasıl ispat ederim?
Şartname, kart yükleme dökümleri, servis listeleri, banka kayıtları ve somut olgulara dayanan tanık beyanlarıyla ispat edebilirsiniz. Soyut vaat anlatımı tek başına yeterli değildir (Yargıtay HGK, E. 2021/517, K. 2022/152).
46. İşveren yemek verdiğini nasıl ispat eder?
Yemekhane faturaları, kişi başı yemek listeleri, yemek kartı dökümleri ve servis güzergâh listeleriyle ispat eder. Aynî yardım sağladığını iddia eden işveren bunu belgelemekle yükümlüdür.
47. Yol ve yemek alacağında zamanaşımı kaç yıl?
Ücret eki niteliğinde kabul edildiğinden uygulamada beş yıllık süre uygulanmaktadır (4857 sayılı Kanun m. 32). Geriye dönük talep bu süreyle sınırlıdır.
48. Yol ve yemek alacağı için arabulucuya gitmek gerekir mi?
Evet, iş sözleşmesine dayanan işçi alacağı için dava açılmadan önce arabulucuya başvurulması dava şartıdır (7036 sayılı Kanun m. 3/1).
49. Eksik kıdem tazminatı farkına hangi faiz işler?
Yol ve yemek eklenmediği için eksik ödenen kıdem tazminatında gecikme süresi için mevduata uygulanan en yüksek faize hükmedilir (1475 sayılı Kanun m. 14).
50. Yol ve yemek farkı brüt mü net mi hüküm altına alınır?
Hesap ve hüküm brüt yapılır. Bilirkişinin brüt hesapladığı tutarın net kabul edilmesi bozma nedenidir (Yargıtay 9. HD, E. 2024/11378, K. 2024/12527).
Sonuç
Yol ve yemek parası kanundan değil, sözleşmeden, toplu iş sözleşmesinden, şartnameden veya düzenli işyeri uygulamasından doğar. Bir kez doğduktan sonra işverence tek taraflı kaldırılamaz, fiilen çalışılan günler üzerinden hesaplanır ve kıdem ile ihbar tazminatına esas giydirilmiş ücrete eklenir. Tutar her dosyada puantaja ve yıllara göre getirtilen rayiçlere göre ayrıca hesaplanır.
Hesapta belirleyici olan üç unsur vardır: dayanağın ispatı, günlük tutarın sözleşmeden ya da her yıl için resmî rayiçten belirlenmesi ve doğru gün sayısının kullanılması. Aylık alacakta fiilen çalışılan günler, tazminatta ise çalışma düzenine göre 22 veya 26 günün 30’a bölünmesi esas alınır. Aynî yemek ve servis brütleştirilmez; nakit ödemelerde bordrodaki brüt tutar kullanılır ve hüküm brüt kurulur.
Prim ve vergi tarafında 2026 yılı bir dönüm noktasıdır. 7577 sayılı Kanun ile SGK yemek istisnası kanunda günlük 300 TL olarak belirlenmiş ve gelir vergisindeki tutarla eşitlenmiştir. Nakit yol parası ise hem prime hem vergiye tamamen tabi kalmaya devam etmektedir. Uzaktan ve hibrit çalışma, şirket aracı ve oda rayici ile fiilî maliyet arasındaki fark gibi konularda net bir içtihat bulunmadığı da göz önünde tutulmalıdır. Dosyaya özgü hesap ve delil değerlendirmesi için iletişime geçebilirsiniz.
Kaynakça
Mevzuat
4857 sayılı İş Kanunu m. 5 (eşit davranma ilkesi), m. 14 (çağrı üzerine çalışma ve uzaktan çalışma), m. 17 (süreli fesih), m. 22 (çalışma koşullarında değişiklik), m. 24 (işçinin haklı nedenle derhal fesih hakkı), m. 32 (ücret ve zamanaşımı).
1475 sayılı İş Kanunu m. 14 (kıdem tazminatı).
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu m. 80 (prime esas kazançlar; (b) bendi 7577 sayılı Kanun m. 10 ile değişik).
193 sayılı Gelir Vergisi Kanunu m. 23 (ücretlerde istisnalar; 8 ve 10 numaralı bentler).
7036 sayılı İş Mahkemeleri Kanunu m. 3 (dava şartı olarak arabuluculuk).
7577 sayılı Kanun m. 10 (5510 sayılı Kanun m. 80/1-b değişikliği, Resmî Gazete 17.04.2026).
Yargı kararları
Yargıtay Hukuk Genel Kurulu, E. 2021/517, K. 2022/152, T. 17.02.2022.
Yargıtay 6. Hukuk Dairesi, E. 2024/3440, K. 2025/508, T. 13.02.2025.
Yargıtay 7. Hukuk Dairesi, E. 2015/4409, K. 2015/18636, T. 08.10.2015.
Yargıtay 9. Hukuk Dairesi, E. 2010/34198, K. 2012/41904, T. 10.12.2012.
Yargıtay 9. Hukuk Dairesi, E. 2021/3201, K. 2021/7317, T. 31.03.2021.
Yargıtay 9. Hukuk Dairesi, E. 2021/3202, K. 2021/7318, T. 31.03.2021.
Yargıtay 9. Hukuk Dairesi, E. 2022/548, K. 2022/1762, T. 15.02.2022.
Yargıtay 9. Hukuk Dairesi, E. 2022/8979, K. 2022/11230, T. 05.10.2022.
Yargıtay 9. Hukuk Dairesi, E. 2023/7433, K. 2023/6733, T. 08.05.2023.
Yargıtay 9. Hukuk Dairesi, E. 2024/10558, K. 2024/12900, T. 02.10.2024.
Yargıtay 9. Hukuk Dairesi, E. 2024/11378, K. 2024/12527, T. 26.09.2024.
Yargıtay 9. Hukuk Dairesi, E. 2025/8938, K. 2025/10367, T. 24.12.2025.
Yargıtay 10. Hukuk Dairesi, E. 2019/2753, K. 2021/763, T. 26.01.2021.
Yargıtay 10. Hukuk Dairesi, E. 2019/4641, K. 2021/778, T. 27.01.2021.
Yargıtay 10. Hukuk Dairesi, E. 2022/7346, K. 2023/745, T. 26.01.2023.
Yargıtay 10. Hukuk Dairesi, E. 2024/15781, K. 2025/3135, T. 27.02.2025.
Yargıtay 22. Hukuk Dairesi, E. 2015/32137, K. 2018/11725, T. 14.05.2018.
Yargıtay 22. Hukuk Dairesi, E. 2017/22734, K. 2019/11451, T. 22.05.2019.
Doktrin ve akademik kaynaklar
Başar, Ömer: Uygulamada Sık Karşılaşılan İşçilik Alacak ve Tazminatlarının Yargıtay Kararları Işığında Hesaplanması, DergiPark, 2021.
Kurt, Resul: Vergi, Sosyal Güvenlik ve İş Hukuku Mevzuatında Yemek Yardımı, TBB Dergisi, 2025.
Kutlu Mutluer, Merve: Ayni Yardım, Yemek Yardımı ve Prime Esas Kazanç: Danıştay 10. Daire’nin 08.05.2024 Tarihli ve 2023/170 Esas Numaralı Kararının Düşündürdükleri, DergiPark, 2025.
Yamakoğlu, Efe: İşçinin Tazminat ve Alacaklarına Esas Ücretinin Tespiti, DergiPark, 2024.
Dursunoğluları, Recep: Kıdem Tazminatının Hesaplanması, yüksek lisans tezi, 2023.
Taş, Suat: İş Sözleşmesi Kapsamında Ödenen Ücret ve Tazminatların Vergilendirilmesi, yüksek lisans tezi, 2024.
Cıstak, Sena: Türk İş Hukukunda Uzaktan Çalışma, yüksek lisans tezi, 2023.
Erat, Ezgi: Bireysel İş Hukukunda Tele Çalışma, yüksek lisans tezi, 2025.
Kutlu, Melis: İş Hukukunda Tele Çalışma, yüksek lisans tezi, 2024.
Güven, Kıvanç: Uzaktan Çalışma Sözleşmesi, yüksek lisans tezi, 2024.
Göde, Mevlüt Hakan: Türkiye’deki Kıdem Tazminatı Uygulamalarının Hukuki Sonuçları ve Dengeleyici Politikalar, yüksek lisans tezi, 2015.
Ergin, Engin Deniz: İş Yargılamasında Bilirkişi İncelemesi, yüksek lisans tezi, 2021.
Vural, Meltem: İhbar Tazminatı, yüksek lisans tezi, 2021.
Gökkan Baran, Lütfiye Berfin: Türk İş Hukukunda Kıdem Tazminatı, yüksek lisans tezi, 2022.
İşçi, Bülent Ferat: Ücrete Bağlı Çalışmaktan Kaçınma Hakkı, yüksek lisans tezi, 2022.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır, hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır; karar vermeden önce bir avukata danışılması gerekir.