
Boşta geçen süreye eklenecek düzenli haklar (giydirilmiş ücret)
Ek seçenekler: mahsup ve tahmini net hesap
İşe başlatmama tazminatı hesaplama, işçinin çıplak brüt ücretinin hâkimin belirlediği dört ile sekiz ay arasındaki süreyle çarpılmasıyla yapılır. Boşta geçen süre ücreti ise giydirilmiş brüt ücret üzerinden en çok dört ay için hesaplanır. Yukarıdaki araç, başlatmama tazminatı hesaplama işlemini ve boşta geçen süre ücretini 4857 sayılı İş Kanunu’nun 21. maddesine ve Yargıtay kararlarına göre ayrı ayrı yapar.
Bu yazıda hesaplama aracının kullanımı, esas alınacak ücretin hangi tarihe göre belirlendiği, kıdeme göre ay sayısı, boşta geçen süreye eklenen ve eklenmeyen haklar, 01.01.2018 öncesi ve sonrası dosyalar arasındaki fark, vergi kesintileri, mahsup, faiz ve arabuluculuk konuları Yargıtay kararları ışığında ele alınmaktadır.
Hesaplama aracı nasıl kullanılır?
Araç, çıplak brüt ücret, kıdem süresi, tazminat ay sayısı ve düzenli ek haklarla çalışır. Önce hesaplamanın yapılacağı aşama seçilir. Ardından ücret ve kıdem girilir; araç kıdeme göre ay sayısını önerir, boşta geçen süre ücretini dört ay için çıkarır ve iki kalemi brüt ile tahmini net olarak gösterir.
Birinci seçenek, işe iade davası veya arabuluculuk aşamasıdır. Bu aşamada iki kalem de dava tarihindeki ücret esas alınarak parasal olarak belirlenir. Ücret alanına bordrodaki çıplak brüt ücret yazılır; ikramiye, yemek veya gıda yardımı, yakacak yardımı, özel sağlık sigortası primi gibi düzenli haklar ayrı alanlara girilir.
İkinci seçenek, işçinin işe başlatılmamasından sonra açılan alacak davası ya da 01.01.2018 öncesine ait dosyadır. Bu seçimde iki yeni alan açılır: işe başlatmama tarihindeki çıplak ücret ve feshi izleyen dört ay içinde zam veya yeni toplu iş sözleşmesi varsa zammın başladığı ay ile zamlı ücret. Araç boşta geçen süreyi ay ay ayrı hesaplar.
Yol veya servis yardımı için ayrı bir onay kutusu vardır. Bu yardımın boşta geçen süreye eklenip eklenmeyeceği konusunda Yargıtay kararları ayrıştığından araç, kutu işaretlenmedikçe bu tutarı hesaba katmaz. Sigorta primi kesintisinde 2026 prim tavanı kullanılır. Ek seçeneklerde ilk fesihte peşin ödenen kıdem ve ihbar tazminatı ile boşta geçen süre için uygulanacak gelir vergisi dilimi girilebilir.
Sonuç ekranında işe başlatmama tazminatı, giydirilmiş aylık ücret, dört aylık döküm, kesintiler ve senaryolara göre ödenecek tutar ayrı tablolarda yer alır. Birinci seçenekte hüküm fıkrası veya arabuluculuk tutanağı için örnek bir ifade de üretilir. Notlar bölümü, girilen bilgilere göre uygulanan kuralı ve dayandığı Yargıtay kararını açıklar.
İşe başlatmama tazminatı ve boşta geçen süre ücreti nedir?
İşe başlatmama tazminatı, feshin geçersizliğine karar verilen işçinin süresinde başvurmasına rağmen işverence bir ay içinde işe başlatılmaması hâlinde ödenen ve dört ile sekiz aylık ücret tutarında olan tazminattır. Boşta geçen süre ücreti ise kararın kesinleşmesine kadar çalıştırılmayan süre için en çok dört aylık ücret ve diğer haklardır.
İki kalemin dayanağı 4857 sayılı İş Kanunu’nun 21. maddesidir. Maddenin birinci fıkrası işverene işçiyi bir ay içinde işe başlatma yükümlülüğü getirir ve başlatmazsa “en az dört aylık ve en çok sekiz aylık ücreti tutarında tazminat” ödeyeceğini düzenler. Üçüncü fıkra ise “en çok dört aya kadar doğmuş bulunan ücret ve diğer hakları” düzenler.
Hukuki nitelik bakımından iki kalem birbirinden farklıdır. İşe başlatmama tazminatı, işverenin geçersiz fesih iradesinde ısrar etmesine bağlanan, kanundan doğan özel bir tazminattır; ücret değildir. Boşta geçen süre ücreti ise feshin geçersizliğiyle iş sözleşmesinin kesintisiz sürdüğü varsayımına dayanır ve ücret niteliğindedir. Bu fark vergi, faiz ve hesaplama yöntemine doğrudan yansır.
Şartlar da farklıdır. Boşta geçen süre ücreti, işçi süresinde başvurduğu sürece işe başlatılsa da başlatılmasa da ödenir. İşe başlatmama tazminatı ise yalnızca işverenin işçiyi bir ay içinde işe başlatmaması hâlinde doğar. İşçi işe başlatılırsa tazminat talebi konusuz kalır, boşta geçen süre ücreti yine ödenir.
Bu sonuçların doğabilmesi için önce işe iade davasının kazanılması gerekir. İş güvencesi hükümleri, 4857 sayılı Kanun’un 18. maddesi uyarınca en az 30 işçi çalıştırılan işyerinde, en az altı aylık kıdemi olan ve belirsiz süreli sözleşmeyle çalışan işçiler için uygulanır. İşveren feshin geçerli nedene dayandığını ispatlayamazsa mahkeme feshin geçersizliğine karar verir. İşe iade davasının şartları, süreleri ve aşamaları işe iade davası yazısında ayrıca ele alınmıştır.
Dava yolu da kanunla belirlenmiştir. 4857 sayılı Kanun’un 20. maddesine göre iş sözleşmesi feshedilen işçi, fesih bildiriminin tebliğinden itibaren bir ay içinde arabulucuya başvurmak zorundadır. Anlaşma sağlanamazsa son tutanak tarihinden itibaren iki hafta içinde iş mahkemesinde dava açılabilir. Mahkeme veya özel hakem, feshin geçersizliğine karar verirken işçinin işe başlatılmaması hâlinde ödenecek tazminat miktarını da belirler.
İşe başlatmama tazminatı hesaplama nasıl yapılır?
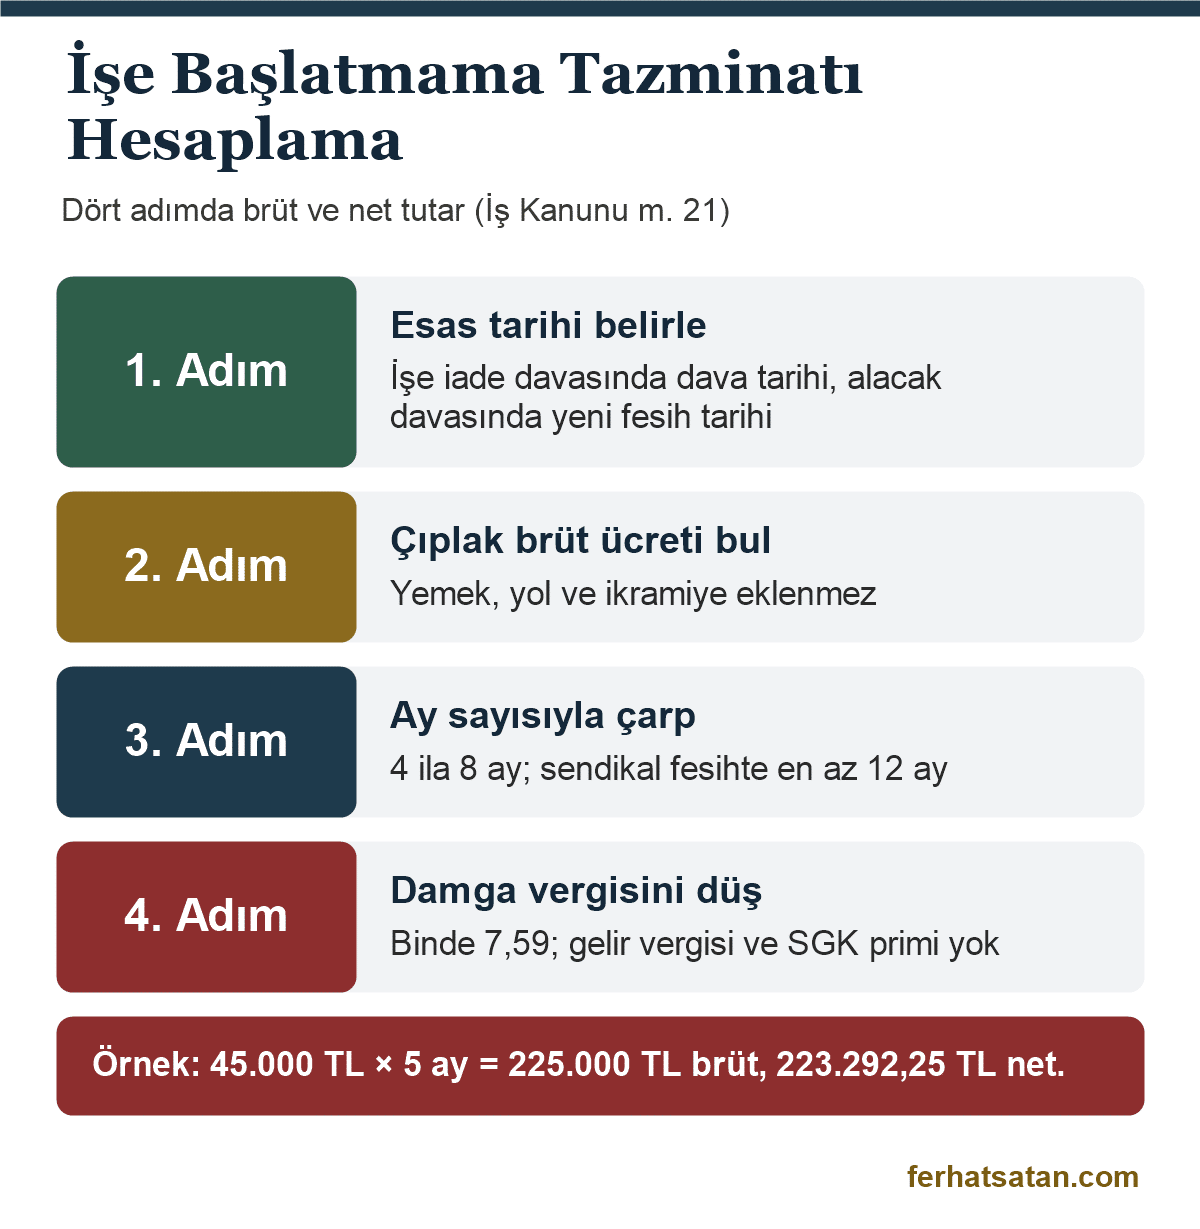
İşe başlatmama tazminatı hesaplama, üç adımda yapılır: esas alınacak tarih belirlenir, o tarihteki çıplak brüt aylık ücret bulunur ve bu ücret hâkimin takdir ettiği ay sayısıyla çarpılır. Sonuç brüt tutardır. Tazminat gelir vergisinden istisna olduğundan net tutara ulaşmak için yalnızca damga vergisi düşülür.
Hangi tarihteki ücret esas alınır?
01.01.2018’den sonra açılan işe iade davalarında esas alınan ücret, dava tarihindeki ücrettir. 7036 sayılı İş Mahkemeleri Kanunu’nun 12. maddesiyle İş Kanunu’nun 21. maddesine eklenen dördüncü fıkraya göre mahkeme veya özel hakem, tazminatı ve boşta geçen süre ücretini “dava tarihindeki ücreti esas alarak parasal olarak belirler.”
Fesih tarihi ile dava tarihi arasında işyerinde genel ücret zammı yapılmış ya da yeni bir toplu iş sözleşmesi yürürlüğe girmişse işçinin dava tarihindeki ücreti bu artışlar yansıtılarak belirlenir. Doktrinde de ücretin kayıtlarla çeliştiği hâllerde mahkemenin emsal ücret araştırması yaparak dava tarihindeki gerçek brüt ücreti saptaması gerektiği kabul edilmektedir.
İşe başlatılmamadan sonra açılan alacak davalarında ve 01.01.2018 öncesine ait dosyalarda ise farklı bir kural uygulanır. Bu dosyalarda işe başlatmama tazminatı, işe başlatmama suretiyle gerçekleşen fesih tarihindeki ücrete göre hesaplanır. Bu ayrım aşağıda ayrı bir başlık altında ayrıntılı olarak incelenmiştir.
Neden çıplak brüt ücret kullanılır?
İşe başlatmama tazminatı, işçinin temel (çıplak) brüt ücreti üzerinden hesaplanır. Yemek, yol, ikramiye gibi ek menfaatler bu kaleme eklenmez. Kıdem ve ihbar tazminatında kullanılan giydirilmiş ücretten farkı burada ortaya çıkar; aynı dosyada iki tazminat için iki ayrı ücret tabanı bulunur. Kıdem ve ihbar tazminatının giydirilmiş ücretle nasıl hesaplandığı kıdem ve ihbar tazminatı hesaplama yazısında anlatılmıştır.
Tazminat ilke olarak brüt hüküm altına alınır. Yargıtay 9. Hukuk Dairesinin 25.02.2010 tarihli, 2008/16946 E., 2010/4924 K. sayılı kararında boşta geçen süre ücreti ile işe başlatmama tazminatının brüt olarak hüküm altına alınması gerektiği belirtilmiştir. Yasal kesintiler ödeme sırasında gözetilir.
İşçi alacağını net olarak talep etmişse net ücret üzerinden de hesaplama yapılabilir. Yargıtay 9. Hukuk Dairesinin 17.10.2023 tarihli, 2023/11196 E., 2023/14797 K. sayılı kararında, işe başlatılmadığı tarihte ücreti net 2.750 USD kabul edilen ve alacağı net isteyen işçi için dört aylık tazminatın 11.000 USD olarak hesaplanması gerektiği belirtilmiştir.
Örnek işe başlatmama tazminatı hesabı
Konu somut bir örnek üzerinden değerlendirilebilir. Dava tarihindeki çıplak brüt ücreti 45.000 TL olan ve 7 yıl 3 ay kıdemi bulunan işçi için kıdem göstergesi beş aylık ücreti işaret eder. Tazminat 45.000 × 5 = 225.000 TL brüttür. Binde 7,59 damga vergisi olan 1.707,75 TL düşüldüğünde net tutar 223.292,25 TL olur.
Aynı işçi için mahkeme fesih sebebinin ağırlığını gözeterek altı ay takdir etseydi tazminat 270.000 TL brüt olurdu. Ay sayısındaki bir aylık fark bu örnekte 45.000 TL’ye karşılık gelir. Bu nedenle ay sayısının gerekçesi, hesabın kendisi kadar önemlidir ve istinaf ile temyiz aşamalarında sık tartışılır.
Tazminat kaç aylık ücret üzerinden belirlenir?
İşe başlatmama tazminatı en az dört, en çok sekiz aylık ücret tutarındadır. Kanunda kıdeme göre bir cetvel yoktur; Yargıtay uygulamasında altı ay ile beş yıl arası kıdemde dört, beş ile on beş yıl arasında beş, 15 yıldan fazla kıdemde altı aylık ücret gösterge olarak kullanılır. Bu barem bağlayıcı değildir.
Mahkemeler ay sayısını belirlerken fesih sebebini ve işçinin kıdemini birlikte değerlendirir. Yargıtay 9. Hukuk Dairesinin 05.02.2024 tarihli, 2023/17847 E., 2024/1493 K. ve 19.10.2022 tarihli, 2022/11247 E., 2022/12849 K. sayılı kararlarında tazminat, fesih sebebi ve davacının kıdemi dikkate alınarak dört aylık ücret olarak belirlenmiştir.
Baremin üzerine çıkılması da her zaman yerinde görülmez. Yargıtay 9. Hukuk Dairesinin 01.12.2021 tarihli, 2021/11748 E., 2021/15966 K. sayılı kararında 14 yıl 10 aylık kıdemi olan işçi için yerel mahkemenin altı aylık belirlemesi uygun bulunmamış ve tazminatın beş aylık ücret tutarında belirlenmesinin dosya içeriğine uygun düşeceği belirtilmiştir.
Doktrinde ağırlıklı görüşe göre hâkim; fesih sebebinin ağırlığını, feshin usulünü, işverenin kusur derecesini, işçinin yaşını, ailevi yükümlülüklerini ve emeklilik durumunu gözeterek tazminatı sekiz aya kadar artırabilir. Emekliliğe yakın ve iş bulma imkânı zayıf bir işçi ile genç bir işçinin aynı kıdemde farklı ay sayısına hak kazanması bu takdirin sonucudur.
Sendikal nedenle fesihte en az bir yıllık ücret
Fesih sendikal nedene dayanıyorsa dört ile sekiz aylık sınır uygulanmaz. 6356 sayılı Sendikalar ve Toplu İş Sözleşmesi Kanunu’nun 25. maddesi uyarınca işçinin en az bir yıllık ücreti tutarında sendikal tazminata hükmedilir; kanunda bu tazminat için bir üst sınır öngörülmemiştir. Araçta sendikal fesih seçeneği işaretlendiğinde süre en az 12 ay olarak hesaplanır ve daha uzun bir süre elle girilebilir.
Boşta geçen süre ücreti nasıl hesaplanır?
Boşta geçen süre ücreti, giydirilmiş brüt aylık ücretin dört ile çarpılmasıyla bulunur. Giydirilmiş ücrete temel ücretle birlikte ikramiye, yemek, gıda ve yakacak yardımı gibi düzenli haklar eklenir; fazla çalışma ve satışa bağlı prim gibi fiilî çalışmaya bağlı ödemeler eklenmez. Süre en çok dört aydır.
Dört aylık sınırın niteliği
İş Kanunu’nun 21. maddesinin üçüncü fıkrasındaki “en çok dört aya kadar” ibaresi doktrinde mutlak bir yasal sınır olarak değerlendirilmektedir. Yargılama yıllarca sürse de dört aydan fazlasına hükmedilemez. Dava dört aydan kısa sürede kesinleşse bile dört aylık tam tutara hükmedilmesi gerektiği kabul edilmekte, sürenin fiilen geçen dava süresiyle sınırlandırılması bozma sebebi sayılmaktadır.
Feshi izleyen dönem ücretleri ve zamlar
Boşta geçen süre ücreti, geçersiz sayılan feshin hemen sonrasındaki dört aylık döneme aittir. Bu nedenle işe başlatmama tarihindeki ücrete göre hesaplanamaz. Yargıtay Hukuk Genel Kurulunun 07.03.2018 tarihli, 2014/2128 E., 2018/441 K. sayılı kararı başta olmak üzere çok sayıda kararda bu alacağın “feshi izleyen dönem ücretlerine göre” hesaplanacağı belirtilmiştir.
Yargıtay 9. Hukuk Dairesinin 13.10.2025 tarihli, 2025/6431 E., 2025/7747 K. sayılı kararında “boşta geçen süre ücreti, geçersiz sayılan fesih tarihi ve sonrasındaki 4 aylık dönem ücretlerine göre hesaplanıp hüküm altına alınmalıdır.” denilmiştir. Aynı Dairenin 09.12.2025 tarihli, 2025/6733 E., 2025/9686 K. sayılı kararında da işe başlatılmama tarihindeki ücretin esas alınması hatalı bulunmuştur.
Yargıtay 7. Hukuk Dairesinin 06.11.2014 tarihli, 2014/12196 E., 2014/20372 K. sayılı kararı bu ilkeyi somutlaştırır: 16.01.2011’de geçersiz sayılan fesih için boşta geçen süre ücretinin Ocak, Şubat, Mart ve Nisan 2011 aylarındaki ücret üzerinden dönemsel olarak hesaplanması gerektiği belirtilmiştir.
Feshi izleyen dört ay içinde genel ücret zammı yapılmış veya yeni bir toplu iş sözleşmesi yürürlüğe girmişse dönemler ayrı ayrı hesaplanır. Hukuk Genel Kurulunun 07.03.2018 tarihli kararı ile Yargıtay 9. Hukuk Dairesinin 27.04.2021 tarihli, 2021/4642 E., 2021/8534 K. ve 05.10.2022 tarihli, 2022/8821 E., 2022/11231 K. sayılı kararları bu yöndedir. Araçta zammın başladığı ay seçildiğinde bu dönemsel hesap otomatik yapılır.
Hesaba katılan ve katılmayan haklar
Hesabın temel varsayımı, işçinin çalışması devam ediyormuş gibi kazanacağı menfaatlerin belirlenmesidir. Yargıtay 9. Hukuk Dairesinin 27.04.2021 tarihli kararında “Geçersiz sayılan fesih tarihinden sonra boşta geçen en çok dört aylık sürede işçinin çalışması devam ediyormuş gibi ücret ve diğer haklar belirlenmelidir.” denilmiştir.
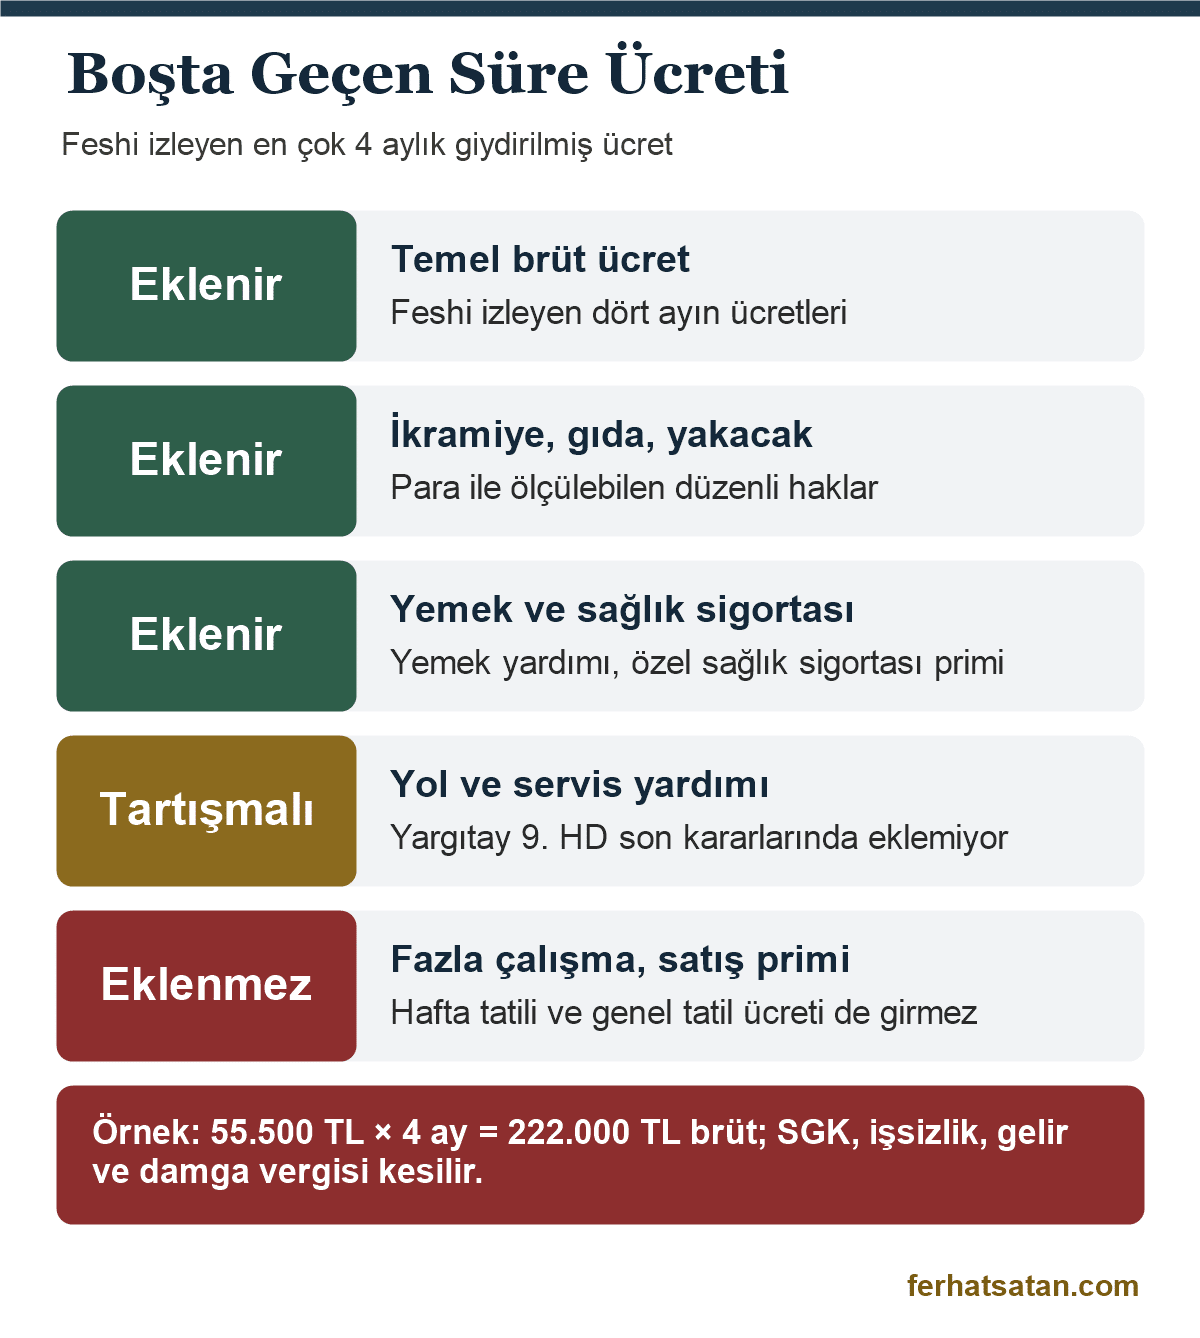
Hesaba dahil edilen haklar şunlardır: temel brüt ücret; ikramiye, gıda yardımı ve yakacak yardımı gibi para ile ölçülebilen düzenli haklar; işçilerin temel ihtiyacı olduğu kabul edilen yemek yardımı (Yargıtay 9. HD, 05.10.2022, 2022/8821 E., 2022/11231 K.). Çalışanlara sağlanan özel sağlık sigortası priminin eklenmesi de Yargıtay 9. Hukuk Dairesinin 27.10.2022 tarihli, 2022/9975 E., 2022/13504 K. sayılı kararıyla yerinde görülmüştür.
Fiilî çalışmaya bağlı fazla çalışma ücreti, hafta tatili ücreti, ulusal bayram ve genel tatil ücretleri hesaba katılmaz. Satışa bağlı primler de dışarıda kalır. Yargıtay 9. Hukuk Dairesinin 27.04.2021 ve 13.10.2025 tarihli kararları ile Yargıtay 22. Hukuk Dairesinin 22.06.2012 tarihli, 2012/10053 E., 2012/14302 K. sayılı kararı bu yöndedir.
Yol, servis ve barınma yardımında ayrışma
Yol ve servis yardımı konusunda net bir cevap yoktur. Hukuk Genel Kurulunun 07.03.2018 tarihli kararı ve bazı Daire kararlarında yol yardımı para ile ölçülebilen haklar arasında sayılmıştır. Buna karşılık Yargıtay 9. Hukuk Dairesi 09.12.2025 tarihli kararında, işçinin bu dönemde fiilen işe gitmediği gerekçesiyle yol yardımının hesaba eklenemeyeceğine karar vermiştir.
Aynı Daire 05.10.2022 tarihli kararında, fiilen işe gidilmeyen dönemde gelir kaybı veya ikame harcaması doğurmadığı gerekçesiyle servis ve barınma yardımının boşta geçen süre ücretine eklenmesini uygun bulmamıştır. Daire’nin son kararları dikkate alındığında hesabın yol yardımı hariç yapılması, ayrıca yol yardımlı bir alternatif hesap hazırlanması dosya bakımından daha güvenli bir yoldur.
Örnek boşta geçen süre ücreti hesabı
Önceki örnekteki işçinin çıplak ücreti 45.000 TL, yıllık ikramiyesi 90.000 TL ve aylık yemek yardımı 3.000 TL olsun. İkramiyenin aylık payı 7.500 TL’dir; giydirilmiş ücret 55.500 TL olur. Boşta geçen süre ücreti 55.500 × 4 = 222.000 TL brüttür. Aylık 2.000 TL yol yardımı da varsa ve eklenmesi kabul edilirse tutar 230.000 TL’ye çıkar.
Feshi izleyen üçüncü aydan itibaren çıplak ücret toplu iş sözleşmesiyle 50.000 TL’ye yükselmişse ilk iki ay 55.500 TL, son iki ay 60.500 TL üzerinden hesap yapılır. Bu durumda boşta geçen süre ücreti 232.000 TL brüt olur. Tek bir ücretle yapılan hesap, zammın etkisini gözden kaçırır.
01.01.2018 öncesi ve sonrası: parasal belirleme ve tespit hükmü
01.01.2018’de yürürlüğe giren 7036 sayılı Kanun değişikliğinden sonra mahkeme, iki kalemi dava tarihindeki ücretle TL olarak belirler. Bu tarihten önce açılan veya ilk kararı bu tarihten önce verilen dosyalarda ise parasal belirleme yapılmaz; tazminat ve boşta geçen süre yalnızca ay olarak tespit edilir.
Parasal belirleme, işçinin ek bir eda davası açmadan ilamlı icraya başvurabilmesini sağlar. Kesinleşen karara rağmen işe başlatılmayan işçi, ilamda yazılı tutarları doğrudan takibe koyabilir. Kararın kesinleşmeden icraya konulup konulamayacağı işe iade kararının kesinleşmeden icraya konulması başlıklı yazıda ayrıca incelenmiştir.
İşe iade davasında parasal olarak belirlenen tutarlarla sonradan açılan alacak davasında talep edilen tutarlar aynıysa dava tam eda davası olarak değerlendirilmektedir. Bölge Adliye Mahkemesinin bu yöndeki kararı Yargıtay 9. Hukuk Dairesinin 17.02.2025 tarihli, 2025/1161 E., 2025/1698 K. sayılı kararıyla onanmıştır.
Değişikliğin eski dosyalara uygulanması ise hatalı bulunmaktadır. Yargıtay 9. Hukuk Dairesinin 19.10.2022 tarihli kararında “Buna göre işe başlatmama tazminatı ve boşta geçen süre ücretinin belirlenerek tespitine karar verilmesi gerekirken dava tarihindeki ücrete göre parasal karşılığının belirlenmesine karar verilmesi de hatalıdır.” denilmiştir. Aynı ilke 05.02.2024 ve 09.12.2025 tarihli kararlarda da tekrarlanmıştır.
Bu düzenleme eleştiriden de uzak değildir. Doktrinde, yargılamanın istinaf ve temyizle yıllarca sürdüğü enflasyonist ortamlarda dava tarihindeki nominal ücretle belirlenen tutarların tahsil anında değer kaybettiği, bunun işe başlatmama yaptırımının caydırıcılığını zayıflattığı ileri sürülmektedir. Kanun koyucunun amacı ise usul ekonomisi ve ikinci dava yükünün kaldırılmasıdır.
İşe başlatılmama sonrası alacak davasında hesap
İşe başlatılmayan işçinin açtığı alacak davasında tazminat, işe başlatmama suretiyle gerçekleşen yeni fesih tarihindeki ücrete göre hesaplanır. Bu tarih, işverenin işe başlatmayacağını sözlü veya eylemli olarak bildirdiği gün ya da bir aylık işe başlatma süresinin son günüdür. Boşta geçen süre ise feshi izleyen dönem ücretleriyle hesaplanır.
Hukuk Genel Kurulunun 07.03.2018 tarihli kararı, Yargıtay 9. Hukuk Dairesinin 24.05.2023 tarihli, 2023/3912 E., 2023/7678 K. sayılı kararı ve Yargıtay 22. Hukuk Dairesinin 04.12.2019 tarihli, 2017/25521 E., 2019/22426 K. sayılı kararında “İşe başlatmama tazminatının da fesih tarihindeki ücrete göre hesaplanması gerekir.” ilkesi benimsenmiştir.
Yeni fesih tarihindeki ücretin ispat yükü işçidedir. Yargıtay 9. Hukuk Dairesinin 08.03.2023 tarihli, 2023/115 E., 2023/3299 K. sayılı kararında “Ücret miktarının ispat yükü davacıda olduğundan, işe başlatmama suretiyle fesih tarihindeki ücretin ispat yükü de davacıya aittir.” denilmiştir.
Emsal ücret ve asgari ücrete oranlama yasağı
Bu ücret, aynı işyerinde çalışan emsal işçinin kayıtlarıyla belirlenir. Emsal işçinin her iki fesih tarihinde de aynı işyerinde çalışmış, eşdeğer görevde ve yakın kıdemde olması gerekir (Yargıtay 9. HD, 05.10.2022, 2022/8821 E., 2022/11231 K.; 14.06.2023, 2023/5103 E., 2023/9215 K.). Emsal ücret ispatlanamazsa geçersiz fesih tarihindeki mevcut ücret esas alınır.
Ücretin asgari ücretteki artış oranına göre yükseltilmesi Yargıtayca hatalı bulunmaktadır (Yargıtay 9. HD, 24.05.2023, 2023/3912 E., 2023/7678 K.). Sosyal yardımlar için de aynı kural geçerlidir: “Sosyal yardımlar asgari ücrete oranlama yapılarak değil, emsal olarak kabul edilen işçiye ödenen sosyal yardım miktarlarına göre belirlenmelidir.” (Yargıtay 9. HD, 14.06.2023, 2023/5103 E., 2023/9215 K.).
Varsayıma dayalı zam da kabul görmez. Yargıtay 9. Hukuk Dairesinin 16.02.2021 tarihli, 2019/8192 E., 2021/3909 K. sayılı kararında, işe başlatmama suretiyle gerçekleşen fesihteki ücrete varsayımsal yüzde 10 zam eklenerek yapılan hesaplama hatalı bulunmuştur. Bu sebeple bilirkişi raporlarında zammın bir belgeye ya da emsal kayda dayanıp dayanmadığı ayrıca denetlenmelidir.
Vergi, SGK primi ve net tutar
İşe başlatmama tazminatı ücret değil tazminat olduğu için gelir vergisinden istisnadır ve üzerinden SGK primi kesilmez; yalnızca damga vergisi düşülür. Boşta geçen süre ücreti ise ücret niteliğinde olduğundan SGK primi, işsizlik sigortası primi, gelir vergisi ve damga vergisi kesintilerine tabidir. İki kalemin neti bu nedenle farklı oranda düşer.
İşe başlatmama tazminatındaki istisna 193 sayılı Gelir Vergisi Kanunu’nun 25. maddesine dayanır. İstisna yalnızca tazminat kalemi için geçerlidir; aynı ilamda yer alan boşta geçen süre ücretine uygulanmaz. İşveren tazminattan gelir vergisi keserse bu kesinti, ödeme belgesi üzerinden itiraz konusu yapılabilir.
Boşta geçen süre ücretinden net tutara geçilirken kesintilerin eksiksiz yapılması gerekir. Yargıtay 9. Hukuk Dairesinin 19.09.2016 tarihli, 2015/17220 E., 2016/15844 K. sayılı kararında brütten nete geçilirken gelir ve damga vergisi yanında SGK primi ile işsizlik sigortası primi kesintisinin yapılmaması ayrı bir bozma nedeni sayılmıştır.
Örnekteki 222.000 TL brüt boşta geçen süre ücretinden yüzde 14 SGK primi (31.080 TL), yüzde 1 işsizlik sigortası primi (2.220 TL), yüzde 15 dilim varsayımıyla gelir vergisi (28.305 TL) ve damga vergisi (1.685 TL) düşüldüğünde yaklaşık 158.710 TL net kalır. Gerçek gelir vergisi, ödemenin yapıldığı aydaki kümülatif matraha göre değişir. Brüt ile net arasındaki geçişin ayrıntıları işçilik alacaklarında netten brüte çevirme yazısında anlatılmıştır.
Boşta geçen süre ücret sayıldığından bu dört ay sigortalılık bakımından da önem taşır. İşverenin bu süre için sigorta primini ödemesi ve prim gün bildirimini yapması gündeme gelir. Bildirimin yapılıp yapılmadığı, işçinin hizmet dökümünden kontrol edilebilir.
İşe başlatılırsa ve başlatılmazsa ne ödenir?
İşçi işe başlatılırsa yalnızca boşta geçen süre ücreti ödenir ve ilk fesihte peşin ödenen kıdem ve ihbar tazminatı bu tutardan mahsup edilir. İşe başlatılmazsa işe başlatmama tazminatı ile boşta geçen süre ücreti birlikte ödenir, dört aylık süre kıdeme eklenir ve fark kıdem, ihbar ve izin alacakları doğabilir.
İşe başlatılma hâlinde mahsup
4857 sayılı Kanun’un 21. maddesine göre işçi işe başlatılırsa peşin ödenen bildirim süresi ücreti ile kıdem tazminatı yapılacak ödemeden mahsup edilir. Örnekte boşta geçen süre ücreti 222.000 TL, ilk fesihte ödenen kıdem ve ihbar tazminatı toplamı 100.000 TL ise işçiye ödenecek bakiye 122.000 TL brüttür. Peşin ödeme boşta geçen süre ücretinden fazlaysa bakiye doğmaz.
İşe başlatılmama hâlinde kıdem, ihbar ve yıllık izin farkı
İşe başlatılmayan işçinin iş sözleşmesi işe başlatmama tarihinde feshedilmiş sayılır ve boşta geçen en çok dört aylık süre hizmet süresine eklenir. Bu eklemeden doğan kıdem tazminatı farkı, işe başlatmama suretiyle gerçekleşen fesih tarihindeki ücrete göre hesaplanır (Yargıtay 22. HD, 28.02.2018, 2017/11316 E., 2018/5245 K.; Yargıtay 9. HD, 16.02.2021, 2019/8192 E., 2021/3909 K.).
Kıdem ve ihbar tazminatı, işe başlatılmama tarihindeki zamlı ücret ve o tarihte geçerli kıdem tazminatı tavanı esas alınarak ilave dört aylık süreyle birlikte baştan hesaplanır; ilk fesihte ödenen tutarlar düşülür. Dört aylık ilave süre işçiyi yeni bir yıllık izin basamağına taşıyorsa yıllık izin ücreti farkı da doğabilir. Bildirim süresi verilmemiş veya kıdem tazminatı peşin ödenmemişse bu tutarlar ayrıca ödenir.
Bu fark alacaklar işe iade davasının değil, ayrı bir eda davasının konusudur. 7589 sayılı Kanun ile belirsiz alacak davasını düzenleyen HMK m. 107 yürürlükten kaldırıldığından bu alacaklar için 6100 sayılı Hukuk Muhakemeleri Kanunu’nun 109. maddesindeki kısmi dava yolu kullanılabilir. Tebligat hatasının fark tazminata etkisi işe iade sonrası usulsüz tebligat ve fark tazminat başlıklı yazıda ele alınmıştır.
Bu hesaplar dosyanın kendi verilerine göre değişir; özellikle yeni fesih tarihindeki ücretin ispatı ve ilk fesihte yapılan ödemelerin niteliği sonucu doğrudan etkiler. Kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Başvuru süresi, işe davet ve samimiyet
İşçi, kesinleşen kararın tebliğinden itibaren on işgünü içinde işe başlamak için işverene başvurmak zorundadır. Süresinde başvurulmazsa fesih geçerli sayılır ve iki kalem de istenemez. İşveren ise başvurudan itibaren bir ay içinde işçiyi işe başlatmazsa işe başlatmama tazminatı doğar. Başvuru ve davet samimi olmalıdır.
Başvurunun yazılı ve ispatlanabilir bir yolla yapılması uygulamada önem taşır. Başvuru dilekçesinde boşta geçen süre ücreti ve diğer haklar da talep edilirse faizin başlangıcı bakımından sonuç doğurur. Başvurunun şekli, sürenin başlangıcı ve işverenin daveti işe iade sonrası başvuru süresi ve işe davet başlıklı yazıda ayrıntılı olarak incelenmiştir.
İşverenin seçimlik bir hakkı vardır: işçiyi işe başlatır ya da başlatmayarak tazminatı öder. İşe davet edilecekse davet şekli bir formalite olmamalı, işçiyi önceki koşullarına veya eşdeğer bir pozisyona fiilen başlatma iradesi taşımalıdır. Düşük ücretle, farklı bir görevde ya da makul gerekçe olmadan başka şehirde çalışmaya çağırma gibi örtülü davetler samimiyet denetimine konu olur.
İşçinin başvurusu da gerçek bir işe dönme iradesini yansıtmalıdır. Yalnızca tazminatı almak amacıyla yapılan başvuru, işverenin samimi davetine rağmen işe başlamayan işçi bakımından tazminat talebini zayıflatır. Samimiyet, her somut olayın delil durumuna göre ayrıca değerlendirilir; bu konuda kesin bir ölçü yoktur. Sürelerin kaçırılması hak kaybına yol açar; somut durumunuz için bir avukata danışmanız gerekir.
Faiz, ödeme zamanı ve zamanaşımı
İşe başlatmama tazminatı, işverene tanınan bir aylık sürenin dolmasıyla ya da işverenin işe başlatmayacağını açıkça bildirmesiyle muaccel olur. Başvuruda talep edilmişse boşta geçen süre ücretine başvuru tarihinden, tazminata ise işe başlatmama anından itibaren faiz işler. İki kalemin faiz türleri de farklıdır.
Yargıtay 22. Hukuk Dairesinin 04.12.2019 tarihli, 2017/25521 E., 2019/22426 K. sayılı kararına göre işe başlama başvurusunda boşta geçen süre ücreti ve diğer haklar talep edilmişse bu alacaklar için başvuru tarihinden itibaren faiz yürütülür. Yargıtay 9. Hukuk Dairesinin 2010 tarihli, 2008/25997 E., 2010/13749 K. sayılı kararında boşta geçen süre alacağına özel faiz, işe başlatmama tazminatına ise yasal faiz işletileceği belirtilmiştir.
Ne zaman ödeneceği sorusunun cevabı da buradan çıkar: işveren bir aylık süre içinde işçiyi başlatmamışsa ödeme borcu doğmuştur ve temerrüt için ayrıca ihtar gerekip gerekmediği faizin başlangıç tarihi bakımından önem taşır. Geç ödeme hâlinde faiz yürür; işveren ödemezse ilamlı icra takibiyle maaş, banka hesabı ve taşınmaz gibi mal varlığı değerleri üzerine haciz uygulanabilir. İlamlı icrada faizin türü ve başlangıcı ayrıca değerlendirilmelidir.
Zamanaşımı konusunda tek ve tartışmasız bir cevap yoktur. İşe başlatmama tazminatının ücret değil tazminat sayılması, uygulanacak sürenin tartışılmasına yol açmaktadır; boşta geçen süre ücreti ise ücret niteliğindedir. Doğru olan, alacak muaccel olduktan sonra süreyi işletmeden takip veya dava yoluna gitmektir.
Arabuluculukta tazminatın belirlenmesi
İşe iade uyuşmazlığı arabuluculukta işe başlatma yönünde anlaşmayla sonuçlanırsa tutanakta işe başlatma tarihi, boşta geçen süreye ait ücret ve diğer hakların parasal miktarı ve işçinin işe başlatılmaması hâlinde ödenecek tazminatın parasal miktarı gösterilmek zorundadır. Bu unsurlar yazılmazsa anlaşma sağlanamamış sayılır.
Bu kural 4857 sayılı Kanun’un 21. maddesinin yedinci fıkrasında düzenlenmiştir ve 7036 sayılı Kanun ile getirilmiştir. Hesaplama aracının birinci seçeneğinde üretilen örnek ifade, iki tutarın tutanağa nasıl yazılabileceğini gösterir. Arabuluculuk aşamasında taraflar ay sayısı ve ücret konusunda uzlaşırken mahkemede kullanılacak ölçütleri gözetirse tutarlar gerçekçi olur.
Maddenin birinci, ikinci ve üçüncü fıkra hükümleri sözleşmelerle işçi aleyhine değiştirilemez; aksine sözleşme hükümleri geçersizdir. Bu nedenle iş sözleşmesine konulan, tazminatı dört aylık ücretin altına indiren veya boşta geçen süre ücretini kaldıran bir hüküm işçiyi bağlamaz.
Özel durumlarda işe başlatmama ve boşta geçen süre hesabı
Bazı özel durumlar hesabı doğrudan etkiler. İşçinin başka bir işte kazandığı ücretin mahsubu, yargılama sırasında işverenin işyerini kapatması, alt işveren ilişkisi ve askerlik dönüşü işe başlatmama bunların başında gelir. Bu başlıklarda Yargıtay uygulaması tek yönlü değildir ve her dosyanın koşulları ayrıca değerlendirilir.
Başka işte çalışma. İşçinin dava devam ederken başka bir işte çalışarak elde ettiği kazancın boşta geçen süre ücretinden düşülüp düşülmeyeceği tartışmalıdır. Bir görüş, 6098 sayılı Türk Borçlar Kanunu’nun 408. maddesindeki işverenin temerrüdüne ilişkin hükmü kıyasen uygulayarak mahsup yapılması gerektiğini savunur. Baskın görüşe ve Yargıtay uygulamasına göre İş Kanunu’nun 21. maddesi özel ve koruyucu bir düzenleme olduğundan bu kazanç mahsup edilmez.
İşyerinin kapanması. Dava sürerken işyerinin tamamen kapanması hâlinde içtihatta ikili bir görünüm vardır. Bazı kararlarda feshin geçersizliği tespit edilerek iki kaleme de hükmedilmiş, bazı kararlarda ise işverenin işe başlatma olanağı kalmadığından boşta geçen süre ücreti kabul edilip işe başlatmama tazminatı reddedilmiştir.
Alt işveren. Alt işveren işçilerinde davanın kime karşı açılacağı ve başvurunun hangi işverene yapılacağı hesaptan önce çözülmesi gereken bir sorudur. Muvazaa iddiası olan dosyalarda durum taşeron muvazaası ve işe iade davası yazısında ele alınmıştır.
Askerlik dönüşü. İş Kanunu’nda askerlik veya kanuni ödev nedeniyle işten ayrılan işçinin dönüşte işe alınmamasına bağlanan tazminat, 21. maddedeki işe başlatmama tazminatından farklı bir kurumdur. Bu farklılık ve boşta geçen süre ücretiyle ilişkisi bedelli askerlik ve boşta geçen ücret yazısında ayrıca anlatılmıştır.
Hesaplamada sık yapılan hatalar
Hesap hatalarının çoğu ücret tabanının ve tarihin yanlış seçilmesinden doğar. Tazminatın giydirilmiş ücretle, boşta geçen süre ücretinin işe başlatmama tarihindeki ücretle hesaplanması, ücretin asgari ücrete oranlanması ve 01.01.2018 öncesi dosyada parasal belirleme yapılması Yargıtayın en sık bozduğu hatalardır. Aşağıdaki sekiz madde bu hataları özetler.
1. İki kalem için aynı ücreti kullanmak. İşe başlatmama tazminatı çıplak, boşta geçen süre ücreti giydirilmiş ücretle hesaplanır.
2. Boşta geçen süreyi işe başlatmama tarihindeki ücretle hesaplamak. Alacak feshi izleyen dört aya aittir; o dönemin ücretleri esas alınır.
3. Zam veya toplu iş sözleşmesini atlamak. Dört ay içinde ücret değiştiyse dönemler ayrı hesaplanır.
4. Asgari ücrete oranlama. Ücret ve sosyal yardımlar emsal işçi kayıtlarıyla belirlenir; asgari ücret artış oranı kullanılamaz.
5. Fiilî çalışmaya bağlı alacakları eklemek. Fazla çalışma, hafta tatili, genel tatil ücreti ve satış primi boşta geçen süreye girmez.
6. Eski dosyada TL belirlemek. 01.01.2018 öncesi dosyalarda süreler ay olarak tespit edilir.
7. Net hesapta kesintileri eksik yapmak. Boşta geçen süre ücretinden SGK ve işsizlik sigortası primi de düşülür; işe başlatmama tazminatından gelir vergisi kesilmez.
8. İki kalemi tek kalemde istemek ve faizi tek tarihten başlatmak. Kalemlerin faiz türü ve başlangıcı farklıdır; dilekçede ve takip talebinde ayrı gösterilmelidir.
Bilirkişi raporlarına itiraz edilirken bu sekiz nokta bir kontrol listesi olarak kullanılabilir. Daha geniş bir tartışma için işe başlatmama tazminatının ay sayısı, faizi, icrası ve Yargıtay kararları işe başlatmama tazminatı kaç maaştır başlıklı yazıda ayrıntılı olarak ele alınmıştır.
50 soruda işe başlatmama tazminatı hesaplama
Uygulamada işe başlatmama tazminatı ve boşta geçen süre ücretinin hesaplanması konusunda en sık karşılaşılan sorular ve bunlara ilişkin cevaplar aşağıda yer almaktadır. Cevaplar ücret tabanı, ay sayısı, dört aylık süre, kesintiler, mahsup, faiz, başvuru süresi ve arabuluculuk başlıklarını kısa ve tek başına okunabilir biçimde özetler.
1. İşe başlatmama tazminatı nasıl hesaplanır?
Çıplak brüt aylık ücret, hâkimin belirlediği dört ile sekiz ay arasındaki süreyle çarpılır. Sonuç brüt tutardır; net için yalnızca damga vergisi düşülür (4857 sayılı Kanun m. 21/1).
2. İşe başlatmama tazminatı kaç maaş?
En az dört, en çok sekiz aylık ücret tutarındadır. Sendikal nedenle fesihte en az bir yıllık ücret tutarında tazminata hükmedilir (6356 sayılı Kanun m. 25).
3. Kıdemime göre kaç aylık tazminat alırım?
Yargıtay uygulamasında altı ay ile beş yıl arası kıdemde dört, beş ile on beş yıl arasında beş, on beş yıldan fazla kıdemde altı aylık ücret gösterge olarak kullanılır. Bu barem bağlayıcı değildir.
4. Hâkim sekiz aylık tazminata ne zaman hükmeder?
Fesih sebebinin ağırlığı, işverenin kusuru, işçinin yaşı, ailevi yükümlülükleri ve emeklilik durumu gibi ölçütler baremin üzerine çıkmayı haklı kılabilir. Takdirin gerekçelendirilmesi gerekir.
5. Tazminat hangi ücretle hesaplanır?
Çıplak brüt ücretle hesaplanır. Yemek, yol, ikramiye gibi ek menfaatler işe başlatmama tazminatına eklenmez.
6. Hangi tarihteki maaş esas alınır?
01.01.2018 sonrası işe iade davalarında dava tarihindeki ücret esas alınır (4857 sayılı Kanun m. 21/4). İşe başlatılmama sonrası alacak davalarında işe başlatmama suretiyle gerçekleşen fesih tarihindeki ücret kullanılır.
7. Tazminat brüt mü net mi hesaplanır?
İlke olarak brüt hesaplanır ve brüt hüküm altına alınır (Yargıtay 9. HD, 25.02.2010, 2008/16946 E., 2010/4924 K.). İşçi net talepte bulunmuşsa net ücret üzerinden de hesap yapılabilir.
8. İşe başlatmama tazminatından gelir vergisi kesilir mi?
Hayır. Tazminat 193 sayılı Gelir Vergisi Kanunu m. 25 uyarınca gelir vergisinden istisnadır.
9. İşe başlatmama tazminatından SGK primi kesilir mi?
Hayır. Tazminat ücret niteliğinde olmadığından SGK primi kesilmez; yalnızca damga vergisi düşülür.
10. Boşta geçen süre ücreti nedir?
Kararın kesinleşmesine kadar çalıştırılmayan süre için işçiye ödenen, en çok dört aylık ücret ve diğer haklardır (4857 sayılı Kanun m. 21/3).
11. Boşta geçen süre ücreti nasıl hesaplanır?
Giydirilmiş brüt aylık ücret dört ile çarpılır. Feshi izleyen dört ayda zam yapılmışsa her ay kendi ücretiyle ayrı hesaplanır.
12. Boşta geçen süre en fazla kaç ay hesaplanır?
En çok dört ay. Yargılama ne kadar uzun sürerse sürsün dört aydan fazlasına hükmedilemez.
13. Dava dört aydan kısa sürerse boşta geçen süre azalır mı?
Hayır. Doktrin ve Yargıtay uygulamasına göre dört aylık tam tutara hükmedilir; sürenin fiilen geçen dava süresiyle sınırlandırılması bozma sebebidir.
14. Boşta geçen süre ücreti hangi döneme göre hesaplanır?
Geçersiz sayılan feshi izleyen dört aylık dönem ücretlerine göre hesaplanır (Yargıtay 9. HD, 13.10.2025, 2025/6431 E., 2025/7747 K.).
15. Boşta geçen süre işe başlatmama tarihindeki ücretle hesaplanabilir mi?
Hayır. Yargıtay 9. Hukuk Dairesi 09.12.2025 tarihli, 2025/6733 E., 2025/9686 K. sayılı kararında bunu hatalı bulmuştur.
16. Feshi izleyen dört ayda toplu iş sözleşmesi zammı olursa ne olur?
Dönemler ayrı ayrı hesaplanır; zamdan önceki aylar eski, sonraki aylar yeni ücretle hesaba katılır (Yargıtay HGK, 07.03.2018, 2014/2128 E., 2018/441 K.).
17. Boşta geçen süreye ikramiye eklenir mi?
Evet. İkramiye, gıda ve yakacak yardımı gibi para ile ölçülebilen düzenli haklar eklenir. Yıllık ikramiye on ikiye bölünerek aylık ücrete katılır.
18. Yemek yardımı boşta geçen süreye eklenir mi?
Evet. Yemek yardımı işçinin karşılaması gereken temel bir ihtiyaç kabul edildiğinden eklenir (Yargıtay 9. HD, 05.10.2022, 2022/8821 E., 2022/11231 K.).
19. Yol yardımı boşta geçen süreye eklenir mi?
Net bir cevap yoktur. Bazı kararlarda eklenmiş, Yargıtay 9. Hukuk Dairesinin 09.12.2025 tarihli kararında ise fiilen işe gidilmediği için eklenemeyeceği belirtilmiştir.
20. Servis ve barınma yardımı eklenir mi?
Yargıtay 9. Hukuk Dairesi 05.10.2022 tarihli kararında, fiilen işe gidilmeyen dönemde gelir kaybı doğurmadığı için bu yardımların eklenmesini uygun bulmamıştır.
21. Özel sağlık sigortası primi boşta geçen süreye eklenir mi?
Evet. Bu primin eklenmesi Yargıtay 9. Hukuk Dairesinin 27.10.2022 tarihli, 2022/9975 E., 2022/13504 K. sayılı kararıyla yerinde görülmüştür.
22. Fazla mesai ücreti boşta geçen süreye eklenir mi?
Hayır. Fazla çalışma, hafta tatili, ulusal bayram ve genel tatil ücretleri fiilî çalışmaya bağlı olduğundan eklenmez.
23. Satış primi hesaba katılır mı?
Hayır. Satışa bağlı primler boşta geçen süre ücretine dahil edilmez (Yargıtay 9. HD, 27.04.2021, 2021/4642 E., 2021/8534 K.).
24. Boşta geçen süre ücretinden hangi kesintiler yapılır?
Ücret niteliğinde olduğundan SGK primi, işsizlik sigortası primi, gelir vergisi ve damga vergisi kesilir (Yargıtay 9. HD, 19.09.2016, 2015/17220 E., 2016/15844 K.).
25. İşe başlatılırsam boşta geçen süre ücreti yine ödenir mi?
Evet. İşçi süresinde başvurmuşsa işe başlatılsa da en çok dört aylık ücret ve diğer hakları ödenir.
26. İşe başlatılırsam tazminat alabilir miyim?
Hayır. İşe başlatmama tazminatı yalnızca işverenin işçiyi bir ay içinde işe başlatmaması hâlinde doğar.
27. İşe başlatılırsam önceden aldığım kıdem ve ihbar tazminatı ne olur?
Peşin ödenen kıdem tazminatı ve bildirim süresi ücreti, boşta geçen süre için yapılacak ödemeden mahsup edilir (4857 sayılı Kanun m. 21/5).
28. İşe başlatılmazsam kıdem ve ihbar tazminatım değişir mi?
Evet. Dört aylık süre kıdeme eklenir; kıdem ve ihbar tazminatı işe başlatılmama tarihindeki ücret ve tavanla yeniden hesaplanır, ödenen tutar düşülerek fark istenebilir.
29. Kıdem tazminatı farkı hangi ücretle hesaplanır?
İşe başlatmama suretiyle gerçekleşen fesih tarihindeki ücretle hesaplanır (Yargıtay 22. HD, 28.02.2018, 2017/11316 E., 2018/5245 K.).
30. Yıllık izin alacağım etkilenir mi?
Dört aylık ilave süre yeni bir izin basamağına ulaştırıyorsa veya kullanılmamış izin varsa, işe başlatmama tarihindeki ücretle fark hesaplanabilir.
31. Fark kıdem ve ihbar için hangi dava açılır?
Ayrı bir eda davası açılır. HMK m. 107 yürürlükten kaldırıldığından 6100 sayılı Kanun m. 109 uyarınca kısmi dava yolu kullanılabilir.
32. Kesinleşen karardan sonra kaç gün içinde başvurmalıyım?
Kesinleşen kararın tebliğinden itibaren on işgünü içinde işverene başvurulmalıdır (4857 sayılı Kanun m. 21).
33. Başvuru süresini kaçırırsam ne olur?
Fesih geçerli sayılır ve işveren yalnızca geçerli feshin hukuki sonuçlarından sorumlu olur; iki kalem de istenemez.
34. İşverenin işe başlatma süresi ne kadardır?
İşveren, başvurudan itibaren bir ay içinde işçiyi işe başlatmalıdır. Başlatmazsa işe başlatmama tazminatı doğar.
35. İşveren beni düşük ücretle veya başka şehirde işe çağırırsa ne olur?
Davetin samimi olması gerekir. Önceki koşullara veya eşdeğer pozisyona başlatma iradesi taşımayan örtülü davet, samimiyet denetiminde işveren aleyhine değerlendirilebilir.
36. Başvurumun samimi olmadığı iddia edilirse ne olur?
Samimiyet her somut olayın delil durumuna göre değerlendirilir. Gerçek bir işe dönme iradesi olmayan başvuru, tazminat talebini zayıflatır.
37. İşe başlatmama tazminatına faiz ne zaman işler?
İşe başlatmama anından, yani bir aylık sürenin dolduğu ya da işverenin işe başlatmayacağını bildirdiği tarihten itibaren işler.
38. Boşta geçen süre ücretine faiz ne zaman işler?
İşe başlama başvurusunda talep edilmişse başvuru tarihinden itibaren faiz yürütülür (Yargıtay 22. HD, 04.12.2019, 2017/25521 E., 2019/22426 K.).
39. Hangi faiz türü uygulanır?
Yargıtay 9. Hukuk Dairesinin 2008/25997 E., 2010/13749 K. sayılı kararında boşta geçen süre alacağına özel faiz, işe başlatmama tazminatına yasal faiz uygulanacağı belirtilmiştir.
40. İşe başlatmama tazminatında zamanaşımı ne kadar?
Bu konuda tartışmasız bir cevap yoktur; tazminatın ücret sayılmaması uygulanacak süreyi tartışmalı kılar. Alacak muaccel olunca beklemeden takip veya dava yoluna gitmek gerekir.
41. Tazminat ilamda TL olarak mı yazılır?
01.01.2018 sonrası işe iade davalarında evet; mahkeme iki kalemi dava tarihindeki ücretle parasal olarak belirler (4857 sayılı Kanun m. 21/4).
42. 2018 öncesi açılan davada TL olarak hüküm kurulur mu?
Hayır. Bu dosyalarda tazminat ve boşta geçen süre ay olarak tespit edilir (Yargıtay 9. HD, 19.10.2022, 2022/11247 E., 2022/12849 K.).
43. Tazminat için ayrıca dava açmam gerekir mi?
Parasal belirleme yapılmış ilamlarda gerekmez; işçi ilamlı icraya başvurabilir. Tespit hükmü içeren eski ilamlarda ise alacak davası gerekir.
44. İşveren ödemezse ne yapılır?
Parasal tutar içeren kesinleşmiş ilam ilamlı icraya konulur; ödeme yapılmazsa işverenin mal varlığına haciz uygulanabilir.
45. İşe başlatmama tarihindeki ücretimi nasıl ispat ederim?
İspat yükü işçidedir. Ücret, aynı işyerinde eşdeğer görevde ve yakın kıdemde çalışan emsal işçinin kayıtlarıyla belirlenir (Yargıtay 9. HD, 08.03.2023, 2023/115 E., 2023/3299 K.).
46. Ücretim asgari ücret artış oranına göre artırılabilir mi?
Hayır. Asgari ücrete oranlama Yargıtayca hatalı bulunmaktadır (Yargıtay 9. HD, 24.05.2023, 2023/3912 E., 2023/7678 K.).
47. Başka bir işte çalıştıysam boşta geçen süre ücretinden düşülür mü?
Baskın görüşe göre hayır. İş Kanunu’nun 21. maddesi özel ve koruyucu bir düzenleme olduğundan başka işten kazanç mahsup edilmez.
48. İşyeri kapandıysa tazminat alabilir miyim?
Kararlar ayrışmaktadır. Bazı kararlarda iki kaleme de hükmedilmiş, bazılarında boşta geçen süre ücreti verilip işe başlatmama tazminatı reddedilmiştir.
49. Arabuluculukta işe başlatma konusunda anlaşırsak neleri yazmalıyız?
İşe başlatma tarihi, boşta geçen süre ücreti ve diğer hakların parasal miktarı ile işe başlatmama tazminatının parasal miktarı yazılmalıdır (4857 sayılı Kanun m. 21/7).
50. Sözleşmede tazminatı azaltan hüküm geçerli midir?
Hayır. 21. maddenin birinci, ikinci ve üçüncü fıkraları sözleşmelerle işçi aleyhine değiştirilemez; aksine hükümler geçersizdir (4857 sayılı Kanun m. 21/8).
Sonuç
İki kalem aynı maddede düzenlenmiş olsa da hesap yöntemleri farklıdır. Tazminat çıplak ücretle ve dört ile sekiz ay arasında; boşta geçen süre giydirilmiş ücretle ve en çok dört ay için hesaplanır. Esas tarih, davanın 01.01.2018 öncesine ya da sonrasına ait olmasına ve işe iade ile alacak davası ayrımına göre değişir.
Hesaplama aracı bu ayrımları gözeterek bir ön tahmin verir. Gerçek tutar ise ücretin ve ek hakların ispatına, mahkemenin ay sayısındaki takdirine, zam ve toplu iş sözleşmesi değişikliklerine ve yapılan peşin ödemelere göre değişir. Dosyanıza özgü bir değerlendirme yapılmasını isterseniz iletişime geçebilirsiniz.
Kaynakça
Bu yazıda yararlanılan kanun hükümleri, Yargıtay kararları ve konuya ilişkin akademik çalışmalar aşağıda üç başlık altında sıralanmıştır. Kararların tam metnine esas ve karar numarasıyla Yargıtay Karar Arama sistemi üzerinden ulaşılabilir. Ücret, prim ve vergi oranları ilgili dönemin mevzuatına göre değiştiğinden hesaplarda ödeme tarihindeki oranlar ayrıca kontrol edilmelidir.
Mevzuat
4857 sayılı İş Kanunu m. 18 (iş güvencesinin kapsamı), m. 20 (fesih bildirimine itiraz ve usulü), m. 21 (geçersiz sebeple yapılan feshin sonuçları).
7036 sayılı İş Mahkemeleri Kanunu m. 12 (İş Kanunu m. 21’de yapılan değişiklik).
6356 sayılı Sendikalar ve Toplu İş Sözleşmesi Kanunu m. 25 (sendikal tazminat).
6098 sayılı Türk Borçlar Kanunu m. 408 (işverenin temerrüdü).
6100 sayılı Hukuk Muhakemeleri Kanunu m. 109 (kısmi dava).
193 sayılı Gelir Vergisi Kanunu m. 25 (tazminat istisnası).
488 sayılı Damga Vergisi Kanunu (ödemelerde damga vergisi).
5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu (sigorta primi kesintisi).
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay Hukuk Genel Kurulu, E. 2014/2128, K. 2018/441, T. 07.03.2018.
Yargıtay 9. Hukuk Dairesi, E. 2025/6733, K. 2025/9686, T. 09.12.2025.
Yargıtay 9. Hukuk Dairesi, E. 2025/6431, K. 2025/7747, T. 13.10.2025.
Yargıtay 9. Hukuk Dairesi, E. 2025/1161, K. 2025/1698, T. 17.02.2025.
Yargıtay 9. Hukuk Dairesi, E. 2023/17847, K. 2024/1493, T. 05.02.2024.
Yargıtay 9. Hukuk Dairesi, E. 2023/11196, K. 2023/14797, T. 17.10.2023.
Yargıtay 9. Hukuk Dairesi, E. 2023/5103, K. 2023/9215, T. 14.06.2023.
Yargıtay 9. Hukuk Dairesi, E. 2023/3912, K. 2023/7678, T. 24.05.2023.
Yargıtay 9. Hukuk Dairesi, E. 2023/115, K. 2023/3299, T. 08.03.2023.
Yargıtay 9. Hukuk Dairesi, E. 2022/9975, K. 2022/13504, T. 27.10.2022.
Yargıtay 9. Hukuk Dairesi, E. 2022/11247, K. 2022/12849, T. 19.10.2022.
Yargıtay 9. Hukuk Dairesi, E. 2022/8821, K. 2022/11231, T. 05.10.2022.
Yargıtay 9. Hukuk Dairesi, E. 2021/11748, K. 2021/15966, T. 01.12.2021.
Yargıtay 9. Hukuk Dairesi, E. 2021/4642, K. 2021/8534, T. 27.04.2021.
Yargıtay 9. Hukuk Dairesi, E. 2019/8192, K. 2021/3909, T. 16.02.2021.
Yargıtay 22. Hukuk Dairesi, E. 2017/25521, K. 2019/22426, T. 04.12.2019.
Yargıtay 22. Hukuk Dairesi, E. 2017/11316, K. 2018/5245, T. 28.02.2018.
Yargıtay 9. Hukuk Dairesi, E. 2015/17220, K. 2016/15844, T. 19.09.2016.
Yargıtay 7. Hukuk Dairesi, E. 2014/12196, K. 2014/20372, T. 06.11.2014.
Yargıtay 22. Hukuk Dairesi, E. 2012/10053, K. 2012/14302, T. 22.06.2012.
Yargıtay 9. Hukuk Dairesi, E. 2008/16946, K. 2010/4924, T. 25.02.2010.
Yargıtay 9. Hukuk Dairesi, E. 2008/25997, K. 2010/13749, T. 2010.
Doktrin ve akademik kaynaklar
Aylin Demir, Feshin Geçersizliğinin Tespitine Bağlı İşçilik Alacakları, tez, 2022.
Osman Künye, Türk İş Hukukunda İşe İade Davasının Hukuki Sonuçları, tez, 2023.
Merve Öz, İşçi Lehine Kesinleşen İşe İade Davası Sonrasındaki Hukuki Süreç, tez, 2024.
Mehmet Bağcı, İşe İade Davalarında Feshin Geçersizliğinin Tespiti ve Dava Devam Ederken Ortaya Çıkan Bazı Özel Durumlar, DergiPark, 2024.
Suat Taş, İş Sözleşmesi Kapsamında Ödenen Ücret ve Tazminatların Vergilendirilmesi, tez, 2024.
Özge Kont, 4857 Sayılı İş Kanunu’nda Geçersiz Sebeple Yapılan Feshin Sonuçları, tez, 2022.
Elif Yiğit, İşe İade Davalarında Dava Şartı Arabuluculuk, tez, 2023.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır, hukuki tavsiye niteliği taşımaz. Hesaplama aracının sonuçları tahmini olup bağlayıcı değildir. Her dosyanın kendine özgü koşulları vardır; karar vermeden önce bir avukata danışılması gerekir.