
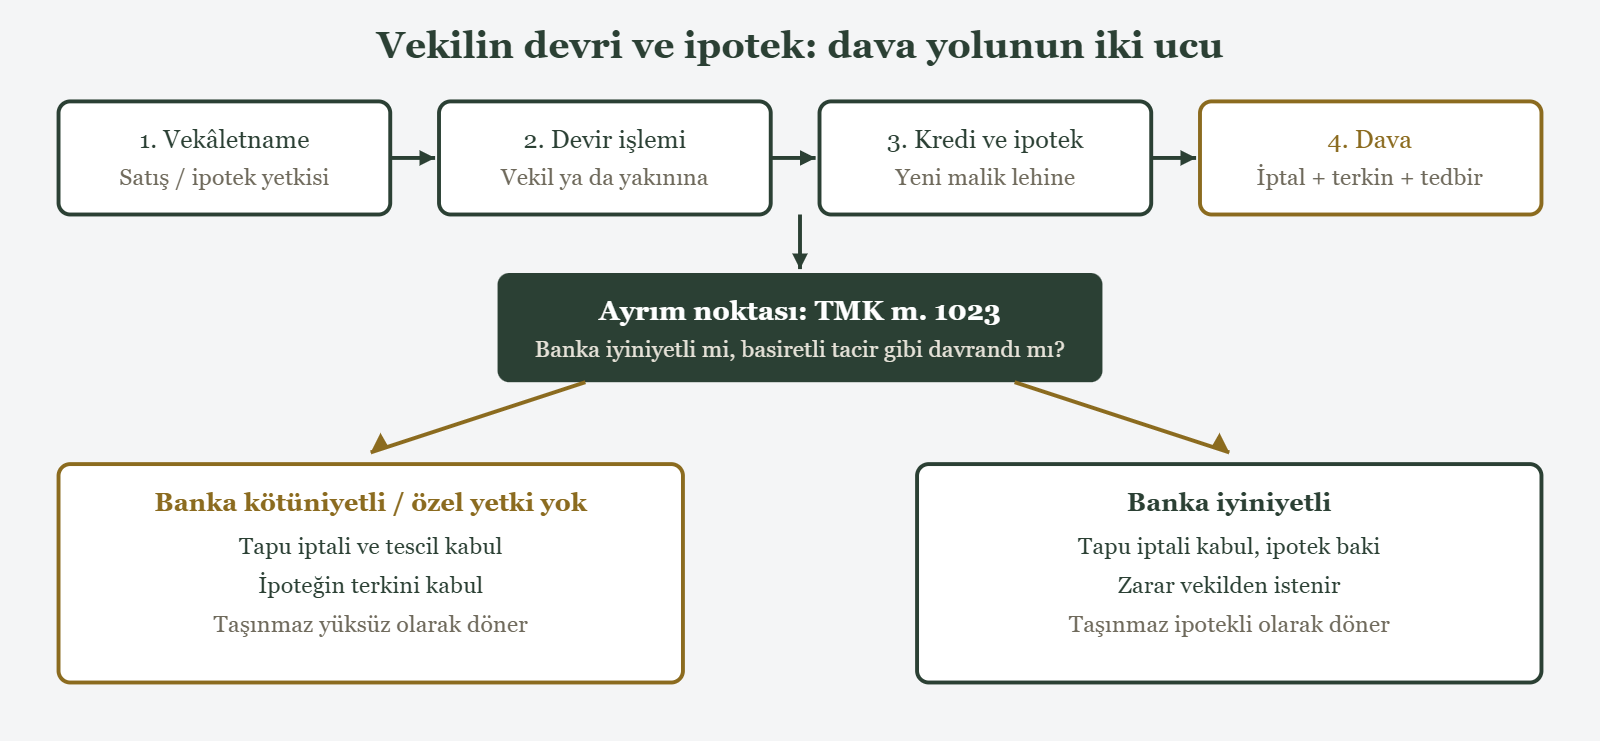
Bir taşınmazın tapudan çıkması için çoğu zaman tek bir imza yeterli olmuyor; vekâlet görevinin kötüye kullanılması hâlinde mülkiyet, vekil edenin haberi bile olmadan el değiştiriyor ve üzerine banka lehine ipotek konuluyor. Türk Medeni Kanunu m. 2 ile m. 1023 arasındaki denge, tam da bu noktada kuruluyor. Malik tapunun iptalini isterken, kredi veren banka tapu siciline güvendiğini söylüyor. İki iddianın hangi ölçütlerle tartılacağı, dosyanın kaderini belirliyor.
Bu yazıda vekilin taşınmazı devretmesi ve devralanın kredi karşılığında ipotek tesis ettirmesi hâlinde açılacak tapu iptal ve tescil ile ipoteğin terkini davasının şartlarını inceliyorum. Bankanın basiretli tacir ölçütü, vekâletnamede ipotek için özel yetki aranması, azlin etkisi, yurt dışı vekâletnameleri, ihtiyati tedbir, ceza boyutu, ispat düzeni ve süreler ayrı başlıklarda ayrıntılandırılıyor.
Vekâlet görevinin kötüye kullanılması hangi hukuki temele dayanır
Vekil, vekâlet ilişkisinde vekil edenin yararına ve iradesine uygun davranmak, onu zararlandıracak işlemlerden kaçınmak zorundadır. Bu yükümlülük 6098 sayılı Türk Borçlar Kanunu m. 506 ile Türk Medeni Kanunu m. 2 dürüstlük kuralından doğar. Yetkinin biçimsel olarak var olması, kullanımın da hukuka uygun olduğu anlamına gelmez.
Yargıtay 1. Hukuk Dairesi, E. 2014/21672, K. 2017/2389, T. 08.05.2017 kararında bu çerçeveyi açık biçimde kurar: vekil, vekil edenin iradesine uygun hareket etmekle yükümlüdür ve vekille sözleşme yapan üçüncü kişi vekilin görevini kötüye kullandığını biliyor ya da bilmesi gerekiyorsa, işlem vekil edeni bağlamaz. Buradaki ölçüt öznel bir iyi niyet beyanı değil, işlemin dış görünüşünden çıkan somut verilerdir.
Uygulamada üç tipik görünüm vardır. Birincisi, vekilin taşınmazı doğrudan kendi adına tescil ettirmesidir. İkincisi, eş, kardeş, ortak gibi yakın bir kişiye devirdir. Üçüncüsü, görünüşte bağımsız bir alıcıya yapılan ama bedeli hiç ödenmemiş satıştır. Üçünde de vekil edenin malvarlığından çıkan değerin karşılığı kasasına girmemiştir.
Tapu iptal ve tescil talebinin niteliği: yolsuz tescil
Vekilin yetkiyi kötüye kullanarak yaptığı devir, geçerli bir hukuki sebebe dayanmadığı için yolsuz tescil sayılır. Yolsuz tescilde malik, TMK m. 1025 uyarınca kaydın düzeltilmesini isteyebilir. Talep ayni nitelikte olduğundan taşınmaz aynına ilişkin sonuç doğurur ve tapu kaydı eski malik adına geri döner.
Yolsuz tescil iddiası, sahtecilik iddiasından farklıdır. Sahtecilikte vekâletname hiç yoktur ya da imza taklittir; vekâletin kötüye kullanılmasında ise geçerli bir vekâletname ile verilmiş gerçek bir yetki, amacı dışında kullanılmıştır. Bu ayrım ispat düzenini değiştirir: sahtecilikte bilirkişi imza incelemesi merkezdeyken, kötüye kullanmada bedelin ödenip ödenmediği ve tarafların ilişkisi öne çıkar.
Taşınmaz üzerinde ipotek bulunması, tapu iptali talebinin reddi için tek başına gerekçe olamaz. Yargıtay 1. Hukuk Dairesi, E. 2018/5620, K. 2020/6740, T. 15.12.2020 kararında, vekilin görevini kötüye kullandığı ve tarafların el ve iş birliği içinde davacıyı zararlandırdıkları durumda ipoteğin varlığına dayanılarak davanın reddedilemeyeceği, iptal ve tescil isteğinin kabulü gerektiği belirtilmiştir. Mülkiyet ile rehin, ayrı ayrı değerlendirilir.
TMK m. 1023 ile bankanın araştırma yükümlülüğü arasındaki sınır
TMK m. 1023 tapu kütüğündeki tescile iyiniyetle dayanarak ayni hak kazanan kişiyi korur. Bu koruma mutlak değildir. TMK m. 3/2 uyarınca durumun gereklerine göre kendisinden beklenen özeni göstermeyen kişi iyiniyet iddiasında bulunamaz. Bankalar için beklenen özen seviyesi, sıradan bir alıcıdan yüksektir.
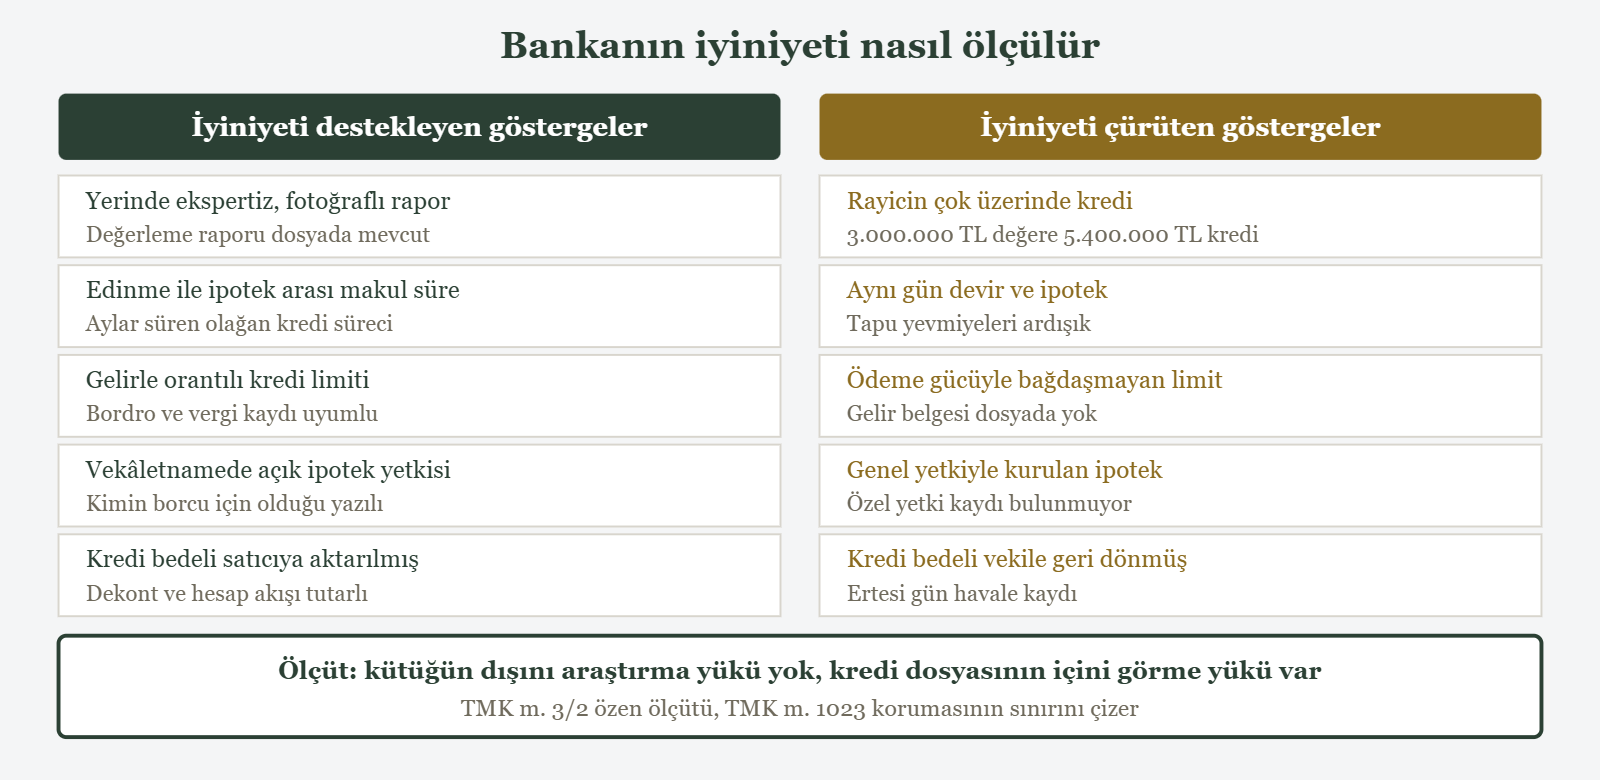
Yargıtay 1. Hukuk Dairesi, E. 2025/3763, K. 2025/4817, T. 03.11.2025 kararında bankaların basiretli bir tacir gibi hareket etmek zorunda olduğu, kredi verirken taşınmazı araştırma, risk analizi yapma ve ekspertiz incelemesi yaptırma yükümlülüğü bulunduğu vurgulanmıştır. Aynı kararda, taşınmazın rayiç bedelinden çok daha yüksek miktarda kredi tesis edilmesi ya da yüzeysel bir araştırmayla tespit edilebilecek usulsüzlüklerin göz ardı edilmesi, bankanın iyiniyetli sayılmaması sonucunu doğurur.
Bu çerçeveden çıkan somut ölçütleri sıralayabiliriz. Birincisi ekspertiz raporunun varlığı ve içeriğidir: rapor gerçekten düzenlenmiş mi, taşınmaz yerinde görülmüş mü, fotoğraf ve krokiye yer verilmiş mi. İkincisi kredi tutarı ile rayiç değer arasındaki orandır; 3.000.000 TL değer biçilen bir daire için 5.400.000 TL kredi kullandırılması, tek başına açıklama gerektiren bir işarettir. Üçüncüsü tapudaki edinme tarihi ile ipotek tarihi arasındaki süredir. Aynı gün ya da bir hafta içinde kurulan ipotek, bankayı ek araştırmaya yöneltmelidir.
Dördüncü ölçüt, kredi dosyasındaki gelir belgeleridir. Aylık geliri asgari ücret düzeyinde görünen bir kişiye yüksek limitli konut kredisi açılması, kredi politikasının değil, işlemin sorgulanmasını gerektirir. Beşincisi, ipoteğin kimin borcu için kurulduğudur; taşınmaz yeni malikin değil de üçüncü bir kişinin borcuna teminat gösteriliyorsa dikkat eşiği yükselir. Altıncısı, tapu kaydındaki ve vekâletnamedeki çelişkilerdir: vekâletname tarihiyle devir tarihi arasında uzun bir süre, birden çok kez tevkil, yurt dışında düzenlenmiş belge gibi işaretler.
Yedinci ölçüt, kredinin fiilen nereye aktarıldığıdır. Kredi bedeli yeni malikin hesabına yatıp ertesi gün vekile ya da onun yakınına aktarılmışsa, banka bunu görebilecek konumdadır. Sekizinci ölçüt, bankanın kendi iç mevzuatına uyup uymadığıdır; 5411 sayılı Bankacılık Kanunu m. 48 ve devamındaki kredi tanımı ile teminat düzenlemeleri, kredi kararının belgeye dayanmasını gerektirir.
Sınır şudur: banka, tapu kaydının arkasındaki bütün sözleşme ilişkilerini araştırmakla yükümlü değildir. Ancak kendi dosyasında bulunan ya da olağan kredi sürecinde önüne gelen belgelerden anlaşılabilecek bir usulsüzlüğü görmezden gelemez. Araştırma yükümlülüğü kütüğün dışına taşmaz; kredi dosyasının içine ise tam anlamıyla girer.
Vekâletnamede ipotek için özel yetki: hangi ibareler yeterli sayılır
İpotek, mülkiyeti sınırlayan ağır bir tasarruftur. Vekilin kendi borcu ya da başkasının borcu için taşınmaz üzerinde ipotek kurabilmesi, vekâletnamede bu yönde açık yetki bulunmasına bağlıdır. Genel yönetim yetkisi, satış yetkisi ya da tapuda işlem yapma yetkisi tek başına ipotek kurmaya izin vermez.
Yargıtay 19. Hukuk Dairesi, E. 2012/560, K. 2012/7310, T. 02.05.2012 kararına göre vekilin kendi borcu veya bir başkasının borcu için taşınmaz üzerinde ipotek tesis edebilmesi için vekâletnamede bu konuda özel yetki bulunması zorunludur; özel yetki olmaksızın kurulan ipotekler geçersizdir ve kaldırılmalıdır. Türk Borçlar Kanunu m. 504/3 de taşınmazın devri ve bir hakla sınırlandırılması için özel yetki aranan işlemler arasında sayar.
Özel yetki sayılan ibareler
Uygulamada yeterli görülen tipik ifadeler şunlardır: taşınmazlarım üzerinde dilediği bedel ve şartlarla ipotek tesis etmeye, ipotek senedini imzalamaya; bankalardan kredi kullanmaya ve kullanılan kredinin teminatı olarak taşınmazlarımı ipotek etmeye; üçüncü kişilerin borçları için taşınmazlarımı teminat göstermeye ve ipotek vermeye. Kritik nokta, hem ipotek sözcüğünün hem de kimin borcu için teminat verileceğinin belirtilmesidir.
Yeterli sayılmayan ibareler
Şu kalıplar tek başına ipotek yetkisi vermez: tapu müdürlüklerinde her türlü işlemi yapmaya; namıma her türlü akit ve işlemi imzalamaya; taşınmazlarımı satmaya, ferağ vermeye, bedelini tahsile; her türlü resmî daire ve kurumda beni temsile. Bu ifadeler geniş görünse de, ipoteğin özel yetki gerektiren niteliği karşısında yorum yoluyla genişletilemez.
Kısmi yetki sorunları
Vekâletnamede yalnızca vekil edenin kendi borçları için ipotek yetkisi verilmişse, vekilin kendi borcu ya da üçüncü kişinin borcu için kurduğu ipotek yetki dışıdır. Aynı şekilde belirli bir taşınmaz için verilmiş yetkiyle başka bir parselin ipotek edilmesi, yetkisiz temsil sonucu doğurur ve TBK m. 46 uyarınca vekil edeni bağlamaz. Bankanın bu incelemeyi yapmaması, iyiniyet savunmasını zayıflatır.
Azil, vekâletnamenin iptali ve azilden sonra yapılan işlemler
Azil, vekâletin tek taraflı ve karşı tarafa varması gereken bir irade beyanıyla sona erdirilmesidir. TBK m. 512 uyarınca vekil eden vekâleti her zaman sona erdirebilir. Azlin hüküm doğurması, vekile ulaşmasına bağlıdır; noter aracılığıyla gönderilen azilname tebliğ edildiği anda yetki düşer.
Azil geçmişe etkili değildir. Azilden önce yetki kapsamında yapılmış işlemler geçerliliğini korur; azil, yalnızca ileriye dönük olarak yetkiyi ortadan kaldırır. Bu nedenle vekâletnamenin noterde iptal ettirilmesi, daha önce kurulmuş ipoteği kendiliğinden geçersiz kılmaz. Geçmişteki işleme saldırmak için vekâlet görevinin kötüye kullanılması hukuksal nedenine dayanmak gerekir.
Azilden sonra yapılan işlem ise ayrı bir düzendedir. TBK m. 508 ve TMK m. 1023 birlikte değerlendirilir: azli bilmeyen ve bilmesi gerekmeyen üçüncü kişinin iyiniyeti korunabilir. Azlin noterlikçe ilgili tapu müdürlüğüne bildirilmesi ve 1512 sayılı Noterlik Kanunu m. 91 uyarınca azlin vekâletnameyi düzenleyen notere bildirilerek şerh düşülmesi, bu iyiniyet savunmasını çökerten en güçlü araçtır.
Pratik bir örnek: 14 Mart günü azilname vekile tebliğ edilmiş, 20 Mart günü tapuda devir yapılmıştır. Azlin tapuya bildirildiği kayıtla belgelenebiliyorsa, işlemi yapan memur ve devralan iyiniyet iddiasında bulunamaz. Bildirim yapılmamışsa, devralanın azli başka yollardan öğrenip öğrenmediği araştırılır. Azil bildirimlerinin tapuya ve notere yapılması, sonradan yürütülecek bütün tartışmayı sadeleştirir.
Yurt dışında düzenlenen vekâletname, apostil ve konsolosluk sorunları
Yurt dışında yaşayan malikler için vekâletname iki yolla düzenlenir: Türk konsoloslukları aracılığıyla ya da bulunulan ülkenin noteri önünde düzenlenip apostil şerhi eklenerek. İkisinin de tapuda işlem görebilmesi için Türkçe tercümesinin noter onaylı olması gerekir. Biçimdeki eksiklik, işlemin geçerliliğini doğrudan etkiler.
Konsolosluk vekâletnamesi, 1512 sayılı Noterlik Kanunu m. 191 uyarınca noterlikçe düzenlenmiş sayılır ve tapu işlemlerinde doğrudan kullanılabilir. Fotoğraflı olması, taşınmaz satışı ve ipotek gibi işlemlerde aranan bir şarttır. Fotoğrafsız düzenlenen vekâletnameyle yapılan devirler, tapu müdürlüğünce reddedilmesi gerekirken işlem görmüşse, sonraki iptal davasında güçlü bir sakatlık iddiası doğurur.
Apostilli yabancı noter vekâletnamesinde tartışma daha yoğundur. 5 Ekim 1961 tarihli Lahey Sözleşmesi kapsamındaki apostil, belgedeki imza ve mührün gerçekliğini teyit eder; belgenin içeriğinin Türk hukukuna uygunluğunu güvence altına almaz. Yabancı noterin düzenleme değil onaylama işlemi yaptığı ülkelerde, taşınmaz devri için aranan resmî şekil şartının karşılanıp karşılanmadığı ayrı bir sorundur. Doktrinde ve uygulamada bu noktada tam bir görüş birliği bulunmuyor.
Sahtecilik iddiası devreye girdiğinde, resmî belgeyi düzenleyen noterin de taraf gösterildiği ayrı bir dava açılması ve ceza soruşturmasının sonucunun bekletici mesele yapılması gerekir. Gaziantep Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2017/224, K. 2017/236, T. 12.06.2017 kararı bu usulü ortaya koyar. Yurt dışı vekâletnamelerinde ilk yapılacak iş, düzenleyen makamdan aslın ve kayıt defterinin celbidir.
İhtiyati tedbir, tapu kaydına şerh ve devrin engellenmesi
Dava açılırken alınacak ilk önlem, taşınmazın üçüncü kişilere devrini önleyecek ihtiyati tedbirdir. HMK m. 389 uyarınca hakkın elde edilmesinin önemli ölçüde zorlaşacağı ya da bir sakıncanın doğacağı hâllerde tedbir kararı verilebilir. Tapu kaydına düşülen şerh, sonraki devralanların iyiniyet savunmasını ortadan kaldırır.
Talep dilekçede açıkça yazılmalı, tapu kaydı, vekâletname örneği, ipotek belgesi ve varsa ceza şikâyet dilekçesi eklenmelidir. Mahkeme HMK m. 392 uyarınca teminat isteyebilir; taşınmaz aynına ilişkin uyuşmazlıklarda teminat miktarı genellikle taşınmazın değerinin belirli bir oranı üzerinden belirlenir. Teminatın yatırılmaması hâlinde karar uygulanmaz, bu nedenle süreye dikkat edilmelidir.
Tedbir kararı üzerine tapuya yazılan müzekkerede iki farklı şerh talep edilebilir. Birincisi devir yasağı şerhidir; taşınmaz hiç satılamaz. İkincisi dava şerhidir; devir mümkün olur ama devralan davanın sonucuna katlanır. Alacaklının menfaati bakımından devir yasağı daha güçlüdür, çünkü zincirleme devirler dosyayı yıllarca uzatır.
İhtiyati tedbir talebi reddedilirse HMK m. 391/3 uyarınca bir hafta içinde itiraz edilir. Kabul edilirse, karşı taraf da aynı süre içinde itiraz hakkına sahiptir. Tedbir kararının uygulanması, HMK m. 393 uyarınca kararın verildiği tarihten itibaren bir hafta içinde talep edilmelidir; bu süre kaçırılırsa karar kendiliğinden kalkar. Süre kaçırıldığında yeniden tedbir istenebilir ama taşınmaz bu arada el değiştirmiş olabilir.
Tapu kaydının hangi hâllerde korunacağını üçüncü kişi yönünden ayrıntılı incelediğim yükleniciden daire alan üçüncü kişinin tapu davası yazısı, buradaki iyiniyet tartışmasının farklı bir görünümünü ele alıyor.
Ceza boyutu: güveni kötüye kullanma ve dolandırıcılık şikâyeti
Vekilin taşınmazı kendi lehine devretmesi, 5237 sayılı Türk Ceza Kanunu m. 155/2 kapsamında hizmet nedeniyle güveni kötüye kullanma suçunu oluşturabilir. Vekâletname hile ile alınmışsa TCK m. 157 ve nitelikli hâli m. 158 uyarınca dolandırıcılık gündeme gelir. Sahte vekâletname kullanımı ise TCK m. 204 resmî belgede sahtecilik suçudur.
Ceza soruşturması ile hukuk davası paralel yürütülebilir. Hukuk hâkimi ceza mahkemesinin beraat kararıyla bağlı değildir; TBK m. 74 uyarınca hukuk hâkimi, ceza hukukunun sorumluluğa ilişkin hükümleriyle bağlı olmadığı gibi, kusurun bulunup bulunmadığına dair kararıyla da bağlı değildir. Buna karşılık ceza mahkemesinin maddi olguya ilişkin kesinleşmiş tespiti hukuk hâkimini bağlar.
Ceza dosyasının pratik faydası, delil toplama gücüdür. Savcılık, banka hesap hareketlerini, HTS kayıtlarını, noter kayıtlarını ve tapu işlem dosyasını hukuk davasından çok daha hızlı celbeder. Bu belgeler dosyaya sunulduğunda, bedelin ödenmediği ya da paranın vekile döndüğü çıplak biçimde görünür.
Şikâyet süresi bakımından TCK m. 155 ve m. 157 suçları, akrabalık ilişkisi bulunmayan hâllerde şikâyete bağlı değildir; ancak TCK m. 167 uyarınca eş, altsoy, üstsoy ve kardeşler yönünden şahsi cezasızlık sebebi ya da şikâyete bağlılık gündeme gelir. Mirasçılar arasındaki vekâlet ihtilaflarında bu hüküm dosyanın seyrini değiştirir.
Ceza yolunun tek başına taşınmazı geri getirmediğini akılda tutmak gerekir. Mahkûmiyet kararı, hukuk davasında güçlü bir delildir; ama tapunun iptali yalnızca hukuk mahkemesinin kararıyla mümkündür. İki yolun aynı anda ve koordineli yürütülmesi, dosyanın en verimli ilerleme biçimidir.
İspat düzeni: senede karşı tanık yasağı, dekont ve yazışmalar
Tapuda düzenlenen resmî satış senedi, HMK m. 204 uyarınca kesin delil niteliğindedir. Buna karşı tanıkla ispat, HMK m. 201 gereği kural olarak kabul edilmez. Vekâletin kötüye kullanılması iddiasında bu yasağın nasıl aşılacağı, dosyanın en teknik başlığıdır.
Yasağın kapsamı sanıldığından dardır. Resmî senet, tarafların tapu memuru önünde beyanda bulunduğunu ispatlar; bedelin gerçekten ödendiğini ispatlamaz. Bedelin ödenmediği, senedin içeriğine aykırılık değil, senet dışı bir vakıadır. Ayrıca hukuki işleme taraf olmayan vekil eden, kendi aleyhine düzenlenmiş bu senet bakımından üçüncü kişi konumundadır ve HMK m. 203 uyarınca tanık dâhil her türlü delille iddiasını ispatlayabilir.
Hangi deliller toplanmalı
İlk sırada banka kayıtları gelir. Alıcının ve vekilin hesap hareketleri, devir tarihinden önceki ve sonraki otuz günü kapsayacak biçimde istenmelidir. Bedelin hiç çıkmaması ya da çıkıp aynı hafta içinde vekile dönmesi, muvazaanın en güçlü göstergesidir. İkinci sırada kredi dosyasının tamamı vardır: başvuru formu, ekspertiz raporu, kredi komitesi kararı, kullandırım dekontu.
Üçüncü sırada tapu işlem dosyası bulunur. İşlem sırasında sunulan vekâletname sureti, kimlik fotokopileri, akit tablosu ve emlak beyan değeri kaydı, çoğu zaman beyan edilen bedelle gerçek değer arasındaki uçurumu gösterir. Dördüncü sırada iletişim delilleri gelir: elektronik posta, mesajlaşma kayıtları, noter ihtarları. Beşinci sırada vergi dairesi ve emlak beyanı kayıtları yer alır.
İspat yükünün yer değiştirmesi
HMK m. 190 uyarınca ispat yükü, iddia edilen vakıaya bağlanan hukuki sonuçtan lehine hak çıkaran taraftadır. Vekâletin kötüye kullanıldığını iddia eden malik, önce kötüye kullanma olgusunu somut delillerle ortaya koyar. Bu eşik aşıldığında yük fiilen yer değiştirir: bedeli ödediğini savunan alıcı, ödemenin belgesini sunmak zorunda kalır. Vekil de TBK m. 508 uyarınca hesap verme yükümlülüğü altında olduğundan, aldığı bedeli vekil edene aktardığını ispatlamalıdır. Bankanın da kendi özenini gösterdiğini ortaya koyması beklenir.
İçeriğini anlamadan imzalanan belgelerin ispat gücünü ayrı bir yazıda tartıştım; bilmediği dilde imzalanan borç belgesi konusundaki değerlendirmeler, vekâletname metnini okumadan imzalayan malikler bakımından da yol gösterici.
İpoteğin terkini için aranan şartlar
İpoteğin terkini, tapu iptalinden bağımsız bir incelemeyi gerektirir. Mülkiyet uyuşmazlığı kazanılsa bile rehin hakkı ayrı bir kazanımdır ve kendi iyiniyet süzgecinden geçer. Terkin kararı, ancak ipotek alacaklısının korunmaya değer bir kazanımı bulunmadığı belirlendiğinde verilir.
Terkin için üç yoldan biri gösterilmelidir. Birincisi, vekâletnamede ipotek için özel yetki bulunmamasıdır; yetkisiz kurulan rehin baştan geçersizdir. İkincisi, bankanın basiretli tacir ölçütüne uymayarak kötüniyetli sayılmasıdır. Üçüncüsü, işlemin muvazaalı yapıldığının ve ipotek alacaklısının zararlandırma kastıyla hareket ettiğinin ispatıdır. Yargıtay 1. Hukuk Dairesi, E. 2021/576, K. 2021/6678, T. 10.11.2021 kararı bu üçüncü hâli açıkça formüle eder.
Usul yönünden tapu iptal ve tescil talebiyle ipoteğin kaldırılması talebi birlikte ya da birleştirilerek görülebilir. Yargıtay 7. Hukuk Dairesi, E. 2023/2465, K. 2023/2953, T. 29.05.2023 kararı bu yolu doğrular. İki dava ayrı ayrı açılmışsa, ipoteğin kaldırılması istemi bakımından mülkiyete ilişkin tapu iptal davasının sonucu beklenmelidir; Yargıtay 19. Hukuk Dairesi, E. 2011/15647, K. 2012/1721, T. 08.02.2012 kararı bekletici mesele yapılmasını gerektirir.
Banka iyiniyetliyse ipoteğin akıbeti ve zararın vekilden istenmesi
Bankanın iyiniyeti korunursa taşınmaz eski malike döner ama ipotek yükü üzerinde kalır. Malik, mülkiyeti geri kazanmış olmasına rağmen rehinle yüklü bir taşınmaza sahiptir. Bu durumda zararın giderilmesi, ipoteği kuran vekile ve iş birliği içindeki devralana yöneltilir.
Yargıtay 1. Hukuk Dairesi, E. 2021/1989, K. 2021/4528, T. 22.09.2021 kararında, ipotek nedeniyle uğranılan zararın faiziyle birlikte davalılardan tahsiline karar verilebileceği belirtilmiştir. Talebin hukuki dayanağı TBK m. 49 haksız fiil ve TBK m. 506 vekilin özen borcuna aykırılıktır. Vekil ile devralan arasında iş birliği kanıtlanmışsa, TBK m. 61 uyarınca müteselsil sorumluluk gündeme gelir.
Zarar nasıl hesaplanır
Zarar, ipoteğin taşınmaza yüklediği ekonomik yüktür. Uygulamada iki hesap yöntemi kullanılır. Birincisi ipotek bedelinin kendisidir; taşınmazı yükten kurtarmak için ödenmesi gereken meblağ esas alınır. İkincisi, ipoteğin taşınmazın değerinde yarattığı azalmadır. İpotek limiti taşınmazın değerinden yüksekse, zarar taşınmazın gerçek değeriyle sınırlanır; kimse elindeki maldan daha fazlasını kaybetmiş sayılamaz.
Sayısal bir örnek durumu netleştirir. Rayiç değeri 4.000.000 TL olan bir daire vekil tarafından devredilmiş, devralan 2.600.000 TL kredi kullanmış ve 3.380.000 TL limitli ipotek kurulmuştur. Banka iyiniyetli bulunmuş, tapu iptal edilmiş, ipotek baki kalmıştır. Malik, kredinin bakiye borcu olan 2.150.000 TL ile takip masraflarını vekilden isteyebilir. Faiz, temerrüt tarihinden ya da ihtar yoksa dava tarihinden işlemeye başlar.
Bu hesap her dosyada aynı çıkmaz; ipoteğin derecesi, limiti, kredinin bakiyesi ve taşınmazın gerçek değeri sonucu değiştirir. Kendi dosyanızdaki rakamların nasıl konumlandığını değerlendirmek isterseniz iletişime geçebilirsiniz.
Talep sıralaması ve dava dilekçesinin kurgusu
Dilekçenin talep bölümü, ihtimallere göre kademeli kurulmalıdır. Tek bir talep yazmak, banka iyiniyetli bulunduğunda dosyayı çıkmaza sokar. Kademeli talep, mahkemenin her ihtimalde bir karar verebilmesini sağlar ve ikinci bir dava açma zorunluluğunu ortadan kaldırır.
Önerilen sıralama şudur: birinci olarak tapu kaydının iptali ile davacı adına tescili; ikinci olarak taşınmaz üzerindeki ipoteğin terkini; üçüncü olarak ipoteğin terkini talebinin reddi hâlinde ipotek yükü kadar tazminatın vekil ve devralandan müteselsilen tahsili; dördüncü olarak taşınmazın üçüncü kişiye devredilmiş olması ihtimaline karşı taşınmaz bedelinin tazmini. Tedbir talebi dilekçenin başında ayrıca yazılır.
| Durum | Tapu kaydı | İpotek | Kime karşı talep | Dayanak |
|---|---|---|---|---|
| Vekâletnamede ipotek için özel yetki yok | İptal ve tescil kabul | Terkin edilir | Devralan ve banka | TBK m. 504/3, TBK m. 46 |
| Banka basiretli tacir gibi davranmamış | İptal ve tescil kabul | Terkin edilir | Devralan ve banka | TMK m. 3/2, TMK m. 1023 |
| Muvazaa ve zararlandırma kastı ispatlanmış | İptal ve tescil kabul | Terkin edilir | Vekil, devralan, banka | TMK m. 2, TBK m. 19 |
| Banka iyiniyetli, özel yetki mevcut | İptal ve tescil kabul | Baki kalır | Vekil ve devralan | TBK m. 49, TBK m. 506 |
| Taşınmaz iyiniyetli dördüncü kişiye geçmiş | İptal istenemez | Tartışma konusu değil | Vekil ve ilk devralan | TMK m. 1023, TBK m. 49 |
| Vekâletname sahte | İptal ve tescil kabul | Terkin edilir | Devralan, banka, noter | TMK m. 1007, Noterlik K. m. 162 |
Tablodaki sonuçlar tipik senaryolara ilişkindir; her dosyada delil durumu ayrıca değerlendirilir.
Süreler: zamanaşımı ve hak düşürücü süre bulunmaması
Yolsuz tescilin düzeltilmesi talebi ayni hakka dayandığı için kural olarak zamanaşımına ve hak düşürücü süreye tabi değildir. Mülkiyet hakkı, kullanılmamakla yitirilmez. Tapu iptal ve tescil davası, devirden yıllar sonra da açılabilir; süre engeli farklı bir kanaldan gelir.
Asıl risk olağanüstü kazandırıcı zamanaşımıdır. TMK m. 712 uyarınca tapuda malik görünen kişi, taşınmazı davasız ve aralıksız on yıl süreyle malik sıfatıyla zilyetliğinde bulundurursa, iyiniyetli olması şartıyla kazanım kesinleşir. Bu nedenle on yıllık süre dolmadan dava açmak ya da tapu kaydına dava şerhi düşürmek belirleyicidir. Kötüniyetli devralan bakımından bu hüküm uygulanmaz.
Tazminat talebi ise ayrı bir süreye tabidir. TBK m. 72 uyarınca haksız fiilden doğan tazminat istemi, zararı ve tazminat yükümlüsünü öğrenme tarihinden itibaren iki yıl, her hâlde fiilin işlenmesinden itibaren on yıl geçmekle zamanaşımına uğrar. Fiil aynı zamanda suç oluşturuyorsa, ceza kanunundaki daha uzun zamanaşımı uygulanır; bu, vekâlet dosyalarında sık işleyen bir kuraldır.
Vekâlet sözleşmesinden doğan alacaklar bakımından TBK m. 147/5 uyarınca beş yıllık zamanaşımı geçerlidir. Malikin vekilden hesap sorması ve aldığı bedeli talep etmesi bu süreye tabidir. Sürelerin kaçırılması hak kaybına yol açar; somut durumunuz için bir avukata danışmanız gerekir.
Görevli ve yetkili mahkeme, harç ve süre yönetimi
Tapu iptal ve tescil ile ipoteğin terkini davalarında görevli mahkeme asliye hukuk mahkemesidir. Yetki kuralı kesindir: HMK m. 12 uyarınca taşınmazın aynına ilişkin davalar, taşınmazın bulunduğu yer mahkemesinde açılır. Taraflar bu yetkiyi sözleşmeyle değiştiremez.
Birden fazla taşınmaz farklı yerlerdeyse, HMK m. 12/2 uyarınca taşınmazlardan birinin bulunduğu yerde tüm taşınmazlar hakkında dava açılabilir. Davalı banka merkezinin başka ilde olması yetkiyi etkilemez, çünkü ipoteğin terkini talebi de taşınmazın aynına ilişkindir.
Harç yönünden dava nispi harca tabidir ve harç, taşınmazın dava tarihindeki değeri üzerinden hesaplanır. Emlak vergisi değeri değil, rayiç değer esas alınır. Tazminat talebi eklendiğinde harç ayrıca hesaplanır. Adli yardım talebi, harcı karşılayamayacak durumdaki maliklerin dosyayı açabilmesi için HMK m. 334 kapsamında değerlendirilir. Yargılama basit değil, yazılı usule tabidir; cevap süresi iki hafta, cevaba cevap ve ikinci cevap dilekçeleri için ikişer haftalık süreler işler.
İçtihat birliğinin bulunmadığı noktalar
Bu alanda her sorunun tek bir yanıtı yok. Bazı meselelerde daireler arasında ve zaman içinde farklı yaklaşımlar görülüyor. Bunları bilmek, dosyanın hangi noktasında ek delil toplanması gerektiğini gösterdiği için pratik bir değer taşır.
Bankanın araştırma yükümlülüğünün kapsamı
Bir yaklaşım, bankanın yalnızca tapu kaydına bakmakla yetinebileceğini, vekâletnamenin arkasındaki iradeyi araştırmakla yükümlü olmadığını savunur. Diğer yaklaşım, kredi kurumunun ticari faaliyeti gereği daha yüksek özen göstermesi gerektiğini kabul eder. Kaynak kararlarda ikinci yaklaşım öne çıkmakla birlikte, ölçütün nerede duracağı dosyanın somut verilerine bırakılmıştır.
Genel yetkinin ipoteği kapsayıp kapsamadığı
Satış yetkisinin ipoteği de içerdiği yönündeki görüş, satışın daha ağır bir tasarruf olduğu düşüncesine dayanır. Karşı görüş, ipoteğin bağımsız bir sınırlı ayni hak olduğunu ve TBK m. 504/3 karşısında ayrıca yetki gerektirdiğini savunur. Yargıtay 19. Hukuk Dairesi, E. 2012/560, K. 2012/7310, T. 02.05.2012 kararı ikinci görüşü destekler; uygulamada yine de vekâletnamenin bütünü yorumlanır.
Vekilin yakınına yapılan devirlerde karine
Devrin vekilin eşine ya da kardeşine yapılması hâlinde kötüniyetin karine sayılıp sayılmayacağı tartışmalıdır. Bir görüş, akrabalığın tek başına yeterli olmadığını, ek delil arandığını savunur. Diğer görüş, yakın akrabalık ile bedelin ödenmemesi bir araya geldiğinde ispat yükünün devralana geçtiğini kabul eder. Mirasçılar arasındaki devirlerde benzer tartışmayı muris muvazaası reddedilirse tenkis davası yazısında ayrıntılandırdım.
Tazminatın hesabında esas alınacak tarih
Zararın devir tarihindeki değere göre mi, karar tarihindeki değere göre mi hesaplanacağı bir başka tartışmalı başlıktır. Devir tarihi esas alındığında enflasyon karşısında malik zarar görür; karar tarihi esas alındığında ise sorumlunun yükü öngörülemez hâle gelir. Faizin başlangıcı da bu tercihe göre değişir.
Eşler arası devirler ve aile konutu boyutu
Vekâlet ilişkisi çoğu zaman aile içinde kuruluyor. Eşin diğer eşe verdiği vekâletname ile yapılan devirler, hem vekâletin kötüye kullanılması hem de aile hukuku kuralları bakımından ayrı bir inceleme gerektirir. Konut niteliği, davanın seyrini tümüyle değiştirebilir.
TMK m. 194 uyarınca eşlerden biri, diğerinin açık rızası olmadıkça aile konutuyla ilgili kira sözleşmesini feshedemez, aile konutunu devredemez veya üzerindeki hakları sınırlayamaz. İpotek kurulması da hakkı sınırlayan bir işlemdir. Aile konutu şerhi tapuda mevcutsa, banka bu şerhi görmezden gelemez ve iyiniyet savunması büyük ölçüde tükenir. Şerhin nasıl konulacağını ve etkilerini aile konutu şerhi yazısında ayrıntılı anlattım.
Boşanma sürecinde eşin vekâletname kullanarak taşınmazı devretmesi, ayrıca mal rejimi hükümleri bakımından değerlendirilir. Devrin alacağı azaltma amacı taşıdığı hâllerde TMK m. 229 ve m. 241 devreye girer. Bu ayrımın hangi dava türüyle takip edileceğini boşanmada mal kaçırma hâlinde açılacak dava yazısında karşılaştırmalı olarak inceledim.
Tapu sicilinin tutulmasından devletin sorumluluğu
Taşınmaz geri alınamıyor ve vekilden de tahsil imkânı kalmamışsa, bir başka kapı açılır. TMK m. 1007 uyarınca tapu sicilinin tutulmasından doğan bütün zararlardan Devlet sorumludur. Bu sorumluluk kusursuzdur; memurun kişisel kusuru aranmaz, sicilin hatalı tutulmuş olması yeterlidir.
Vekâlet dosyalarında bu yola başvurmanın tipik gerekçeleri şunlardır: fotoğrafsız ya da özel yetki içermeyen vekâletnameyle işlem yapılması, azlin tapuya bildirilmiş olmasına rağmen devrin gerçekleştirilmesi, süresi dolmuş ya da iptal edilmiş vekâletnamenin kabul edilmesi. Her birinde memurun denetim yükümlülüğü ihlal edilmiştir.
Dava, Hazineye karşı asliye hukuk mahkemesinde açılır ve tazminat talebi zararla sınırlıdır. Devletin ödediği tutarı sorumlu memura rücu hakkı saklıdır. Tapu iptalinin mümkün olmadığı hâllerde tazminatın hangi tarihten itibaren ve hangi değer üzerinden hesaplanacağını, benzer bir yapıyı taşıyan orman nedeniyle tapu iptalinde tazminat ve faiz yazısında ayrıntılandırdım.
Alacaklıya ulaşılamıyorsa ipotek nasıl terkin edilir?
Borç ödenmiş olmasına rağmen ipotek alacaklısı terkin için tapuya gelmiyor, adresi bilinmiyor, şirketse tasfiye olmuş ya da alacaklı vefat etmişse tapu müdürlüğü tek taraflı işlem yapamaz. Böyle dosyalarda dava açmadan sonuç alınmasını sağlayan kısa bir yol vardır: borcun icra dairesine yatırılması.
İcra ve İflas Kanunu m. 153 yolu
2004 sayılı İcra ve İflas Kanunu m. 153, ipotekle güvence altına alınmış borcu ödemek isteyen borçluya, alacaklıya ulaşılamadığı hâlde başvurabileceği bir usul tanır. Borçlu, borcun tamamını faiziyle birlikte icra dairesine yatırır. İcra dairesi alacaklıya muhtıra göndererek ipoteği kaldırmasını, aksi hâlde itiraz etmesini bildirir.
Alacaklı verilen sürede gelmez, muhtıraya cevap vermez ya da adresi tespit edilemezse icra mahkemesi ipoteğin kaldırılmasına karar verir. Karar tapu müdürlüğüne gönderilir ve terkin idari işlemle gerçekleşir.
Bu yol hangi hâllerde tercih edilir
Yolun işlemesi için borcun varlığı ve tutarı bakımından ciddi bir uyuşmazlık bulunmaması gerekir. Ortada yalnızca bir muhatapsızlık sorunu varsa, yani borç ödenmiş ya da ödenmeye hazırsa ve engel sadece alacaklıya ulaşılamamasıysa bu usul hem hızlı hem düşük maliyetlidir.
Buna karşılık ipoteğin geçersizliği, vekâletnamedeki yetkinin yokluğu, muvazaa ya da alacağın hiç doğmadığı ileri sürülüyorsa uyuşmazlık maddi hukuka ilişkindir. Bu iddialar icra mahkemesinin dar yetkili incelemesine sığmaz; genel mahkemede ipoteğin fekki davası açılması gerekir. Yatırılacak tutarın tartışmalı olduğu dosyalarda da aynı sonuç geçerlidir.
İpoteğin fekki davası menfi tespit niteliğinde midir?
İpoteğin kaldırılması talebi çoğu zaman tek başına ileri sürülmez; arkasında güvence altına alınan borcun hiç doğmadığı ya da sona erdiği iddiası vardır. Bu iki talebin birbirine bağlanması, davanın niteliğini, ödenecek harcı, görevli ve yetkili mahkemeyi doğrudan etkiler. Dilekçe yazılırken hangi talebin asıl olduğuna baştan karar verilmelidir.
İki talebin ilişkisi
İpotek fer’i bir haktır; güvence altına aldığı alacak yoksa rehin de ayakta kalamaz. Borcun bulunmadığının tespiti sağlandığında ipoteğin terkini bunun doğal sonucudur. Bu nedenle uygulamada iki talep çoğunlukla aynı dilekçede birleştirilir: asıl olarak borcun mevcut olmadığının tespiti, buna bağlı olarak tapu kaydındaki ipoteğin kaldırılması.
Terkin talebi tek başına da ileri sürülebilir. Vekâletnamede özel yetkinin bulunmaması ya da alacaklının kötüniyeti gibi hâllerde borcun varlığı tartışılmadan doğrudan rehin hakkının geçersizliği iddia edilir.
Harç ve görev bakımından sonuç
Talep borcun bulunmadığının tespitini de içeriyorsa dava, İİK m. 72 anlamındaki menfi tespit davasının unsurlarını taşır ve uygulamada ipotek bedeli üzerinden nispi harca tabi tutulur. Salt ayni hakkın terkinine yönelen taleplerde harcın maktu mu nispi mi alınacağı ise tartışmalıdır; harç eksikliği dosyanın işlemden kaldırılmasına yol açtığından, dava açılmadan önce mahkeme yazı işleri müdürlüğünden hesaplama yapılması yerinde olur.
Görev bakımından uyuşmazlık asliye hukuk mahkemesine aittir. Yetki ise ipoteğin bulunduğu taşınmazın yeri bakımından HMK m. 12 uyarınca kesindir; taraflar bu yetkiyi sözleşmeyle değiştiremez, mahkeme kendiliğinden gözetir.
50 Soruda vekâlet görevinin kötüye kullanılması, tapu iptali ve ipotek terkini
1. Vekilim taşınmazımı izinsiz sattı, ne yapmalıyım?
Taşınmazın bulunduğu yer asliye hukuk mahkemesinde vekâlet görevinin kötüye kullanılması nedeniyle tapu iptal ve tescil davası açmalısınız. Aynı dilekçede HMK m. 389 uyarınca ihtiyati tedbir talep edin.
2. Vekâletname geçerliyse yine de dava açabilir miyim?
Açabilirsiniz. Vekâletnamenin geçerli olması, yetkinin amacına uygun kullanıldığı anlamına gelmez; TMK m. 2 dürüstlük kuralı yetkinin kötüye kullanılmasını korumaz.
3. Vekilin sattığı taşınmaz üzerine ipotek konulmuşsa tapu iptali reddedilir mi?
Hayır. İpotek bulunması iptal talebinin reddine gerekçe olamaz; Yargıtay 1. Hukuk Dairesi, E. 2018/5620, K. 2020/6740, T. 15.12.2020 kararı iptal ve tescil isteğinin kabulü gerektiğini belirtir.
4. Banka ipoteği her hâlde kalkar mı?
Kalkmaz. İpoteğin terkini için ya vekâletnamede özel yetki bulunmaması ya bankanın kötüniyeti ya da muvazaa ve zararlandırma kastının ispatı gerekir.
5. Bankanın basiretli tacir gibi davranması ne demek?
Kredi verirken taşınmazı araştırması, risk analizi yapması ve ekspertiz incelemesi yaptırması demektir. Yargıtay 1. Hukuk Dairesi, E. 2025/3763, K. 2025/4817, T. 03.11.2025 kararı bu ölçütü açıkça koyar.
6. Vekâletnamede satış yetkisi varsa ipotek de kurulabilir mi?
Kurulamaz. TBK m. 504/3 uyarınca taşınmazı bir hakla sınırlandırma özel yetki gerektirir; ipotek için ayrı ve açık bir yetki aranır.
7. Özel yetki için vekâletnamede hangi ifade yeterli?
İpotek sözcüğünün geçtiği ve kimin borcu için teminat verileceğini belirten ifadeler yeterli sayılır. Tapuda her türlü işlem yapma yetkisi tek başına yetmez.
8. Özel yetki olmadan kurulan ipotek geçerli midir?
Geçersizdir. Yargıtay 19. Hukuk Dairesi, E. 2012/560, K. 2012/7310, T. 02.05.2012 kararına göre özel yetki olmaksızın tesis edilen ipotekler kaldırılmalıdır.
9. Vekâletnameyi noterde iptal ettirdim, eski işlemler düşer mi?
Düşmez. Azil ileriye etkilidir; azilden önce yapılmış işlemler için ayrıca vekâletin kötüye kullanılması nedenine dayanmanız gerekir.
10. Azil vekile ulaşmadan hüküm doğurur mu?
Doğurmaz. Azil, karşı tarafa varması gereken bir irade beyanıdır; TBK m. 512 uyarınca vekile ulaştığı anda yetki sona erer.
11. Azli tapuya bildirmem şart mı?
Şart değil ama belirleyicidir. Tapuya ve vekâletnameyi düzenleyen notere bildirim yapılması, sonraki işlemde karşı tarafın iyiniyet savunmasını ortadan kaldırır.
12. Azilden sonra yapılan devir kesin olarak iptal edilir mi?
Her zaman değil. Azli bilmeyen ve bilmesi gerekmeyen kişi TMK m. 1023 korumasından yararlanabilir; azlin tapuya bildirildiği belgelenirse bu koruma kalkar.
13. Vekilim taşınmazı kendi adına tescil ettirdi, bu tek başına yeterli delil mi?
Güçlü bir göstergedir. Vekilin kendisiyle işlem yapması TBK m. 40 anlamında çıkar çatışması doğurur ve ispat yükünü fiilen vekile geçirir.
14. Vekil taşınmazı kardeşine sattıysa ne olur?
Yakın akrabalık tek başına yeterli sayılmamakla birlikte, bedelin ödenmemesiyle birleştiğinde kötüniyet karinesi doğurur ve devralanın ödemeyi belgelemesi beklenir.
15. Satış bedelinin ödenmediğini nasıl ispatlarım?
Alıcının ve vekilin banka hesap hareketlerini devir tarihinden önceki ve sonraki dönem için mahkeme aracılığıyla celbettirin. Dekont bulunmaması en güçlü delildir.
16. Tapudaki resmî senede karşı tanık dinletebilir miyim?
Dinletebilirsiniz. İşleme taraf olmayan vekil eden HMK m. 203 anlamında üçüncü kişi konumundadır ve her türlü delille iddiasını ispatlayabilir.
17. Kredi dosyasını mahkemeden isteyebilir miyim?
İsteyebilirsiniz. Kredi başvuru formu, ekspertiz raporu, kredi komitesi kararı ve kullandırım dekontu HMK m. 219 uyarınca bankadan celbedilir.
18. Ekspertiz raporu düşük çıkmışsa bu bankanın aleyhine mi olur?
Kredi tutarı rayiç değerin belirgin biçimde üzerindeyse evet. Değer ile kredi arasındaki uçurum, bankanın gerekli özeni göstermediğinin göstergesi sayılır.
19. Devirle ipotek aynı gün yapılmışsa ne anlama gelir?
Bankanın dikkat eşiğini yükseltmesi gereken bir işarettir. Aynı gün yapılan devir ve rehin, kredinin devri finanse etmek için kullanıldığını gösterir ve ayrıca incelenir.
20. İhtiyati tedbir kararı almak zorunda mıyım?
Zorunlu değil ama taşınmazın üçüncü kişiye devrini önlemenin tek etkili yolu budur. Tedbir olmadan taşınmaz iyiniyetli bir alıcıya geçerse iptal imkânı kaybolur.
21. Tedbir için teminat yatırmam gerekir mi?
Genellikle gerekir. HMK m. 392 uyarınca mahkeme teminat isteyebilir; taşınmaz değerinin belirli bir oranı üzerinden belirlenen tutar süresinde yatırılmalıdır.
22. Tedbir kararını kaç gün içinde uygulatmalıyım?
Bir hafta içinde. HMK m. 393 uyarınca kararın verildiği tarihten itibaren bir hafta içinde uygulama talep edilmezse tedbir kendiliğinden kalkar.
23. Tedbir talebim reddedilirse ne yapabilirim?
HMK m. 391/3 uyarınca bir hafta içinde itiraz edebilirsiniz. İtirazı inceleyen mahkeme kararını değiştirebilir ya da kaldırabilir.
24. Tapuya dava şerhi mi devir yasağı mı istemeliyim?
Alacaklı menfaati bakımından devir yasağı daha güçlüdür. Dava şerhi devri engellemez, yalnızca devralanı davanın sonucuna bağlar.
25. Vekilim hakkında suç duyurusunda bulunabilir miyim?
Bulunabilirsiniz. Fiil TCK m. 155/2 hizmet nedeniyle güveni kötüye kullanma, koşulları varsa TCK m. 157 dolandırıcılık kapsamında değerlendirilir.
26. Ceza davası bitmeden hukuk davası açabilir miyim?
Açabilirsiniz. İki dava paralel yürür; hukuk hâkimi TBK m. 74 uyarınca ceza mahkemesinin kusura ilişkin kararıyla bağlı değildir.
27. Vekilim beraat ederse tapu davam düşer mi?
Düşmez. Ceza beraatı, hukuk davasında kötüye kullanmanın ispatlanamayacağı anlamına gelmez; yalnızca maddi olguya ilişkin kesin tespitler bağlayıcıdır.
28. Vekil kardeşimse ceza davası açılabilir mi?
TCK m. 167 uyarınca kardeşler bakımından şikâyete bağlılık ya da şahsi cezasızlık gündeme gelir. Hukuk davası bu hükümden etkilenmez.
29. Yurt dışında verdiğim vekâletname geçerli mi?
Konsoloslukta düzenlenmişse Noterlik Kanunu m. 191 uyarınca noterlikçe düzenlenmiş sayılır. Yabancı noter belgesinde apostil şerhi ve noter onaylı Türkçe tercüme aranır.
30. Apostil vekâletnamenin içeriğini de doğrular mı?
Doğrulamaz. Apostil yalnızca imza ve mührün gerçekliğini teyit eder; belgenin Türk hukukundaki şekil şartlarını karşılayıp karşılamadığı ayrıca incelenir.
31. Taşınmaz satış vekâletnamesinde fotoğraf zorunlu mu?
Taşınmaz devri ve ipotek gibi işlemlerde fotoğraflı vekâletname aranır. Fotoğrafsız belgeyle yapılan işlem, sonraki davada güçlü bir sakatlık iddiası doğurur.
32. Vekâletnamenin sahte olduğunu düşünüyorum, ne yapmalıyım?
Noterin de taraf gösterildiği ayrı bir dava açılmalı ve ceza soruşturması bekletici mesele yapılmalıdır; Gaziantep Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2017/224, K. 2017/236, T. 12.06.2017 kararı bu usulü gösterir.
33. Tapu iptal davası zamanaşımına uğrar mı?
Ayni hakka dayandığı için kural olarak uğramaz. Ancak TMK m. 712 uyarınca iyiniyetli malik on yıl davasız zilyetlikle kazanım sağlayabilir.
34. Tazminat talebim için süre var mı?
Var. TBK m. 72 uyarınca zararı ve sorumluyu öğrenmeden itibaren iki yıl, her hâlde on yıl; fiil suç oluşturuyorsa ceza zamanaşımı süresi uygulanır.
35. Hangi mahkeme görevli?
Asliye hukuk mahkemesi görevlidir. Değer ne olursa olsun taşınmaz aynına ilişkin davalar sulh hukuk mahkemesinde görülmez.
36. Davayı istediğim şehirde açabilir miyim?
Açamazsınız. HMK m. 12 kesin yetki kuralıdır; dava taşınmazın bulunduğu yer mahkemesinde açılır.
37. Bankanın merkezi başka ildeyse yetki değişir mi?
Değişmez. İpoteğin terkini talebi de taşınmazın aynına ilişkin olduğundan taşınmazın bulunduğu yer mahkemesi yetkilidir.
38. Dava harcı ne üzerinden hesaplanır?
Taşınmazın dava tarihindeki rayiç değeri üzerinden nispi harç alınır. Emlak vergisi değeri harç matrahı olarak kabul edilmez.
39. Harcı ödeyemiyorum, çözüm var mı?
HMK m. 334 uyarınca adli yardım talep edebilirsiniz. Talep, dava dilekçesiyle birlikte ve gelir durumunu gösteren belgelerle sunulur.
40. Tapu iptali kabul edilir ama ipotek kalırsa ne olur?
Taşınmaz size döner, rehin yükü üzerinde kalır. İpotek nedeniyle uğradığınız zararı vekilden ve iş birliği içindeki devralandan isteyebilirsiniz.
41. İpotek zararını faiziyle isteyebilir miyim?
İsteyebilirsiniz. Yargıtay 1. Hukuk Dairesi, E. 2021/1989, K. 2021/4528, T. 22.09.2021 kararında zararın faiziyle birlikte tahsiline karar verilebileceği belirtilmiştir.
42. Tazminat ipotek limiti kadar mı olur?
Limit değil, gerçek zarar esas alınır. Kredinin bakiye borcu ile taşınmazın gerçek değeri arasındaki daha düşük tutar sınır oluşturur.
43. Vekil ile alıcı birlikte sorumlu tutulabilir mi?
İş birliği ispatlanırsa evet. TBK m. 61 uyarınca birlikte zarara sebep olanlar müteselsilen sorumlu tutulur.
44. Taşınmaz üçüncü bir kişiye satılmışsa hâlâ dava açabilir miyim?
Yeni malikin kötüniyetini ispatlayabilirseniz iptal isteyebilirsiniz. İyiniyeti korunuyorsa talebiniz vekil ve ilk devralana karşı tazminata dönüşür.
45. Tapu müdürlüğü hatalı işlem yaptıysa Devlete dava açabilir miyim?
Açabilirsiniz. TMK m. 1007 uyarınca tapu sicilinin tutulmasından doğan zararlardan Devlet kusursuz sorumludur ve dava Hazineye yöneltilir.
46. Dava ne kadar sürer?
Bilirkişi incelemesi, banka kayıtlarının celbi ve ceza dosyasının beklenmesi nedeniyle ilk derecede genellikle iki yılı aşar. İstinaf ve temyiz süreci ayrıca işler.
47. Aile konutu şerhi varken ipotek kurulabilir mi?
Diğer eşin açık rızası olmadan kurulamaz. TMK m. 194 uyarınca aile konutu üzerindeki hakların sınırlandırılması rızaya bağlıdır.
48. Vekilim aldığı parayı bana vermedi, ayrıca dava açabilir miyim?
Açabilirsiniz. TBK m. 508 uyarınca vekil hesap vermek ve edindiği her şeyi vekil edene devretmekle yükümlüdür; alacak TBK m. 147/5 uyarınca beş yıllık zamanaşımına tabidir.
49. Dava dilekçesinde kaç talep yazmalıyım?
Kademeli yazmak gerekir: tapu iptali ve tescil, ipoteğin terkini, terkin reddedilirse tazminat, taşınmaz devredilmişse bedelin tazmini. Böylece ikinci bir dava açma zorunluluğu doğmaz.
50. Davayı kazanırsam tapu kendiliğinden mi düzelir?
Karar kesinleştikten sonra tapu müdürlüğüne müzekkere yazılmasıyla düzelir. İnfaz için ayrıca icra takibi yapılması gerekmez, tescil doğrudan gerçekleştirilir.
Sonuç
Vekilin taşınmazı devretmesi ve üzerine ipotek kurulması hâlinde dosya iki ayrı hatta ilerler. Mülkiyet hattında yolsuz tescil tartışılır ve taşınmaz üzerinde ipotek bulunması, iptal talebinin reddi için gerekçe olmaz. Rehin hattında ise bankanın kazanımı kendi iyiniyet süzgecinden geçirilir. Bu iki hattı birbirine karıştırmak, uygulamada en sık yapılan hatadır.
İpoteğin terkini için üç kapı vardır: vekâletnamede ipotek için özel yetkinin bulunmaması, bankanın basiretli tacir ölçütüne uymayarak kötüniyetli sayılması ve işlemin muvazaalı yapıldığı ile zararlandırma kastının ispatı. Bu kapılardan biri açılmıyorsa, tapu geri alınsa bile rehin yükü kalır ve zarar vekile yöneltilir. Dilekçenin kademeli kurulması, dosyanın hangi ihtimalde nereye evrileceğini baştan güvence altına alır.
Delil toplama sırası da sonucu belirler. Banka hesap hareketleri, kredi dosyasının tamamı, tapu işlem dosyası ve azil bildirimlerinin kaydı, kötüye kullanmayı görünür kılan asıl belgelerdir. İhtiyati tedbirin ilk gün istenmesi ise taşınmazın zincirleme devirlerle erişilmez hâle gelmesini engeller. Bu adımların hangi sırayla atılacağı dosyanın kendi verilerine göre değişir; kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Tapu iptali ve diğer taşınmaz uyuşmazlıkları için Yalova gayrimenkul avukatı sayfamızı da inceleyebilirsiniz.
Kaynakça
Mevzuat
4721 sayılı Türk Medeni Kanunu m. 2, 3, 194, 229, 241, 712, 1007, 1023, 1025.
6098 sayılı Türk Borçlar Kanunu m. 19, 40, 46, 49, 61, 72, 74, 147, 504, 506, 508, 512.
6100 sayılı Hukuk Muhakemeleri Kanunu m. 12, 190, 201, 203, 204, 219, 334, 389, 391, 392, 393.
5237 sayılı Türk Ceza Kanunu m. 155, 157, 158, 167, 204.
1512 sayılı Noterlik Kanunu m. 91, 162, 191.
5411 sayılı Bankacılık Kanunu m. 48.
2004 sayılı İcra ve İflas Kanunu m. 72 (menfi tespit ve istirdat davaları), m. 153 (borcun icra dairesine yatırılması ve ipoteğin kaldırılması).
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay 1. Hukuk Dairesi, E. 2014/21672, K. 2017/2389, T. 08.05.2017
Yargıtay 1. Hukuk Dairesi, E. 2018/5620, K. 2020/6740, T. 15.12.2020
Yargıtay 1. Hukuk Dairesi, E. 2021/576, K. 2021/6678, T. 10.11.2021
Yargıtay 1. Hukuk Dairesi, E. 2021/1989, K. 2021/4528, T. 22.09.2021
Yargıtay 1. Hukuk Dairesi, E. 2025/3763, K. 2025/4817, T. 03.11.2025
Yargıtay 19. Hukuk Dairesi, E. 2012/560, K. 2012/7310, T. 02.05.2012
Yargıtay 19. Hukuk Dairesi, E. 2011/15647, K. 2012/1721, T. 08.02.2012
Yargıtay 7. Hukuk Dairesi, E. 2023/2465, K. 2023/2953, T. 29.05.2023
Gaziantep Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2017/224, K. 2017/236, T. 12.06.2017
Doktrin ve akademik kaynaklar
Fikret Eren, Borçlar Hukuku Genel Hükümler.
Mustafa Dural ve Tufan Öğüz, Türk Özel Hukuku Cilt II: Kişiler Hukuku ile bağlantılı temsil incelemeleri.
Şeref Ertaş, Eşya Hukuku.
Kemal Oğuzman, Özer Seliçi ve Saibe Oktay Özdemir, Eşya Hukuku.
Cevdet Yavuz, Borçlar Hukuku Dersleri: Özel Hükümler, vekâlet sözleşmesine ilişkin bölüm.
Hakan Pekcanıtez, Oğuz Atalay ve Muhammet Özekes, Medenî Usûl Hukuku.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır.