
Bisiklet kazasında güvence hesabı sorumluluğunun doğup doğmadığı, çarpan aracın hukuken ne sayıldığına bağlıdır. Üç tekerlekli bir bisikletin motosikletliye çarpması, ağır kırıklara ve platin takılmasına yol açsa bile, Güvence Hesabı kendiliğinden devreye girmez. Hesabın sorumluluğu yalnızca zorunlu mali sorumluluk sigortası yaptırma zorunluluğu bulunan motorlu araçlarla sınırlıdır. Pedalla hareket eden ya da elli santimetreküpün altında motoru olan taşıtlar bu kapsamın dışında kalır.
Bu yazıda aracın niteliğinin nasıl belirlendiği, 2918 sayılı Kanun’daki bisiklet ve motosiklet ayrımı, Güvence Hesabına başvurunun dava şartı olup olmadığı, husumetin kime yöneltileceği, bilirkişi incelemesiyle motor gücünün tespiti, kusur paylaşımı, teminat dışı zararlar, rücu, zamanaşımı ve Sigorta Tahkim Komisyonu yolu ayrı ayrı ele alınıyor.
Bisiklet kazasında güvence hesabı hangi hâllerde devreye girer
Güvence Hesabı yalnızca zorunlu mali sorumluluk sigortası yaptırma zorunluluğu bulunan bir motorlu aracın yol açtığı bedensel zararlardan sorumludur. Pedalla ilerleyen ya da elli santimetreküpün altında motoru olan bir bisiklet bu zorunluluğa tabi olmadığından, Hesap husumet düşmez savunmasıyla davadan kurtulur. Zarar gören, doğrudan kusurlu sürücüye yönelmelidir.
Bu ayrımın pratik sonucu ağırdır. Motosikletiyle seyir hâlindeyken üç tekerlekli bir bisikletin ani manevrasıyla düşen, ayağına platin takılan bir sürücü düşünelim. Ceza dosyasında bisiklet sürücüsünün tam kusurlu olduğu tespit edilmiş, kesin rapora göre yüzde on sekiz maluliyet doğmuş olsun. Zarar gören, sigortasız araç kazalarında olduğu gibi Güvence Hesabına başvurduğunda, Hesap dosyayı kapsam dışı bırakır. Çünkü 5684 sayılı Sigortacılık Kanunu’nun 14. maddesi ve Güvence Hesabı Yönetmeliği’nin 9. maddesi, teminatı sigorta zorunluluğu bulunan araçlara bağlamıştır.
Kayseri Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2024/1964, K. 2025/2076, T. 18.12.2025 kararında Hesabın kuruluş amacının sigortasız veya kim olduğu belirlenemeyen araçların yol açtığı bedensel zararları karşılamak olduğu vurgulanmıştır. Amaç bu şekilde çizildiğinde, sigorta zorunluluğu hiç doğmamış bir taşıt bakımından Hesabın sorumluluğundan bahsedilemez. İstanbul 4. Asliye Ticaret Mahkemesi, E. 2018/123, K. 2023/1109, T. 26.12.2023 kararında da aracın zorunlu sigortaya tabi araçlardan olup olmadığının tespiti, sorumluluğun belirlenmesinde ilk mesele olarak ele alınmıştır.
Güvence Hesabının hukuki dayanağı ve teminat mantığı
Güvence Hesabı, 5684 sayılı Sigortacılık Kanunu’nun 14. maddesiyle kurulmuş, sigortasız veya faili belirsiz araç kazalarında bedensel zararları karşılayan bir güvence mekanizmasıdır. Bir sigorta şirketi değildir; kanunun saydığı hâllerle sınırlı, ikincil nitelikte bir ödeme kaynağıdır. Kapsam dışı kalan kalemlerde hiçbir ödeme yükümlülüğü doğmaz.
Hesabın ödeme yaptığı temel hâller şunlardır: kazayı yapan aracın zorunlu mali sorumluluk sigortası bulunmaması, aracın tespit edilememesi, sigortacının mali bünye zafiyeti nedeniyle ödeme yapamaması, çalınan veya gasbedilen araçların yol açtığı ve işletenin sorumlu tutulamadığı zararlar. Her hâlde ortak payda aynıdır: ortada zorunlu sigortaya tabi bir motorlu araç bulunmalıdır.
Teminatın konusu da sınırlıdır. Hesap, ölüm, sakatlanma ve tedavi giderlerinden oluşan bedensel zararları karşılar; araç hasarı, çekici ücreti, değer kaybı gibi maddi zararlar teminat dışıdır. İstanbul 16. Asliye Ticaret Mahkemesi, E. 2021/146, K. 2023/93, T. 08.03.2023 kararında sorumluluğun riziko tarihinde yürürlükte olan teminat limitleriyle ve bedensel zararlarla sınırlı olduğu belirtilmiştir. Yani kaza 2019 yılında olmuşsa, dava 2026 yılında açılsa bile 2019 limitleri uygulanır. Limitin üzerinde kalan kısım için borçlu, kusurlu sürücü ve işletendir.
Bu yapı, bisiklet kazalarında neden boşluk doğduğunu da açıklar. Kanun koyucu, motorlu araçların yarattığı tipik tehlikeyi tehlike sorumluluğu ve zorunlu sigorta ikilisiyle karşılamış; motorsuz taşıtları ise kusur sorumluluğunun genel rejimine bırakmıştır.
2918 sayılı Kanun m. 3 üzerinden bisiklet, motorlu bisiklet ve motosiklet ayrımı
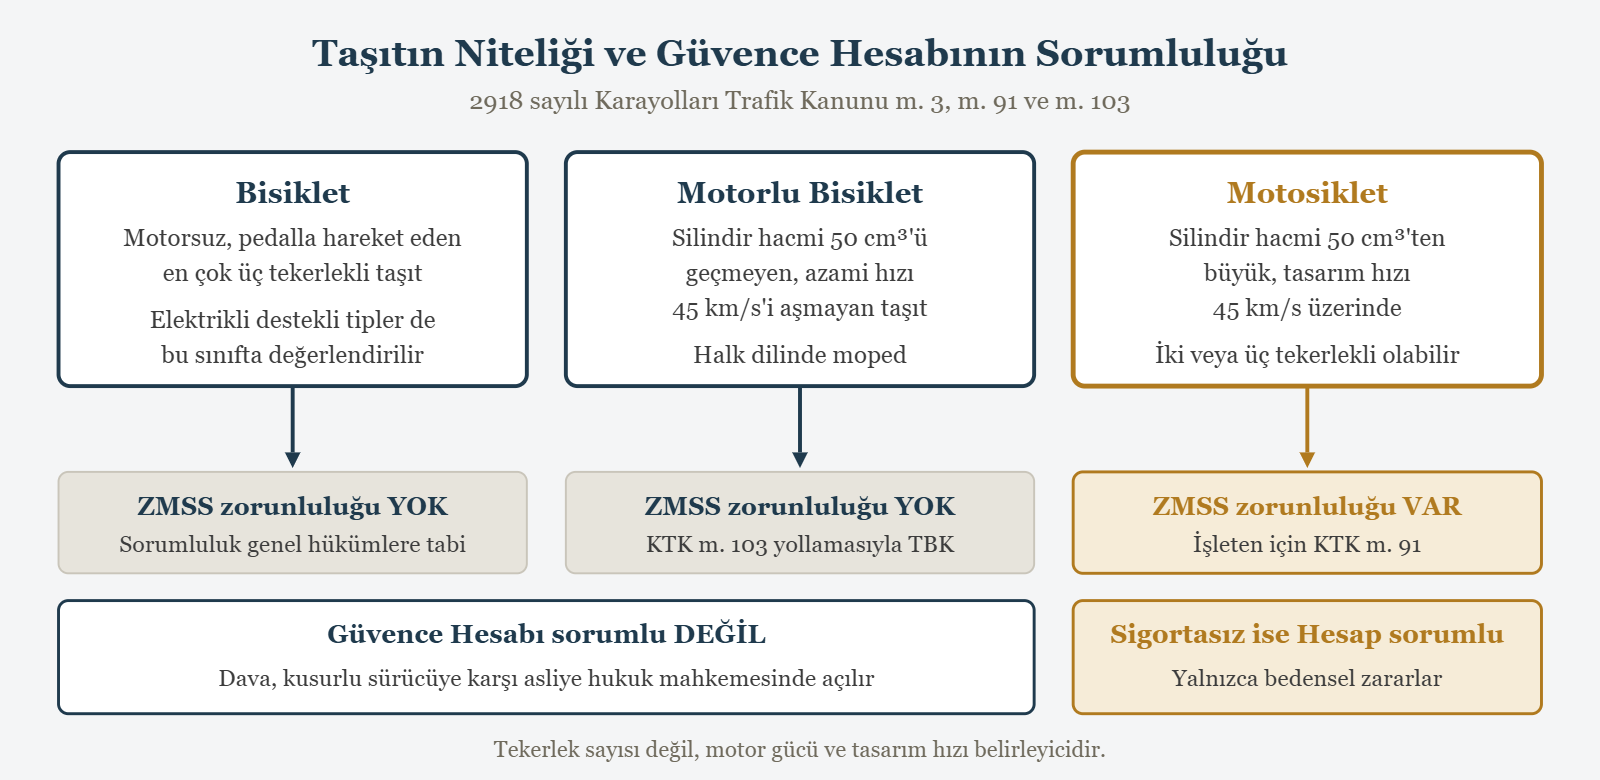
Ayrım tekerlek sayısına değil, motorun varlığına, silindir hacmine ve azami tasarım hızına dayanır. Bisiklet motorsuzdur ve en çok üç tekerleklidir. Motorlu bisiklet, silindir hacmi elli santimetreküpü geçmeyen ve tasarım hızı saatte kırk beş kilometreyi aşmayan taşıttır. Motosiklet ise bu eşiklerin ikisini de aşar.
2918 sayılı Karayolları Trafik Kanunu’nun 3. maddesi tanımları sıralarken, üç tekerlekli olmayı motosiklet olmanın şartı saymaz. Üç tekerlekli motosikletler de vardır, üç tekerlekli bisikletler de. Yaşlıların veya engellilerin kullandığı sepetli bisikletler, yük taşımaya elverişli kargo bisikletleri, çocuk taşıyan trisikletler pedalla çalıştığı sürece bisiklet sayılır. Aynı gövdeye elli santimetreküplük bir motor takıldığında taşıt motorlu bisiklet, yüz yirmi beş santimetreküplük bir motor takıldığında motosiklet olur.
Elektrikli tiplerde ölçüt silindir hacmi değil, motorun sürekli anma gücü ve hız kesme davranışıdır. Sürücü pedal çevirdikçe destek veren, belirli bir hızın üzerinde motoru kesilen düşük güçlü elektrikli bisikletler, tanım gereği bisiklet sınıfında kalır. Gaz koluyla pedal çevrilmeden ilerleyen, yüksek güçlü elektrikli üç tekerlekli taşıtlar ise motorlu araç kategorisine kayabilir.
Adana Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2021/230, K. 2022/560, T. 08.03.2022 kararında, 2918 sayılı Kanun’un 103. maddesi uyarınca motorsuz taşıtlar ile motorlu bisiklet sürücülerinin hukuki sorumluluğunun genel hükümlere tabi olduğu tespit edilmiştir. Bu yollama, dava stratejisinin tamamını belirler: tehlike sorumluluğu değil, kusur sorumluluğu uygulanacaktır.
Elli santimetreküp eşiği ve Güvence Hesabının sorumsuzluğu
Motor silindir hacmi elli santimetreküpü geçmeyen taşıtlar zorunlu mali sorumluluk sigortası kapsamında değildir. Sigorta zorunluluğu bulunmadığı için sigortasızlık hâli de doğmaz. Güvence Hesabının sorumluluğu sigortasızlık hâline bağlandığından, bu taşıtların yol açtığı zararlarda Hesaba karşı açılan dava husumet yokluğundan reddedilir.
Yargıtay 4. Hukuk Dairesi, E. 2022/10910, K. 2024/5877, T. 06.06.2024 kararında bu sonuç açıkça ortaya konmuştur: elli santimetreküpü geçmeyen motorlu bisikletler zorunlu sigorta kapsamında olmadığından, bu araçların neden olduğu zararlar bakımından Güvence Hesabının hukuki sorumluluğu bulunmamaktadır. Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2020/1357, K. 2021/101, T. 03.02.2021 kararında da kazaya karışan aracın 3. maddedeki motosiklet tanımına uymaması hâlinde Hesabın sorumlu tutulamayacağı belirtilmiştir.
Eşiğin hemen üstünde ve altında kalan taşıtlar arasındaki fark, zarar gören açısından yüz binlerce liralık bir farka dönüşebilir. Elli bir santimetreküplük bir mopedin sigortasız kullanılması hâlinde Hesap devreye girerken, kırk dokuz santimetreküplük bir taşıtta zarar gören yalnızca sürücünün şahsi malvarlığına bakmak zorunda kalır. Sürücü ödeme gücü olmayan bir kişiyse, elinde ilam bulunsa dahi tahsil sorunu yaşar.
Bu nedenle dosyanın en başında yapılması gereken iş, taşıtın teknik niteliğini belgelemektir. Kaza tespit tutanağındaki tanımlama çoğu kez özensizdir; tutanakta motosiklet yazması taşıtı motosiklet yapmaz, bisiklet yazması da tersini kanıtlamaz.
Aracın gücü bilirkişi ve teknik raporla nasıl tespit edilir
Taşıtın niteliği hukuki bir nitelendirme olsa da, dayandığı veriler tekniktir. Mahkeme motor silindir hacmini, elektrikli taşıtlarda sürekli anma gücünü ve azami tasarım hızını makine mühendisi bilirkişi aracılığıyla belirletir. Tescil kaydı, tip onay belgesi, imalatçı kataloğu, gümrük beyannamesi ve fiziki inceleme birlikte değerlendirilir.
Uygulamada izlenen sıra şudur. Önce taşıtın tescilli olup olmadığı araştırılır; motorlu bisikletler için tescil belgesi ve motorlu araç tescil kaydı, motosikletler için trafik tescil dosyası istenir. Tescil yoksa taşıtın seri numarası üzerinden ithalatçı veya üretici firmadan teknik veri talep edilir. Taşıt hâlâ mevcutsa mahkeme keşif yaparak motor bloku üzerindeki damgayı ve motor etiketini tespit ettirir. Elektrikli taşıtlarda motor etiketindeki watt değeri ve kontrol ünitesinin hız sınırlaması incelenir.
Bilirkişi raporunun tek başına yeterli sayılmadığı durumlar da olur. Taşıtın kazadan sonra tadil edildiği, motorunun değiştirildiği veya hız sınırlayıcısının iptal edildiği iddiası varsa, kaza anındaki durumun belirlenmesi gerekir. Burada trafik kayıtları, servis kayıtları, tanık beyanları ve varsa kamera görüntüleri devreye girer. Ceza soruşturmasında alınmış teknik rapor bulunuyorsa dosyaya getirtilmesi zaman kazandırır.
İstanbul 4. Asliye Ticaret Mahkemesi, E. 2018/123, K. 2023/1109, T. 26.12.2023 kararında aracın zorunlu sigortaya tabi olup olmadığının tespitinin belirleyici olduğu ifade edilmiştir. Teknik tespit yapılmadan verilen ret kararları istinafta bozma sebebi olabilmektedir; çünkü husumet, taşıtın gerçek niteliği belirlenmeden sağlıklı biçimde tartışılamaz.
Güvence Hesabına başvuru dava şartı mıdır, bekleme süresi nedir
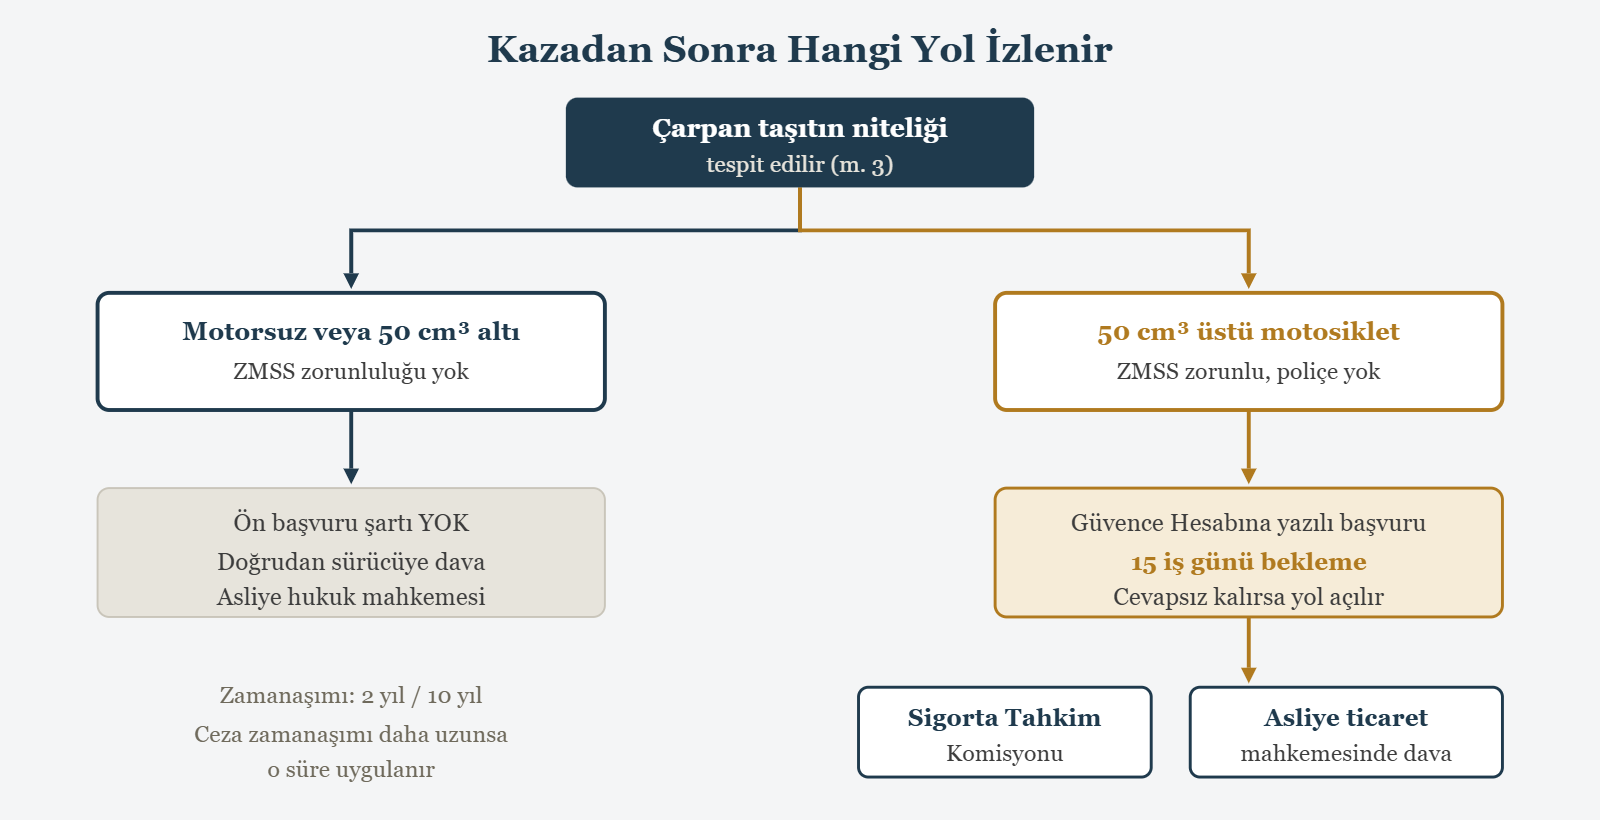
Zorunlu sigortaya tabi bir araç varsa, dava açmadan önce sigorta kuruluşuna veya Güvence Hesabına yazılı başvuru yapılması zorunludur. Kuruluş on beş iş günü içinde yazılı cevap vermezse ya da verilen cevap talebi karşılamıyorsa dava açma veya tahkime gitme yolu açılır. Başvuru yapılmadan açılan dava, dava şartı yokluğu sorunuyla karşılaşır.
Bu kural 2918 sayılı Kanun’un 97. maddesinden gelir. Başvurunun içeriği de önemlidir: kimlik ve iletişim bilgileri, kaza tespit tutanağı, tedavi ve maluliyet belgeleri, gelir belgeleri ve talep edilen tazminat kalemleri açıkça belirtilmelidir. Eksik belgeyle yapılan başvuruda süre, eksiklerin tamamlandığı tarihten itibaren işlemeye başlar.
Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2023/2252, K. 2023/2343, T. 07.11.2023 kararında dava öncesi yazılı başvuru zorunluluğu ve cevap verilmemesi hâlinde dava veya tahkim yolunun açılacağı vurgulanmıştır. İzmir Bölge Adliye Mahkemesi 20. Hukuk Dairesi, E. 2021/583, K. 2023/1726, T. 08.11.2023 kararında ise başvuru yapılmadan doğrudan dava açılmasının usulden ret ya da sürecin uzaması sonucunu doğurabileceği belirtilmiştir.
Kritik nokta şudur: bu dava şartı, yalnızca sigorta kuruluşuna veya Güvence Hesabına karşı açılan davalar için geçerlidir. Kusurlu bisiklet sürücüsüne karşı genel hükümlere dayanılarak açılacak tazminat davasında böyle bir ön başvuru şartı aranmaz. Bisiklet dosyalarında zaman kaybının en sık nedeni, gereksiz yere Hesaba başvurulup aylarca cevap beklenmesidir.
Husumet kime yöneltilir: sürücü mü, Güvence Hesabı mı, ikisi birden mi
Taşıt motorsuz veya elli santimetreküpün altındaysa husumet yalnızca sürücüye, varsa taşıtı kullandıran kişiye yöneltilir. Zorunlu sigortaya tabi bir araç varsa ve sigorta yoksa Güvence Hesabı ile sürücü birlikte hasım gösterilebilir. Nitelik tartışmalıysa terditli dava kurmak, hak kaybını önleyen en güvenli yoldur.
Üç ihtimali ayrıştırmak gerekir. Birinci ihtimalde taşıtın motorsuz olduğu baştan bellidir; dava yalnızca bisiklet sürücüsüne karşı asliye hukuk mahkemesinde açılır. Bisikleti kullanan reşit değilse, velayeti altındaki çocuğun fiilinden doğan sorumluluk gündeme gelir; bu ihtimalde ana babanın sorumluluğunun sınırlarını çocuğun verdiği zarardan anne babanın sorumluluğu yazısında ayrıntılı olarak inceledim.
İkinci ihtimalde taşıt motosiklet niteliğindedir ve sigortasızdır. Burada Güvence Hesabı teminat limiti içinde, sürücü ve işleten ise zararın tamamından sorumludur. Hesaba yazılı başvuru yapılmadan dava açılamaz.
Üçüncü ve en sık karşılaşılan ihtimalde nitelik belirsizdir. Kaza tespit tutanağında taşıt için elektrikli bisiklet, kaza sonrası ifadelerde motorlu bisiklet, tanık beyanlarında motosiklet denmiş olabilir. Böyle bir dosyada davanın hem sürücüye hem Hesaba yöneltilmesi, sonradan husumet düzeltmek için harcanan zamanı ortadan kaldırır. Hesaba karşı dava açılabilmesi için ön başvuru şartının yerine getirilmiş olması gerektiğinden, ihtilaflı dosyalarda başvurunun ihtiyaten yapılması yerinde olur.
Bisiklet ile motorlu araç çarpışmasında sorumluluk nasıl paylaşılır
Bisiklet sürücüsünün sorumluluğu kusura dayanır; motosiklet veya otomobil işleteninin sorumluluğu ise 2918 sayılı Kanun’un 85. maddesindeki tehlike sorumluluğudur. İki farklı sorumluluk rejimi çarpıştığında kusur oranı, kaza dinamiği, yol geometrisi ve kural ihlalleri birlikte değerlendirilerek belirlenir. Tek taraflı tam kusur nadirdir.
Bisikletin kırmızı ışıkta geçmesi, karşı yöne girmesi, kavşakta geçiş hakkını ihlal etmesi ya da gece reflektörsüz seyretmesi tipik kusur nedenleridir. Motosiklet tarafında ise hız ihlali, takip mesafesi, hatalı sollama ve dikkat eksikliği araştırılır. Kaza rekonstrüksiyonunda bisikletin ortalama hızı saatte on beş ila yirmi beş kilometre kabul edilir; bu hız düşük olduğu için genellikle motosikletin fren mesafesi ve görüş alanı belirleyici olur.
Sayısal bir örnek yararlı olur. Bilirkişi heyeti bisiklet sürücüsüne yüzde yetmiş, motosiklet sürücüsüne yüzde otuz kusur verdiğinde, 600.000 TL olarak hesaplanan sürekli iş göremezlik tazminatının 420.000 TL’lik kısmı hükmedilebilir. Motosikletlinin kendi kusuru, müterafik kusur olarak indirime yol açar.
Tehlike sorumluluğunun bir başka yansıması, bisiklet sürücüsünün de yaralanması hâlinde ortaya çıkar. Bisikletli, motorlu aracın işletenine karşı kusura bakılmaksızın talepte bulunabilir; buna karşılık motosikletlinin bisikletliye yönelttiği talepte kusur ispatı şarttır. Bu asimetri, aynı kazadan doğan iki davanın farklı sonuçlanmasına yol açabilir. Maluliyet oranının tazminata nasıl yansıdığını trafik kazası maluliyet tazminatı başvuru ve hesap yazısında adım adım anlattım.
Zarar gören motosikletli hangi kalemleri isteyebilir
Bedensel zararda talep edilebilecek kalemler; tedavi giderleri, geçici iş göremezlik zararı, sürekli iş göremezlik zararı, bakıcı gideri, ekonomik geleceğin sarsılmasından doğan zarar ve manevi tazminattır. Araç hasarı ve değer kaybı ise maddi zarar olarak ayrıca istenir. Her kalemin ayrı dayanağı ve ayrı ispat aracı vardır.
Sürekli iş göremezlik tazminatı, maluliyet oranı ile kazanç düzeyinin bileşimidir. Kesin maluliyet raporu, Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik esas alınarak tam teşekküllü hastanenin sağlık kurulundan alınır. Ayağa platin takılması, ekleme yakın kırıklar ve hareket kısıtlılığı yüzde on ile yüzde otuz aralığında oranlar doğurabilir; kaynamama veya kısalık varsa oran yükselir.
Hesaplamada bilinen dönem gerçek kazanç üzerinden, bilinmeyen dönem ise güncel veriler ve yaşam tablosu kullanılarak bulunur. Genel hükümlere dayalı davalarda mahkemeler çoğunlukla teknik faiz uygulamayan yöntemi tercih ederken, sigortacıya karşı açılan davalarda genel şartlardaki iskonto oranı tartışılır. Bu fark, aynı olayda binlerce liralık sapmaya yol açabilir.
Tedavi giderlerinde Sosyal Güvenlik Kurumu tarafından karşılanan kısımlar davacıya ödenmez; kurumun rücu hakkı saklıdır. Özel hastane farkı, ilaç, ortez, fizik tedavi ve refakatçi masrafları belgelenmek kaydıyla istenebilir. Özel sağlık poliçesinin ödeme yapmaması hâlinde izlenecek yolu tamamlayıcı sağlık sigortası ödeme yapmıyorsa yazısında anlattım. Bu hesap dosyanın kendi verilerine göre değişir; kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Güvence Hesabının karşılamadığı zararlar ve rücu hakkı
Hesap yalnızca bedensel zararları karşılar. Araç hasarı, değer kaybı, kazanç kaybı niteliğindeki ticari zararlar, çekici ve otopark ücretleri teminat dışıdır. Kasten yaralamada, yarış ve gösteri kazalarında, taşıtın çalınmış olduğunu bilerek binen kişinin zararında ödeme yapılmaz. Ödeme yapıldığında Hesap, zarardan sorumlu olanlara rücu eder.
Rücu hakkı, 5684 sayılı Sigortacılık Kanunu’nun 14. maddesinden doğar. Hesap, sigortasız araç işletenine, sürücüsüne ve zarardan sorumlu diğer kişilere ödediği tutarı yöneltebilir. Rücu davasında Hesap, ödeme yaptığını, ödemenin gerçek zarara karşılık geldiğini ve karşı tarafın sorumluluğunu ispatlamak zorundadır.
Pratikte şu tablo sık görülür: sigortasız bir motosikletin karıştığı kazada Hesap zarar görene 380.000 TL öder, ardından işletene rücu eder. İşleten, sigorta primi ödememenin bedelini kat kat ağır biçimde öder. Kaza sırasında alkollü olan, ehliyetsiz araç kullanan veya olay yerinden kaçan sürücüler bakımından bu risk kesindir.
Teminat dışı kalan maddi zararlar için zarar gören, kusurlu tarafa karşı ayrı bir dava açmak zorundadır. Aracın hasarı, bahçe duvarı veya dükkan camı gibi taşınmaz zararları da bu kapsamdadır; taşınmazlarda tazminatın hesabına ilişkin ölçütleri taşınmaza verilen zararın tazmini yazısında ele aldım. Bisiklet kazalarında ise zaten Hesap devrede olmadığından, bedensel ve maddi zararların tamamı tek bir davada kusurlu sürücüye yöneltilir.
Zamanaşımı süreleri ve ceza zamanaşımının uzaması
Trafik kazalarından doğan tazminat talepleri, zararın ve failin öğrenildiği tarihten itibaren iki yıl, her hâlde kaza tarihinden itibaren on yıl geçmekle zamanaşımına uğrar. Fiil aynı zamanda suç oluşturuyor ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, tazminat davasında da bu uzun süre uygulanır.
Dayanaklar iki kanunda birden yer alır. 2918 sayılı Kanun’un 109. maddesi ile 6098 sayılı Türk Borçlar Kanunu’nun 72. maddesi paralel düzenlemeler içerir. Bisiklet sürücüsüne karşı açılan davada 6098 sayılı Kanun m. 72 doğrudan uygulanırken, motorlu araç işleteni bakımından 2918 sayılı Kanun m. 109 esas alınır.
Uzamış zamanaşımının pratik değeri büyüktür. Taksirle yaralama suçu 5237 sayılı Türk Ceza Kanunu’nun 89. maddesinde düzenlenmiştir. Bilinçli taksirle veya birden fazla kişinin yaralanmasıyla ağırlaşan hâllerde cezanın üst sınırı yükselir ve 5237 sayılı Kanun’un 66. maddesindeki dava zamanaşımı sekiz yıla çıkabilir. İki yıllık süre kaçırılmış olsa bile bu ihtimalde talep hakkı ayakta kalabilir. Cezai boyutun ayrıntılarını taksirle yaralama suçu ve cezası yazısında inceledim.
Sürekli maluliyette iki yıllık sürenin başlangıcı, kaza tarihi değil, kesin maluliyet raporunun düzenlendiği ve zararın kapsamının öğrenilebilir hâle geldiği tarihtir. Tedavisi iki yıl süren, birden çok ameliyat geçiren bir yaralıda süre çok daha geç işlemeye başlar. Sürelerin kaçırılması hak kaybına yol açar; somut durumunuz için bir avukata danışmanız gerekir.
Sigorta Tahkim Komisyonu yolu bu uyuşmazlıkta kullanılabilir mi
Sigorta Tahkim Komisyonu yalnızca sigorta sözleşmesinden doğan uyuşmazlıklarla, üye kuruluşlar ve Güvence Hesabı aleyhine yapılan başvurularda yetkilidir. Bisiklet sürücüsüne karşı ileri sürülen haksız fiil talebi tahkime elverişli değildir. Taşıt motorsuz veya elli santimetreküpün altındaysa tek yol asliye hukuk mahkemesidir.
Tahkim yolu, 5684 sayılı Sigortacılık Kanunu’nun 30. maddesinde düzenlenmiştir. Başvuru yapılabilmesi için önce sigorta kuruluşuna veya Hesaba yazılı başvurulmuş ve olumsuz cevap alınmış ya da on beş iş günü içinde cevap verilmemiş olması gerekir. Karar süreleri mahkemeye göre kısadır; dosyalar çoğunlukla dört ila altı ay içinde sonuçlanır.
Bisiklet dosyalarında tahkimin kullanılabildiği tek ihtimal, taşıtın motosiklet olduğunun ortaya çıkmasıdır. Böyle bir dosyada Güvence Hesabı aleyhine tahkim başvurusu yapılabilir. Ancak kusurlu sürücüye yönelik talep tahkim kapsamına girmediğinden, aynı olay için biri tahkimde biri mahkemede iki ayrı süreç yürütmek gerekebilir. İki sürecin çelişkili kusur oranlarına ulaşması riski vardır.
Tahkim kararlarına karşı itiraz yolu ve belirli tutarın üzerinde temyiz imkânı bulunur. Miktar eşikleri her yıl güncellendiğinden başvuru öncesinde kontrol edilmelidir. Bedensel zarar dosyalarında maluliyet oranı tartışmalıysa, mahkemenin daha geniş delil toplama imkânı nedeniyle yargı yolu tercih edilebilir.
Görevli ve yetkili mahkeme, harç ve dava türü
Bisiklet sürücüsüne karşı açılacak tazminat davasında görevli mahkeme asliye hukuk mahkemesidir. Güvence Hesabı veya sigorta şirketi hasım gösterildiğinde görev asliye ticaret mahkemesine geçer. Yetkili mahkeme davalının yerleşim yeri, kazanın meydana geldiği yer veya zarar görenin yerleşim yeri mahkemesidir.
Dava türü olarak belirsiz alacak davası tercih edilir. Maluliyet oranı ve kazanç düzeyi rapor alınmadan bilinemediği için, zararın miktarının başlangıçta tam olarak belirlenemediği kabul edilir. Belirsiz alacak davasında zamanaşımı, dava dilekçesinde bildirilen asgari tutar için değil, alacağın tamamı için kesilir. Kısmi dava tercih edilirse, bedel artırım dilekçesi verilene kadar geçen sürede zamanaşımı riski doğar.
Harç bakımından maddi tazminat talebi nispi harca tabidir. Belirsiz alacak davasında başlangıçta asgari bir tutar üzerinden harç yatırılır, rapor sonrası artırılan kısım için tamamlama harcı ödenir. Manevi tazminat talebi de nispi harca tabidir ve talep edilen tutarın gerçekçi belirlenmesi gerekir; fahiş taleplerde reddedilen kısım üzerinden karşı vekâlet ücretine hükmedilebilir.
Adli yardım talebi, ekonomik durumu elverişsiz davacılar için gerçek bir imkândır. Yaralanma nedeniyle çalışamayan, gelir kaybı yaşayan bir davacı, mali durumunu belgelemek suretiyle harç ve gider avansından geçici olarak muaf tutulabilir.
Bisiklet sürücüsünün ödeme gücü yoksa ne yapılır
Genel hükümlere dayalı davada borçlu, ödeme gücü yüksek bir sigortacı değil, gerçek kişi olan sürücüdür. Sürücünün malvarlığı yoksa lehe alınan ilam tahsil edilemeyebilir. Bu riski azaltmak için dava açılmadan önce malvarlığı araştırması yapılması, gerektiğinde ihtiyati haciz veya ihtiyati tedbir talep edilmesi yerinde olur.
Araştırma kanalları bellidir: tapu kayıtları, trafik tescil kayıtları, banka hesapları, Sosyal Güvenlik Kurumu üzerinden çalışılan iş yeri bilgisi ve varsa şirket ortaklıkları. Sürücü bir iş yerinde çalışıyorsa maaş haczi uygulanabilir; asgari ücretin dörtte biri haczedilemez sınırının üzerinde kalan kısım için haciz mümkündür.
Bisiklet sürücüsünün konut veya iş yeri sigortasında sorumluluk teminatı bulunma ihtimali de araştırılmalıdır. Bazı konut poliçeleri, sigortalının üçüncü kişilere verdiği bedensel zararları belirli limitler dahilinde karşılayan üçüncü şahıs mali mesuliyet teminatı içerir. Bisiklet kullanımı sırasında doğan zararların bu teminata girip girmediği poliçe özel şartlarına göre değişir. Poliçe varsa doğrudan sigortacıya başvurmak, tahsil kabiliyeti bakımından dosyayı tamamen değiştirir.
Bisiklet kiralama uygulamalarıyla verilen taşıtlarda ise kiralayan şirketin sorumluluk sigortası olup olmadığı ve kullanım sözleşmesindeki sorumluluk hükümleri incelenmelidir. Kurumsal bir muhatabın bulunması, tahsil riskini önemli ölçüde düşürür.
Ceza dosyasının hukuk davasına etkisi
Ceza mahkemesinin maddi olgulara ilişkin kesinleşmiş tespitleri hukuk hâkimini bağlar; kusur oranına ve hukuki nitelendirmeye ilişkin değerlendirmeleri ise bağlamaz. Beraat kararı tazminat talebini kendiliğinden ortadan kaldırmaz. Ceza dosyasındaki kaza tespit tutanağı, olay yeri krokisi ve bilirkişi raporları hukuk davasında güçlü delil oluşturur.
Bu ayrım 6098 sayılı Türk Borçlar Kanunu’nun 74. maddesinden gelir. Hukuk hâkimi, ceza mahkemesinin kusur değerlendirmesiyle bağlı değildir; kendi bilirkişisini görevlendirip farklı bir kusur dağılımına ulaşabilir. Buna karşılık kazanın hangi saatte, hangi noktada ve hangi taşıtlar arasında gerçekleştiği gibi maddi vakıa tespitleri bağlayıcıdır.
Taksirle yaralama suçunda şikâyetten vazgeçme, ceza davasını düşürür ancak tazminat hakkını sona erdirmez. Vazgeçme beyanında tazminat haklarından da feragat edildiğine dair açık bir ifade varsa durum değişir; bu nedenle uzlaştırma tutanaklarının içeriği titizlikle okunmalıdır. Uzlaştırma kapsamında ödenen tutar, sonradan açılan tazminat davasında mahsup edilir.
Ceza dosyasının bekletici mesele yapılıp yapılmayacağı hâkimin takdirindedir. Kusurun tespiti tamamen ceza dosyasındaki teknik incelemeye bağlıysa bekletici mesele yapılması dosyayı hızlandırabilir. Aksi hâlde iki dosyanın paralel yürütülmesi tercih edilir.
Delil listesi ve dava dilekçesinde dikkat edilecek noktalar
Dosyanın kaderini ilk üç ayda toplanan deliller belirler. Kaza tespit tutanağı, olay yeri fotoğrafları, kamera kayıtları, hastane kayıtları, ameliyat raporları, tedavi faturaları, maluliyet raporu, gelir belgeleri ve tanık listesi eksiksiz sunulmalıdır. Kamera kayıtlarının saklama süresi kısa olduğundan en acil iş bu kayıtların temini olmalıdır.
Dava dilekçesinde taşıtın niteliğine ilişkin iddia açıkça kurulmalıdır. Taşıtın motorsuz olduğu iddia ediliyorsa buna ilişkin deliller, motorlu olduğu iddia ediliyorsa motor hacmine ilişkin belgeler baştan gösterilmelidir. Delil bildirme süresi kaçırıldığında sonradan sunulan belgeler dikkate alınmayabilir.
| Taşıt türü | Zorunlu sigorta | Güvence Hesabı | Husumet | Görevli mahkeme | Ön başvuru |
|---|---|---|---|---|---|
| Motorsuz bisiklet (iki veya üç tekerlekli) | Yok | Sorumlu değil | Sürücü, çocuksa veli | Asliye hukuk | Aranmaz |
| Düşük güçlü elektrikli bisiklet | Yok | Sorumlu değil | Sürücü | Asliye hukuk | Aranmaz |
| Motorlu bisiklet (50 cm³ ve altı) | Yok | Sorumlu değil | Sürücü ve kullandıran | Asliye hukuk | Aranmaz |
| Motosiklet (50 cm³ üstü), poliçeli | Var | Devreye girmez | Sigortacı, işleten, sürücü | Asliye ticaret | Zorunlu |
| Motosiklet (50 cm³ üstü), poliçesiz | Var, yaptırılmamış | Bedensel zarardan sorumlu | Hesap, işleten, sürücü | Asliye ticaret | Zorunlu |
| Kim olduğu belirlenemeyen taşıt | Tespit edilemez | Motorlu araçsa sorumlu | Yalnızca Hesap | Asliye ticaret | Zorunlu |
Tablodaki ayrım, taşıtın kaza anındaki teknik durumuna göre uygulanır; sonradan yapılan tadilatlar dikkate alınmaz.
İçtihat birliği bulunmayan noktalar
Bu alanda her sorunun net cevabı yoktur. Elektrikli üç tekerlekli taşıtların sınıflandırılması, hız sınırlayıcısı iptal edilmiş bisikletlerin niteliği ve bisiklet sürücüsüne kısmi tehlike sorumluluğu uygulanıp uygulanamayacağı konularında yargı kararları arasında belirgin farklılıklar bulunmaktadır. Teminat limitinin hangi tarihe göre belirleneceği de tartışmalıdır. Bu konularda içtihat birliği yoktur.
Birinci tartışma noktası elektrikli taşıtlardır. Mevzuat güç ve hız eşiklerini belirlemiş olsa da, piyasadaki taşıtların önemli bir kısmı bu eşiklerin sınırında üretilmekte, kullanıcı müdahalesiyle hız sınırlayıcısı devre dışı bırakılabilmektedir. Bazı mahkemeler tip onay belgesindeki değeri esas alırken, bazıları kaza anındaki fiili durumu belirleyici saymaktadır. İki yaklaşım aynı olayda zıt sonuçlar doğurur.
İkinci tartışma, motorsuz taşıt sürücüsünün sorumluluğunun niteliğidir. Baskın görüş kusur sorumluluğu yönündedir. Buna karşılık ağır yüklü kargo bisikletleri ve elektrikli destekli taşıtların yarattığı tehlikenin, tehlike sorumluluğuna yaklaşan bir değerlendirme gerektirdiği doktrinde savunulmaktadır.
Üçüncü tartışma, Güvence Hesabının teminat limitinin hangi tarihe göre belirleneceğidir. Riziko tarihi ölçütü yerleşik olmakla birlikte, uzun süren tedavilerde maluliyetin kesinleştiği tarihin esas alınması gerektiği yönünde görüşler bulunmaktadır. İstanbul 16. Asliye Ticaret Mahkemesi, E. 2021/146, K. 2023/93, T. 08.03.2023 kararında riziko tarihi ölçütü benimsenmiştir.
Bu belirsizlikler karşısında dilekçenin alternatif hukuki sebeplerle kurulması, terditli talep yapılması ve teknik tespitin baştan sağlam kurgulanması pratik bir korunma yöntemidir.
Kusurlu tarafın vefatı veya birden çok sorumlunun bulunması
Kusurlu bisiklet sürücüsü kazadan sonra vefat etmişse, tazminat borcu mirasçılarına geçer. Mirasçılar reddi miras yapmadıysa terekedeki oranları ölçüsünde sorumlu olurlar. Birden çok kişi zarara birlikte sebep olmuşsa müteselsil sorumluluk doğar; zarar gören dilediği sorumluya başvurarak zararın tamamını isteyebilir.
Müteselsil sorumluluk 6098 sayılı Türk Borçlar Kanunu’nun 61. ve 62. maddelerinde düzenlenmiştir. Örneğin bisiklet sürücüsünün ani manevrasıyla birlikte, yolun bakımından sorumlu idarenin kaldırım düzenlemesindeki kusuru da kazaya katkı sağlamışsa, iki sorumluya birlikte dava açılabilir. İdareye karşı talep idari yargıda ileri sürüleceğinden, bu ihtimalde iki ayrı yargı kolunda süreç yürütmek gerekir.
Ödemede bulunan sorumlu, diğerlerine kendi payını aşan kısım için rücu eder. Rücu ilişkisinde zamanaşımı ödeme tarihinden itibaren işler. Ölüm hâlinde destekten yoksun kalma tazminatının kimlere ait olduğu ve kusurun bu talebe etkisi ayrı bir tartışma konusudur; ölenin kusurunun mirasçıların talebine yansıyıp yansımayacağını kusurlu sürücünün ailesinin destek tazminatı yazısında ayrıntılı ele aldım.
Mirasçılara karşı açılan davada, terekenin borca batık olması hâlinde tahsil yine sorun olur. Bu nedenle dava açmadan önce mirasın reddedilip reddedilmediğinin sulh hukuk mahkemesi kayıtlarından araştırılması yerinde olur.
Kazadan hemen sonra atılması gereken adımlar
İlk yirmi dört saat belirleyicidir. Kolluk çağrılmalı, kaza tespit tutanağı düzenlettirilmeli, taşıtın markası, motor bilgisi ve varsa plakası tutanağa geçirilmelidir. Sürücünün kimlik bilgileri alınmalı, tanıkların iletişim bilgileri not edilmeli, olay yeri ve taşıt fotoğraflanmalıdır. Hastaneye başvuruda darp ve cebir raporu istenmelidir.
Bisiklet kazalarında en sık yapılan hata, olayın basit bir çarpışma sanılarak tutanaksız kapatılmasıdır. Kırık başlangıçta fark edilmeyebilir; ağrı iki gün sonra artıp hastaneye gidildiğinde kazayla bağlantı kurmak zorlaşır. Tutanak yoksa, kolluğa sonradan yapılan ihbar ve hastane kayıtlarındaki anamnez bilgisi bağlantıyı kurmakta kullanılır.
Taşıtın niteliğini kanıtlayacak fotoğraf en değerli delildir. Motor bloku, motor etiketi, gaz kolu, pedal düzeni ve akü bölümü fotoğraflandığında, taşıt sonradan tadil edilse bile kaza anındaki durum ispatlanabilir. Bisiklet sürücüsünün taşıtı olay yerinden götürmesi hâlinde bu fotoğraflar tek dayanak olabilir.
Sağlık sürecinde tüm belgelerin saklanması gerekir. Reçeteler, ortez ve protez faturaları, fizik tedavi seans belgeleri, ulaşım giderleri ve refakatçi kayıtları biriktirilmelidir. Kesin maluliyet raporu ancak tedavi tamamlandıktan ve iyileşme durağan hâle geldikten sonra alınabildiğinden, erken alınan raporlar düşük oran çıkarabilir.
50 Soruda Bisiklet Kazasında Güvence Hesabı ve Tazminat
1. Bisikletin çarpması sonucu yaralandım, Güvence Hesabından tazminat alabilir miyim?
Bisiklet motorsuzsa Güvence Hesabından tazminat alınamaz. 5684 sayılı Sigortacılık Kanunu m. 14 uyarınca Hesabın sorumluluğu zorunlu sigortaya tabi motorlu araçlarla sınırlıdır. Talebinizi kusurlu sürücüye yöneltmeniz gerekir.
2. Üç tekerlekli bisiklet motosiklet sayılır mı?
Tekerlek sayısı belirleyici değildir. 2918 sayılı Kanun m. 3 motosikleti silindir hacmi 50 santimetreküpü aşan ve tasarım hızı 45 kilometreyi geçen taşıt olarak tanımlar; pedalla çalışan üç tekerlekli taşıt bisiklettir.
3. Motorlu bisiklete trafik sigortası yaptırmak zorunlu mu?
Silindir hacmi 50 santimetreküpü geçmeyen motorlu bisikletler için zorunlu mali sorumluluk sigortası aranmaz. Sorumluluk 2918 sayılı Kanun m. 103 yollamasıyla genel hükümlere tabidir.
4. Güvence Hesabına başvurdum, husumet yokluğundan reddedildi, ne yapmalıyım?
Ret gerekçesi taşıtın sigorta zorunluluğuna tabi olmamasıysa, davayı kusurlu sürücüye karşı asliye hukuk mahkemesinde açmalısınız. Zamanaşımının işlediğini dikkate alarak gecikmeden hareket edin.
5. Güvence Hesabına başvuru dava şartı mı?
Hesaba veya sigorta kuruluşuna karşı açılacak davalarda 2918 sayılı Kanun m. 97 uyarınca yazılı ön başvuru dava şartıdır. Kusurlu sürücüye karşı açılan davada bu şart aranmaz.
6. Güvence Hesabı kaç gün içinde cevap vermek zorunda?
Yazılı başvurudan itibaren 15 iş günü içinde cevap verilmesi gerekir. Bu süre içinde cevap gelmezse veya cevap talebi karşılamazsa dava veya tahkim yolu açılır.
7. Bisiklet kazasında Sigorta Tahkim Komisyonuna gidebilir miyim?
Karşı taraf bir sigorta kuruluşu veya Güvence Hesabı değilse tahkim yolu kapalıdır. 5684 sayılı Kanun m. 30 tahkimi sigorta uyuşmazlıklarıyla sınırlar.
8. Bisikletin motor hacmi nasıl belirlenir?
Motor bloku üzerindeki damga, motor etiketi, tip onay belgesi ve varsa tescil kaydı incelenir. Mahkeme makine mühendisi bilirkişi görevlendirerek teknik tespit yaptırır.
9. Elektrikli bisiklet zorunlu trafik sigortası kapsamında mı?
Motor gücü ve hızı mevzuattaki düşük eşiklerin altında kalan, pedal desteğiyle çalışan elektrikli bisikletler sigorta zorunluluğuna tabi değildir. Gaz koluyla yüksek hıza çıkan taşıtlar motorlu araç sayılabilir.
10. Bisiklet sürücüsü çocuksa kime dava açarım?
Ayırt etme gücü olan çocuğa doğrudan, ayrıca gözetim yükümlülüğünü ihlal eden ana babaya 6098 sayılı Kanun m. 369 çerçevesinde dava açılabilir. İki talep birlikte ileri sürülebilir.
11. Kaza tespit tutanağında motosiklet yazıyor ama taşıt bisikletti, ne olur?
Tutanaktaki nitelendirme mahkemeyi bağlamaz. Teknik inceleme sonucu taşıtın bisiklet olduğu belirlenirse Güvence Hesabının sorumluluğu doğmaz.
12. Bisiklet kazasında tazminat zamanaşımı kaç yıl?
Zararın ve failin öğrenilmesinden itibaren 2 yıl, her hâlde fiilden itibaren 10 yıldır. Dayanak 6098 sayılı Türk Borçlar Kanunu m. 72 ile 2918 sayılı Kanun m. 109 hükümleridir.
13. Ceza davası açılırsa tazminat zamanaşımı uzar mı?
Fiil suç oluşturuyor ve ceza zamanaşımı daha uzunsa o süre uygulanır. Taksirle yaralamada 5237 sayılı Kanun m. 89 ve m. 66 birlikte değerlendirilir.
14. Maluliyet raporunu ne zaman almalıyım?
Tedavi tamamlanıp iyileşme durağan hâle geldikten sonra alınmalıdır. Erken alınan rapor gerçek oranı yansıtmaz ve tazminatın düşük hesaplanmasına yol açar.
15. Ayağıma platin takıldı, maluliyet oranı ne kadar çıkar?
Oran, kırığın yeri, kaynama durumu ve hareket kısıtlılığına göre değişir. Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik esas alınarak sağlık kurulunca belirlenir.
16. Platin çıkarma ameliyatının masrafını isteyebilir miyim?
Gelecekte yapılacağı hekim raporuyla belirlenen ameliyat gideri de tazminat kapsamındadır. Talebin dilekçede açıkça belirtilmesi gerekir.
17. Bisiklet sürücüsünün parası yoksa tazminatı nasıl tahsil ederim?
Tapu, araç, banka ve maaş kayıtları üzerinden haciz yapılır. Dava öncesinde ihtiyati haciz talep edilmesi tahsil şansını artırır.
18. Bisiklet sürücüsünün konut sigortası devreye girer mi?
Poliçede üçüncü şahıs mali mesuliyet teminatı varsa ve bisiklet kullanımı istisna edilmemişse devreye girebilir. Poliçe özel şartlarının incelenmesi gerekir.
19. Kiralık bisiklet çarptı, kiralayan şirkete dava açabilir miyim?
Şirketin kusuru veya sorumluluğu bulunuyorsa açılabilir. Bakım eksikliği, arızalı fren veya uygunsuz teslim gibi hâllerde şirketin kusur sorumluluğu tartışılır.
20. Bisiklet kazasında hangi mahkeme görevli?
Kusurlu bisiklet sürücüsüne karşı açılan tazminat davasında asliye hukuk mahkemesi görevlidir. Güvence Hesabı hasım gösterildiğinde görev asliye ticaret mahkemesine geçer.
21. Davayı nerede açmalıyım?
Davalının yerleşim yeri, kazanın olduğu yer veya zarar görenin yerleşim yeri mahkemesinde açılabilir. Seçim davacıya aittir.
22. Belirsiz alacak davası mı kısmi dava mı açmalıyım?
Maluliyet oranı ve kazanç düzeyi baştan bilinemediğinden belirsiz alacak davası tercih edilir. Bu tür davada zamanaşımı alacağın tamamı için kesilir.
23. Manevi tazminat ne kadar istenebilir?
Miktar, yaralanmanın ağırlığı, kusur oranı ve tarafların ekonomik durumuna göre 6098 sayılı Kanun m. 56 çerçevesinde takdir edilir. Fahiş taleplerde reddedilen kısım için karşı vekâlet ücreti doğar.
24. Tedavi giderlerini SGK karşıladı, ayrıca isteyebilir miyim?
Kurumun karşıladığı kısım davacıya ödenmez; Kurumun rücu hakkı saklıdır. Fark ücret, ilaç ve ortez gibi cepten yapılan ödemeler istenebilir.
25. Kaza sonrası işe gidemedim, ücret kaybımı alabilir miyim?
Geçici iş göremezlik zararı tazminat kapsamındadır. İstirahat raporları ve ücret bordroları ile ispatlanır.
26. Serbest çalışıyorum, gelir kaybımı nasıl ispatlarım?
Vergi levhası, beyannameler, fatura kayıtları ve meslek odası verileri kullanılır. Belge yoksa asgari ücret esas alınarak hesap yapılır.
27. Kask takmıyordum, tazminatım düşer mi?
Kask kullanılmaması müterafik kusur olarak değerlendirilip 6098 sayılı Kanun m. 52 uyarınca indirime yol açabilir. Yaralanmanın kaskla önlenebilir olup olmadığı bilirkişi tarafından incelenir.
28. Bisikletli tam kusurlu tespit edildi, yine de indirim yapılır mı?
Zarar görenin kusuru yoksa indirim yapılmaz. Ancak zararın artmasına kendi davranışıyla katkı sağladıysa 6098 sayılı Kanun m. 52 uygulanabilir.
29. Motosikletimin hasarını Güvence Hesabından alabilir miyim?
Hesap araç hasarını hiçbir hâlde karşılamaz. Bedensel zarar dışındaki kalemler teminat kapsamı dışındadır.
30. Kasko poliçem varsa hasarımı kaskodan alabilir miyim?
Kasko teminatı kapsamındaki hasar poliçeden karşılanır. Ödeme yapan sigortacı, kusurlu bisiklet sürücüsüne rücu eder.
31. Değer kaybı talebimi kime yöneltirim?
Kusurlu bisiklet sürücüsüne yöneltilir. Güvence Hesabı değer kaybından sorumlu değildir.
32. Bisiklet sürücüsü kaçtı, kimliği belirlenemiyor, ne yapabilirim?
Faili belirsiz motorlu araç kazalarında Hesap devreye girer; motorsuz taşıtlarda bu imkân yoktur. Kolluk soruşturması ve kamera kayıtlarıyla kimlik tespiti hedeflenmelidir.
33. Kamera kayıtlarını nasıl temin ederim?
Kayıt sürelerinin kısa olması nedeniyle derhal kolluğa başvurup kayıtların dosyaya alınmasını istemelisiniz. Özel iş yeri kameraları için savcılık veya mahkeme kararı gerekebilir.
34. Ceza davasında uzlaştım, tazminat davası açabilir miyim?
Uzlaştırma tutanağında tazminat haklarından feragat edilmemişse dava açılabilir. Uzlaştırma kapsamında ödenen tutar hükmedilecek tazminattan mahsup edilir.
35. Sanık beraat etti, tazminat hakkım biter mi?
Beraat kararı tazminat hakkını kendiliğinden ortadan kaldırmaz. Hukuk hâkimi, 6098 sayılı Kanun m. 74 uyarınca ceza mahkemesinin kusur değerlendirmesiyle bağlı değildir.
36. Ceza mahkemesinin hangi tespitleri hukuk hâkimini bağlar?
Kesinleşmiş maddi olgu tespitleri bağlar; kusur oranı ve hukuki nitelendirme bağlamaz. Bu ayrım 6098 sayılı Kanun m. 74 hükmünden gelir.
37. Şikâyetten vazgeçersem tazminat hakkım düşer mi?
Vazgeçme ceza davasını etkiler, tazminat hakkını sona erdirmez. Beyanda tazminat haklarından da vazgeçildiği yazılmışsa durum değişir.
38. Bilirkişi raporuna nasıl itiraz ederim?
Rapor tebliğinden itibaren iki hafta içinde gerekçeli itiraz dilekçesi verilmelidir. İtirazda hangi verinin eksik veya hatalı olduğu somut biçimde gösterilmelidir.
39. Kusur oranına itiraz edip yeni heyet isteyebilir miyim?
Rapordaki çelişki veya eksiklik ortaya konursa mahkeme ek rapor ya da yeni heyet incelemesine karar verebilir. Talebin teknik gerekçeye dayanması gerekir.
40. Dava ne kadar sürer?
Maluliyet ve kusur raporları nedeniyle ilk derece yargılaması genellikle bir buçuk ila üç yıl arasında tamamlanır. İstinaf ve temyiz aşamaları süreyi uzatır.
41. Faiz hangi tarihten işler?
Haksız fiilde faiz kural olarak olay tarihinden itibaren işler. Talebin dilekçede açıkça belirtilmesi gerekir.
42. Harçları ödeyecek durumum yok, ne yapabilirim?
Adli yardım talep edebilirsiniz. Ekonomik durumunuzu belgelendirmeniz hâlinde harç ve gider avansından geçici muafiyet sağlanabilir.
43. Güvence Hesabı ödeme yaparsa kimden geri alır?
Hesap, 5684 sayılı Kanun m. 14 uyarınca zarardan sorumlu işleten ve sürücüye rücu eder. Sigortasız araç kullanmanın mali sonucu budur.
44. Güvence Hesabı teminat limiti hangi yıla göre belirlenir?
Riziko tarihinde yürürlükte olan limitler uygulanır. Limit üstü kalan zarar için kusurlu tarafa başvurulur.
45. Alkollü bisiklet süren birine karşı tazminat talebi güçlenir mi?
Alkol, kusur değerlendirmesinde ağırlaştırıcı bir unsurdur ve kusur oranını yükseltebilir. Kan alkol raporu dosyaya getirtilmelidir.
46. Kaldırımda yürürken bisiklet çarptı, farklı bir sonuç doğar mı?
Yaya kaldırımında bisiklet kullanılması kural ihlalidir ve kusuru ağırlaştırır. Sorumluluk yine genel hükümlere göre belirlenir.
47. Bisiklet yolunda motosikletle seyrederken kaza oldu, kusur kimde?
Bisiklet yoluna motorlu araçla girmek kural ihlali oluşturur ve motosiklet sürücüsünün kusurunu artırır. Oranlar bilirkişi incelemesiyle belirlenir.
48. Bisikletli sigortasız diye Hesaba başvurdum, süre kaybettim, telafisi var mı?
Başvuru zamanaşımını durdurmaz; iki yıllık süre işlemeye devam eder. Süre dolmadıysa derhal sürücüye karşı dava açılmalıdır.
49. Aynı olay için hem tahkime hem mahkemeye gidebilir miyim?
Aynı talep için iki yola aynı anda gidilemez. Farklı taraflara yönelen talepler ayrı yollarda ileri sürülebilir, ancak çelişkili sonuç riski doğar.
50. Dava açmadan önce en kritik iş nedir?
Taşıtın niteliğini teknik olarak belgelemektir. Husumetin doğru kurulması, ön başvuru şartının gerekip gerekmediğini ve görevli mahkemeyi belirler.
Sonuç
Üç tekerlekli bir bisikletin yol açtığı bedensel zararda Güvence Hesabına yöneltilen talep, taşıt motorsuzsa ya da motoru elli santimetreküpün altındaysa reddedilir. Bu taşıtlar için zorunlu mali sorumluluk sigortası yaptırma yükümlülüğü doğmadığından, Hesabın kuruluş amacıyla bağdaşan bir sorumluluk da bulunmaz. Yargıtay 4. Hukuk Dairesi, E. 2022/10910, K. 2024/5877, T. 06.06.2024 kararı bu çizgiyi açıkça ortaya koymuştur.
Zarar görenin yolu genel hükümlerdir. 2918 sayılı Kanun’un 103. maddesi motorsuz taşıt ve motorlu bisiklet sürücülerinin sorumluluğunu Türk Borçlar Kanunu’na bağladığından, kusurlu sürücüye karşı asliye hukuk mahkemesinde maddi ve manevi tazminat davası açılır. Ön başvuru şartı aranmaz, ancak kusurun ve zararın ispat yükü tamamen davacıdadır. Tahsil riski de sigortacının bulunduğu dosyalara göre yüksektir; bu nedenle malvarlığı araştırması ve ihtiyati haciz dosyanın erken aşamasında düşünülmelidir.
Dosyanın kaderini belirleyen tek soru şudur: kaza anında o taşıt neydi. Cevap teknik bir incelemeyle verilir ve tüm usul tercihleri buna bağlanır. Nitelik tartışmalıysa terditli dava kurmak, ihtiyaten Hesaba başvurmak ve zamanaşımı süresini kısa olan üzerinden hesaplamak güvenli yaklaşımdır. Kendi dosyanızdaki taşıtın niteliği ve izlenecek yol konusunda bir değerlendirme isterseniz iletişime geçebilirsiniz.
Kaynakça
Mevzuat
2918 sayılı Karayolları Trafik Kanunu m. 3, 85, 91, 97, 103, 109.
5684 sayılı Sigortacılık Kanunu m. 14, 30.
6098 sayılı Türk Borçlar Kanunu m. 49, 52, 56, 61, 62, 72, 74, 369.
5237 sayılı Türk Ceza Kanunu m. 66, 89.
6100 sayılı Hukuk Muhakemeleri Kanunu m. 107, 109.
Güvence Hesabı Yönetmeliği m. 9.
Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası Genel Şartları.
Erişkinler İçin Engellilik Değerlendirmesi Hakkında Yönetmelik.
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay 4. Hukuk Dairesi, E. 2022/10910, K. 2024/5877, T. 06.06.2024.
Kayseri Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2024/1964, K. 2025/2076, T. 18.12.2025.
Adana Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2021/230, K. 2022/560, T. 08.03.2022.
Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2020/1357, K. 2021/101, T. 03.02.2021.
Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2023/2252, K. 2023/2343, T. 07.11.2023.
İzmir Bölge Adliye Mahkemesi 20. Hukuk Dairesi, E. 2021/583, K. 2023/1726, T. 08.11.2023.
İstanbul 16. Asliye Ticaret Mahkemesi, E. 2021/146, K. 2023/93, T. 08.03.2023.
İstanbul 4. Asliye Ticaret Mahkemesi, E. 2018/123, K. 2023/1109, T. 26.12.2023.
Doktrin ve akademik kaynaklar
Fikret Eren, Borçlar Hukuku Genel Hükümler.
Haluk Tandoğan, Türk Mesuliyet Hukuku.
Çelik Ahmet Çelik, Trafik Kazalarında Tazminat ve Sigorta.
Mustafa Çeker, Sigorta Hukuku.
Rayegân Kender, Türkiye’de Hususi Sigorta Hukuku.
Mehmet Ayan, Borçlar Hukuku Genel Hükümler.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır.