
Trafik kazasında çocuğunu kaybeden ailenin en zor sorularından biri, destekten yoksun kalma tazminatı kusurlu sürücü yönünden de istenebilir mi sorusudur. Aracı kullanan ve kazada kusurlu bulunan baba ile aynı araçta yolcu olan, kazanın oluşumunda hiçbir kusuru bulunmayan anne, zorunlu mali sorumluluk sigortası karşısında aynı konumda değildir. Hukuk bu iki kişiyi ayrı ayrı değerlendirir ve sonuç birbirinden farklı çıkar.
Bu yazıda destek tazminatının bağımsız niteliği, işleten ve sürücü kavramlarının hak sahibi ve üçüncü kişiden ayrılması, Karayolları Trafik Kanunu m. 92 kapsam dışı hâlleri, kusur indirimi ve müterafik kusur, poliçe limitinin aşılması, kardeş ve nişanlı gibi kişilerin ispat yükü, sigortaya yazılı başvurunun dava şartı olması ile tahkim ve mahkeme yollarının karşılaştırması incelenmektedir.
Destekten yoksun kalma tazminatı kusurlu sürücü bakımından neden istenemez
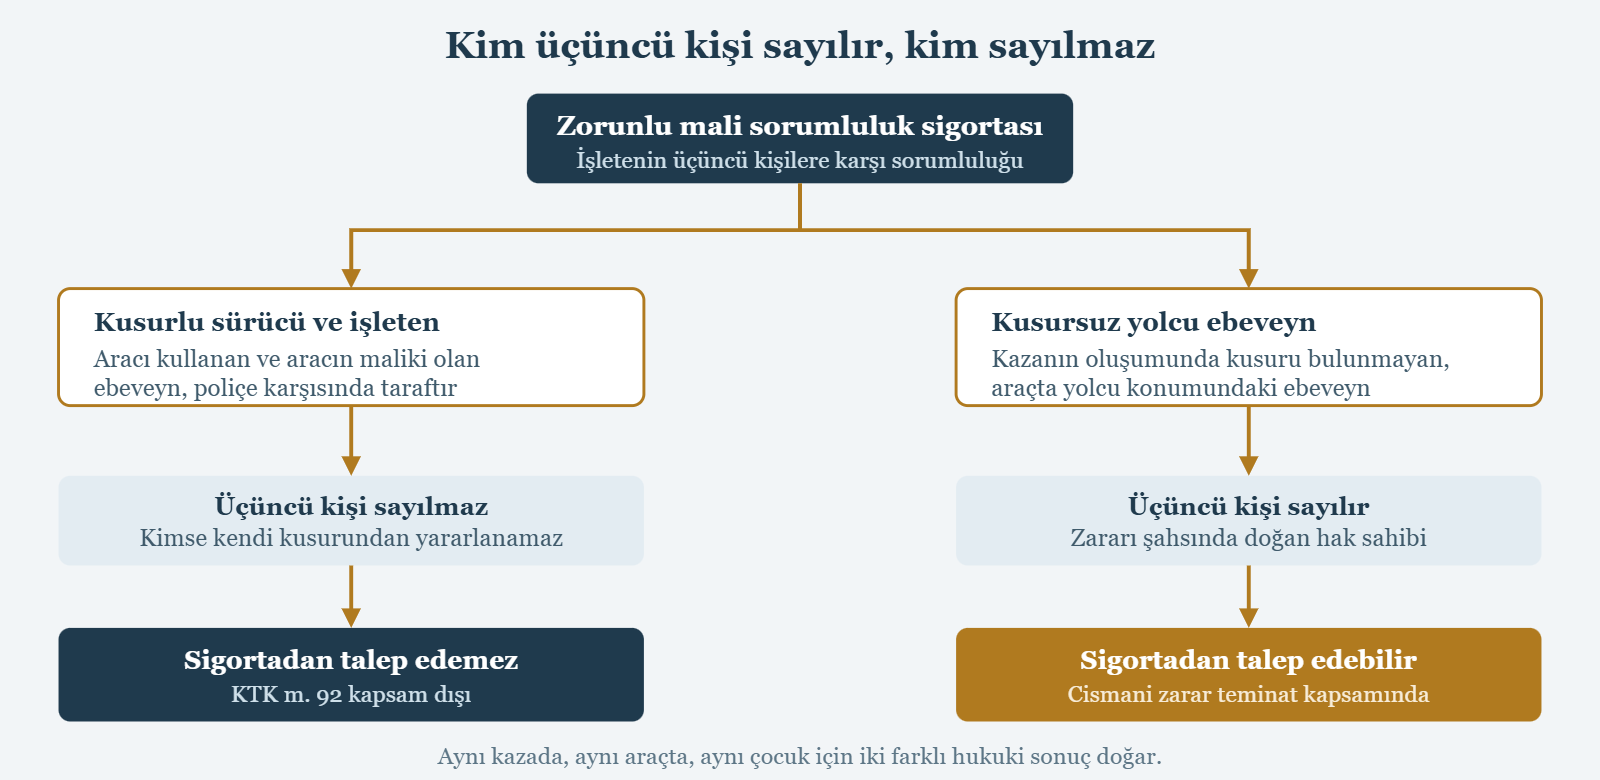
Zorunlu mali sorumluluk sigortası, işletenin üçüncü kişilere karşı doğan hukuki sorumluluğunu teminat altına alır. Sigortadan talepte bulunan kişinin bu poliçe karşısında üçüncü kişi konumunda olması zorunludur. Kazaya kendi kusuruyla neden olan sürücü ve aracın işleteni, poliçe ilişkisinin sorumlu tarafı olduğundan üçüncü kişi sayılmaz.
Yargıtay 17. Hukuk Dairesi, E. 2014/4099, K. 2015/8615, T. 15.06.2015 kararında bu sigorta türü, motorlu aracın işletilmesi sırasında bir kimsenin ölümüne, yaralanmasına veya bir şeyin zarara uğramasına neden olunması hâlinde işletenin üçüncü kişilere karşı hukuki sorumluluğunu poliçe limitleri dahilinde karşılayan bir zarar sigortası olarak tanımlanmıştır. Aynı tanım Yargıtay 17. Hukuk Dairesi, E. 2016/9336, K. 2019/3809, T. 28.03.2019 kararında da yinelenmiştir.
Sigortacının sorumlu tutulabilmesi için zarar görenin mutlaka üçüncü kişi konumunda olması gerektiği, Yargıtay 17. Hukuk Dairesi, E. 2018/1311, K. 2019/12378, T. 23.12.2019 kararında açıkça belirtilmiştir. Kendi kusuruyla desteğinin ölümüne neden olan sürücünün zararı teminat dışında kalır. Yargıtay 4. Hukuk Dairesi, E. 2023/4754, K. 2025/2041, T. 10.02.2025 kararı da aynı sonuca varmaktadır.
Bu sonucun temelinde, hukukun genel ilkelerinden biri yatar: kimse kendi kusurundan yararlanamaz. Zararın doğmasına kendi eylemiyle sebep olan kişinin, aynı zarardan ötürü kendi sorumluluğunu karşılamak üzere yapılmış bir sigortadan ödeme alması, sigortanın amacıyla bağdaşmaz.
Destek tazminatının mirasçılıktan bağımsız, asli ve bağımsız niteliği
Destekten yoksun kalma tazminatı, ölen kişinin malvarlığından mirasçılara geçen bir alacak değildir. Bu hak, desteğini yitiren kişinin şahsında doğrudan doğar. Mirasçılık sıfatı ile hak sahipliği birbirinden ayrı kavramlardır; mirası reddeden kişi de bu tazminatı isteyebilir. Hak, ölenin malvarlığına hiç uğramadan doğrudan hak sahibinin şahsında doğar.
Ayrımın pratik sonuçları geniştir. Ölenin borçları destek tazminatını etkilemez, çünkü tazminat terekeye dahil değildir. Ölenin mirasçısı olmayan bir kişi de fiilen desteğini yitirmişse hak sahibi olabilir. Buna karşılık mirasçı olduğu hâlde ölenden hiçbir destek görmeyen kişi bu tazminatı isteyemez.
Yargıtay 4. Hukuk Dairesi, E. 2021/13517, K. 2022/9128, T. 21.06.2022 kararında, destekten yoksun kalma tazminatının ölenin değil, destekten yoksun kalan kişinin şahsında doğrudan doğan asli ve bağımsız bir hak olduğu vurgulanmıştır. Aynı yönde Yargıtay 17. Hukuk Dairesi, E. 2014/4007, K. 2015/9007, T. 22.06.2015 kararı bulunmaktadır.
Bu bağımsızlığın en önemli sonucu, sürücünün veya işletenin kusurunun zarar gören üçüncü kişiye yansıtılamamasıdır. Anne, çocuğunun ölümünden doğan zararını babadan devralmaz; kendi zararını kendi sıfatıyla ister. Babanın kusuru, annenin hakkını kendiliğinden ortadan kaldırmaz.
İşleten, sürücü, hak sahibi ve üçüncü kişi kavramları
Trafik sigortası hukukunda dört kavram sık sık birbirine karıştırılır. Doğru sonuca ulaşmak için her kişinin poliçe karşısındaki sıfatının ayrı ayrı belirlenmesi gerekir. Aynı kişi birden fazla sıfatı birlikte taşıyabilir ve bu durum sonucu değiştirir. Yanlış sıfat belirlemesi, aslında haklı olan bir talebin reddine yol açabilir.
İşleten
Karayolları Trafik Kanunu m. 3 uyarınca işleten, araç sahibi olan veya mülkiyeti muhafaza kaydıyla satışta alıcı sıfatıyla sicilde kayıtlı görülen ya da aracın kendi adına ve hesabına kullanılmasını sağlayan kişidir. İşleten, KTK m. 85 uyarınca aracın işletilmesinden doğan zarardan kusursuz olarak sorumludur. Zorunlu sigorta, işletenin bu sorumluluğunu karşılar.
Sürücü
Sürücü, kaza anında aracı fiilen kullanan kişidir. İşleten, sürücünün eyleminden de sorumludur. Sürücü aynı zamanda işleten değilse dahi, kendi kusuruyla sebep olduğu zarar bakımından poliçe karşısında üçüncü kişi sayılmaz.
Hak sahibi
Hak sahibi, kaza sonucu zarara uğrayan ve sigortadan ödeme isteyebilecek kişidir. Ölüm hâlinde destekten yoksun kalanlar, yaralanma hâlinde yaralanan kişi hak sahibidir. Hak sahipliği için mirasçılık aranmaz.
Üçüncü kişi
Üçüncü kişi, poliçe ilişkisinin dışında kalan ve zarara uğrayan kişidir. Sigorta ettiren, sigortalı, işleten ve onun eyleminden sorumlu olduğu sürücü bu kavramın dışındadır. Araçta yolcu olarak bulunan kişi, kazanın oluşumunda kusuru yoksa üçüncü kişidir.
Kurgusal bir örnekle bakalım: aracın maliki ve sicilde kayıtlı sahibi baba, kaza anında aracı kendisi kullanıyor. Baba hem işleten hem sürücüdür ve kusurludur; üçüncü kişi sayılmaz. Yanında yolcu olan anne yalnızca yolcudur; üçüncü kişidir. Arka koltuktaki çocuk da üçüncü kişidir, fakat kendisi vefat ettiği için hak sahipliği destek gördükleri kişilere geçer.
KTK m. 92 kapsam dışı hâllerinin sistematik açıklaması
Karayolları Trafik Kanunu m. 92, zorunlu mali sorumluluk sigortasının teminat dışında bıraktığı hâlleri sayar. Maddenin dikkatli okunması, tazminat talebinin kabul edilip edilmeyeceğini büyük ölçüde belirler. Sayım sınırlı olduğundan, madde kapsamına girmeyen zarar kural olarak teminat altındadır. Bentlerin genişletici yorumla uygulanması mümkün değildir.
Kapsam dışı hâller şu başlıklarda toplanır. Birincisi, işletenin kendi zararlarıdır; kendi sorumluluğunu güvence altına alan sigortadan kendi zararını isteyemez. İkincisi, işletenin eşinin, usul ve füruunun, kendisine evlat edinme ilişkisiyle bağlı olanların ve birlikte yaşadığı kardeşlerinin mallarına gelen zararlardır. Bu bent yalnızca mal zararlarına ilişkindir.
Üçüncüsü, işletenin çalıştırdığı kişilerin iş kazası niteliğindeki zararlarıdır. Dördüncüsü, aracın taşıdığı yükün kendisine gelen zararlardır. Beşincisi, manevi tazminat talepleridir; zorunlu sigorta yalnızca maddi zararı karşılar. Altıncısı, hız yarışlarına katılma gibi özel hâllerde doğan zararlardır. Yedincisi, savaş, terör ve nükleer riziko gibi genel istisnalardır.
Maddenin en çok yanlış anlaşılan yeri, aile bireylerine ilişkin bent ile ilgilidir. Bu bent yalnızca mallara gelen zararı kapsam dışı bırakmıştır. Ölüm ve yaralanmadan doğan cismani zararlar teminat kapsamında kalmaya devam eder. Yargıtay 4. Hukuk Dairesi, E. 2021/13517, K. 2022/9128, T. 21.06.2022 kararı bu ayrımı açıkça ortaya koymaktadır.
Buna karşılık işletenin kendi altsoyunun ölümü nedeniyle uğradığı destek zararı, işletenin kendi zararı niteliğinde olduğundan teminat dışındadır. Yargıtay 17. Hukuk Dairesi, E. 2013/8555, K. 2014/7684, T. 15.05.2014 kararında bu sonuç benimsenmiştir. Aynı doğrultuda Yargıtay 4. Hukuk Dairesi, E. 2021/17586, K. 2022/478, T. 17.01.2022 ve Yargıtay Hukuk Genel Kurulu, E. 2021/19, K. 2021/181, T. 02.03.2021 kararları, işleten tarafından ileri sürülecek tazminat taleplerinin teminat kapsamı dışında olduğunu belirtmektedir.
Kusursuz annenin üçüncü kişi sıfatıyla talep hakkı
Kazanın oluşumunda kusuru bulunmayan ve araçta yolcu olarak bulunan anne, üçüncü kişi sıfatıyla zorunlu mali sorumluluk sigortasından destekten yoksun kalma tazminatı isteyebilir. Babanın kusuru bu hakkı ortadan kaldırmaz; annenin hakkı kendi şahsında bağımsız olarak doğmuştur. Talep, poliçeyi düzenleyen sigorta şirketine karşı doğrudan yöneltilir.
Uygulamada sigorta şirketleri bu talebe iki gerekçeyle karşı çıkar. Birincisi, aracın işletenine ait poliçeden aynı ailenin bir üyesine ödeme yapılamayacağı iddiasıdır; bu iddia KTK m. 92’nin yalnızca mal zararlarını kapsam dışı bırakması karşısında yerinde değildir. İkincisi, babanın kusurunun anneye yansıtılması iddiasıdır; bu da destek tazminatının bağımsız niteliğiyle bağdaşmaz.
Yargıtay 4. Hukuk Dairesi, E. 2022/17215, K. 2023/2884, T. 06.03.2023 kararı, kazaya asli ve tam kusuruyla neden olan babanın tazminat hakkının bulunmadığını belirtirken, kusursuz üçüncü kişilerin durumunu ayrı tutmaktadır. İstinaf uygulamasında da sürücü babanın tam kusurlu olduğu kazalarda araçta yolcu olan annenin talepleri kabul edilmektedir; Ankara Bölge Adliye Mahkemesi 26. Hukuk Dairesi, E. 2019/419, K. 2021/591, T. 25.03.2021 ve Ankara Bölge Adliye Mahkemesi 26. Hukuk Dairesi, E. 2023/1051, K. 2025/885, T. 26.06.2025 kararları bu yöndedir.
Annenin talebi sigortaya karşı yöneltilir. Sigortanın ödeme yapması hâlinde, sigortacının kusurlu sürücüye rücu edip edemeyeceği ayrı bir sorundur ve poliçe genel şartlarındaki rücu sebeplerinin varlığına bağlıdır. Alkol, ehliyetsizlik, kasten zarar verme gibi hâller dışında rücu kural olarak gündeme gelmez.
Anne araçta yolcuyken ve araç dışındayken sonuç değişir mi
Annenin kaza anında nerede bulunduğu, üçüncü kişi sıfatını kural olarak değiştirmez. Belirleyici olan konum değil, kazanın oluşumunda kusurunun bulunup bulunmadığı ve poliçe karşısında işleten ya da sürücü sıfatını taşıyıp taşımadığıdır. Kaza anında araçta bulunmak veya bulunmamak, tek başına hak sahipliğini değiştirmez.
Anne araçta yolcu ise, kazanın oluşumunda kusuru yoksa üçüncü kişidir ve talep hakkı vardır. Anne kaza sırasında evde ise ya da tamamen başka bir yerdeyse, zaten kazayla hiçbir fiili bağı bulunmadığından üçüncü kişi sıfatı daha da tartışmasızdır. Her iki hâlde de çocuğunun ölümü nedeniyle uğradığı destek zararını isteyebilir.
Tablo yalnızca iki durumda değişir. Birincisi, annenin de aracın işleteni sayılması hâlidir; araç eşler adına birlikte kayıtlıysa ya da anne aracı kendi adına ve hesabına kullandırıyorsa işleten sıfatı doğabilir ve kendi zararını isteyemez. İkincisi, annenin kazanın oluşumunda kusurunun bulunmasıdır; direksiyona müdahale etmek, sürücüyü uyarmasına rağmen tehlikeli yolculuğu sürdürmek gibi hâllerde kusur payı gündeme gelebilir.
Çocuğun araç dışında bulunduğu, örneğin aracın manevrası sırasında zarar gördüğü olaylarda ayrı bir tartışma çıkar. Ölüm bir trafik kazası niteliğinde değil de ebeveynlerin bakım ve gözetim yükümlülüğünü ihmali sonucu gerçekleşmişse, olay trafik sigortası teminatı dışında kalabilir. Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2019/1464, K. 2020/184, T. 05.02.2020 kararında bu değerlendirme yapılmıştır.
Kusur oranının indirimi ve müterafik kusur
Tazminat, zarar görenin kendi kusuru oranında indirilir. Türk Borçlar Kanunu m. 52, zarar görenin zararın doğmasına veya artmasına etki etmiş olması hâlinde hâkimin tazminatı indirebileceğini ya da tamamen kaldırabileceğini düzenler. Bu kural destek tazminatında da uygulanır. İndirim oranı, bilirkişi raporu ve hâkimin takdiri birlikte değerlendirilerek belirlenir.
Müterafik kusur, ölen kişinin kendi davranışıyla zararın doğmasına katkıda bulunmasıdır. Emniyet kemerini takmamak, motosiklette kask kullanmamak, alkollü olduğunu bildiği sürücünün aracına binmek, aracın yolcu taşımaya elverişli olmayan kısmında yolculuk etmek bu kapsamda değerlendirilir. Tespit edilen oran, hesaplanan tazminattan düşülür.
Hatır taşıması da indirim sebebidir. Sürücünün karşılıksız ve yalnızca nezaket gereği taşıdığı kişinin zararında hakkaniyet indirimi yapılır. İzmir Bölge Adliye Mahkemesi 20. Hukuk Dairesi, E. 2020/1242, K. 2022/813, T. 12.05.2022 kararında hatır taşıması ve müterafik kusur hâllerinde tazminattan indirim yapılması gerektiği belirtilmiştir.
Küçük yaştaki çocuklar bakımından müterafik kusur değerlendirmesi ölçülü yapılır. Ayırt etme gücü bulunmayan çocuğa kusur yüklenmesi kural olarak mümkün değildir. Çocuğu araca bindiren ve gerekli güvenlik önlemini almayan ebeveynin davranışı ise kendi talebi bakımından indirim sebebi oluşturabilir; bu değerlendirme her dosyada ayrı yapılır.
Kurgusal bir hesap örneği yardımcı olabilir. Hesaplanan brüt destek zararının 900.000 TL bulunduğu bir dosyada, ölenin müterafik kusuru %20 kabul edilirse tazminat 720.000 TL’ye iner. Buna ek olarak %10 hatır taşıması indirimi uygulanırsa tutar 648.000 TL olur. Bu rakamlar tamamen örnek amaçlıdır; her dosyada bakiye ömür tablosu, gelir ve pay oranları farklı sonuç verir.
Destek tazminatının hesaplanma yöntemi
Hesap, ölenin sağ kalsaydı hak sahiplerine yapacağı katkının bugünkü değerinin bulunmasına dayanır. Türk Borçlar Kanunu m. 53 ve 55, ölüm hâlinde uğranılan zararların ve destekten yoksun kalma zararının belirlenmesini düzenler. Hesabı aktüerya bilgisine sahip bilirkişi yapar. Tabloya giren her veri sonucu doğrudan değiştirdiğinden, verilerin doğruluğu ayrıca denetlenir.
Hesapta üç temel veri kullanılır. İlki, ölenin gelir düzeyidir; belgelenmiş bir geliri yoksa asgari ücret esas alınır. İkincisi, bakiye ömür süresidir; güncel yaşam tablosu üzerinden hesaplanır. Üçüncüsü, destek payıdır; hak sahiplerinin sayısına ve konumuna göre gelirin ne kadarlık kısmının onlara ayrılacağı belirlenir.
Çocuğun ölümünde ayrı bir ölçüt daha vardır. Küçük yaştaki bir çocuğun henüz geliri bulunmadığından, ileride ebeveynlerine destek olacağı varsayımıyla hesap yapılır. Çocuğun eğitim hayatına başlayacağı ve çalışma hayatına gireceği yaşlar, evlenme ihtimali ve buna bağlı destek payının azalması hesaba dahil edilir. Bu nedenle küçük çocuklarda hesaplanan destek zararı, yetişkinlere göre daha sınırlı kalır.
Trafik kazası tazminatlarında hesabın nasıl kurulduğunu ve hangi verilerin belirleyici olduğunu trafik kazası maluliyet tazminatı başvuru ve hesap yazısında ayrıntılı olarak inceledim. Hesap, dosyanın kendi verilerine göre değişir; kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.

Poliçe limiti aşılırsa ne olur
Zorunlu mali sorumluluk sigortası, poliçenin düzenlendiği yıla ait teminat tutarıyla sınırlıdır. Hesaplanan destek zararı bu tutarı aşarsa, sigortacı yalnızca limit kadar ödeme yapar. Aşan kısım için işletene ve kusurlu sürücüye karşı ayrı bir talep yöneltilmesi gerekir. Sigortacının sorumluluğu limitle sınırlıdır, işletenin sorumluluğu ise değildir.
Teminat limitleri her yıl belirlenir ve kaza tarihinde yürürlükte olan poliçedeki tutar uygulanır. Ölüm teminatı kişi başına ayrı hesaplanır; aynı kazada birden fazla kişi vefat etmişse kaza başına belirlenmiş üst sınır da devreye girebilir. Bu ikinci sınırın aşılması hâlinde ödeme, hak sahipleri arasında oranlanarak yapılır.
Limitin aşılması hâlinde işletenin kendi malvarlığına başvurulabilir. İşletenin sorumluluğu KTK m. 85 uyarınca kusursuz sorumluluktur ve poliçe limitiyle sınırlı değildir. Aynı şekilde kusurlu sürücüye karşı da haksız fiil hükümlerine dayanarak dava açılabilir; sürücünün sorumluluğu Türk Borçlar Kanunu m. 49 kapsamındadır.
Çocuğunu kaybeden anne bakımından bu durum özel bir sonuç doğurur. Anne, poliçe limitini aşan kısım için babaya karşı da talepte bulunabilir. Aile içi ilişkiler nedeniyle uygulamada bu yola nadiren başvurulsa da, hukuken engel bulunmamaktadır.
Manevi tazminat ise zorunlu sigorta teminatı dışındadır. KTK m. 92 uyarınca manevi zarar poliçe kapsamında değildir; bu talep yalnızca işletene ve sürücüye karşı, Türk Borçlar Kanunu m. 56 hükmüne dayanılarak ileri sürülebilir. Aracın veya başka bir eşyanın zarar görmesi hâlinde izlenecek yolu taşınmaza verilen zararın tazmini yazısında ayrıca anlattım.
Kardeş, nişanlı ve diğer kişilerin destek gördüğünü ispat yükü
Destek kavramı hukuki değil fiili bir ilişkiye dayanır. Ölenin kime düzenli ve sürekli katkı sağladığı belirleyicidir. Eş, çocuk ve ana baba bakımından destek karinesi kabul edilirken, kardeş ve nişanlı gibi kişilerin destek gördüklerini ispat etmeleri gerekir. İspat yükü, destek gördüğünü ileri süren kişinin üzerindedir.
Karine kabul edilen hâller
Ölenin eşi ve küçük çocukları bakımından desteğin varlığı kural olarak kabul edilir; ayrıca ispat aranmaz. Ana baba bakımından da, özellikle ölen çocuğun çalışma yaşına gelmiş olması hâlinde ileriye dönük destek karinesi uygulanır. Karşı taraf, desteğin fiilen bulunmadığını ispat ederek bu karineyi çürütebilir.
İspat gereken hâller
Kardeşin destek gördüğünü ileri sürmesi hâlinde, aynı evde yaşama, düzenli para transferi, eğitim veya bakım masraflarının ölen tarafından karşılanması gibi somut olgular ortaya konmalıdır. Banka kayıtları, tanık beyanı, kira ve fatura ödemeleri bu ispatta kullanılır.
Nişanlı bakımından ölçüt daha ağırdır. Evlilik hazırlığının somut aşamaya gelmiş olması, birlikte yaşamaya başlanmış olması ya da fiilen düzenli bir ekonomik katkının bulunması aranır. Salt nişanlılık ilişkisi tek başına destek sıfatı sağlamaz.
Fiilen birlikte yaşayan ancak resmî evlilik bağı bulunmayan kişiler bakımından uygulama giderek genişlemiştir. Birlikteliğin süresi, ortak çocuk bulunup bulunmadığı ve ekonomik bağımlılığın derecesi değerlendirilir. Bu alanda içtihat birliği tam olarak oluşmuş değildir.
Sigortaya yazılı başvurunun dava şartı olması ve zamanaşımı
Sigorta şirketine yazılı başvuru yapılmadan dava açılamaz. Karayolları Trafik Kanunu m. 97, zarar görenin dava yoluna gitmeden önce sigortacıya yazılı başvuruda bulunmasını zorunlu tutar. Bu eksiklik dava şartı eksikliğidir ve giderilmezse dava usulden reddedilir. Başvuru tarihi, hem temerrüt faizinin hem de izleyen sürelerin başlangıcını belirler.
Başvuruya sigortacının on beş gün içinde yazılı cevap vermemesi ya da talebin kısmen veya tamamen reddedilmesi hâlinde dava veya tahkim yolu açılır. Başvuruya kaza tespit tutanağı, ölüm belgesi, nüfus kayıt örneği, varsa kusur raporu ve hak sahipliğini gösteren belgeler eklenir. Eksik belgeyle yapılan başvuru sigortacıya süre kazandırır.
Sigortacı, gerekli belgelerin kendisine ulaşmasından itibaren sekiz iş günü içinde ödeme yapmak zorundadır. KTK m. 99 bu süreyi düzenler. Süre geçtikten sonra sigortacı temerrüde düşer ve faiz işlemeye başlar. Faiz başlangıç tarihinin doğru belirlenmesi, uzun süren dosyalarda önemli bir fark yaratır.
Zamanaşımı süresi KTK m. 109 uyarınca zararın ve tazminat yükümlüsünün öğrenildiği tarihten itibaren iki yıl, her hâlde kaza gününden itibaren on yıldır. Kaza aynı zamanda suç oluşturuyorsa ve ceza kanunu daha uzun bir zamanaşımı öngörüyorsa, o süre uygulanır. Ölümlü kazalarda taksirle öldürme suçunun zamanaşımı süresi devreye girdiğinden, iki yıllık sürenin dolmuş olması her zaman hak kaybı doğurmaz.
Sürelerin kaçırılması geri dönülmez hak kaybına yol açar. Kaza tarihinden itibaren geçen süre iki yılı aşmışsa, ceza zamanaşımının uygulanıp uygulanmayacağını bir avukatla değerlendirmeniz gerekir. Kazanın ceza boyutuna ilişkin çerçeveyi taksirle yaralama suçu ve cezası yazısında ayrıca ele aldım.
Sigorta Tahkim Komisyonu ile mahkeme yolunun karşılaştırılması
İki yol da açıktır ve seçim hak sahibine aittir. Tahkim, 5684 sayılı Sigortacılık Kanunu m. 30 ile kurulmuştur ve daha hızlı sonuç verir. Mahkeme yolu ise daha uzun sürmekle birlikte kanun yolu bakımından daha geniş imkân sunar. Seçim, dosyadaki delil yapısına ve talep edilen tutara göre yapılmalıdır.
Tahkime başvurabilmek için sigorta şirketinin komisyon üyesi olması gerekir. Zorunlu sigortalar bakımından üyelik zorunlu olduğundan, trafik sigortası uyuşmazlıklarında bu şart genellikle sağlanmış olur. Başvuru ücreti talep edilen tutara göre kademelendirilmiştir ve mahkeme harçlarına kıyasla düşüktür.
Tahkim genellikle dosya üzerinden yürür ve duruşma yapılmaz. Bu, süreyi kısaltır fakat tanık dinletme ihtiyacı bulunan dosyalarda dezavantaj yaratır. Kardeş veya nişanlının destek gördüğünü tanıkla ispatlaması gereken dosyalarda mahkeme yolu daha uygun olabilir.
Karara itiraz imkânı da farklıdır. Belirli bir tutarın altındaki tahkim kararları kesindir; üzerindeki kararlar için önce itiraz hakem heyetine, ardından belirli bir tutarın üzerinde temyiz yoluna gidilebilir. Mahkeme kararlarında ise istinaf ve temyiz yolları genel kurallara tabidir.
Mahkemede görevli yargı yeri, sigorta şirketine karşı açılan davalarda asliye ticaret mahkemesidir. İşletene ve sürücüye karşı açılan davalarda ise asliye hukuk mahkemesi görevlidir. Tazminat miktarı başlangıçta tam olarak belirlenemiyorsa belirsiz alacak davası açılabilir ve bilirkişi raporundan sonra talep artırılabilir.
Ferdi kaza koltuk sigortası ve diğer teminatlarla ilişki
Zorunlu mali sorumluluk sigortasından farklı olarak ferdi kaza koltuk sigortası bir can sigortasıdır. Bu poliçede kusur değil, poliçede yazılı maktu tutar esas alınır. Kusurlu sürücü ve işleten dahi bu poliçeden ödeme alabilir. Bu nedenle kusurlu sürücü tümüyle ödemesiz kalmayabilir; poliçe metninin ayrıca incelenmesi gerekir.
Yargıtay 4. Hukuk Dairesi, E. 2022/3048, K. 2023/12546, T. 23.11.2023 kararında, ferdi kaza koltuk sigortasının can sigortası niteliği gereği hem anne hem baba bakımından maktu tazminat ödenebileceği kabul edilmiştir. Bu, kusurlu sürücünün tamamen ödemesiz kalmadığı tek noktadır.
İhtiyari mali sorumluluk sigortası varsa, zorunlu poliçenin limitini aşan zarar bu ek teminattan karşılanabilir. Poliçenin kapsamı ve istisnaları sözleşmeyle belirlendiğinden, her dosyada poliçe metninin ayrıca incelenmesi gerekir.
Sosyal güvenlik kurumundan bağlanan ölüm aylığı ile destek tazminatı arasındaki ilişki ayrı bir sorundur. Kurumun rücu hakkı ve bağlanan gelirin tazminattan indirilip indirilmeyeceği konusunda uygulama zaman içinde değişmiştir. Bugün ağırlıklı görüş, denkleştirmenin sınırlı biçimde yapılması yönündedir. Özel sağlık ve tamamlayıcı sigorta poliçelerinin ödeme yapmaması hâlinde izlenecek yolu tamamlayıcı sağlık sigortası ödeme yapmıyorsa yazısında anlattım.
Kavramların ve sonuçların karşılaştırmalı tablosu
Aşağıdaki tablo, aynı kazada farklı sıfat taşıyan kişilerin zorunlu mali sorumluluk sigortası karşısındaki konumunu özetler. Tablo genel bir yön göstericidir; poliçe metni, kusur dağılımı ve dosyadaki özel koşullar sonucu değiştirebilir. Satırlar, aynı kazadaki farklı sıfatların birbirinden nasıl ayrıldığını tek bakışta göstermeyi amaçlar.
| Talep sahibi | Poliçe karşısındaki sıfatı | Zorunlu sigortadan talep | Dayanak |
|---|---|---|---|
| Kusurlu sürücü ve işleten baba | Sorumlu taraf, üçüncü kişi değil | İstenemez | KTK m. 92, kendi kusurundan yararlanma yasağı |
| Kusursuz yolcu anne | Üçüncü kişi | İstenebilir | Cismani zarar teminat kapsamındadır |
| Kaza sırasında evde bulunan anne | Üçüncü kişi | İstenebilir | Destek hakkı bağımsız ve aslidir |
| Araç eşler adına kayıtlıysa anne | İşleten sayılabilir | Tartışmalı, çoğunlukla istenemez | İşletenin kendi zararı kapsam dışıdır |
| Ölenin kardeşi | Üçüncü kişi | Destek ispatlanırsa istenebilir | Fiili destek ilişkisinin ispatı gerekir |
| Ölenin nişanlısı | Üçüncü kişi | Somut ekonomik katkı ispatlanırsa | Salt nişanlılık yeterli değildir |
| Manevi tazminat talebi | Her hak sahibi | Sigortadan istenemez | KTK m. 92, TBK m. 56 ile işletene yöneltilir |
| Ferdi kaza koltuk teminatı | Can sigortası hak sahibi | Kusurlu olsa da istenebilir | Maktu tutar, kusurdan bağımsızdır |
Trafik kazası niteliği taşımayan olaylar
Zorunlu mali sorumluluk sigortası yalnızca aracın işletilmesinden doğan zararları karşılar. Olay, aracın işletilmesiyle nedensellik bağı kurulamayacak bir şekilde gerçekleşmişse teminat devreye girmez. Bu ayrım özellikle çocukların araç çevresinde uğradığı zararlarda tartışma yaratır. İşletilme unsurunun bulunup bulunmadığı, teminatın devreye girip girmediğini belirler.
Aracın park hâlinde olduğu, motorun çalışmadığı ve çocuğun araçla oynarken zarar gördüğü olaylarda işletilme unsuru bulunmadığı ileri sürülebilir. Buna karşılık manevra sırasında, motor çalışırken meydana gelen olaylar kural olarak işletilme kapsamındadır.
Ölümün ebeveynlerin bakım ve gözetim yükümlülüğünü ihmal etmeleri sonucu gerçekleştiği hâllerde, olay trafik sigortası teminatı dışında kalabilmektedir. Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2019/1464, K. 2020/184, T. 05.02.2020 kararı bu yöndedir. Ebeveynin gözetim yükümlülüğünün hukuki çerçevesini çocuğun verdiği zarardan anne baba sorumlu mu yazısında ayrıca inceledim.
Bu tür dosyalarda uyuşmazlığın odağı, kaza tespit tutanağı ve bilirkişi raporunda olayın nasıl nitelendirildiğidir. Nitelendirme değiştiğinde talep hakkının dayanağı da tümüyle değişir; ilk aşamada doğru tespit yaptırmak sonradan giderilmesi güç sorunları önler.
Bu alanda içtihat birliği bulunmayan noktalar
Ana kural nettir: kusurlu işleten ve sürücü talep edemez, kusursuz üçüncü kişi talep edebilir. Ancak bu kuralın uygulanmasında hâlâ farklı yönde kararlar verilen alanlar vardır. Bunları açıkça belirtmek, yanlış bir kesinlik iddiasından daha yararlıdır. Aşağıdaki dört başlıkta kararlar hâlâ ayrışmaktadır.
Birinci tartışma, araç eşlerin ikisi adına kayıtlıysa ya da fiilen ikisi tarafından kullanılıyorsa annenin işleten sayılıp sayılmayacağıdır. Kayıt maliki olmayan eşin işleten sıfatı kazanıp kazanmadığı, aracın kimin adına ve hesabına kullanıldığına göre değerlendirilmekte ve sonuçlar dosyadan dosyaya değişmektedir.
İkinci tartışma, sigortacının ödeme yaptıktan sonra kusurlu sürücüye rücu edip edemeyeceğidir. Rücu sebeplerinin poliçe genel şartlarında sayılanlarla sınırlı olup olmadığı ve aile içi ilişkilerde rücunun sonuçları doktrinde tartışılmaktadır.
Üçüncü tartışma, sosyal güvenlik kurumundan bağlanan gelirin destek tazminatından denkleştirilmesidir. Denkleştirmenin kapsamı ve yöntemi konusunda uygulama zaman içinde değişmiş, tam bir birlik sağlanamamıştır.
Dördüncü tartışma, resmî evlilik bağı olmaksızın birlikte yaşayan kişilerin destek sıfatıdır. Birlikteliğin hangi süre ve yoğunlukta destek karinesi doğuracağı konusunda yerleşmiş bir ölçüt bulunmamaktadır.
İşletenin araçta yolcuyken ölmesi
Araç sahibi, kendi aracında yolcu olarak bulunurken başkasının kullandığı sırada meydana gelen kazada hayatını kaybederse, mirasçılarının aynı aracın zorunlu mali sorumluluk sigortasından talepte bulunup bulunamayacağı tartışılır. Sorunun kaynağı, işleten sıfatı ile zarar gören sıfatının aynı kişide birleşmesidir. Uygulamada bu birleşme farklı sonuçlara götürülmektedir.
Sorunun kaynağı
Zorunlu mali sorumluluk sigortası, işletenin üçüncü kişilere verdiği zararlardan doğan sorumluluğunu karşılar. Teminatın muhatabı işletenin kendisi değil, ona karşı alacak ileri sürebilecek kişilerdir. İşleten kendi aracında yolcuyken öldüğünde, sigortanın koruduğu kişi ile zararı doğan kişi çakışır. Bir kimsenin kendi sorumluluğunu güvence altına alan poliçeden kendi zararını istemesi, sigortanın kuruluş mantığıyla bağdaşmaz.
KTK m. 92, işletenin bu Kanun uyarınca eylemlerinden sorumlu tutulduğu kişilere yöneltebileceği talepleri ve işletenin yakınlarının mal zararlarını teminat dışında bırakır. Bu hükümler, sigortanın kapsamının işletenin kendi zarar çevresine uzanmadığını gösteren dayanaklardır.
Destek tazminatının bağımsız niteliği
Karşı yöndeki görüş, destekten yoksun kalma tazminatının mirasçılık sıfatından bağımsız ve asli bir hak olduğu noktasından hareket eder. Hak sahipleri ölenin alacağını devralmaz; kendi şahıslarında doğan bir zararı ileri sürer. Bu kabul edildiğinde eş ve çocuklar, işletenin kendisi değil, ondan destek gören üçüncü kişiler olarak konumlanır ve teminatın dışında sayılmamaları gerekir.
Bu görüş, tam kusurlu sürücünün desteğinden yoksun kalanların talep hakkına ilişkin tartışmayla aynı mantık zincirine dayanır. Sürücü bakımından benimsenen bağımsızlık ölçütünün işleten bakımından da işletilmesi savunulur.
Uygulamadaki durum
İki yaklaşım arasında yerleşmiş bir birlik yoktur. Aracı kullanan kişinin kim olduğu, işletenin kaza anında araç üzerindeki hâkimiyetinin sürüp sürmediği, kullanımın işletenin bilgisi ve rızası dâhilinde olup olmadığı ve poliçede sürücü bakımından bir kısıtlama bulunup bulunmadığı, sonucu değiştiren ölçütlerdir.
Dava açılmadan önce poliçe genel şartlarının teminat dışı hâller bölümünün ayrıntılı incelenmesi ve talebin destek tazminatının bağımsızlığı üzerine kurulması gerekir. Sürücünün ayrı bir kişi olduğu dosyalarda, sürücünün kendi kusurundan doğan sorumluluğu ile işletenin sorumluluğunun ayrı ayrı gösterilmesi de yararlı olur.
50 Soruda Destekten Yoksun Kalma Tazminatı ve Zorunlu Trafik Sigortası
1. Kazada kusurlu olan baba trafik sigortasından tazminat alabilir mi?
Alamaz. Kusurlu sürücü ve işleten poliçe karşısında üçüncü kişi sayılmadığından, KTK m. 92 uyarınca talebi teminat dışındadır.
2. Araçta yolcu olan anne tazminat isteyebilir mi?
İsteyebilir. Kazanın oluşumunda kusuru bulunmayan anne üçüncü kişi sıfatını taşır ve destek zararını sigortadan talep edebilir.
3. Babanın kusuru anneye yansır mı?
Yansımaz. Destekten yoksun kalma tazminatı, destekten yoksun kalanın şahsında doğan asli ve bağımsız bir haktır; başkasının kusuru bu hakka aktarılmaz.
4. Destek tazminatı için mirasçı olmak şart mı?
Şart değildir. Tazminat terekeye dahil olmadığından, mirası reddeden kişi de destek zararını isteyebilir.
5. Ölenin borçları tazminatı etkiler mi?
Etkilemez. Destek tazminatı ölenin malvarlığından geçmediği için ölenin alacaklıları bu tutara başvuramaz.
6. KTK m. 92 hangi zararları kapsam dışı bırakıyor?
İşletenin kendi zararlarını, aile bireylerinin mal zararlarını, iş kazası niteliğindeki zararları, taşınan yükün zararını, manevi tazminatı ve yarış gibi özel hâlleri kapsam dışı bırakır.
7. Aile bireyleri hiç tazminat alamaz mı?
Alabilirler. KTK m. 92 aile bireyleri bakımından yalnızca mallara gelen zararı kapsam dışı bırakmıştır; ölüm ve yaralanmadan doğan cismani zararlar teminat kapsamındadır.
8. Anne kaza sırasında araçta değilse sonuç değişir mi?
Değişmez. Belirleyici olan konum değil kusur ve sıfattır; anne araç dışındaysa üçüncü kişi sıfatı daha da tartışmasızdır.
9. Araç anne adına kayıtlıysa ne olur?
Anne işleten sayılabileceğinden kendi zararını isteyemeyebilir. İşleten sıfatı, aracın kimin adına ve hesabına kullanıldığına göre değerlendirilir.
10. Manevi tazminatı sigortadan isteyebilir miyim?
İsteyemezsiniz. Manevi tazminat KTK m. 92 uyarınca zorunlu sigorta kapsamı dışındadır; talep TBK m. 56 uyarınca işletene ve sürücüye yöneltilir.
11. Destek tazminatı nasıl hesaplanır?
Ölenin geliri, bakiye ömür süresi ve hak sahiplerine ayrılacak destek payı esas alınarak aktüerya yöntemiyle hesaplanır. Dayanağı TBK m. 53 ve 55 hükümleridir.
12. Ölenin geliri yoksa hesap yapılır mı?
Yapılır. Belgelenmiş gelir bulunmadığında hesapta asgari ücret esas alınır.
13. Küçük çocuk için destek hesabı nasıl yapılır?
Çocuğun ileride çalışma hayatına gireceği yaş, eğitim süresi ve evlenme ihtimali dikkate alınarak ebeveynlere sağlayacağı varsayılan katkı hesaplanır.
14. Müterafik kusur nedir?
Zarar görenin kendi davranışıyla zararın doğmasına veya artmasına katkıda bulunmasıdır. TBK m. 52 uyarınca tazminattan indirim sebebidir.
15. Emniyet kemeri takılmamışsa tazminat düşer mi?
Kemer takmamanın zararın artmasına katkısı bilirkişi raporuyla belirlenirse, tespit edilen oranda indirim yapılır.
16. Hatır taşıması indirimi nedir?
Sürücünün karşılıksız ve nezaket gereği taşıdığı kişinin zararında yapılan hakkaniyet indirimidir. Oran hâkim tarafından takdir edilir.
17. Küçük çocuğa kusur yüklenebilir mi?
Ayırt etme gücü bulunmayan çocuğa kural olarak kusur yüklenemez. Ebeveynin gözetim eksikliği ise kendi talebi bakımından değerlendirilebilir.
18. Poliçe limiti aşılırsa kalan kısmı kim öder?
Aşan kısım için işletene ve kusurlu sürücüye başvurulur. İşletenin sorumluluğu KTK m. 85 uyarınca poliçe limitiyle sınırlı değildir.
19. Aynı kazada birden fazla kişi öldüyse limit nasıl uygulanır?
Kişi başına teminat yanında kaza başına üst sınır da bulunur. Toplam talep bu sınırı aşarsa ödeme hak sahipleri arasında oranlanır.
20. Hangi tarihteki limit uygulanır?
Kaza tarihinde yürürlükte olan poliçedeki teminat tutarı esas alınır. Sonradan yükselen limitler geçmişe uygulanmaz.
21. Sigortaya başvurmadan dava açabilir miyim?
Açamazsınız. KTK m. 97 uyarınca sigortacıya yazılı başvuru dava şartıdır; eksiklik giderilmezse dava usulden reddedilir.
22. Başvuruya kaç günde cevap verilmesi gerekir?
Sigortacının on beş gün içinde yazılı cevap vermesi beklenir. Bu süre içinde cevap gelmezse dava veya tahkim yolu açılır.
23. Sigorta ödemeyi ne zaman yapmak zorunda?
KTK m. 99 uyarınca gerekli belgelerin ulaşmasından itibaren sekiz iş günü içinde ödeme yapılması gerekir. Süre geçince temerrüt faizi işler.
24. Başvuruya hangi belgeleri eklemeliyim?
Kaza tespit tutanağı, ölüm belgesi, nüfus kayıt örneği, varsa kusur raporu ve hak sahipliğini gösteren belgeler eklenmelidir.
25. Zamanaşımı süresi ne kadar?
KTK m. 109 uyarınca zararın ve sorumlunun öğrenilmesinden itibaren iki yıl, her hâlde kaza gününden itibaren on yıldır.
26. İki yıl geçtiyse hakkım tamamen bitti mi?
Bitmemiş olabilir. Kaza suç oluşturuyorsa ve ceza kanunundaki zamanaşımı daha uzunsa, o süre uygulanır.
27. Zamanaşımı ne zaman kesilir?
Sigortacıya yapılan yazılı başvuru, dava açılması ve borcun ikrarı gibi hâllerde zamanaşımı kesilir ve yeniden işlemeye başlar.
28. Sigorta Tahkim Komisyonuna nasıl başvurulur?
Sigortacıya yazılı başvuru yapılıp olumsuz yanıt alındıktan sonra komisyona başvurulur. Dayanağı 5684 sayılı Sigortacılık Kanunu m. 30 hükmüdür.
29. Tahkim mi dava mı daha hızlı?
Tahkim genellikle daha hızlı sonuçlanır, çünkü inceleme çoğunlukla dosya üzerinden yapılır ve duruşma yapılmaz.
30. Tahkimde tanık dinletebilir miyim?
Kural olarak dosya üzerinden inceleme yapıldığından tanık dinletmek güçtür. Tanık ispatı gereken dosyalarda mahkeme yolu daha uygundur.
31. Tahkim kararına itiraz edebilir miyim?
Belirli tutarın altındaki kararlar kesindir. Üzerindeki kararlar için itiraz hakem heyetine, daha yüksek tutarlarda ise temyiz yoluna başvurulabilir.
32. Sigortaya karşı davada hangi mahkeme görevli?
Sigorta şirketine karşı açılan davalarda asliye ticaret mahkemesi görevlidir. İşleten ve sürücüye karşı açılan davalarda asliye hukuk mahkemesi görevlidir.
33. Tazminat miktarını bilmiyorsam ne yapmalıyım?
Belirsiz alacak davası açabilirsiniz. Bilirkişi raporundan sonra talebinizi harcını tamamlayarak artırabilirsiniz.
34. Faiz hangi tarihten işler?
Sigortacı bakımından faiz, ödeme süresinin dolmasıyla başlar. İşleten ve sürücü bakımından haksız fiil tarihinden itibaren faiz istenebilir.
35. Kardeşim öldü, tazminat isteyebilir miyim?
Kardeş bakımından destek karinesi uygulanmaz. Aynı evde yaşama, düzenli para transferi gibi somut olgularla destek ilişkisini ispat etmeniz gerekir.
36. Nişanlım vefat etti, hak sahibi olur muyum?
Salt nişanlılık yeterli değildir. Evlilik hazırlığının somut aşamaya gelmesi veya fiilen düzenli ekonomik katkı bulunması aranır.
37. Resmî nikâhımız yoktu, talepte bulunabilir miyim?
Birlikteliğin süresi, ortak çocuk bulunup bulunmadığı ve ekonomik bağımlılığın derecesi değerlendirilir. Bu alanda içtihat birliği tam olarak oluşmamıştır.
38. Anne baba için destek karinesi var mı?
Ana baba bakımından, özellikle ölen çocuğun çalışma yaşına gelmiş olması hâlinde ileriye dönük destek karinesi uygulanır. Karşı taraf bu karineyi çürütebilir.
39. Ferdi kaza koltuk sigortasından kusurlu sürücü alabilir mi?
Alabilir. Bu poliçe bir can sigortası olduğundan kusur değil, poliçede yazılı maktu tutar esas alınır.
40. İhtiyari mali sorumluluk sigortası ne işe yarar?
Zorunlu poliçenin limitini aşan zararın karşılanmasını sağlar. Kapsamı ve istisnaları sözleşmeyle belirlendiğinden poliçe metni ayrıca incelenmelidir.
41. Sosyal güvenlik kurumundan bağlanan gelir tazminattan düşer mi?
Denkleştirmenin kapsamı tartışmalıdır. Uygulama zaman içinde değişmiş olup bugün ağırlıklı görüş sınırlı denkleştirme yönündedir.
42. Sigorta ödeme yaptıktan sonra babaya rücu eder mi?
Rücu, poliçe genel şartlarında sayılan sebeplerin varlığına bağlıdır. Alkol, ehliyetsizlik ve kasten zarar verme gibi hâller dışında rücu kural olarak gündeme gelmez.
43. Aracın park hâlinde olduğu olayda sigorta öder mi?
İşletilme unsurunun bulunup bulunmadığına bakılır. Motor çalışmıyor ve aracın hareketiyle bağ kurulamıyorsa teminat tartışmalı hâle gelir.
44. Bakım ve gözetim ihmali sonucu ölüm teminata girer mi?
Ölüm bir trafik kazası niteliğinde değil de gözetim yükümlülüğünün ihmali sonucu gerçekleşmişse, olay trafik sigortası teminatı dışında kalabilir.
45. Kusur oranını kim belirler?
Kusur, adli veya hukuk dosyasında görevlendirilen bilirkişi tarafından belirlenir. Kaza tespit tutanağı bağlayıcı değildir, mahkeme kendi incelemesini yapar.
46. Ceza davasındaki kusur tespiti hukuk mahkemesini bağlar mı?
Ceza mahkemesinin maddi olaya ilişkin kesinleşmiş tespitleri hukuk hâkimini bağlar; kusur oranına ilişkin değerlendirme ise hukuk mahkemesinde yeniden yapılabilir.
47. Sigorta eksik ödeme yaptıysa fark isteyebilir miyim?
İsteyebilirsiniz. Yapılan kısmi ödeme mahsup edilerek bakiye tutar için tahkime ya da mahkemeye başvurulabilir.
48. İbraname imzaladım, dava açabilir miyim?
Gerçek zararın çok altında kalan ve iradeyi sakatlayan koşullarda alınan ibranameler dava konusu yapılabilir. Bu değerlendirme somut belgelere göre yapılır.
49. Aracın sigortası yoksa ne yapmalıyım?
Zorunlu sigortası bulunmayan araçların sebep olduğu ölümlerde Güvence Hesabına başvurulabilir. Başvuru koşulları ve süreler ayrıca değerlendirilir.
50. Tazminat talebine ilk olarak nereden başlamalıyım?
Kaza tespit tutanağı, ölüm belgesi ve kusur bilgisi toplanarak sigorta şirketine yazılı başvuru yapılmalıdır. Bu adım atılmadan tahkim ve dava yolu açılmaz.
Sonuç
Aynı kazada, aynı araçta bulunan iki ebeveynin zorunlu mali sorumluluk sigortası karşısındaki konumu birbirinden ayrıdır. Aracı kullanan ve kusurlu bulunan işleten baba, poliçenin sorumlu tarafı olduğu için üçüncü kişi sayılmaz ve kendi kusurundan yararlanamayacağından destek zararını sigortadan isteyemez. Kusuru bulunmayan anne ise üçüncü kişi sıfatını taşır; hakkı mirasçılıktan bağımsız, asli ve bağımsız olduğundan babanın kusuru bu hakka yansıtılamaz.
KTK m. 92’nin doğru okunması bu ayrımı kolaylaştırır. Madde, aile bireyleri bakımından yalnızca mallara gelen zararı kapsam dışı bırakmış, ölüm ve yaralanmadan doğan cismani zararları teminat içinde tutmuştur. Talebin akıbetini belirleyen diğer başlıklar ise kusur indirimi ve müterafik kusur, poliçe limitinin aşılması hâlinde işletenin malvarlığına başvuru, kardeş ve nişanlı gibi kişilerin ispat yükü, sigortaya yazılı başvurunun dava şartı olması ve zamanaşımı süreleridir.
Her dosyada kusur dağılımı, poliçe metni, tarafların sıfatı ve süre durumu farklıdır; bu farklar talebin kabul edilip edilmeyeceğini doğrudan değiştirir. Sürelerin kaçırılması hak kaybına yol açtığından, somut durumunuz için bir avukata danışmanız gerekir.
Kaynakça
Mevzuat
2918 sayılı Karayolları Trafik Kanunu m. 3, 85, 91, 92, 97, 99, 109.
6098 sayılı Türk Borçlar Kanunu m. 49, 52, 53, 55, 56, 61.
5684 sayılı Sigortacılık Kanunu m. 30.
6102 sayılı Türk Ticaret Kanunu m. 4, 5, 1409, 1478, 1482.
6100 sayılı Hukuk Muhakemeleri Kanunu m. 107, 114, 115.
4721 sayılı Türk Medeni Kanunu m. 6.
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay 17. Hukuk Dairesi, E. 2014/4099, K. 2015/8615, T. 15.06.2015.
Yargıtay 17. Hukuk Dairesi, E. 2016/9336, K. 2019/3809, T. 28.03.2019.
Yargıtay 17. Hukuk Dairesi, E. 2018/1311, K. 2019/12378, T. 23.12.2019.
Yargıtay 17. Hukuk Dairesi, E. 2014/4007, K. 2015/9007, T. 22.06.2015.
Yargıtay 17. Hukuk Dairesi, E. 2013/8555, K. 2014/7684, T. 15.05.2014.
Yargıtay 4. Hukuk Dairesi, E. 2023/4754, K. 2025/2041, T. 10.02.2025.
Yargıtay 4. Hukuk Dairesi, E. 2021/17586, K. 2022/478, T. 17.01.2022.
Yargıtay 4. Hukuk Dairesi, E. 2022/17215, K. 2023/2884, T. 06.03.2023.
Yargıtay 4. Hukuk Dairesi, E. 2021/13517, K. 2022/9128, T. 21.06.2022.
Yargıtay 4. Hukuk Dairesi, E. 2022/3048, K. 2023/12546, T. 23.11.2023.
Yargıtay Hukuk Genel Kurulu, E. 2021/19, K. 2021/181, T. 02.03.2021.
Ankara Bölge Adliye Mahkemesi 26. Hukuk Dairesi, E. 2019/419, K. 2021/591, T. 25.03.2021.
Ankara Bölge Adliye Mahkemesi 26. Hukuk Dairesi, E. 2023/1051, K. 2025/885, T. 26.06.2025.
İzmir Bölge Adliye Mahkemesi 20. Hukuk Dairesi, E. 2020/1242, K. 2022/813, T. 12.05.2022.
Konya Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2019/1464, K. 2020/184, T. 05.02.2020.
Doktrin ve akademik kaynaklar
Fikret Eren, Borçlar Hukuku Genel Hükümler.
Haluk Tandoğan, Türk Mesuliyet Hukuku.
Rayegan Kender, Türkiye’de Hususi Sigorta Hukuku.
Çelik Ahmet Çelik, Tazminat Hukuku.
Mustafa Çeker, Sigorta Hukuku.
Samim Ünan, Türk Ticaret Kanunu Şerhi: Sigorta Hukuku.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır.