
Tamamlayıcı sağlık sigortası ödeme yapmıyorsa, en sık karşılaşılan gerekçe poliçe öncesi rahatsızlığın beyan edilmediği iddiasıdır. Sigortacının bu gerekçeyle ödemeden kaçınabilmesi için beyan yükümlülüğünün ihlali ile gerçekleşen riziko arasındaki illiyet bağını tıbbi delille ispatlaması gerekir.
Bu yazıda beyan yükümlülüğünün kapsamı, sigortacının ret gerekçesini nasıl ispatlaması gerektiği, sözleşmenin feshedilmemiş olmasının sonucu, provizyon reddine itiraz yolları, tahkim ve tüketici mahkemesi seçimi ile zamanaşımı süreleri ele alınıyor.
Beyan Yükümlülüğü Nedir?
Sigorta ettiren, sözleşmenin yapılması sırasında bildiği ya da bilmesi gereken ve sigortacının sözleşmeyi yapmama veya farklı şartlarla yapma kararını etkileyecek nitelikteki tüm önemli hususları sigortacıya bildirmekle yükümlüdür (TTK m. 1435).
Sigortacı liste vermişse, listede yer almayan hususlar hakkında ayrıca soru sorulmadıkça sigorta ettirenin susması kural olarak beyan ihlali sayılmaz. Bu nedenle başvuru formunda hangi soruların sorulduğu belirleyicidir.
Bildirim yükümlülüğü, sigortalının fiilen bildiği rahatsızlıkları kapsar. Henüz teşhis konulmamış, kişinin bilmediği bir durumun bildirilmemesi beyan ihlali oluşturmaz.
Sigortacı Ne Yapmak Zorunda?
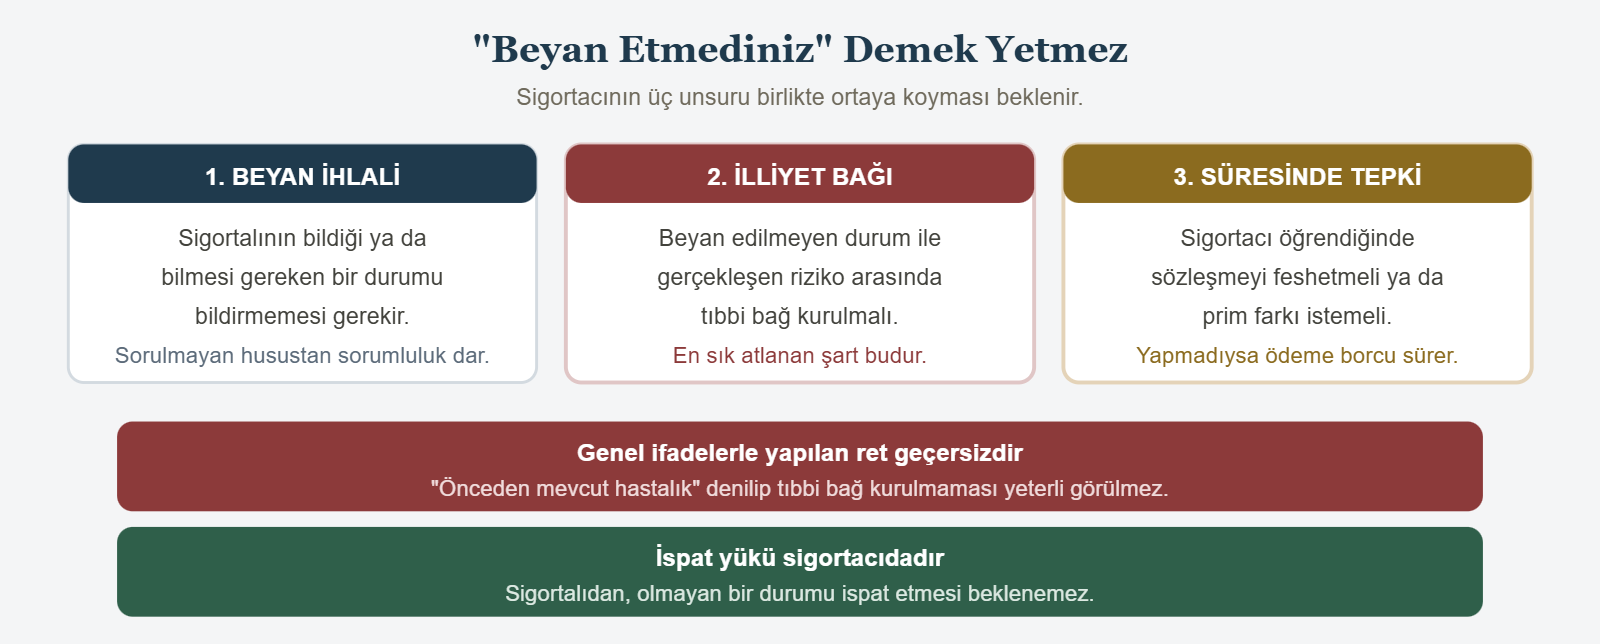
Sigortacı, beyan yükümlülüğünün ihlal edildiğini öğrendiğinde on beş gün içinde sözleşmeden cayabilir ya da prim farkı isteyebilir (TTK m. 1439). Bu süre içinde hareket etmezse cayma hakkı düşer.
Cayma hakkını kullanmayan, prim farkı da istemeyen sigortacının ödeme yükümlülüğü devam eder. Prim tahsiline devam edilmişse bu sonuç daha da güçlenir.
Sürelerin kaçırılması hak kaybına yol açar. Somut durumunuz için bir avukata danışmanız gerekir.
İlliyet Bağı Neden Kritik?
Beyan yükümlülüğünün ihlali tek başına ödemeden kaçınmak için yeterli değildir. İhlal ile gerçekleşen riziko arasında illiyet bağı bulunmalıdır.
Bildirilmeyen rahatsızlık ile tedavi görülen hastalık arasında tıbbi bir bağ kurulamıyorsa, sigortacı ödeme yükümlülüğünden kurtulamaz. Bu bağın bilimsel ve tıbbi delille ortaya konması gerekir.
Uygulamada en sık görülen hata, ret yazısında “önceden mevcut hastalık” ifadesinin kullanılması ancak hangi bulguya dayanıldığının açıklanmamasıdır. Genel ifadelerle yapılan ret geçerli sayılmaz.
Yargıtay 4. Hukuk Dairesi ve 17. Hukuk Dairesi bu ölçütü ortaya koyan kararlar vermiştir (4. HD, E. 2025/1881, K. 2025/16952, T. 18.12.2025; 17. HD, E. 2016/16959, K. 2018/195, T. 18.01.2018).
İspat Yükü Kimde?
Ret gerekçesini ispat yükü sigortacıdadır. Sigortalıdan, olmayan bir rahatsızlığı ispat etmesi beklenemez.
Sigortacının başvuracağı deliller şunlardır: sağlık kayıtları, reçete ve tetkik geçmişi, hastane kayıtları ve bilirkişi raporu. Bu kayıtların dosyaya sunulması ve tıbbi bağın açıklanması gerekir.
Sigortalı tarafında ise başvuru formunun bir örneği, poliçe ve genel şartlar ile ret yazısının temini önem taşır.
Provizyon Reddine Karşı Ne Yapılır?
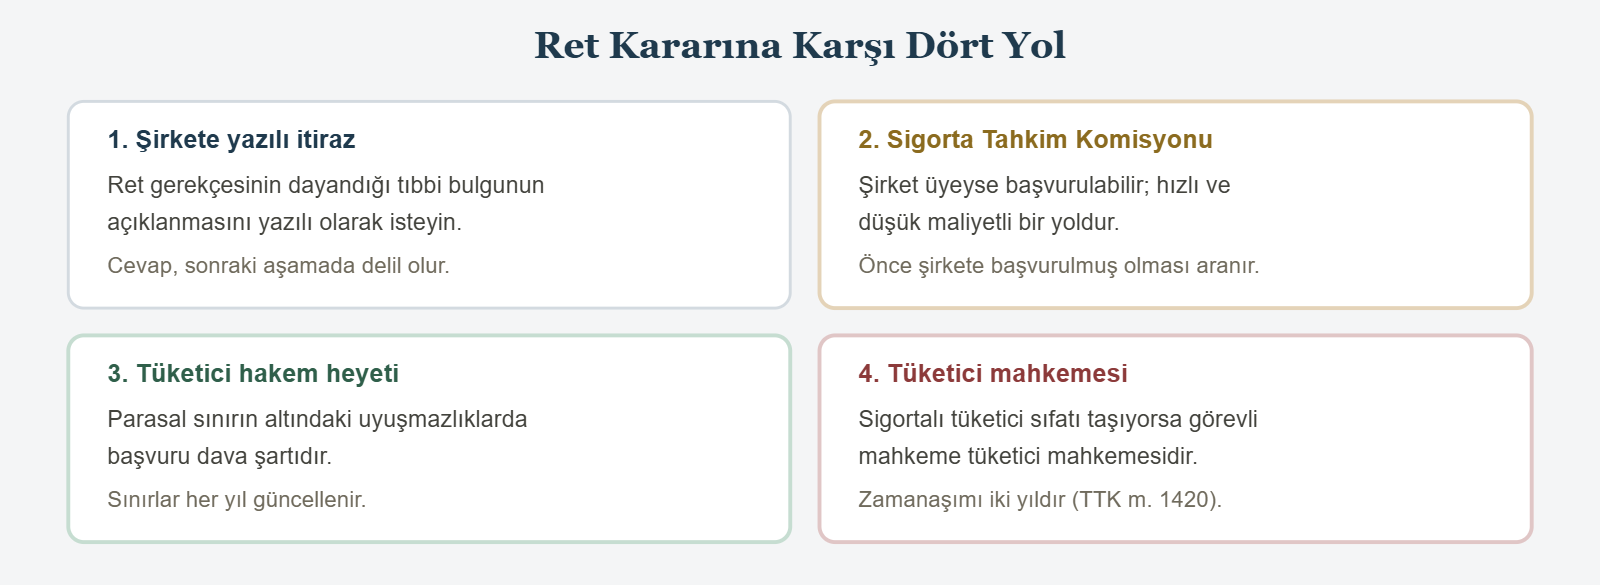
İlk adım, şirkete yazılı itirazda bulunmak ve ret gerekçesinin dayandığı tıbbi bulgunun açıklanmasını istemektir. Verilen cevap, sonraki aşamada delil oluşturur.
Şirket Sigorta Tahkim Komisyonuna üyeyse bu yola başvurulabilir. Tahkim, mahkemeye göre daha hızlı ve düşük maliyetlidir; başvurudan önce şirkete başvurulmuş ve talebin kısmen ya da tamamen reddedilmiş olması aranır.
Sigortalı tüketici sıfatı taşıyorsa, belirli parasal sınırın altındaki uyuşmazlıklarda tüketici hakem heyetine başvuru dava şartıdır. Sınırın üzerinde ise tüketici mahkemesinde dava açılır.
Görevli Mahkeme Hangisi?
Sigortalının tüketici sıfatı taşıması hâlinde tüketici mahkemesi görevlidir. Sigorta sözleşmesi bir tüketici işlemi niteliğindedir.
Ticari amaçla yapılan sigorta sözleşmelerinde ise asliye ticaret mahkemesi görevli olur. Bu ayrım, dava açılmadan önce belirlenmelidir.
Grup sağlık sigortalarında sigortalının konumu ayrıca değerlendirilir; sözleşmenin tarafı işveren olsa dahi sigortalı kendi adına talepte bulunabilir.
Zamanaşımı Süresi
Sigorta sözleşmesinden doğan bütün istemler, alacağın muaccel olduğu tarihten başlayarak iki yıl geçmekle zamanaşımına uğrar (TTK m. 1420).
Bu süre, ödemenin reddedildiği ya da talebin karşılanmadığı tarihten itibaren işlemeye başlar. Şirkete yapılan başvuru ve tahkim başvurusu zamanaşımını keser.
İki yıllık sürenin kısalığı nedeniyle ret yazısının tarihinin kaydedilmesi önemlidir.
Bekleme Süreleri ve İstisna Maddeleri
Tamamlayıcı sağlık sigortası poliçelerinde belirli tedaviler için bekleme süresi öngörülebilir. Bu süreler poliçe ve genel şartlarda açıkça gösterilmelidir.
Poliçede yer alan istisna maddelerinin sigortalıya sözleşme kurulmadan önce anlaşılır biçimde sunulmuş olması gerekir. Sunulmamış ya da anlaşılmaz biçimde düzenlenmiş şartlar, genel işlem koşulu denetimine tabi tutulur.
Tüketici sözleşmelerinde haksız şart yasağı ayrıca uygulanır (TKHK m. 5). Tüketici aleyhine dengesizlik yaratan şartlar kesin olarak hükümsüzdür.
Ödeme Yapıldıktan Sonra Kesinti
Sigortacı ödemeyi kısmen yapmışsa, eksik kalan tutar için fark alacağı talep edilebilir. Kısmi ödeme, kalan tutardan feragat anlamına gelmez.
Bu talep için de aynı yollar açıktır. İtiraz, tahkim ve dava süreçlerinde eksik ödenen kalemin hangi gerekçeyle çıkarıldığının sorulması gerekir.
Sigortacının anlaşmalı kurum uygulaması nedeniyle yaptığı kesintiler, poliçede öngörülmüş olmadıkça sigortalıya yansıtılamaz.
Faiz ve Diğer Talepler
Ödenmeyen tazminata temerrüt faizi işletilebilir. Faiz başlangıcı, sigortacının temerrüde düştüğü tarihtir; ihtarname çekilmesi bu tarihi belirginleştirir.
Manevi tazminat talebi ise ancak kişilik haklarına saldırı oluşturan özel koşulların varlığı hâlinde gündeme gelir. Salt ödeme yapılmaması bu sonucu doğurmaz.
Poliçenin haksız feshedilmesi hâlinde prim iadesi de talep edilebilir. Faturaya ve sözleşmeye dayalı alacakların takibinde izlenecek yolu ödenmeyen alacağın tahsili yazısında ele aldım.
Beyan yükümlülüğü kasten mi ihmalle mi ihlal edildi?
Beyan yükümlülüğünün ihlali her hâlde ödemenin tümüyle reddi sonucunu doğurmaz. Türk Ticaret Kanunu, ihlalin kasten mi yoksa ihmalle mi gerçekleştiğini ayırır ve iki hâle farklı sonuç bağlar. Ret yazısında bu ayrımın yapılmamış olması, itirazın en güçlü dayanaklarından biridir. Kusurun derecesi, ödemenin tamamen mi yoksa kısmen mi yapılacağını belirler.
Sigorta ettirenin kusuru kast derecesindeyse ve beyan ihlali ile gerçekleşen riziko arasında bağlantı varsa sigortacının ödeme borcu ortadan kalkar. Bağlantı yoksa sigortacı, ödenen prim ile ödenmesi gereken prim arasındaki oranı gözeterek ödeme yapar (TTK m. 1439).
İhmal hâlinde sonuç daha ölçülüdür. Riziko gerçekleştikten sonra ihmalle yapılan bir ihlal, tazminatın miktarına ya da rizikonun gerçekleşmesine etki edebilecek nitelikteyse, ihmalin derecesine göre tazminattan indirim yapılır. Talebin tümüyle reddi değil, kusur oranında bir azaltma yapılır.
Kast ile ihmal nasıl ayrılır?
Kast, sigortalının rahatsızlığını bildiği hâlde bilerek gizlemesini ifade eder. Teşhis konulmuş, tedavi görülmüş ve raporla belgelenmiş bir hastalığın soru listesinde açıkça sorulmasına rağmen bildirilmemesi bu kapsamda değerlendirilir.
İhmal ise önemsiz görülen, tam anlaşılmamış ya da başvuru formunun aceleyle doldurulması sırasında atlanmış bilgilerde gündeme gelir. Formun kim tarafından, hangi ortamda ve hangi sorular sorularak doldurulduğu bu ayrımda belirleyici olur.
İlliyet bağı şartı her iki hâlde de aranır
Kusur derecesi ne olursa olsun, beyan edilmeyen durum ile tedavi edilen hastalık arasında tıbbi bağın kurulması beklenir. Bağ kurulamıyorsa ihlalin ağırlığı sonucu değiştirmez.
Savunmada iki nokta birlikte ileri sürülür: ihlalin kasten yapılmadığı ve tedavi edilen hastalıkla bağın bulunmadığı. Birincisi kabul edilirse indirim, ikincisi kabul edilirse tam ödeme gündeme gelir.
Teminat dışı özel şart ile beyan ihlali aynı şey değildir
Sigortacının ödeme yapmama gerekçesi iki ayrı temele dayanabilir: yapılan işlemin poliçe kapsamı dışında bırakılmış olması ya da sigortalının beyan yükümlülüğünü ihlal etmesi. İkisi farklı hukuki sonuç doğurur ve savunma da buna göre kurulur. Ret yazısında hangisine dayanıldığı açıkça yazılmalıdır; belirsiz gerekçeler bu iki temeli birbirine karıştırır.
Teminat dışı hâller, poliçe ve özel şartlarda sayılan; doğuştan gelen rahatsızlıklar, estetik amaçlı işlemler, diş tedavileri ya da belirli tedavi yöntemleri gibi kalemlerdir. Burada tartışma sigortalının davranışı üzerinde değil, poliçenin kapsamı üzerinde yürür.
Beyan ihlalinde ise poliçe kapsamındaki bir tedavi vardır; sigortacı, sözleşme kurulurken kendisine eksik bilgi verildiğini ileri sürer. Bu iddianın ispatı ve süresinde tepki gösterilmiş olması ayrıca aranır.
Savunma nasıl kurulur?
Ret gerekçesi teminat dışılık ise sorulacak sorular şunlardır: hüküm poliçede hangi maddede yer alıyor, sözleşme kurulmadan önce sigortalıya anlaşılır biçimde sunulmuş mu, ifadesi belirsiz ya da aşırı geniş mi. Anlaşılır biçimde sunulmayan ve dengesizlik yaratan şartlar genel işlem koşulu ile haksız şart denetimine tabidir (TKHK m. 5).
Ret gerekçesi beyan ihlali ise tartışma başka bir eksene oturur: başvuru formunda hangi sorular soruldu, hangi bilgi eksik verildi, ihlal ile tedavi arasında tıbbi bağ var mı, sigortacı öğrendikten sonra süresinde tepki gösterdi mi.
Gerekçe sonradan değiştirilebilir mi?
Sigortacının önce teminat dışılığa dayanıp yargılama sırasında beyan ihlaline geçmesi, savunmanın tutarlılığını zayıflatır. Bu nedenle ret yazısının aslının dosyaya sunulmasının istenmesi yararlıdır.
Gerekçeli ret yazısı olmadan itiraz hangi noktaya yöneleceğini bulamaz. Yazılı başvuruda gerekçenin açıkça belirtilmesinin istenmesi bu yüzden ilk adımdır.
30 Soruda Tamamlayıcı Sağlık Sigortası
1. Sigorta ödeme yapmıyor, ilk ne yapmalıyım?
Şirkete yazılı itirazda bulunun ve ret gerekçesinin dayandığı tıbbi bulgunun açıklanmasını isteyin.
2. En sık ret gerekçesi ne?
Poliçe öncesi rahatsızlığın beyan edilmediği iddiası.
3. Beyan yükümlülüğü nedir?
Bilinen ya da bilinmesi gereken ve sigortacının kararını etkileyecek önemli hususların bildirilmesidir (TTK m. 1435).
4. Sorulmayan bir şeyi bildirmek zorunda mıyım?
Sigortacı liste vermişse, listede yer almayan hususlarda susma kural olarak beyan ihlali sayılmaz.
5. Bilmediğim bir hastalık için sorumlu olur muyum?
Olmazsınız. Yükümlülük fiilen bilinen ya da bilinmesi gereken durumları kapsar.
6. Sigortacı ne kadar sürede tepki vermeli?
İhlali öğrendiğinde on beş gün içinde cayabilir ya da prim farkı isteyebilir (TTK m. 1439).
7. Süre içinde hareket etmezse ne olur?
Cayma hakkı düşer; ödeme yükümlülüğü devam eder.
8. Primlerimi almaya devam ettiler, bu ne anlama gelir?
Prim tahsiline devam edilmesi, sözleşmenin sürdürüldüğünü gösteren güçlü bir olgudur.
9. İlliyet bağı ne demek?
Beyan edilmeyen durum ile gerçekleşen riziko arasında tıbbi bağ bulunmasıdır.
10. Bağ kurulamazsa ne olur?
Sigortacı ödeme yükümlülüğünden kurtulamaz.
11. “Önceden mevcut hastalık” denilmesi yeterli mi?
Yeterli değil. Hangi bulguya dayanıldığı açıklanmalı, tıbbi bağ ortaya konmalıdır.
12. İspat yükü kimde?
Sigortacıdadır. Sigortalıdan olmayan bir rahatsızlığı ispat etmesi beklenemez.
13. Hangi belgeleri istemeliyim?
Başvuru formunun örneği, poliçe ve genel şartlar ile gerekçeli ret yazısı.
14. Sigorta Tahkim Komisyonuna başvurabilir miyim?
Şirket üyeyse başvurabilirsiniz. Önce şirkete başvurulmuş ve talebin reddedilmiş olması aranır.
15. Tahkim mi dava mı daha avantajlı?
Tahkim genellikle daha hızlı ve düşük maliyetlidir. Uyuşmazlığın tutarı ve niteliği tercihi etkiler.
16. Tüketici hakem heyetine gitmeli miyim?
Parasal sınırın altındaki uyuşmazlıklarda başvuru dava şartıdır. Sınırlar her yıl güncellenir.
17. Hangi mahkeme görevli?
Sigortalı tüketici sıfatı taşıyorsa tüketici mahkemesi; ticari sigortalarda asliye ticaret mahkemesi.
18. Zamanaşımı ne kadar?
Sigorta sözleşmesinden doğan istemler iki yılda zamanaşımına uğrar (TTK m. 1420).
19. Bu süre ne zaman başlar?
Alacağın muaccel olduğu, yani ödemenin reddedildiği tarihten itibaren.
20. Başvurular zamanaşımını keser mi?
Şirkete yapılan başvuru ve tahkim başvurusu zamanaşımını keser.
21. Bekleme süresi uygulanabilir mi?
Uygulanabilir. Ancak süreler poliçe ve genel şartlarda açıkça gösterilmelidir.
22. İstisna maddesi bana bildirilmedi?
Sözleşme kurulmadan önce anlaşılır biçimde sunulmayan şartlar genel işlem koşulu denetimine tabidir.
23. Haksız şart nedir?
Tüketici aleyhine dengesizlik yaratan sözleşme şartıdır ve kesin olarak hükümsüzdür (TKHK m. 5).
24. Ödeme kısmi yapıldı, kalanı isteyebilir miyim?
İsteyebilirsiniz. Kısmi ödeme kalan tutardan feragat anlamına gelmez.
25. Anlaşmalı kurum kesintisi yapıldı?
Poliçede öngörülmemiş kesintiler sigortalıya yansıtılamaz.
26. Faiz isteyebilir miyim?
İsteyebilirsiniz. Faiz, sigortacının temerrüde düştüğü tarihten işler; ihtarname bu tarihi belirginleştirir.
27. Manevi tazminat talep edebilir miyim?
Ancak kişilik haklarına saldırı oluşturan özel koşullar varsa. Salt ödememe bu sonucu doğurmaz.
28. Poliçem haksız feshedildi, prim iadesi alabilir miyim?
Alabilirsiniz. Haksız fesih hâlinde ödenen primlerin iadesi talep edilir.
29. Grup sigortasındayım, kendim dava açabilir miyim?
Sözleşmenin tarafı işveren olsa dahi sigortalı kendi adına talepte bulunabilir.
30. En sık yapılan hata nedir?
Gerekçeli ret yazısının istenmemesi. Bu belge olmadan itirazın hangi noktaya yöneleceği belirsiz kalır.
Sonuç
Sigortacının “beyan etmediniz” demesi tek başına ödemeden kaçınmak için yeterli değildir. Beyan ihlali, illiyet bağı ve süresinde tepki gösterilmiş olması birlikte aranır.
İlliyet bağının tıbbi delille ortaya konması zorunludur. Ret yazısında hangi bulguya dayanıldığı açıklanmamışsa, itirazın ilk noktası burasıdır.
İki yıllık zamanaşımı süresi kısadır ve ret tarihinden itibaren işler. Şirkete yazılı başvuru hem süreyi keser hem sonraki aşamada delil oluşturur. Kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Kaynakça
Mevzuat
6102 sayılı Türk Ticaret Kanunu m. 1401 ve devamı (sigorta sözleşmesi), m. 1409 (rizikonun kapsamı), m. 1420 (zamanaşımı), m. 1423 (aydınlatma yükümlülüğü), m. 1425 (poliçe ve genel şartlar), m. 1435 (beyan yükümlülüğü), m. 1439 (beyan yükümlülüğünün ihlali ve sigortacının hakları), m. 1446 (tazminatın ödenmesi).
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 3 (tanımlar), m. 5 (haksız şartlar), m. 68 (tüketici hakem heyetleri), m. 73 (tüketici mahkemeleri).
5684 sayılı Sigortacılık Kanunu m. 30 (Sigorta Tahkim Komisyonu ve tahkim usulü).
6098 sayılı Türk Borçlar Kanunu m. 20-25 (genel işlem koşulları), m. 117-120 (temerrüt ve faiz).
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay 4. Hukuk Dairesi, E. 2025/1881, K. 2025/16952, T. 18.12.2025.
Yargıtay 17. Hukuk Dairesi, E. 2016/16959, K. 2018/195, T. 18.01.2018.
Konya 4. Asliye Ticaret Mahkemesi, E. 2021/713, K. 2023/106, T. 07.03.2023.
Bakırköy 8. Asliye Ticaret Mahkemesi, E. 2025/30, K. 2025/27, T. 13.01.2025.
Doktrin ve akademik kaynaklar
Sigorta hukuku eserlerinde beyan yükümlülüğü ve ihlalinin sonuçlarına ilişkin bölümler.
İlliyet bağı ölçütünün sağlık sigortalarına uygulanmasına dair incelemeler.
Genel işlem koşulları ve haksız şart denetiminin sigorta poliçelerine yansımasına ilişkin çalışmalar.
Sigorta Tahkim Komisyonu usulü ve kararlarının niteliğine dair akademik yayınlar.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır, hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır; karar vermeden önce bir avukata danışılması gerekir.