
VUK 359 sahte fatura yargılaması, bir defter kaydının ya da tek bir belgenin ötesinde, işletmenin bütün ticari geçmişinin ceza hâkimi önünde yeniden okunması demektir. Vergi müfettişinin raporu iddianameye dönüştüğünde savunma, soyut bir “ben yapmadım” beyanıyla değil, mal ve para akışını gösteren belgelerle kurulur. Asliye ceza mahkemesindeki dosyanın kaderini çoğu zaman irsaliye, dekont ve stok kaydı belirler.
Bu yazıda Vergi Usul Kanunu m. 359 kapsamındaki kaçakçılık suçlarında ileri sürülen savunmalar, mahkemelerin bu savunmalara bakışı, m. 367 mütalaasının dava şartı niteliği, 7394 sayılı Kanun ile gelen etkin pişmanlık indirimi, karşıt inceleme ve bilirkişi zorunluluğu, özel esaslara alınmanın idari sonuçları ile zincirleme suç uygulaması ayrı başlıklar hâlinde inceleniyor.

VUK m. 359 hangi fiilleri suç sayıyor
Vergi Usul Kanunu m. 359, kaçakçılık suçlarını üç fıkrada toplar. (a) bendi defter ve kayıtlarda hile, gerçek olmayan hesap açma ve muhteviyatı itibarıyla yanıltıcı belge düzenleme ile kullanmayı; (b) bendi defter ve belgeleri yok etme, sahte belge düzenleme ve kullanmayı; (c) bendi ise yetkisiz belge basımını cezalandırır. Sahte fatura, (b) bendinin çekirdeğidir.
Sahte belgenin tanımı maddenin kendi içindedir: gerçek bir muamele veya durum olmadığı hâlde bunlar varmış gibi düzenlenen belge sahtedir. Yanıltıcı belgede ise gerçek bir işlem vardır, ancak mahiyet veya miktar itibarıyla gerçeğe aykırı yansıtılmıştır. Aradaki fark yalnızca teorik değildir; (a) bendi 18 aydan 5 yıla kadar, (b) bendi 3 yıldan 8 yıla kadar hapis cezası öngörür. Bir dosyada faturanın tümüyle uydurma mı yoksa miktarı şişirilmiş gerçek bir işlem mi olduğu tartışması, cezanın alt sınırını 18 aya çekebilir. Savunmanın ilk teknik hamlesi çoğu kez bu nitelendirmeye yöneliktir. Gerçek bir mal alımı bulunduğu, yalnızca tutarın hatalı yansıtıldığı ortaya konabiliyorsa dosya bambaşka bir yere gider.
VUK 359 sahte fatura davasında savunmanın omurgası: ticaretin gerçekliği
Savunmanın merkezinde, faturaya konu mal veya hizmetin fiilen alınıp verildiğinin gösterilmesi yer alır. Mahkemeler soyut beyanı yeterli görmez; ticari ilişkinin gerçekliği sevkiyat, ödeme ve stok kayıtlarıyla desteklendiğinde savunma ağırlık kazanır. Aksi hâlde beyan, suçtan kurtulmaya yönelik bulunur. Bu nedenle belge toplama işi, iddianamenin tebliğinden sonra değil, vergi incelemesi sürerken başlamalıdır.
İncelenen kararlarda sanıkların en sık ileri sürdüğü argüman, faturaların gerçek mal ve hizmet alım satımına dayandığı, sahte belge düzenlemedikleri veya kullandıkları belgenin sahte olduğunu bilmedikleridir (Ankara Bölge Adliye Mahkemesi 11. Ceza Dairesi, E. 2018/493, K. 2020/259, T. 03.03.2020; Adana Bölge Adliye Mahkemesi 10. Ceza Dairesi, E. 2018/750, K. 2020/311, T. 22.01.2020; Yargıtay 11. Ceza Dairesi, E. 2019/768, K. 2019/4067, T. 18.04.2019).
Bölge adliye mahkemeleri, bu savunmanın belgeyle desteklenmediği dosyalarda mahkûmiyet kurmakta ve beyanı cezadan kurtulmaya yönelik saymaktadır (Gaziantep Bölge Adliye Mahkemesi 9. Ceza Dairesi, E. 2017/2562, K. 2019/899, T. 02.05.2019; Adana Bölge Adliye Mahkemesi 10. Ceza Dairesi, E. 2018/244, K. 2019/2951, T. 20.11.2019). Vergi tekniği raporu, vergi suçu raporu, bilirkişi incelemesi ve banka kayıtlarının beyanı doğrulamaması bir arada değerlendirilmektedir. Savunmanın işi, bu delil demetinin en az bir halkasını kırmaktır.
Beraata götüren somut delil listesi
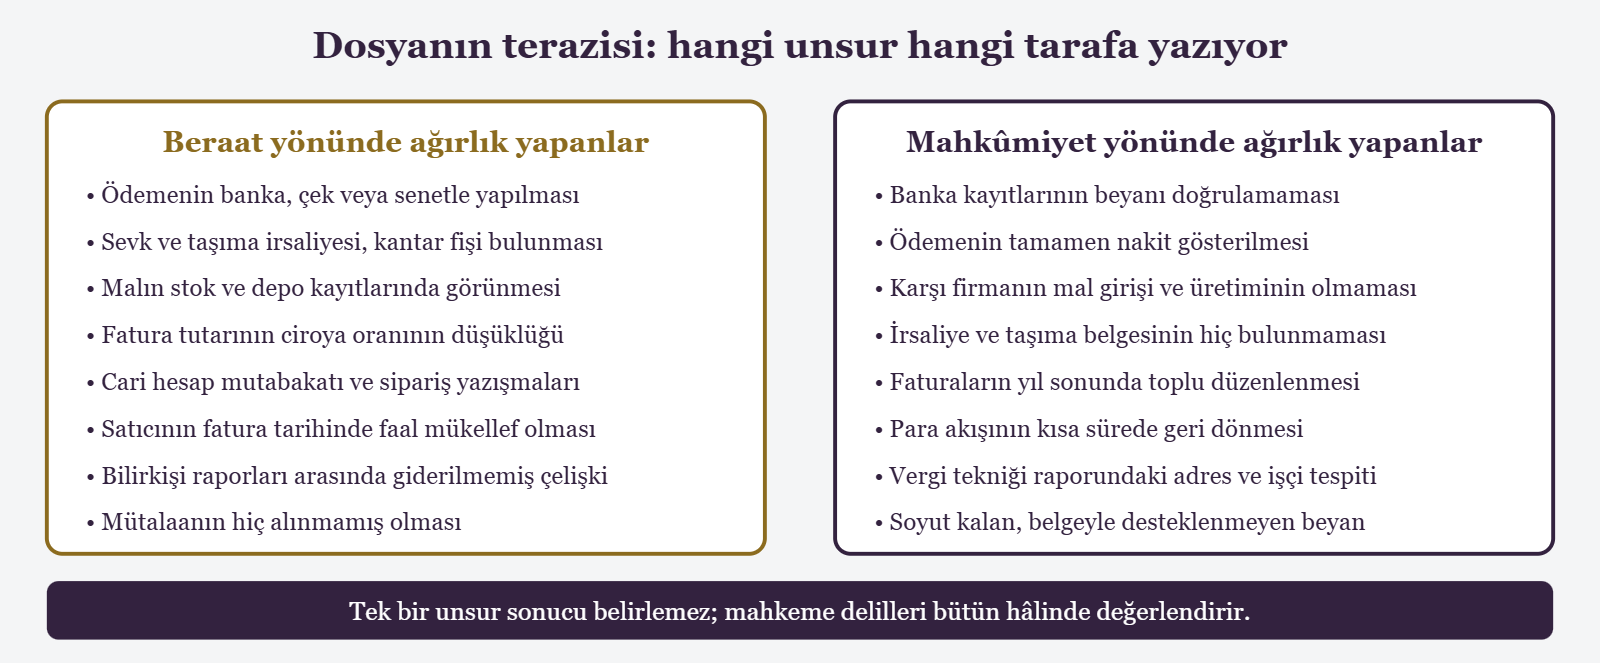
Beraat kararlarının ortak paydası, mal ve para akışının bağımsız kayıtlarla doğrulanmasıdır. Sevk irsaliyesi, taşıma belgesi, banka dekontu, cari hesap mutabakatı ile depo ve stok kayıtları bir arada sunulduğunda mahkeme, kastın şüpheye yer bırakmayacak biçimde ispatlanamadığı sonucuna varabilmektedir. Belgeler tek tek değil, birbirini doğrulayan bir zincir hâlinde sunulduğunda etkili olur.
Dosyaya girmesi gereken belgeleri sıralamak gerekirse: sevk irsaliyesi ve taşıma irsaliyesi, nakliyeci faturası ve araç plakası bilgisi, kantar fişi, teslim tesellüm tutanağı, banka havale ve EFT dekontları, çek fotokopileri ile karşılığında yapılan tahsilata ilişkin banka yazıları, cari hesap ekstresi ve karşı firma ile imzalanmış mutabakat mektubu, depo giriş çıkış fişleri, stok kartları, üretim reçetesi ve sarf raporları, teklif ve sipariş yazışmaları, sözleşme, iş yerinde çekilmiş tartı veya yükleme kayıtları.
Kararlarda savunmanın ödemelerin banka havalesi, çek veya senet yoluyla yapıldığı, sevk irsaliyeleri ve kantar fişlerinin bulunduğu yönünde kurulduğu görülmektedir (Bursa Bölge Adliye Mahkemesi 5. Ceza Dairesi, E. 2017/79, K. 2018/2482, T. 08.10.2018; İzmir Bölge Adliye Mahkemesi 6. Ceza Dairesi, E. 2017/2505, K. 2019/405, T. 19.02.2019; Yargıtay 21. Ceza Dairesi, E. 2016/7445, K. 2016/6032, T. 10.10.2016). Bu iki bölge adliye mahkemesi kararında beraat yönünde hüküm kurulurken, ödemenin banka ve senet yoluyla yapıldığının ispatlanması ile sahte fatura tutarının ciroya oranının düşüklüğü birlikte gerekçelendirilmiştir.
Sayısal bir örnek düşünelim. Yıllık 68.000.000 TL ciro yapan bir inşaat malzemesi toptancısının, 2019 yılında toplam 1.900.000 TL tutarında beş faturayı sahte belge düzenleyicisi olduğu sonradan tespit edilen bir firmadan aldığı iddia ediliyor. Oran yüzde 2,8 civarındadır. Ödemelerin tamamı bankadan yapılmış, malın deposuna girişi stok kartlarında görünüyor ve aynı dönemde bu mal üçüncü kişilere satılmışsa, kastın varlığı ciddi biçimde tartışmalı hâle gelir.
Kastın yokluğu savunması ve bilmeden kullanma
Sahte belge kullanma suçu ancak kasten işlenebilir. Failin, belgenin gerçek bir işleme dayanmadığını bilerek kayıtlarına alması gerekir. Taksirle sahte fatura kullanmak suç değildir. Mahkeme, bilme unsurunu dolaylı karinelerle değil, dosyadaki somut verilerle ortaya koymak zorundadır. Bilme unsuru ispatlanamadığı hâlde kurulan mahkûmiyet hükmü, delil yetersizliği nedeniyle bozulur.
Bilme unsurunu zayıflatan tipik veriler şunlardır: satıcının fatura tarihinde faal mükellef olması ve vergi levhasının bulunması, ticaret sicil kaydının aktif görünmesi, ödemenin piyasa fiyatı üzerinden ve bankadan yapılması, malın sonradan üçüncü kişilere satılmış olması, sahte belge düzenleme tespitinin fatura tarihinden sonraki bir vergi tekniği raporuna dayanması. Vergi idaresinin dahi düzenleyici hakkındaki tespiti yıllar sonra yapmışken, alıcının fatura anında bunu bilmesinin beklenemeyeceği savunması bu noktada anlam kazanır.
Yargıtay, mahkûmiyet için her türlü şüpheden uzak kesin delil aramakta, bilirkişi raporları arasındaki çelişkileri beraat gerekçesi olarak kabul edilebilir görmektedir (Yargıtay 12. Ceza Dairesi, E. 2025/2570, K. 2025/7231, T. 15.10.2025). Bu yaklaşım, şüpheden sanığın yararlanacağı ilkesinin vergi suçlarında da işletildiğini gösterir.
VUK m. 367 mütalaası dava şartı mıdır
Vergi Usul Kanunu m. 367 uyarınca kaçakçılık suçlarında kamu davası açılabilmesi için Rapor Değerlendirme Komisyonunun mütalaası gerekir. Yargıtay bu mütalaayı dava şartı saymakta, mütalaa alınmadan açılan davalarda hükmü bozarak durma kararı verilmesi gerektiğini belirtmektedir. Eksiklik yargılamanın her aşamasında ileri sürülebilir.
Mütalaa yalnızca bir formalite değildir; kamu davasının açılabilmesinin ön koşuludur. Doğrudan vergi denetmeni raporuna ya da idarenin suç duyurusu yazısına dayanılarak dava açılması, Yargıtay tarafından kesin bir bozma ve davanın durması nedeni sayılmaktadır (Yargıtay 11. Ceza Dairesi, E. 2016/7786, K. 2016/8774, T. 23.12.2016; Yargıtay 11. Ceza Dairesi, E. 2017/17397, K. 2018/281, T. 15.01.2018; Yargıtay 11. Ceza Dairesi, E. 2019/4307, K. 2019/6460, T. 19.09.2019).
Savunma açısından pratik sonuç şudur: dosyanın ilk incelemesinde mütalaanın varlığı, tarihi, hangi komisyonca verildiği ve kapsadığı takvim yılları kontrol edilmelidir. Mütalaa 2018 yılına ilişkinken iddianame 2018 ve 2019 yıllarını kapsıyorsa, 2019 bakımından dava şartı yoktur. Aynı şekilde mütalaa sahte belge kullanma fiiline ilişkinken düzenleme suçundan dava açılmışsa, kapsam itirazı gündeme gelir.
Karşıt inceleme ve bilirkişi incelemesi neden zorunlu
Yargıtay, yalnızca vergi suçu raporuna dayanılarak kurulan hükümleri eksik araştırma nedeniyle bozmaktadır. Maddi gerçeğin ortaya çıkması için karşıt inceleme yapılıp yapılmadığının sorulması, mal ve para akışının araştırılması, fatura asıllarının getirtilmesi ve defterler üzerinde karşılaştırmalı bilirkişi incelemesi yaptırılması aranmaktadır. Bu adımlar atılmadan kurulan hüküm, istinaf ve temyiz denetiminde ayakta kalmamaktadır.
Bozma kararlarında sayılan araştırma adımları şunlardır: suça konu faturaları düzenleyen veya kullanan şirketler hakkında karşıt inceleme yapılıp yapılmadığının ilgili vergi dairesinden sorulması ve haklarında dava açılmışsa o dosyaların getirtilip incelenmesi; sevk ve taşıma irsaliyeleri ile teslim tesellüm belgelerinin ve banka hesaplarının araştırılması; faturaları düzenleyenlerin bu hacimde mal girişi veya üretimi bulunup bulunmadığının tespiti; fatura asıllarının incelenmesi ve ticari defterler üzerinde karşılaştırmalı bilirkişi incelemesi yaptırılması (Yargıtay 11. Ceza Dairesi, E. 2019/768, K. 2019/4067, T. 18.04.2019; Yargıtay 11. Ceza Dairesi, E. 2016/6767, K. 2017/4249, T. 06.06.2017; Yargıtay 19. Ceza Dairesi, E. 2015/2842, K. 2015/5216, T. 07.10.2015; Yargıtay 21. Ceza Dairesi, E. 2016/7445, K. 2016/6032, T. 10.10.2016; Yargıtay Ceza Genel Kurulu, E. 2022/152, K. 2022/699, T. 03.11.2022).
Bu bozma ölçütü iki yönlü işler. Yalnızca rapora dayanan mahkûmiyet gibi, yeterince araştırılmadan verilen beraat de bozulmaktadır. Savunma, ilk celsede bu araştırma taleplerini yazılı olarak dilekçeye dökerse, mahkemenin reddetmesi hâlinde istinaf ve temyiz aşamasında elinde somut bir bozma sebebi bulunur.
Şirket yetkilisi ile muhasebeci ayrımı ve gerçek failin belirlenmesi
Kaçakçılık suçunda ceza sorumluluğu şahsidir. Tüzel kişiye hapis cezası verilemez; fiili kimin işlediği belirlenmelidir. Kayıtlarda yetkili görünen kişi ile şirketi fiilen yöneten kişinin farklı olduğu dosyalarda mahkemenin gerçek faili araştırması gerekir. Muhasebecinin rolü ayrıca değerlendirilir. Kayıtta görünen sıfat, tek başına cezai sorumluluğu doğurmaya yetmez.
Uygulamada üç savunma hattı öne çıkar. Birincisi muhasebeci hatası iddiasıdır; sanık, faturaların kayda alınmasının serbest muhasebeci mali müşavir tarafından yapıldığını, kendisinin belgeyi görmediğini ileri sürer (Yargıtay 11. Ceza Dairesi, E. 2020/4130, K. 2022/21054, T. 27.12.2022). İkincisi şirketin devredilmiş olmasıdır; suç tarihinde şirketin başkasına devredildiği savunulur (Yargıtay 11. Ceza Dairesi, E. 2017/11245, K. 2017/6249, T. 03.10.2017). Üçüncüsü, kanuni temsilci görünen kişinin şirketi fiilen yönetmediği, gerçek sahibinin bir başkası olduğu savunmasıdır (Yargıtay Ceza Genel Kurulu, E. 2022/152, K. 2022/699, T. 03.11.2022).
Bu savunmaların ayakta kalması, dosyaya girecek belgelere bağlıdır. Bankadaki imza sirküleri ve internet bankacılığı yetkileri, e-imza ve beyanname gönderme yetkisinin kimde olduğu, ticaret sicil gazetesindeki devir ilanının tarihi, muhasebe hizmet sözleşmesinin kapsamı, çalışanların tanıklığı ve şirket adresindeki fiili durum bu tartışmayı çözer. Muhasebeci, kendisine ibraz edilen belgeyi kaydeden konumda kalmışsa fail sayılmaz; ancak belgeyi bizzat temin eden ya da sahteliğini bilerek kayda alan meslek mensubu bakımından tablo değişir.
Arama, el koyma ve defter belge incelemesine itiraz yolları
Vergi suçu dosyalarında iş yerinde arama ve defter belgeye el koyma sık başvurulan tedbirlerdir. Arama kararının hâkim tarafından verilmiş olması, kapsamının belirli olması ve el koyma tutanağının usulüne uygun düzenlenmesi denetlenir. Hukuka aykırı elde edilen delil hükme esas alınamaz. İtirazların kanunda öngörülen sürelerde ileri sürülmesi gerekir.
Ceza Muhakemesi Kanunu m. 116 ve devamı uyarınca arama kural olarak hâkim kararıyla, gecikmesinde sakınca bulunan hâllerde savcı yazılı emriyle yapılır. Aramada ilgilinin veya müdafiin hazır bulunma hakkı vardır. El koymaya karşı CMK m. 127 uyarınca hâkim onayı ve itiraz yolu işletilebilir. Bilgisayar ve dijital verilere el koyma bakımından CMK m. 134 özel bir rejim öngörür; yedekleme yapılması ve bir kopyanın ilgiliye verilmesi kuraldır. Bu prosedüre uyulmadan alınan dijital muhasebe verilerinin delil değeri tartışmaya açıktır.
Vergi hukuku tarafında ise VUK m. 142 ve devamı arama yapılmasını sulh yargıcının kararına bağlar; VUK m. 256 defter ve belge ibraz yükümlülüğünü düzenler. İnceleme sırasında tutanak imzalanırken çekince yazılması, sonradan ceza yargılamasında büyük değer taşır. Tutanağa itiraz kaydı düşülmeden imzalanan bir belge, mahkemede ikrar gibi okunabilir. Anayasa m. 38 ve CMK m. 217/2 uyarınca hukuka aykırı yöntemle elde edilen delilin hükme esas alınamayacağı savunması, bu itirazların çatısını oluşturur.
7394 sayılı Kanun ile gelen etkin pişmanlık ve indirim oranları
7394 sayılı Kanun ile Vergi Usul Kanunu m. 359 sonuna eklenen fıkra, kaçakçılık suçlarına özgü bir etkin pişmanlık kurumu getirdi. Ödemenin soruşturma evresinde yapılması hâlinde ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar yapılması hâlinde üçte bir oranında indirilir. İndirim, maddede sayılan ödeme ve feragat koşullarının eksiksiz sağlanmasına bağlıdır.
İndirimden yararlanmanın koşulları serttir. Tarh edilen verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammının ödenmesi gerekir. Ayrıca vergi mahkemesinde dava açılmamış olması, açılmışsa feragat edilmesi, kanun yollarına başvurulmamış olması veya başvurulmuşsa vazgeçilmesi aranır. Vergi aslına bağlı bir tarhiyatın bulunmadığı hâllerde ise ceza yarı oranında indirilir.
Bu yapı savunmaya zor bir tercih dayatır. İdari yargıda tarhiyatın iptali için güçlü bir dosya varsa, davadan feragat etmek ciddi bir mali kayıp anlamına gelebilir. Buna karşılık 3 yıldan 8 yıla kadar hapis cezası öngören bir fiilde, soruşturma evresinde yapılacak ödeme cezayı yarıya indirir ve alt sınırdan verilecek 3 yıllık cezayı 18 aya çeker. Kaba bir örnek üzerinden gidelim: 900.000 TL tarh edilen vergi, 400.000 TL gecikme faizi ve zammı ile 900.000 TL vergi ziyaı cezasının yarısı olan 450.000 TL üzerinden bir hesap yapıldığında ödenecek tutar 1.750.000 TL civarına ulaşır. Bu rakamın hapis cezasındaki indirimle karşılaştırılması gerekir.
Etkin pişmanlığın ceza miktarına etkisini genel çerçevede etkin pişmanlık sebebiyle ceza indirimi yazısında ayrıntılı anlattım. Bu hesap dosyanın kendi verilerine, tarhiyatın tutarına ve incelemenin kapsadığı yıllara göre değişir. Kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Matrah artırımı ceza davasını sona erdirir mi
Yapılandırma kanunları kapsamında matrah artırımında bulunulması, kural olarak kaçakçılık suçundan açılan kamu davasını sona erdirmez. Matrah artırımı vergi incelemesini önler; ancak sahte belge düzenleme fiili çoğu düzenlemede kapsam dışı bırakılmıştır. Ceza davası bağımsız biçimde yürümeye devam eder.
Dosyalarda 6736 sayılı Kanun kapsamında matrah artırımı yapıldığı yönünde savunmalar ileri sürülmüştür (Ankara Bölge Adliye Mahkemesi 11. Ceza Dairesi, E. 2018/131, K. 2019/427, T. 16.04.2019). Bu savunmanın ceza yargılamasındaki karşılığı sınırlıdır. Yapılandırma kanunlarının tipik kurgusunda, matrah artırımı sahte belge düzenleyenler bakımından incelemeyi engellemez; kullananlar bakımından ise artırım yapılan yıl için inceleme yapılmasa dahi, daha önce düzenlenmiş bir vergi suçu raporuna dayanan kamu davası düşmez.
Matrah artırımının gerçek faydası dolaylıdır. Vergi aslı ve cezası ortadan kalktığında, etkin pişmanlık koşullarının sağlanması kolaylaşabilir; ayrıca ceza mahkemesindeki takdiri indirim değerlendirmesinde failin vergi borcunu kapatmış olması lehe bir unsur olarak dikkate alınabilir.
Vergi mahkemesi kararının ceza davasına etkisi ve bekletici mesele
Vergi Usul Kanunu m. 367 son fıkrası, ceza mahkemesi kararlarının vergi cezalarını uygulayacak mercileri, bu mercilerin kararlarının da ceza hâkimini bağlamayacağını söyler. İki yargı kolu ilke olarak bağımsızdır. Buna karşın mahkeme, tarhiyatın iptali istemli davayı bekletici mesele yapmayı takdir edebilir.
Uygulamadaki tablo şudur: idari yargı, vergi suçu raporuna dayalı tarhiyatları ve cezaları büyük ölçüde onama eğilimindedir; ceza yargılamasında verilen beraat kararı tek başına vergi cezasının iptali için yeterli sayılmamaktadır (Danıştay 9. Daire, E. 2020/4593, K. 2022/3845, T. 13.09.2022; Danıştay 3. Daire, E. 2021/2317, K. 2022/4867, T. 24.11.2022). Ters yönde de aynı mantık geçerlidir; vergi mahkemesinin tarhiyatı kaldırması, ceza hâkimini otomatik olarak beraate zorlamaz.
Yine de vergi mahkemesinin, faturanın gerçek bir teslime dayandığını bilirkişi incelemesiyle tespit ederek tarhiyatı kaldırması, ceza dosyasında güçlü bir maddi vaka delilidir. Savunma, bu kararı ve altındaki bilirkişi raporunu dosyaya sunarak CMK m. 217 çerçevesinde vicdani kanaate etki etmeyi hedefler. Bekletici mesele talebi reddedilse dahi, idari yargı kararının sonradan dosyaya girmesi mümkündür.
Özel esaslara alınmanın sonuçları ve buna karşı idari dava
Sahte belge düzenlediği veya kullandığı yönünde tespit bulunan mükellefler, Katma Değer Vergisi Genel Uygulama Tebliği uyarınca özel esaslara alınır. Halk arasında kod listesi denen bu uygulama iade taleplerinin teminata bağlanmasına, ticari itibarın zedelenmesine ve müşteri kaybına yol açar. İşlem idari davaya konu edilebilir.
Özel esaslara alınmanın somut sonuçları ağırdır: KDV iade talepleri vergi incelemesine sevk edilir veya teminat karşılığı yerine getirilir, ihracatçı firmalar bakımından iade süreci aylarca uzar, tedarikçiler listeden çekinerek çalışmayı kesebilir, banka kredi süreçlerinde sorun çıkar. Tespit çoğu kez henüz ceza davası açılmadan, hatta vergi incelemesi tamamlanmadan yapılabilmektedir.
Bu işleme karşı vergi mahkemesinde iptal davası açılabilir. 2577 sayılı İdari Yargılama Usulü Kanunu m. 7 uyarınca dava açma süresi vergi mahkemelerinde otuz gündür ve süre, işlemin yazılı bildiriminden itibaren işler. Özel esaslara alınma işleminin öğrenildiği tarihin ispatı çoğu kez tartışmalıdır; interaktif vergi dairesi üzerinden yapılan bildirimler ve iade talebinin reddine ilişkin yazılar süreyi başlatan işlem sayılabilir. Danıştay içtihadında, özel esaslara alma işleminin icrai nitelikte ve dava konusu edilebilir olduğu kabul edilmektedir. Süreleri kaçırmak burada doğrudan hak kaybına yol açar; somut durumunuz için bir avukata danışmanız gerekir.
Sahte fatura iddiasının ticari alacak davalarına yansıması
Sahte fatura iddiası yalnızca ceza ve vergi boyutuyla kalmaz. Faturanın gerçek bir teslime dayanmadığı yolundaki idari tespit, aynı faturaya dayanan ticari alacak davalarında da ileri sürülür. Alacaklı taraf, teslimi bağımsız delillerle ispatlamak zorunda kalır.
Bir faturanın kayıtlara alınmış ve itiraz edilmemiş olması Türk Ticaret Kanunu m. 21 uyarınca içeriğinin kabul edildiği karinesini doğurur. Ancak karşı taraf, faturaya konu teslimin hiç gerçekleşmediğini iddia ederek bu karineyi tartışmaya açabilir. Vergi incelemesi sırasında toplanan belgeler bu davada da kullanılır. Ödenmemiş faturaların tahsili sürecinde izlenecek yolu ödenmeyen fatura alacağının tahsili yazısında anlattım.
Ceza dosyasında dinlenen tanık beyanları ile hukuk dosyasındaki beyanlar arasındaki çelişki, her iki dosyada da aleyhe kullanılabilir. Aynı olgu hakkında farklı mahkemelerde farklı anlatım yapmak savunmanın bütünlüğünü bozar.
Zincirleme suç, takvim yılı esası ve suç sayısı
Kaçakçılık suçunda suçun sayısı takvim yılı esasına göre belirlenir. Aynı yıl içinde düzenlenen ya da kullanılan birden çok sahte fatura tek suç oluşturur. 7394 sayılı Kanun ile eklenen hükme göre, birden fazla takvim yılında aynı suç işleme kararının icrası kapsamındaki fiillerde Türk Ceza Kanunu m. 43 uygulanır.
Değişiklik öncesinde her takvim yılı ayrı suç sayılıyor ve failin cezaları toplanıyordu. Üç yıl boyunca sahte fatura kullandığı kabul edilen bir kişiye üç ayrı ceza verilmesi sonucu ortaya çıkan tablo, 7394 sayılı Kanun sonrasında değişti. Şimdi tek bir ceza belirlenip TCK m. 43 uyarınca dörtte birinden dörtte üçüne kadar artırılır. Alt sınırdan 3 yıl hapis belirlenen bir dosyada, üç takvim yılı için yapılacak artırımla ceza örneğin 4 yıl 6 ay düzeyine çıkar; oysa eski uygulamada üç ayrı 3 yıl, toplamda 9 yıl anlamına geliyordu.
Lehe kanun uygulaması bakımından TCK m. 7/2 devreye girer. Suç tarihi 2022 öncesinde olsa dahi, sonuç ceza bakımından lehe olan düzenleme uygulanır. Savunmanın burada yapması gereken, her takvim yılı bakımından ayrı ayrı fiil mi yoksa tek suç işleme kararının icrası mı bulunduğunu tartışmaktır. Aynı satıcıdan, benzer mal grubunda, süreklilik gösteren alımlar tek karar altında toplanabilir.
Suç vasfının değişmesi: düzenleme mi kullanma mı
Sahte belge düzenleme ile kullanma ayrı fiillerdir. İddianamede kullanma suçundan dava açılmışken mahkemenin fiili düzenleme olarak nitelendirip hüküm kurması, iddianamede anlatılan fiille bağlılık kuralına aykırıdır. Yargıtay bu tür hükümleri Ceza Muhakemesi Kanunu m. 225 yönünden bozmaktadır. Nitelendirme değiştirilecekse sanığa ek savunma hakkı verilmesi ayrıca zorunludur.
Vergi suçu raporlarının anlatım kısmı ile sonuç kısmı arasındaki çelişki, dosyalarda sık rastlanan bir kusurdur. Anlatımda sahte fatura düzenlemeden bahsedilirken sonuç bölümünde kullanma denmesi ya da tersi, savunmanın işaret etmesi gereken bir tutarsızlıktır (Yargıtay 11. Ceza Dairesi, E. 2016/3509, K. 2019/4406, T. 06.05.2019). Bu çelişki hem raporun güvenilirliğini zayıflatır hem de iddianamenin sınırını belirsizleştirir.
Mahkeme, fiilin nitelendirmesini değiştirecekse CMK m. 226 uyarınca ek savunma hakkı vermek zorundadır. Ek savunma verilmeden yapılan nitelendirme değişikliği başlı başına bozma nedenidir. Savunma, duruşma tutanağına bu talebi geçirtmelidir.
İddianamenin iadesi ve yargılama aşamasında giderilebilir eksiklikler
Fatura asıllarının dosyaya getirtilmemesi veya tanık dinlenmemiş olması gibi eksiklikler, Yargıtay tarafından yargılama aşamasında mahkemece giderilebilir sayılmaktadır. Bu gerekçelerle verilen iddianamenin iadesi kararları kanun yararına bozulmaktadır. Yeterli şüphe oluşturan rapor varsa dava açılması gerekir.
Yargıtay, vergi suçu raporuna dayalı açılan davalarda iddianamenin iadesi kurumunu dar yorumlamaktadır (Yargıtay 11. Ceza Dairesi, E. 2024/5394, K. 2025/4725, T. 21.04.2025; Yargıtay 11. Ceza Dairesi, E. 2023/3824, K. 2024/2611, T. 04.03.2024). Savunma açısından bunun anlamı, dosyanın iade yoluyla kapanmasını beklemek yerine esasa ilişkin delil taleplerini erken aşamada gündeme getirmektir.
Bir başka pratik nokta, iddianamede hangi faturaların suça konu edildiğinin tek tek gösterilmesidir. Fatura numarası, tarihi ve tutarı belirtilmeden yapılan genel bir sevk, savunma hakkını kısıtlar. Bu eksiklik CMK m. 170 kapsamında ileri sürülebilir.
Vergi kabahati ile vergi suçunun birlikte uygulanması
Aynı fiil hem vergi ziyaı cezası hem hapis cezası doğurabilir. Vergi Usul Kanunu m. 344, kaçakçılık fiilleriyle vergi ziyaına sebebiyet verilmesi hâlinde cezanın üç kat uygulanacağını söyler. İdari yaptırım ile ceza yaptırımının birlikte uygulanması, aynı fiilden iki kez cezalandırma tartışmasını gündeme getirir.
Tartışmanın hukuki dayanağı, İnsan Hakları Avrupa Sözleşmesine Ek 7 No.lu Protokol m. 4 ile Anayasa m. 38’dir. Vergi ziyaı cezasının niteliği bakımından, cezalandırıcı ve caydırıcı amacı nedeniyle bunun idari değil cezai bir yaptırım sayılması gerektiği savunulur. Türk uygulamasında hâkim görüş, vergi kabahati ile vergi suçunun farklı hukuki değerleri koruduğu ve birlikte uygulanabileceği yönündedir. Kabahatler Kanunu m. 15/3 de fiilin hem kabahat hem suç oluşturması hâlinde yalnızca suçtan dolayı yaptırım uygulanacağını söylerken, vergi mevzuatındaki özel düzenlemeler nedeniyle bu kural vergi ziyaı cezasına aynen yansıtılmamaktadır.
İdari para cezaları ile adli para cezalarının hukuki rejimi arasındaki farkları idari para cezasının uygulanma usulü ve adli para cezasının ödenmesi yazılarında ayrıntılı anlattım.
Bu konuda içtihat birliği bulunmayan noktalar
Vergi kaçakçılığı yargılamasının bazı başlıklarında yerleşik bir uygulama yoktur. Kastın ispat ölçütü, düşük oranlı fatura kullanımının etkisi, bekletici mesele yapılıp yapılmayacağı ve etkin pişmanlıkta ödemenin kapsamı daireler ile bölge adliye mahkemeleri arasında farklı sonuçlara varılan alanlardır. Bu başlıklarda dosyanın hangi içtihat çizgisine oturduğu ayrıca değerlendirilmelidir.
Birinci tartışma kastın ispatına ilişkindir. Bazı kararlarda fatura tutarının ciroya oranının düşüklüğü ve ödemenin banka üzerinden yapılması beraat için yeterli görülürken, başka dosyalarda aynı olgular kastı ortadan kaldırmaz sayılmaktadır. Bursa ve İzmir bölge adliye mahkemelerinin yukarıda anılan kararları ile Gaziantep, Ankara ve Adana bölge adliye mahkemelerinin kararları arasındaki fark bunu göstermektedir.
İkinci tartışma bekletici mesele konusundadır. Vergi mahkemesindeki iptal davasının sonucunun beklenmesi kimi dosyalarda usul ekonomisi gereği kabul edilirken, kimi dosyalarda VUK m. 367 son fıkrasındaki bağımsızlık kuralına dayanılarak reddedilmektedir. Üçüncüsü, etkin pişmanlıkta ödenmesi gereken tutarın hesabında gecikme zammının hangi tarihe kadar işletileceği ve kısmi ödemenin indirimden yararlanmaya yeterli olup olmadığıdır. Dördüncüsü, muhasebe meslek mensubunun fail mi yoksa yardım eden mi sayılacağıdır. Bu başlıklarda kesin bir cevap vermek yerine, dosyanın hangi içtihat çizgisine oturduğunu tespit etmek daha doğru bir yaklaşımdır.
Ceza miktarları, hükmün açıklanmasının geri bırakılması ve infaz
Sahte belge düzenleme ve kullanma suçunda ceza 3 yıldan 8 yıla kadar hapistir. Alt sınır nedeniyle hükmün açıklanmasının geri bırakılması ve erteleme çoğu dosyada uygulanamaz. Etkin pişmanlık indirimi ile ceza 2 yılın altına inebiliyorsa bu kurumlar yeniden gündeme gelir. Alt sınırın yüksekliği, indirim uygulanmayan dosyalarda her ikisini fiilen devre dışı bırakır.
CMK m. 231 uyarınca hükmün açıklanmasının geri bırakılması için hükmolunan cezanın 2 yıl veya daha az hapis olması gerekir. TCK m. 51 uyarınca erteleme de aynı sınıra tabidir. Alt sınırı 3 yıl olan bir suçta, takdiri indirim ve etkin pişmanlık birlikte uygulanmadıkça bu eşiğe inmek mümkün olmaz. Buna karşılık VUK m. 359/a kapsamındaki fiillerde alt sınır 18 ay olduğundan tablo farklıdır.
İnfaz rejimi bakımından 5275 sayılı Ceza ve Güvenlik Tedbirlerinin İnfazı Hakkında Kanun hükümleri uygulanır. Denetimli serbestlik ve koşullu salıverilme hesabı, suç tarihine göre değişen geçici maddelerle birlikte yapılır. İnfazın ertelenmesi koşullarını cezanın infazının ertelenmesi yazısında ele aldım. Hesabın dosyaya özgü yapılması, suç tarihi ile yürürlükteki geçici maddelerin birlikte okunmasını gerektirir.
Savunma dilekçesinde bulunması gereken başlıklar
İyi kurulmuş bir savunma dilekçesi usul itirazlarıyla başlar, delil talepleriyle devam eder ve esasa ilişkin değerlendirmeyle biter. Mütalaa denetimi, iddianamenin kapsamı, suç vasfı, karşıt inceleme talebi, bilirkişi incelemesi ve etkin pişmanlık tercihi ayrı başlıklar hâlinde yazılmalıdır. Her başlık altında somut talep ile yasal dayanak birlikte gösterilmelidir.
Pratik bir sıralama şu şekilde kurulabilir. Usul başlığı altında: Rapor Değerlendirme Komisyonu mütalaasının varlığı, tarihi ve kapsadığı takvim yılları; iddianamede suça konu faturaların tek tek gösterilip gösterilmediği; arama ve el koyma işlemlerinin hukuka uygunluğu. Delil başlığı altında: karşıt inceleme yapılıp yapılmadığının vergi dairesinden sorulması, düzenleyici firma hakkındaki dava dosyasının getirtilmesi, fatura asıllarının celbi, ticari defterler üzerinde karşılaştırmalı bilirkişi incelemesi, banka hesap hareketlerinin istenmesi, nakliyeci ve depo görevlisi tanıkların dinlenmesi. Esas başlığı altında: kastın yokluğu, oran değerlendirmesi, suç vasfı tartışması, zincirleme suç ve lehe kanun uygulaması.
Beraat dışında verilebilecek karar türlerinin adli sicile yansıması da hesaba katılmalıdır. Bu konudaki ayrımları ceza verilmesine yer olmadığı kararının adli sicile etkisi yazısında açıkladım.
Savunma argümanları ve mahkemelerin yaklaşımı
Aşağıdaki tablo, kararlarda tekrar eden savunma argümanlarını, mahkemelerin bunlara tipik yaklaşımını ve argümanı güçlendiren delilleri bir arada gösterir. Tabloyu dosyanızdaki eksikleri belirlemek için bir kontrol listesi gibi kullanabilirsiniz. Son sütun, argüman belgeyle desteklenmediğinde ortaya çıkan riski özetler ve savunmanın hangi noktada zayıfladığını görmeyi kolaylaştırır.
| Savunma argümanı | Mahkemenin tipik yaklaşımı | Argümanı güçlendiren delil | Zayıf kalırsa risk |
|---|---|---|---|
| Ticaret gerçektir | Belgeyle desteklenmezse cezadan kurtulmaya yönelik sayılır | İrsaliye, kantar fişi, depo giriş kaydı | Mahkûmiyet |
| Sahteliği bilmiyordum | Kastın kesin delille ispatı aranır, şüphe sanık lehinedir | Satıcının faal mükellef olduğu, ödemenin bankadan yapıldığı | Kast karineyle kabul edilebilir |
| Muhasebeci hatası | Gerçek failin belirlenmesi için araştırma yapılır | Muhasebe hizmet sözleşmesi, e-imza ve beyanname yetkisi | Temsilci sıfatıyla sorumluluk |
| Şirketi devrettim | Devir tarihi ile fatura tarihi karşılaştırılır | Ticaret sicil gazetesi, imza sirküleri değişikliği | Devrin muvazaalı sayılması |
| Mütalaa yok | Dava şartı yokluğu, durma ve bozma nedeni | Dosyada mütalaanın bulunmadığına ilişkin UYAP kaydı | Eksiklik sonradan giderilebilir |
| Matrah artırımı yaptım | Ceza davasını tek başına sona erdirmez | Artırım beyannamesi ve ödeme belgeleri | Yalnızca takdiri indirimde etkili olur |
| Etkin pişmanlık talebi | Koşullar sağlanırsa yarı veya üçte bir indirim | Ödeme makbuzları, davadan feragat dilekçesi | Eksik ödeme indirimden yararlandırmaz |
Vergi incelemesinin yapılacağı yer ve usul aykırılıkları
İncelemenin nerede yapılacağı kuralı 7338 sayılı Kanun’la tersine çevrildi. 213 sayılı Vergi Usul Kanunu m. 139’un 1 Temmuz 2022’de yürürlüğe giren hâline göre vergi incelemeleri esas itibarıyla dairede yapılır. Mükellefin talep etmesi ve iş yerinin müsait olması hâlinde inceleme iş yerinde de yürütülebilir.
Eski düzenlemede kural bunun tam tersiydi: inceleme esas olarak mükellefin iş yerinde yapılır, ancak iş yerinin müsait olmaması, ölüm ya da işin terk edilmesi gibi zorunlu hâllerde daireye alınabilirdi. Bu nedenle 1 Temmuz 2022 öncesine ilişkin incelemelerde “inceleme haksız yere daireye alındı” savunması anlamlıydı; sonraki dönemde aynı itirazın yeri kalmadı. Savunma hazırlanırken önce incelemeye başlama tarihinin hangi rejime tabi olduğu belirlenmelidir.
Yer kuralının değişmesi, incelemenin diğer usul güvencelerini ortadan kaldırmaz. İncelemenin dairede yürütülmesi, mükellefin iş yerinde fiilî durum tespiti yapılmasına engel değildir. Kanun ayrıca incelemeye başlanmadan önce mükellefe incelemenin konusunun ve kapsamının bildirilmesini, işe başlama tutanağı düzenlenmesini, incelemenin kanunda gösterilen süreler içinde bitirilmesini ve inceleme sonunda tutanak düzenlenmesini arar (VUK m. 140). Defter ve belgelerin daireye getirilmesi istendiğinde bunların tutanakla teslim alınması ve yazılı olarak istenmesi gerekir.
Savunmada ileri sürülebilecek somut aykırılıklar şunlardır: incelemeye başlama tutanağının hiç düzenlenmemesi, incelemenin konusunun bildirilmemesi, defter ve belgelerin yazılı istem olmaksızın alınması, teslim tutanağının düzenlenmemesi, mükellefe tutanaktan bir örnek verilmemesi, kanuni sürelerin aşılması ve mükellefe hiç açıklama imkânı tanınmadan rapor düzenlenmesi. İnceleme tutanağı imzalanırken çekince yazılmamışsa, belge ceza mahkemesinde ikrar gibi okunabilir; bu nedenle çekincenin tutanağa geçirilmesi kritik önemdedir.
Usul aykırılığının raporun delil değerine etkisi ise ölçülü kurulmalıdır. Vergi tekniği raporu ve vergi suçu raporu, ceza mahkemesini bağlayan bir delil değildir; hâkim delilleri serbestçe değerlendirir. Usul aykırılığı raporu tek başına yok saydırmasa da, raporun tek başına mahkûmiyete esas alınamayacağı ve karşıt inceleme ile bilirkişi raporuyla denetlenmesi gerektiği savunmasını güçlendirir. Aykırılık, hukuka aykırı yöntemle elde edilen delil düzeyine ulaşıyorsa CMK m. 217/2 kapsamında hükme esas alınamayacağı ileri sürülür.
50 Soruda VUK 359 sahte fatura yargılaması
Aşağıdaki sorular, vergi kaçakçılığı dosyalarında en sık karşılaşılan başlıkları kısa cevaplarla toparlıyor. Her cevapta ilgili kanun maddesi belirtildi. Cevaplar genel çerçeveyi verir; dosyanızın özel koşulları farklı bir değerlendirmeyi gerektirebilir. Sıralama, suçun tanımından başlayıp usul, delil, indirim ve infaz başlıklarına doğru ilerliyor.
1. Sahte fatura kullanmanın cezası kaç yıl?
Vergi Usul Kanunu m. 359/b uyarınca 3 yıldan 8 yıla kadar hapis cezası öngörülmüştür. Alt sınırdan uzaklaşma, fatura sayısına ve tutarına göre gerekçelendirilir.
2. Sahte fatura düzenleme ile kullanma arasında ceza farkı var mı?
Her iki fiil de VUK m. 359/b kapsamındadır ve aynı ceza aralığına tabidir. Fark, ispat yönteminde ve etkin pişmanlık hesabında ortaya çıkar.
3. Muhteviyatı itibarıyla yanıltıcı belge ile sahte belge aynı şey mi?
Hayır. Yanıltıcı belgede gerçek bir işlem vardır ve VUK m. 359/a uyarınca 18 aydan 5 yıla kadar hapis öngörülür; sahte belgede işlem hiç yoktur.
4. Sahte fatura davasına hangi mahkeme bakar?
Kaçakçılık suçlarında görevli mahkeme asliye ceza mahkemesidir. Yetkili mahkeme, suçun işlendiği yer mahkemesidir.
5. VUK 367 mütalaası olmadan dava açılabilir mi?
Açılamaz. Vergi Usul Kanunu m. 367 uyarınca Rapor Değerlendirme Komisyonu mütalaası dava şartıdır ve eksikliği durma kararını gerektirir.
6. Mütalaa sonradan alınırsa dava devam eder mi?
Mahkeme durma kararı verir, mütalaa geldikten sonra yargılamaya devam edilir. Bu süre zarfında zamanaşımı durur.
7. Vergi suçu raporu tek başına mahkûmiyet için yeterli mi?
Yeterli değildir. Yargıtay, yalnızca rapora dayanan hükümleri eksik araştırma nedeniyle bozmaktadır; karşıt inceleme ve bilirkişi raporu aranır.
8. Vergi tekniği raporu nedir?
Sahte belge düzenlediği iddia edilen mükellef hakkında düzenlenen ve organizasyonun bütününü anlatan rapordur. Ceza dosyasına ek olarak getirtilmesi istenmelidir.
9. Sahte fatura suçunda zamanaşımı kaç yıl?
VUK m. 359/b kapsamındaki fiillerde üst sınır 8 yıl olduğundan Türk Ceza Kanunu m. 66 uyarınca dava zamanaşımı 15 yıldır.
10. Suç tarihi nasıl belirlenir?
Kullanma suçunda takvim yılının son günü, düzenleme suçunda ise faturanın düzenlendiği tarih esas alınır. Zamanaşımı bu tarihten işlemeye başlar.
11. Aynı yıl içinde on fatura kullandım, on ayrı suç mu oluşur?
Hayır. Takvim yılı esası gereği aynı yıl içindeki fiiller tek suç sayılır; farklı yıllar için VUK m. 359 son fıkrası uyarınca TCK m. 43 uygulanır.
12. Zincirleme suç uygulanırsa ceza ne kadar artar?
Türk Ceza Kanunu m. 43 uyarınca ceza dörtte birinden dörtte üçüne kadar artırılır. Artırım oranı yıl sayısına ve fiilin ağırlığına göre belirlenir.
13. Etkin pişmanlıkta indirim oranı nedir?
VUK m. 359 son fıkrası uyarınca soruşturma evresinde ödeme hâlinde ceza yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödeme hâlinde üçte bir oranında indirilir.
14. Etkin pişmanlıktan yararlanmak için neyi ödemem gerekir?
Tarh edilen verginin, gecikme faizi ve gecikme zammının tamamı ile kesilen cezaların yarısı ve buna isabet eden gecikme zammı ödenmelidir.
15. Vergi mahkemesinde dava açtım, etkin pişmanlıktan yararlanabilir miyim?
Yararlanmak için davadan feragat etmeniz gerekir. VUK m. 359 son fıkrası, dava açılmaması veya açılmışsa feragat edilmesini şart koşar.
16. Vergi aslı tarh edilmemişse etkin pişmanlık işler mi?
İşler. Tarh edilen vergi ve buna bağlı ceza bulunmayan hâllerde verilecek ceza yarı oranında indirilir.
17. Etkin pişmanlık başvurusunu ne zaman yapmalıyım?
İndirim oranı evreye göre değiştiğinden, mümkünse soruşturma evresinde yapılmalıdır. Kovuşturmada ise hüküm verilinceye kadar ödeme tamamlanmalıdır.
18. Kısmi ödeme yaparsam indirim alır mıyım?
Maddede öngörülen tutarın tamamının ödenmesi aranır. Kısmi ödemenin yeterli sayılıp sayılmayacağı uygulamada tartışmalıdır.
19. Matrah artırımı yaptım, dava düşer mi?
Düşmez. Matrah artırımı vergi incelemesini önler; daha önce düzenlenmiş vergi suçu raporuna dayanan kamu davası bağımsız olarak yürür.
20. Sahte fatura düzenleyen kişi matrah artırımından yararlanabilir mi?
Yapılandırma kanunlarının çoğunda sahte belge düzenleyenler kapsam dışında bırakılmıştır. İlgili kanunun kendi hükmüne bakılması gerekir.
21. Faturanın gerçek olduğunu nasıl ispatlarım?
Sevk irsaliyesi, taşıma belgesi, banka dekontu, cari hesap mutabakatı ile depo ve stok kayıtlarının birlikte sunulması en güçlü yoldur.
22. Nakit ödeme yaptıysam durumum kötü mü?
Nakit ödeme tek başına suç oluşturmaz, ancak para akışının izlenememesi savunmayı zayıflatır. VUK m. 232 kapsamındaki tevsik zorunluluğu da ayrıca değerlendirilir.
23. Sahte fatura oranının düşük olması beraate yeter mi?
Tek başına yetmez. Ödemenin banka üzerinden yapıldığının ispatı ile birlikte değerlendirildiğinde beraat kararlarına gerekçe yapılabilmektedir.
24. Karşıt inceleme nedir?
Faturayı düzenleyen ve kullanan mükelleflerin kayıtlarının karşılaştırmalı olarak incelenmesidir. Yargıtay bunun yapılıp yapılmadığının sorulmasını zorunlu görmektedir.
25. Mahkeme bilirkişi incelemesi yaptırmak zorunda mı?
Ticari defterler üzerinde karşılaştırmalı inceleme gerektiren dosyalarda bilirkişiye başvurulması aranmaktadır. Talebin duruşma tutanağına geçirilmesi gerekir.
26. Bilirkişi raporları çelişkiliyse ne olur?
Çelişki giderilmeden hüküm kurulamaz. Giderilemeyen çelişki, şüpheden sanık yararlanır ilkesi gereği beraat gerekçesi yapılabilmektedir.
27. Fatura asıllarının dosyaya getirtilmesini isteyebilir miyim?
İsteyebilirsiniz. Yargıtay, fatura asıllarının incelenmesini eksik araştırma değerlendirmesinde ayrı bir başlık olarak saymaktadır.
28. Muhasebecim kaydetti, ben sorumlu olur muyum?
Sorumluluk şahsidir; belgeyi bilerek kayda alan kişi fail sayılır. Şirket temsilcisinin bilgi ve iradesi ayrıca araştırılır.
29. Muhasebeci de yargılanır mı?
Fiile katkısı ispatlanırsa fail veya Türk Ceza Kanunu m. 39 uyarınca yardım eden olarak sorumlu tutulabilir. Salt kayıt işlemi tek başına yeterli değildir.
30. Şirketi devrettim, eski dönem faturalarından sorumlu muyum?
Fatura tarihinde temsil yetkiniz varsa sorumluluk devam eder. Devir tarihinin ticaret sicil gazetesiyle ispatı önemlidir.
31. Kağıt üzerinde ortak görünüyorum, gerçek yönetici başkası. Ne yapmalıyım?
Fiili yöneticinin kim olduğunun araştırılmasını talep etmelisiniz. Banka yetkileri, e-imza kullanımı ve tanık beyanları bu tespitte belirleyicidir.
32. Tüzel kişiye hapis cezası verilebilir mi?
Verilemez. Türk Ceza Kanunu m. 20/2 uyarınca tüzel kişiler hakkında yalnızca güvenlik tedbiri uygulanabilir.
33. İş yerimde arama yapıldı, itiraz edebilir miyim?
Arama kararına ve el koymaya karşı Ceza Muhakemesi Kanunu m. 127 ve m. 267 uyarınca itiraz yolu açıktır. Süre, kararın öğrenilmesinden itibaren yedi gündür.
34. Bilgisayarıma el konuldu, verilerin kopyası bana verilmeli mi?
Ceza Muhakemesi Kanunu m. 134 uyarınca yedekleme yapılması ve istenmesi hâlinde bir kopyanın ilgiliye verilmesi gerekir.
35. Hukuka aykırı elde edilen belge mahkemede kullanılabilir mi?
Kullanılamaz. Anayasa m. 38 ve Ceza Muhakemesi Kanunu m. 217/2 uyarınca hukuka aykırı yöntemle elde edilen delil hükme esas alınamaz.
36. İnceleme tutanağını imzalamak zorunda mıyım?
İmzadan kaçınmak yerine çekince yazarak imzalamak daha güvenlidir. Çekincesiz imza sonradan aleyhe yorumlanabilir.
37. Vergi mahkemesi tarhiyatı kaldırırsa beraat eder miyim?
Otomatik olarak beraat etmezsiniz. VUK m. 367 son fıkrası iki yargı kolunun bağımsızlığını düzenler; karar yine de güçlü bir delildir.
38. Ceza mahkemesi beraat verirse vergi cezası kalkar mı?
Kalkmaz. Danıştay kararlarında beraatin tek başına vergi cezasının iptali için yeterli olmadığı kabul edilmektedir.
39. Ceza mahkemesi vergi davasını bekletici mesele yapabilir mi?
Yapabilir; ancak bu bir takdir yetkisidir. Uygulamada farklı yönde kararlar bulunduğundan talebin gerekçelendirilmesi gerekir.
40. Özel esaslara alınmak ne demek?
Sahte belge tespiti nedeniyle mükellefin iade taleplerinin teminata veya incelemeye bağlanmasıdır. Katma Değer Vergisi Genel Uygulama Tebliğine dayanır.
41. Özel esaslara alınma kararına dava açabilir miyim?
Açabilirsiniz. Vergi mahkemesinde iptal davası açılır ve 2577 sayılı İdari Yargılama Usulü Kanunu m. 7 uyarınca süre otuz gündür.
42. Kod listesinden çıkmak mümkün mü?
Mümkündür. Tebliğdeki koşulların sağlanması ya da işlemin yargı kararıyla iptali hâlinde genel esaslara dönüş yapılır.
43. Aynı fiilden hem vergi cezası hem hapis cezası verilmesi hukuka uygun mu?
Uygulamada iki yaptırımın birlikte uygulanabileceği kabul edilir. VUK m. 344 kaçakçılık fiillerinde vergi ziyaı cezasının üç kat uygulanacağını düzenler.
44. İddianamede kullanma yazıyor, mahkeme düzenleme diyebilir mi?
Nitelendirme değişikliği için Ceza Muhakemesi Kanunu m. 226 uyarınca ek savunma hakkı verilmesi zorunludur. Aksi hâlde hüküm bozulur.
45. İddianamenin iadesini isteyebilir miyim?
İsteyebilirsiniz; ancak Yargıtay, fatura asıllarının getirtilmemesi gibi eksiklikleri yargılamada giderilebilir saymaktadır.
46. Sahte fatura suçunda hükmün açıklanmasının geri bırakılması mümkün mü?
Ceza Muhakemesi Kanunu m. 231 uyarınca hükmolunan cezanın 2 yıl veya altında olması gerekir. VUK m. 359/b bakımından bu eşiğe inmek indirimlere bağlıdır.
47. Ceza ertelenebilir mi?
Türk Ceza Kanunu m. 51 uyarınca 2 yıl ve altındaki hapis cezaları ertelenebilir. Alt sınırı 3 yıl olan fiillerde indirimsiz erteleme mümkün olmaz.
48. Sahte fatura suçu uzlaşmaya tabi mi?
Tabi değildir. Uzlaştırma kapsamındaki suçlar Ceza Muhakemesi Kanunu m. 253’te sayılmıştır ve kaçakçılık suçları bu listede yer almaz.
49. Beraat edersem ödediğim vergiyi geri alabilir miyim?
Ceza yargılamasındaki beraat, idari yargıda ayrı bir dava açılmasını gerektirir. İki süreç birbirinden bağımsız yürür.
50. Dosyamda hiç irsaliye yok, ne yapabilirim?
Nakliyeci faturaları, araç takip kayıtları, depo görevlisi tanıklığı ve cari hesap mutabakatı gibi ikame delillerle mal akışı ortaya konabilir.
Sonuç
Vergi kaçakçılığı yargılamasında savunmanın gücü, iddiaya karşı söylenen sözden değil, dosyaya konulan belgeden gelir. Mahkemeler, ticaretin gerçek olduğu yönündeki beyanı belgeyle desteklenmediğinde cezadan kurtulmaya yönelik saymakta; buna karşılık banka kayıtları, irsaliyeler ve stok hareketleri örtüştüğünde kastın ispatlanamadığı gerekçesiyle beraat kararı verebilmektedir.
Yargıtay ise her iki yöndeki kararı da eksik araştırma nedeniyle bozarak, maddi gerçeğin şüpheye yer bırakmayacak biçimde ortaya konmasını istemektedir. Usul boyutu en az esas kadar belirleyicidir. Rapor Değerlendirme Komisyonu mütalaasının varlığı ve kapsamı, iddianamedeki fiil anlatımı ile suç vasfı arasındaki uyum, arama ve el koyma işlemlerinin hukuka uygunluğu, karşıt inceleme ile bilirkişi raporunun bulunup bulunmadığı dosyanın ilk gününde kontrol edilmelidir. 7394 sayılı Kanun ile gelen etkin pişmanlık düzenlemesi ise mali yükle ceza indirimi arasında bilinçli bir tercih yapılmasını gerektirir; idari yargıdaki davadan feragat etmenin bedeli ile ceza indiriminin değeri karşılaştırılmadan karar verilmemelidir.
Zincirleme suç uygulaması, özel esaslara alınmanın ticari sonuçları ve vergi kabahati ile suçun birlikte yürümesi, dosyanın ceza mahkemesi dışındaki etkilerini oluşturur. Bu başlıkların tamamı birbirini besler; birinde verilen karar diğerinde delil olur. Süreleri kaçırmak geri dönüşü olmayan hak kayıpları doğurur. Kendi dosyanız bakımından bir değerlendirme yapılmasını isterseniz iletişime geçebilirsiniz.
Kaynakça
Mevzuat
213 sayılı Vergi Usul Kanunu m. 138, 139 (incelemenin yapılacağı yer), 140 (incelemede uyulacak esaslar), 141 (inceleme tutanakları), 142, 232, 256, 344, 359, 367, 371, 413.
7338 sayılı Vergi Usul Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun (Vergi Usul Kanunu m. 139 ve 140’ta yapılan ve 1 Temmuz 2022’de yürürlüğe giren değişiklikler).
5237 sayılı Türk Ceza Kanunu m. 7, 20, 39, 43, 51, 53, 66.
5271 sayılı Ceza Muhakemesi Kanunu m. 116, 127, 134, 170, 217, 225, 226, 231, 253, 267.
5275 sayılı Ceza ve Güvenlik Tedbirlerinin İnfazı Hakkında Kanun m. 105/A, 107.
2577 sayılı İdari Yargılama Usulü Kanunu m. 7, 27.
3065 sayılı Katma Değer Vergisi Kanunu m. 29, 34.
5326 sayılı Kabahatler Kanunu m. 15.
7394 sayılı Hazineye Ait Taşınmaz Malların Değerlendirilmesi ve Katma Değer Vergisi Kanununda Değişiklik Yapılması Hakkında Kanun ile Bazı Kanunlarda ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun m. 4, 5.
6736 sayılı Bazı Alacakların Yeniden Yapılandırılmasına İlişkin Kanun m. 5.
6102 sayılı Türk Ticaret Kanunu m. 21, 64.
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama ve Danıştay Karar Arama üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay Ceza Genel Kurulu, E. 2022/152, K. 2022/699, T. 03.11.2022.
Yargıtay 11. Ceza Dairesi, E. 2016/7786, K. 2016/8774, T. 23.12.2016.
Yargıtay 11. Ceza Dairesi, E. 2017/17397, K. 2018/281, T. 15.01.2018.
Yargıtay 11. Ceza Dairesi, E. 2019/4307, K. 2019/6460, T. 19.09.2019.
Yargıtay 11. Ceza Dairesi, E. 2019/768, K. 2019/4067, T. 18.04.2019.
Yargıtay 11. Ceza Dairesi, E. 2016/6767, K. 2017/4249, T. 06.06.2017.
Yargıtay 11. Ceza Dairesi, E. 2016/3509, K. 2019/4406, T. 06.05.2019.
Yargıtay 11. Ceza Dairesi, E. 2020/4130, K. 2022/21054, T. 27.12.2022.
Yargıtay 11. Ceza Dairesi, E. 2017/11245, K. 2017/6249, T. 03.10.2017.
Yargıtay 11. Ceza Dairesi, E. 2016/4009, K. 2017/3090, T. 25.04.2017.
Yargıtay 11. Ceza Dairesi, E. 2023/3824, K. 2024/2611, T. 04.03.2024.
Yargıtay 11. Ceza Dairesi, E. 2024/5394, K. 2025/4725, T. 21.04.2025.
Yargıtay 12. Ceza Dairesi, E. 2025/2570, K. 2025/7231, T. 15.10.2025.
Yargıtay 19. Ceza Dairesi, E. 2015/2842, K. 2015/5216, T. 07.10.2015.
Yargıtay 21. Ceza Dairesi, E. 2016/7445, K. 2016/6032, T. 10.10.2016.
Gaziantep Bölge Adliye Mahkemesi 9. Ceza Dairesi, E. 2017/2562, K. 2019/899, T. 02.05.2019.
Ankara Bölge Adliye Mahkemesi 11. Ceza Dairesi, E. 2018/493, K. 2020/259, T. 03.03.2020.
Ankara Bölge Adliye Mahkemesi 11. Ceza Dairesi, E. 2018/131, K. 2019/427, T. 16.04.2019.
Adana Bölge Adliye Mahkemesi 10. Ceza Dairesi, E. 2018/750, K. 2020/311, T. 22.01.2020.
Adana Bölge Adliye Mahkemesi 10. Ceza Dairesi, E. 2018/244, K. 2019/2951, T. 20.11.2019.
Bursa Bölge Adliye Mahkemesi 5. Ceza Dairesi, E. 2017/79, K. 2018/2482, T. 08.10.2018.
İzmir Bölge Adliye Mahkemesi 6. Ceza Dairesi, E. 2017/2505, K. 2019/405, T. 19.02.2019.
Danıştay 9. Daire, E. 2020/4593, K. 2022/3845, T. 13.09.2022.
Danıştay 3. Daire, E. 2021/2317, K. 2022/4867, T. 24.11.2022.
Doktrin ve akademik kaynaklar
Nurettin Bilici, Vergi Hukuku – Genel Hükümler, Vergi Suç ve Cezaları bölümü.
Mualla Öncel, Ahmet Kumrulu, Nami Çağan, Vergi Hukuku.
Doğan Şenyüz, Vergi Ceza Hukuku – Vergi Kabahatleri ve Suçları.
Yusuf Karakoç, Genel Vergi Hukuku.
Veysi Seviğ, Vergi Kaçakçılığı Suçları ve Yargılama Usulü üzerine makaleler.
Türkiye Barolar Birliği Dergisi, vergi kaçakçılığı suçlarında dava şartı olarak mütalaa konulu makaleler.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır.