
İlk derece mahkemesinin kararına karşı istinaf yoluna başvururken alınan tehiri icra kararı, bölge adliye mahkemesi başvuruyu esastan reddettikten sonra da yürürlükte kalır mı, yoksa temyiz aşaması için her şeyin baştan mı yapılması gerekir? Borçlu açısından bu soru teoriye ilişkin bir merak değil; teminatın akıbetini, hacizlerin durumunu ve satış tarihinin ertelenip ertelenmeyeceğini doğrudan belirleyen pratik bir kavşaktır.
Aşağıda İİK m. 36 sisteminin işleyişini, mehil vesikası sürelerinin istinaf–temyiz geçişinde nasıl hesaplandığını, İİK m. 36/6 hükmünün bölge adliye mahkemesi kararı bakımından iki farklı okunuşunu, icra müdürlüğünün ret işlemine karşı şikâyet yolunu, teminatın yeniden yatırılıp yatırılmayacağını ve Anayasa Mahkemesi kararlarının bu tartışmaya etkisini sırayla inceliyorum.
Tehiri icra kararı nedir ve hangi anda gündeme gelir
Tehiri icra kararı, ilama dayalı bir takipte borçlunun kanun yoluna başvurması hâlinde icra işlemlerinin geçici olarak durdurulmasını sağlayan üst mahkeme kararıdır. Dayanağı İİK m. 36’dır. Kural olarak ilam kesinleşmeden de icraya konulabildiği için, kararın sonradan kaldırılma ihtimaline karşı borçluya bu güvence tanınmıştır.
Türk icra hukukunun temel tercihi, para alacağına ilişkin ilamların kesinleşmeden icra edilebilmesidir. Bir asliye ticaret mahkemesi kararıyla 3.400.000 TL’ye hükmedilmişse, alacaklı kararın kesinleşmesini beklemeden ilamlı takip başlatabilir. Borçlu istinafa gitse bile takip kendiliğinden durmaz. Kanun koyucu bu sertliği İİK m. 36 ile yumuşatmış; borçlu, hükmolunan miktarı karşılayacak bir teminat gösterirse üst mahkemeden icranın geri bırakılması kararı getirmek üzere süre alabilmiştir.
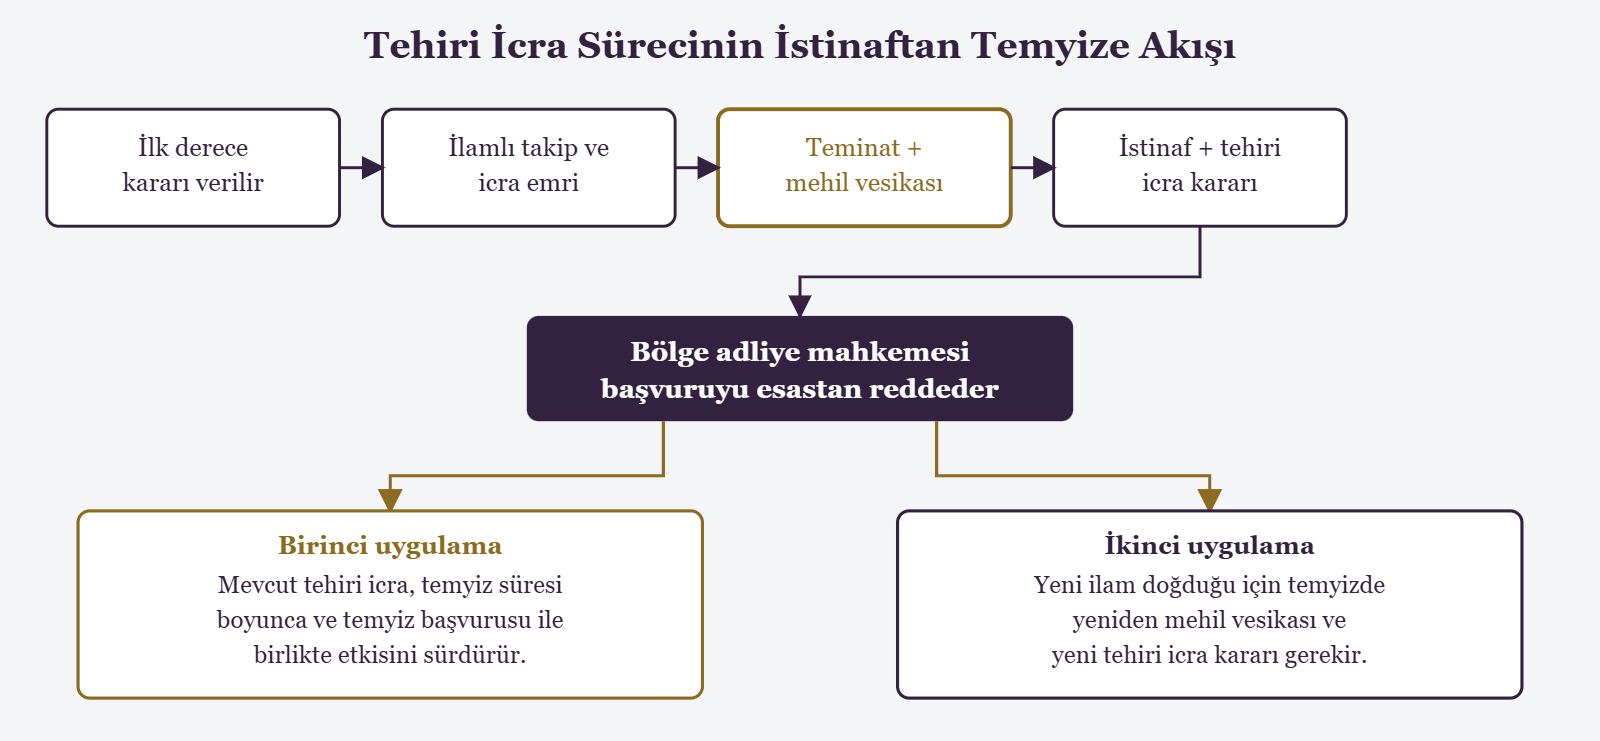
Uygulamada süreç üç adımdan oluşur. Borçlu önce icra dosyasına teminat sunar veya paranın depo edildiğini ispat eder. İcra müdürü buna dayanarak mehil vesikası düzenler ve takibi belirli bir süre için işlemsiz bırakır. Borçlu bu süre içinde bölge adliye mahkemesinden ya da Yargıtaydan icranın geri bırakılması kararını alıp icra dairesine ibraz eder. Kararın dosyaya girmesiyle takip, kanun yolu incelemesi sonuçlanana kadar askıya alınır.
İİK m. 36’nın yapısı: teminat, mehil ve icranın geri bırakılması
İİK m. 36, birbirini tamamlayan üç mekanizma kurar: borçlunun teminat göstermesi, icra müdürünün mehil vermesi ve üst mahkemenin icranın geri bırakılmasına karar vermesi. Bu üçlü tamamlanmadan takip durmaz. Yalnız teminat yatırmak veya yalnız kanun yoluna başvurmak, icra işlemlerini kendiliğinden durdurmaz.
Maddenin birinci fıkrası teminatın biçimini sayar: hükmolunan para veya eşyanın resmî bir mercie depo edilmesi, taşınır rehni, esham ve tahvilat, taşınmaz rehni ya da muteber banka kefaleti. Uygulamada en sık başvurulan yol, süresiz ve kayıtsız şartsız düzenlenmiş banka teminat mektubudur. Borçlunun hükmolunan parayı karşılayacak malı zaten haczedilmişse ayrıca teminat aranmaz; bu, çoğu zaman gözden kaçan bir imkândır.
İkinci fıkra, Devlet ile adlî yardımdan yararlanan kişileri teminat verme yükümünden muaf tutar. Nafaka hükümlerinde ise icra hiçbir şekilde durmaz; nafaka alacaklısının korunması bu istisnanın gerekçesidir. Beşinci fıkra, bölge adliye mahkemesinin başvuruyu haklı görmesi veya Yargıtayın hükmü bozması hâlinde teminatın iadesine karar verilip verilmeyeceğini düzenler. Altıncı fıkra ise başvurunun esastan reddi ya da hükmün onanması hâlinde teminatın alacaklıya ödenmesini ve tartışmanın merkezindeki geçiş rejimini içerir.
Kanun yolu incelemesi sırasında işleyen faizin türü ve başlangıcı, teminat miktarının yeterli sayılıp sayılmayacağını doğrudan etkiler. Bu hesabın ayrıntılarını ilamlı icrada faiz türü, başlangıcı ve kesinleşme yazısında ayrıntılı anlattım.
Mehil vesikası nedir, 60 gün ve 30 gün nasıl hesaplanır
Mehil vesikası, icra müdürünün borçluya üst mahkemeden icranın geri bırakılması kararı getirmesi için tanıdığı süreyi gösteren belgedir. İİK m. 36/1 bu süreyi rakamla belirlemez; “uygun bir süre” der ve zorunluluk hâlinde uzatılabileceğini ekler. Uygulamada bu süre 60 gün olarak verilir, zorunluluk hâlinde 30 gün eklenir.
Sürenin başlangıcı, teminatın icra dosyasına sunulduğu ve mehil talebinin kabul edildiği tarihtir. İcra emrinin tebliğ tarihi değildir. Bir örnek üzerinden gidelim: icra emri 4 Mart’ta tebliğ edilmiş, borçlu 12 Mart’ta banka teminat mektubunu dosyaya sunmuş ve aynı gün mehil talep etmişse, 60 günlük süre 12 Mart’tan işlemeye başlar ve 11 Mayıs’ta dolar. Borçlu bu tarihe kadar bölge adliye mahkemesinden alınmış icranın geri bırakılması kararını icra dairesine ibraz etmelidir.
Ek 30 günlük sürenin şartı
Ek süre otomatik değildir. Borçlunun, kanun yolu merciinden karar alınamamasının kendi kusurundan kaynaklanmadığını ortaya koyması beklenir. Dosyanın henüz bölge adliye mahkemesine gönderilmemiş olması, tebligat eksikliği, bilirkişi incelemesi nedeniyle dosyanın dairede beklemesi gibi somut gerekçeler sunulur. İcra müdürü ek süreyi verirken teminatın güncel borcu karşılayıp karşılamadığını da denetleyebilir.
İstinaf–temyiz geçişinde sürenin yeniden işlemesi sorunu
Asıl tartışma burada başlar. Bölge adliye mahkemesi başvuruyu esastan reddettiğinde, ilk derece aşamasında verilmiş 60 günlük mehil çoktan tüketilmiş olur; çünkü borçlu o süre içinde tehiri icra kararını getirmiş ve takip durmuştur. Temyiz aşamasına geçilirken yeni bir 60 günlük sürenin işleyip işlemeyeceği, aşağıda göreceğimiz iki farklı görüşe göre değişir. Bir görüşe göre yeni süreye gerek yoktur; diğerine göre icra müdürü, temyiz için ayrı bir mehil vesikası düzenlemek zorundadır.
İstinafta alınan tehiri icra kararı temyiz aşamasına geçer mi
Bu sorunun tek bir cevabı yok. Bir grup karar, ilk derece kararına karşı alınmış icranın geri bırakılması kararının bölge adliye mahkemesi kararından sonra da etkisini sürdürdüğünü kabul ediyor. Diğer grup ise bölge adliye mahkemesi kararıyla yeni bir icra edilebilirlik doğduğunu, dolayısıyla temyiz için sürecin yeniden işletilmesi gerektiğini savunuyor.
Birinci görüşün dayanağı İİK m. 36/6’nın lafzıdır. Ankara 3. Asliye Ticaret Mahkemesi, E. 2022/706, K. 2023/343, T. 10.05.2023 kararında, bölge adliye mahkemesinin esastan ret kararına karşı temyiz yolu açık olduğunda icranın geri bırakılması kararının etkisinin temyiz süresinin dolmasına kadar devam ettiği vurgulanmıştır. Yargıtay 12. Hukuk Dairesi, E. 2022/8725, K. 2023/1736, T. 16.03.2023 kararında ise temyiz yoluna başvurulmuşsa teminata konu paranın ancak Yargıtayca hüküm onandığında alacaklıya ödenebileceği belirtilerek, mevcut korumanın temyiz incelemesi boyunca sürdüğü sonucuna varılmıştır. İstanbul 11. İcra Hukuk Mahkemesi, E. 2022/79, K. 2022/78, T. 28.03.2022 kararı da aynı yöndedir.
İkinci görüş ise bölge adliye mahkemesi kararının kendi başına icraya konulabilir bir ilam ürettiği düşüncesinden hareket eder. İstanbul Bölge Adliye Mahkemesi 15. Hukuk Dairesi, E. 2017/248, K. 2018/943, T. 05.07.2018 kararında, verilen tehiri icra kararının istinaf incelemesinin sonuna kadar geçerli olduğu, dairenin kendi ilamının icrasını kapsamadığı açıkça ifade edilmiştir. Yargıtay 12. Hukuk Dairesi, E. 2019/12672, K. 2019/17345, T. 02.12.2019 kararında da esastan ret kararına karşı temyiz yolu açıksa icra müdürlüğünce borçluya Yargıtaydan tehiri icra kararı getirmek üzere yeniden süre verilmesi gerektiği belirtilmiştir. İzmir Bölge Adliye Mahkemesi 12. Hukuk Dairesi, E. 2017/3301, K. 2017/2642, T. 22.11.2017 kararı, ilk derece mahkemesinin verdiği tehiri icra kararının bölge adliye mahkemesi kararını kapsamadığını ve borçlunun yeniden teminat yatırması gerektiğini savunur.
İİK m. 36/6 metninin bölge adliye mahkemesi kararı bakımından yorumu
İİK m. 36/6, iki ayrı işlevi tek fıkrada birleştirdiği için tartışmaya açıktır. Fıkra hem başvurunun esastan reddi ya da hükmün onanması hâlinde teminatın alacaklıya ödenmesini düzenler, hem de temyiz yolu açık kararlarda icranın geri bırakılmasının etkisinin temyiz süresinin dolmasına kadar süreceğini söyler.
Dar yorum şöyledir: fıkra yalnızca bir köprü kurar. Bölge adliye mahkemesi kararının tebliğinden itibaren işleyen iki haftalık temyiz süresi boyunca alacaklı, teminatı çekemez ve takibe devam edemez. Bu süre dolduğunda köprü de biter. Borçlu temyize başvurmuşsa yeni bir tehiri icra kararı getirmek zorundadır; başvurmamışsa alacaklı teminatı tahsil eder. Bu okuma, fıkranın “temyiz yoluna başvurma süresinin dolmasına kadar” ifadesine sıkı sıkıya bağlıdır.
Geniş yorum ise fıkrayı, temyiz başvurusunun yapılması hâlinde korumanın kendiliğinden uzadığı biçiminde okur. Gerekçesi şudur: aynı fıkra, teminatın alacaklıya ödenmesini hükmün onanması şartına bağlamıştır. Teminat Yargıtay onamasına kadar bloke kalıyorsa, teminatın karşıladığı riskin de o ana kadar devam ettiği kabul edilmelidir. Aksi hâlde borçlu, parası bloke iken bir de haciz ve satış tehdidi altında kalır; bu, teminat kurumunun mantığına aykırıdır. Yargıtay 12. Hukuk Dairesi, E. 2022/8725, K. 2023/1736, T. 16.03.2023 kararının çizgisi budur.
Dar yorumun zayıf noktası, borçluyu iki haftalık bir pencereye sıkıştırmasıdır. Yargıtaydan temyiz aşamasında icranın geri bırakılması kararı almak günler değil aylar alır. Geniş yorumun zayıf noktası ise bölge adliye mahkemesi kararının hukukî niteliğini gölgelemesidir: esastan ret kararı, ilk derece hükmünü hukuk düzeninde sağlamlaştırır ve icra edilebilirliğini pekiştirir.
Bu konuda içtihat birliği yok
Aynı hukukî soruna iki farklı cevap veren kararlar yan yana duruyor ve aralarındaki farkı ortadan kaldıracak bir içtihadı birleştirme kararı bulunmuyor. Borçlu vekilinin dosyayı takip ettiği yargı çevresine ve icra müdürlüğünün yerleşik uygulamasına göre sonuç değişebiliyor. Bu belirsizliği görmezden gelmek, riski büyütür.
Ayrılığın kaynağı yalnızca metin yorumu değil, zaman farkıdır. İstanbul Bölge Adliye Mahkemesi 15. Hukuk Dairesi, E. 2017/248, K. 2018/943, T. 05.07.2018 ve İzmir Bölge Adliye Mahkemesi 12. Hukuk Dairesi, E. 2017/3301, K. 2017/2642, T. 22.11.2017 kararları, istinaf sisteminin ilk yıllarında, İİK m. 36’nın bugünkü fıkra düzenine kavuşmasından önce verilmiştir. Yargıtay 12. Hukuk Dairesi, E. 2022/8725, K. 2023/1736, T. 16.03.2023 ve Ankara 3. Asliye Ticaret Mahkemesi, E. 2022/706, K. 2023/343, T. 10.05.2023 kararları ise güncel metin üzerinden konuşur. Yine de Yargıtay 12. Hukuk Dairesi, E. 2019/12672, K. 2019/17345, T. 02.12.2019 kararı, yeniden mehil verilmesi gerektiği görüşünün Yargıtay içinde de temsil edildiğini gösteriyor.
Pratikte bu ikilik, icra müdürlüklerinin farklı davranmasına yol açar. Bir müdürlük temyiz dilekçesinin sunulmasını yeterli görüp takibi işlemsiz bırakırken, başka bir müdürlük yeni bir tehiri icra kararı ibraz edilmediği gerekçesiyle haciz ve satış işlemlerine devam eder. İstanbul Bölge Adliye Mahkemesi 45. Hukuk Dairesi, E. 2025/521, K. 2025/1271, T. 19.11.2025 kararında, tehiri icranın yenilenmemesi hâlinde takibin devam edebileceği ve bu arada biriken faiz yükünün borçluyu etkileyeceği uyarısı yapılmıştır.
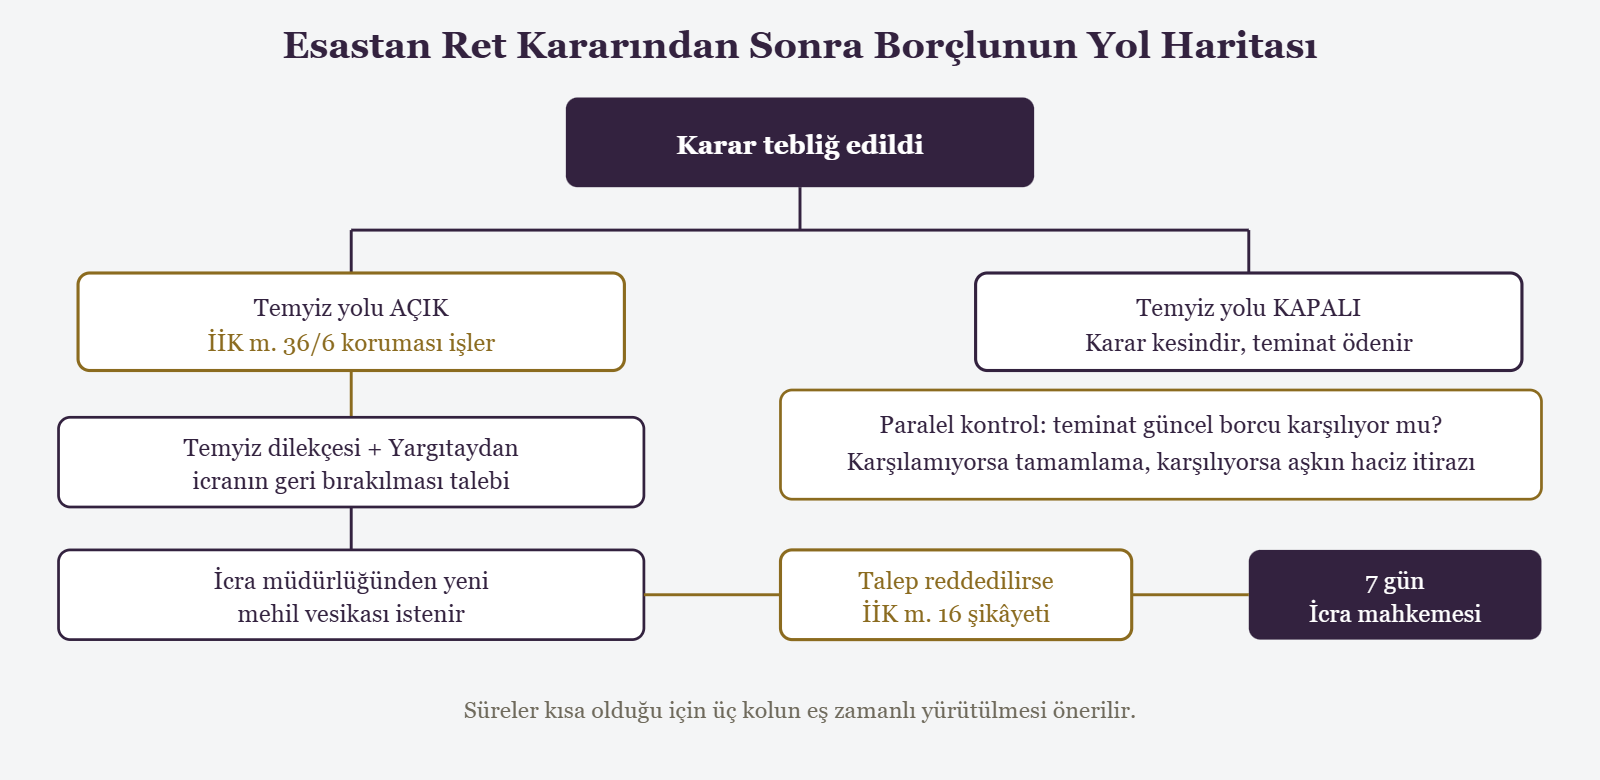
Bu belirsizlik karşısında savunulabilir tek strateji, çift yönlü hareket etmektir: temyiz dilekçesiyle birlikte Yargıtaydan icranın geri bırakılması talep edilir, eş zamanlı olarak icra müdürlüğünden yeni mehil vesikası istenir ve mevcut tehiri icra kararının etkisini sürdürdüğü de tutanağa geçirilir. Süre kaçırmanın telafisi olmadığı için, hangi görüşün doğru olduğunu tartışmak yerine her iki ihtimale göre hazırlanmak gerekir. Somut durumunuz için bir avukata danışmanız yerinde olur.
İcra müdürlüğü yeniden mehil vesikası vermezse: İİK m. 16 şikâyeti
Borçlu temyiz için mehil isteyip icra müdürlüğü bunu reddederse, bu bir icra memuru işlemidir ve İİK m. 16 uyarınca icra mahkemesine şikâyet edilir. Süre, işlemin öğrenildiği veya tutanağa geçirildiği tarihten itibaren yedi gündür. Hakkın yerine getirilmemesi hâline dayanılıyorsa süresiz şikâyet mümkündür.
İki farklı ret senaryosu vardır ve ikisi farklı sonuç doğurur. Birinci senaryoda müdürlük, ilk derece aşamasında verilmiş tehiri icranın hâlâ yürürlükte olduğunu söyleyerek yeni mehil talebini reddeder. Bu ret, borçlunun lehinedir; çünkü takip zaten durmaktadır. Yine de borçlu, tutanağa bu gerekçenin açıkça yazılmasını istemelidir. İkinci senaryoda müdürlük, bölge adliye mahkemesi kararıyla yeni bir ilam doğduğunu, mevcut tehiri icranın bunu kapsamadığını, ancak yine de yeni mehil vermeyeceğini belirtir ve haciz işlemlerine devam eder. Asıl sakatlık budur.
Şikâyet dilekçesinde ileri sürülmesi gereken noktalar bellidir: İİK m. 36/6’nın temyiz süresi boyunca koruma sağladığı, teminatın hâlâ dosyada bloke bulunduğu, teminatın güncel borcu karşıladığı, temyiz başvurusunun süresinde yapıldığı ve Yargıtaydan icranın geri bırakılması talebinde bulunulduğu. İcra mahkemesinden aynı zamanda İİK m. 22 uyarınca takibin geçici olarak durdurulması istenmelidir; aksi hâlde şikâyet incelenirken satış tamamlanabilir.
Şikâyetin sonucu ve kanun yolu
İcra mahkemesi şikâyeti kabul ederse memur işlemini iptal eder ve borçluya uygun bir mehil verilmesine hükmeder. Ret hâlinde karara karşı istinaf yolu, parasal sınır ve İİK m. 363 çerçevesinde değerlendirilir. Şikâyet süresi kısa olduğundan, icra dairesinde tutulan her tutanağın tarihini not etmek gerekir; sonradan “öğrenme tarihi” tartışması yaşamamanın tek yolu budur.
Teminat yeniden yatırılacak mı: nakit ve banka teminat mektubu
Temyiz aşamasında teminatın baştan yatırılması kural değildir. İlk derece aşamasında sunulan teminat icra dosyasında bloke kalmaya devam eder ve İİK m. 36/6 uyarınca ancak hükmün onanmasıyla alacaklıya ödenir. Ancak teminatın güncel borcu karşılamaması hâlinde tamamlatılması istenebilir ve uygulamadaki asıl çekişme bu tamamlama noktasında çıkar.
Nakit teminatta durum görece basittir. Para icra dosyasında ya da mahkeme veznesinde durur; Yargıtay bozma kararı verirse İİK m. 36/5 uyarınca bozmanın niteliğine göre iadesine karar verilir. Onama hâlinde alacaklının talebiyle başkaca işleme gerek kalmaksızın alacaklıya ödenir. Banka teminat mektubunda ise vade sorunu ortaya çıkar. Süreli düzenlenmiş bir mektup, temyiz incelemesi uzadığında geçerliliğini yitirebilir. Bu nedenle mektubun süresiz, kayıtsız ve şartsız, ilk yazılı talepte ödeme taahhüdü içerecek biçimde düzenlenmesi gerekir.
Teminat mektubunun akıbetine ilişkin uygulama da tek yönlü değildir. Trabzon Bölge Adliye Mahkemesi 4. Hukuk Dairesi, E. 2021/198, K. 2021/249, T. 19.02.2021 kararında, istinaf aşamasında yatırılan teminatın kararın niteliği gereği iade edilmeyip alıkonulabileceği belirtilmiştir. Buna karşılık İstanbul Bölge Adliye Mahkemesi 40. Hukuk Dairesi, E. 2020/2246, K. 2022/2031, T. 15.11.2022 kararında, ilk derece kararının kaldırılması hâlinde istinaf aşamasında sunulan teminat mektubunun İİK m. 36/5 uyarınca iadesine karar verilmiş ve bunun istinaf aşamasındaki korumanın sona erdiğini gösterdiği ifade edilmiştir. Teminatın işlevine ilişkin genel çerçeveyi kesin süre, delil tespiti, ıslah ve teminat yazısında ayrıca değerlendirdim.
Teminat miktarının güncellenmesi ve biriken faiz riski
Teminat, takip tarihindeki borcu değil, iade veya ödeme anındaki güncel borcu karşılamak zorundadır. İlk derece kararından bölge adliye mahkemesi kararına kadar geçen sürede işleyen faiz, teminatı yetersiz hâle getirebilir. İcra müdürlüğü bu yetersizliği denetleyebilir ve tamamlama isteyebilir; denetim çoğunlukla yeni mehil talebi sırasında gündeme gelir.
Somut bir hesap işi anlaşılır kılar. Asıl alacak 2.000.000 TL, takip tarihi itibarıyla işlemiş faiz 180.000 TL, teminat mektubu 2.400.000 TL olsun. İstinaf incelemesi 26 ay sürmüşse ve yıllık faiz yükü ortalama yüzde 40 dolayındaysa, biriken faiz kabaca 1.700.000 TL’yi bulur. Teminat mektubu artık borcun yarısından biraz fazlasını karşılar. Böyle bir dosyada icra müdürlüğünün teminat tamamlanmadan yeni mehil vermeyi reddetmesi hukuken savunulabilir.
Yargıtay Hukuk Genel Kurulu, E. 2017/1680, K. 2021/758, T. 15.06.2021 kararında, tehiri icra kararı alınmış olsa dahi faiz işleyişinin devam edebileceği ve teminatın fer’ileri de karşılaması gerektiği yönünde bir yaklaşım benimsenmiştir. İzmir Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2025/1268, K. 2025/1202, T. 25.09.2025 kararında ise teminatın tüm fer’ileri karşılaması hâlinde ihtiyati hacizlerin aşkın hâle geleceği vurgulanmıştır. Bu iki karar birlikte okunduğunda ortaya şu denge çıkar: teminat eksikse tamamlanır, teminat fazlaysa hacizlerin aşkınlığı ileri sürülebilir.
Bölge adliye mahkemesi kararıyla alacak miktarı veya faiz başlangıç tarihi değişmişse ayrı bir sorun doğar. Yargıtay 12. Hukuk Dairesi, E. 2018/7067, K. 2018/12270, T. 27.11.2018 kararında, üst mahkeme kararı ile alacak miktarı ve faiz başlangıç tarihi değiştiğinde borçluya yeni bir icra emri gönderilmesinin zorunlu olduğu belirtilmiştir. Yeni icra emri, yeni bir mehil talebinin de kapısını açar. Faiz hesabı dosyanın kendi verilerine göre değişir; kendi durumunuzu değerlendirmek isterseniz iletişime geçebilirsiniz.
Tehiri icra kararı hangi ilamlar için istenebilir
İcranın geri bırakılması, ancak kesinleşmeden icra edilebilen ilamlar bakımından anlamlıdır. Para ve teminat alacaklarına, tazminata, ticarî davalardan doğan alacaklara ilişkin hükümler bu gruba girer. Kesinleşmeden icra edilemeyen ilamlarda ise tehiri icra kurumuna gerek yoktur; takip zaten başlatılamaz. Ayrım, icra emrine karşı hangi yola başvurulacağını da belirler.
Kesinleşmeden icra edilemeyen ilamların başlıcaları şunlardır: taşınmaz mülkiyetine ve ayni haklara ilişkin hükümler, aile ve kişiler hukukuna ilişkin ilamlar, yabancı mahkeme kararlarının tenfizine dair kararlar, menfi tespit davalarında verilen ve alacaklının tazminata mahkûm edildiği hükümler, sayıştay ilamları ve ceza mahkemesi hükümlerinin kişisel haklara ilişkin bölümleri. Bir boşanma ilamındaki maddi ve manevi tazminat kalemleri, boşanma hükmü kesinleşmeden icraya konulamaz. Bu tür bir ilam için borçlunun tehiri icra kararı istemesi gerekmez; icra emrine karşı doğrudan şikâyet yoluna gidilir.
Nafaka hükümlerinde ise durum ters yöndedir. İİK m. 36/4 gereği nafaka ilamlarında icra durmaz; teminat gösterilse dahi icranın geri bırakılması kararı verilemez. Kanun koyucu burada nafaka alacaklısının ekonomik güvenliğini üstün tutmuştur.
Kambiyo senedine dayalı takiplerde tehiri icra kurumu doğrudan işlemez; orada İİK m. 169/a ve m. 170 çerçevesinde takibin durdurulması gündeme gelir. Senedin vadesi ve muacceliyet kaydının geçerliliği tartışmalıysa, bu tartışmanın çerçevesini bonoda muacceliyet kaydı ve vadesi gelmemiş senet yazısında ele aldım.
Tehiri icra kararı hacizleri kaldırır mı, satışı durdurur mu
İcranın geri bırakılması kararı takip işlemlerini durdurur; ancak daha önce konulmuş hacizleri kendiliğinden kaldırmaz. Hacizler dosyada olduğu gibi kalır, süreleri işlemeye devam eder ve alacaklının sırası korunur. Satış ise durur; geri bırakma kararı yürürlükteyken satış işlemi yapılamaz. Bu iki sonucu ayırmak, talep dilekçesinin doğru kurulması için şarttır.
Bu ayrım borçlular tarafından sıkça karıştırılır. Tehiri icra kararı elde eden borçlu, aracının veya taşınmazının üzerindeki haciz şerhinin kalkacağını düşünür. Oysa geri bırakma kararı geleceğe yöneliktir; yeni haciz konulmasını engeller ve mevcut hacizlerin paraya çevrilmesini durdurur. Şerhin terkini için ayrıca hacizlerin fekki talep edilmeli ve bunun hukukî gerekçesi ortaya konmalıdır.
Hacizlerin kaldırılması bakımından en güçlü gerekçe aşkınlıktır. Dosyaya sunulan teminat, asıl alacağı, işlemiş ve işleyecek faizi, vekâlet ücretini ve takip giderlerini karşılıyorsa, ayrıca konulmuş hacizler İİK m. 85/son anlamında aşkın hâle gelir. İzmir Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2025/1268, K. 2025/1202, T. 25.09.2025 kararı bu yaklaşımı destekler niteliktedir.
Satış talebi ve süreler bakımından etkisi
Geri bırakma kararı yürürlükte olduğu sürece satış talebi süreleri de tartışmalı hâle gelir. Haczin konulduğu tarihten itibaren işleyen satış isteme süresi, icra işlemlerinin hukuken durduğu dönemde işlemez sayılmalıdır; aksi yorum, alacaklıyı kendi elinde olmayan bir nedenle hak kaybına uğratır. Maaş haczi gibi kesintili işleyen hacizlerde ise kesintilerin durup durmayacağı ayrı bir tartışmadır. Maaş haczi tebligatının usulüne ve haricen tahsil bildirimlerinin etkisine haricen tahsil bildirimi ve maaş haczi tebligatı yazısında ayrıntılı yer verdim.
Anayasa Mahkemesi kararlarının mülkiyet hakkı ve etkili başvuru yönünden etkisi
Anayasa Mahkemesi, icra hukukundaki geçici koruma mekanizmalarını mülkiyet hakkı ve etkili başvuru hakkı süzgecinden geçiriyor. Borçlunun teminat gösterdiği hâlde malvarlığının satılması, orantılılık denetiminde ayrı bir ağırlık taşıyor. Bu yaklaşım, İİK m. 36/6’nın geniş yorumunu destekleyen bir zemin oluşturuyor ve ölçülülük denetimini tartışmanın merkezine taşıyor.
Anayasa Mahkemesi, E. 2025/92, K. 2025/127, T. 03.06.2025 kararında, temyiz yolu açık kararlarda icranın geri bırakılması etkisinin temyiz süresi boyunca devam ettiği hususu vurgulanmıştır. Anayasa Mahkemesi, Bireysel Başvuru, B. 2019/17045, T. 15.10.2025 kararı ise icra sürecindeki koruma taleplerinin karşılanmamasının bireysel başvuruya konu edilebileceğini gösteriyor.
Mülkiyet hakkı yönünden değerlendirme üç aşamalıdır: müdahalenin kanunî dayanağı var mı, meşru bir amaca hizmet ediyor mu ve ölçülü mü? Teminat yatırmış bir borçlunun taşınmazının, yalnızca yeni bir mehil vesikası ibraz edilmediği için satılması, ölçülülük ölçütünü zorlar. Alacaklının menfaati zaten teminatla güvence altındadır; satıştan elde edilecek ek fayda sınırlıdır, borçlunun uğrayacağı zarar ise geri dönülemez niteliktedir.
Etkili başvuru hakkı yönünden ise şu soru sorulur: borçlunun elinde, satışı durdurabilecek makul sürede sonuç veren bir yol var mıdır? İki haftalık temyiz süresi içinde Yargıtaydan karar almanın fiilen imkânsız olduğu düşünülürse, dar yorumun etkili başvuru güvencesiyle uyumu tartışmalıdır. Bireysel başvuruya gitmeden önce icra mahkemesi ve istinaf aşamalarının tüketilmesi gerektiğini de hatırlatmak gerekir.
Teminatın iadesi ve alacaklıya ödenmesi: onama ve bozma senaryoları
Teminatın kaderi, kanun yolu incelemesinin sonucuna bağlıdır. Bölge adliye mahkemesi başvuruyu haklı görür ve ilk derece kararını kaldırırsa teminat iade edilir. Yargıtay hükmü bozarsa, bozmanın niteliğine göre iadeye karar verilir. Esastan ret veya onama hâlinde ise teminat alacaklıya ödenir; bu ayrımı İİK m. 36/5 ile m. 36/6 birlikte kurar.
İİK m. 36/5, bozma hâlinde iadenin otomatik olmadığını gösterir. Bozma yalnızca faiz başlangıcına ilişkinse ve asıl alacak ayakta kalıyorsa, mahkeme teminatın tamamının iadesine karar vermeyebilir. Usule ilişkin bir bozmada da benzer bir tereddüt doğar. Karar, mahkemece kesin olarak verilir.
İİK m. 36/6 kapsamındaki ödeme ise alacaklının talebine bağlıdır ve başkaca bir işleme gerek kalmaz. Teminat nakit ise doğrudan alacaklıya ödenir; mal veya hak niteliğindeyse türüne göre paraya çevrilir. Yargıtay 12. Hukuk Dairesi, E. 2022/8725, K. 2023/1736, T. 16.03.2023 kararının kritik katkısı burada ortaya çıkar: temyize başvurulmuşsa ödeme, onamaya kadar yapılamaz.
Bozma sonrası takibin nasıl yürüyeceği ayrı bir sorundur. Sayıştay 1. Dairesinin K. 10812, T. 21.01.2021 sayılı kararında, bozma kararı sonrasında icra müdürlüğünün takibi doğrudan sürdürebildiği ve teminatın akıbetinin yeni yargılamanın sonucuna göre şekillendiği aktarılmıştır. Borçlu bakımından pratik sonuç şudur: bozma, takibin kendiliğinden iptal edileceği anlamına gelmez.
İstinaf ve temyiz aşamalarının karşılaştırmalı tablosu
İki aşama arasındaki farkları tek bakışta görmek, hangi belgenin ne zaman gerektiğini kavramayı kolaylaştırır. Aşağıdaki tablo, teminat, mehil, karar mercii, hacizler ve takibin durumu bakımından istinaf ile temyiz aşamalarını yan yana koyuyor; temyiz sütunu, içtihat ayrılığı nedeniyle iki ayrı başlık altında gösterilmiştir.
| Ölçüt | İstinaf aşaması | Temyiz aşaması (birinci görüş) | Temyiz aşaması (ikinci görüş) |
|---|---|---|---|
| Karar mercii | Bölge adliye mahkemesi ilgili hukuk dairesi | Yeni karar aranmaz, mevcut karar sürer | Yargıtay ilgili hukuk dairesi |
| Mehil vesikası | Uygulamada 60 gün, zorunluluk hâlinde 30 gün ek | Yeni mehil gerekmez | Yeni mehil vesikası düzenlenmesi gerekir |
| Teminat | Hükmolunan miktarı ve fer’ilerini karşılamalı | Mevcut teminat bloke kalır, gerekirse tamamlanır | Güncel borca göre yeniden değerlendirilir |
| Takibin durumu | Geri bırakma kararı ibrazıyla durur | Onamaya kadar durmaya devam eder | Yeni karar ibraz edilmezse devam eder |
| Teminatın ödenmesi | Esastan ret hâlinde alacaklıya (İİK m. 36/6) | Yalnızca onama hâlinde alacaklıya | Yeni karar alınmazsa temyiz süresi sonunda |
| Hacizler | Kalkmaz, satış durur | Kalkmaz, satış durmaya devam eder | Yeni haciz ve satış işlemi yapılabilir |
Alacaklı tarafın stratejisi
Alacaklı açısından mesele terstir: teminatı en erken hangi anda tahsil edebileceğini bilmek ister. İİK m. 36/6 lafzına göre esastan ret kararıyla birlikte talep hakkı doğar; ancak temyize başvurulmuşsa onama beklenir. Bu nedenle alacaklının ilk işi, temyiz başvurusunun yapılıp yapılmadığını takip etmektir.
Alacaklı vekilinin pratik kontrol listesi şudur: bölge adliye mahkemesi kararının tebliğ tarihini tespit etmek, temyiz süresinin dolduğu günü hesaplamak, o gün itibarıyla dosyaya temyiz dilekçesi girip girmediğini kontrol etmek ve girmemişse derhâl teminatın ödenmesini talep etmek. Temyiz başvurusu varsa teminatın güncel borcu karşılayıp karşılamadığını inceleyerek eksikliğin tamamlanmasını istemek daha akıllıca bir hamledir.
İstanbul Bölge Adliye Mahkemesi 45. Hukuk Dairesi, E. 2025/521, K. 2025/1271, T. 19.11.2025 kararında altı çizilen faiz yükü uyarısı, alacaklı bakımından bir fırsat, borçlu bakımından bir tehdittir. Uzun süren kanun yolu incelemeleri, sabit tutarlı bir teminatı hızla erozyona uğratır.
Uygulamada sık yapılan hatalar
Tehiri icra dosyalarında kaybedilen hakların çoğu, hukukî bir tartışmadan değil, takvim ve belge hatasından doğar. Mehil süresinin yanlış hesaplanması, teminat mektubunun süreli düzenlenmesi ve kararın icra dosyasına ibraz edilmemesi en sık karşılaşılan üç kusurdur; her üçü de kolayca önlenebilir niteliktedir.
İlk hata, geri bırakma kararının alınmasıyla işin bittiğini sanmaktır. Karar, icra dairesine ibraz edilmedikçe takibi durdurmaz. Bölge adliye mahkemesinden çıkan kararın UYAP üzerinden dosyaya düşmesini beklemek yerine, karar örneğinin doğrudan icra dosyasına sunulması ve tutanağa geçirilmesi gerekir.
İkinci hata, teminat mektubunun kapsamına dikkat edilmemesidir. Yalnız asıl alacağı karşılayan bir mektup, işlemiş faiz ve vekâlet ücretini kapsamadığı için eksik kabul edilebilir. Üçüncü hata, bölge adliye mahkemesi kararının tebliğ tarihinin takip edilmemesidir. Karar tebliğ edildiği anda kısa bir pencere açılır ve o pencere kapanınca alacaklı teminatı çekebilir.
Dördüncü hata, icra dosyasındaki hacizlerin unutulmasıdır. Takip dursa bile üçüncü kişilerdeki alacaklara konulan hacizler, ilgili kurumların uygulamasına göre kesinti üretmeye devam edebilir. Beşinci hata ise şikâyet süresinin kaçırılmasıdır; icra müdürlüğünün ret işlemine karşı yedi günlük süre içinde harekete geçmeyen borçlu, sonradan aynı iddiayı ileri süremez. Bu tür bedel ve süre hesaplarının nasıl yürütüldüğüne ilişkin benzer bir örneği tahditli plaka iptal kararı sonrası güncel bedel yazısında inceledim.
Somut bir senaryo üzerinden yol haritası
Kurgusal bir dosya üzerinden ilerlemek, anlatılanları birleştirir. Bir limited şirket aleyhine 2.600.000 TL asıl alacağa hükmedilmiş, alacaklı kararı hemen icraya koymuş, borçlu şirket teminat mektubu vererek istinafa gitmiş ve icranın geri bırakılması kararı almıştır. İnceleme 22 ay sürmüş ve başvuru esastan reddedilmiştir.
Kararın tebliğinden itibaren yapılması gerekenler sırayla şöyledir. Birinci gün: tebliğ tarihi kaydedilir, temyiz süresinin son günü hesaplanır. İlk hafta: temyiz dilekçesi hazırlanır ve dilekçe içinde ayrıca Yargıtaydan icranın geri bırakılması talep edilir. Aynı hafta: icra dosyasına, temyiz başvurusunun yapıldığını ve İİK m. 36/6 uyarınca korumanın sürdüğünü bildiren bir dilekçe sunulur; ayrıca ihtiyaten yeni mehil vesikası talep edilir.
İkinci hafta: teminat mektubunun tutarı güncel borçla karşılaştırılır. 22 aylık faiz yükü nedeniyle borç 4.900.000 TL’ye çıkmışsa ve mektup 3.100.000 TL ise, aradaki farkı kapatacak ek mektup dosyaya sunulur. Bu adım, icra müdürlüğünün teminat yetersizliği gerekçesiyle işlem yapmasının önünü keser. Üçüncü hafta: icra müdürlüğü mehil talebini reddetmişse yedi gün içinde İİK m. 16 şikâyeti yapılır ve İİK m. 22 uyarınca takibin durdurulması istenir.
Bu yol haritası, hangi görüşün benimseneceğinden bağımsız olarak borçluyu korur. Maliyeti, ek teminat masrafı ve bir şikâyet harcından ibarettir; karşılığında satış riski büyük ölçüde bertaraf edilir.
Derkenar nedir, nereden alınır?
Derkenar, istinaf ya da temyiz başvurusunun süresinde yapıldığını ve dosyanın hangi aşamada olduğunu gösteren, kararı veren mahkemenin kalemince düzenlenen kısa bir yazıdır. Uygulamada kanun yolu şerhi ya da başvuru derkenarı olarak da anılır. İcra dosyasına sunulmadan mehil vesikası talebi karşılıksız kalır; talebin dayanağı bu belgedir.
Belgeyi düzenleyen merci, kararı veren mahkemedir. İstinaf aşamasında ilk derece mahkemesi, temyiz aşamasında ise bölge adliye mahkemesi ilgili hukuk dairesinin kalemi yazıyı verir. İcra dairesi, borçlunun kanun yoluna gerçekten başvurup başvurmadığını kendiliğinden araştırmaz; belge, borçlu tarafından temin edilip dosyaya konur.
Adım adım işleyiş şöyledir. Birinci adım: kanun yolu dilekçesi harçları yatırılarak mahkeme kalemine verilir ve dilekçenin havale edilmiş, harçlandırılmış bir örneği alınır. İkinci adım: kalemden, başvurunun tarihini, dosya esas numarasını, harçların yatırıldığını ve dosyanın kanun yolu merciine gönderildiğini ya da gönderilmek üzere olduğunu gösteren yazı istenir. Üçüncü adım: yazı, hâkim ya da yazı işleri müdürü tarafından imzalanıp mühürlenir.
Dördüncü adım, belgenin icra dosyasına sunulmasıdır. Dilekçede yalnızca belgenin eklendiği belirtilmez; teminatın sunulduğu ya da sunulacağı, hangi mercden icranın geri bırakılması kararı getirileceği ve mehil talep edildiği açıkça yazılır. Beşinci adım: icra müdürünün talep üzerine düzenlediği mehil vesikası teslim alınır ve üzerindeki sürenin son günü not edilir.
Belgede bulunması gereken unsurlar bellidir: mahkemenin adı, dosya esas ve karar numarası, kararın tarihi, başvuranın kimliği, başvuru tarihi ve başvurunun türü. Bu unsurlardan biri eksikse icra müdürü belgeyi yeterli görmeyebilir. UYAP üzerinden alınan çıktının barkodlu ve doğrulanabilir olması, kalemde geçen süreyi kısaltır.
Zamanlama kritiktir. Derkenar, kanun yolu süresi içinde başvurunun yapıldığını gösterdiği ölçüde işe yarar; süre geçtikten sonra alınan bir yazı icra müdürünü mehil vermeye zorlamaz. Teminatın da bu aşamada hazır olması gerekir, çünkü teminat sunulmadan yalnızca derkenar ibraz edilmesi takibin durmasını sağlamaz.
Başvuru dilekçesine icranın geri bırakılması şerhi düşülmesi
Kanun yolu dilekçesinde icranın geri bırakılması ayrıca istenmemişse, mercinin bu konuda karar verme yükümlülüğü doğmaz. Talebin dilekçenin başlığında ve sonuç kısmında açıkça yazılması gerekir. Eksiklik fark edildiğinde ek dilekçeyle giderilebilir; ancak mehil süresi bu arada işlemeye devam eder. Zaman kaybı doğrudan satış riskine dönüşür.
İcranın geri bırakılması, kanun yolu incelemesinin kendiliğinden sonucu değildir; ayrı bir istem olarak ileri sürülür ve ayrı bir kararla verilir. Merci, önüne gelen dilekçede böyle bir istem görmezse yalnızca esas hakkında inceleme yapar. Dosya aylarca dairede bekler, borçlu kararı beklerken mehil süresi dolar ve icra dairesi takibe kaldığı yerden devam eder.
Talebin dilekçeye üç yerde yansıtılması yerinde olur. Başlıktaki konu satırına icranın geri bırakılması isteminin eklenmesi, dilekçenin gövdesinde teminatın hangi icra dosyasına, hangi tarihte ve hangi tutarda sunulduğunun belirtilmesi, sonuç ve istem kısmında ise esasa ilişkin talebin yanında ayrı bir bent hâlinde icranın geri bırakılmasının istenmesi gerekir. İcra dosyasının numarası ve icra dairesinin adı yazılmazsa merci, talebi hangi takip bakımından değerlendireceğini bilemez.
Şerh düşülmediğinde ortaya çıkan sorun iki yönlüdür. Merci bakımından ortada karara bağlanacak bir istem yoktur; icra dairesi bakımından ise mehil vesikasının dayanağı boşa çıkar. Borçlu, süresi içinde icranın geri bırakılması kararı ibraz edemediği için haciz ve satış işlemleriyle karşılaşır. Bu aşamada mehil süresinin uzatılmasını istemek de çoğu zaman sonuç vermez; gecikmenin borçlunun kendi kusurundan kaynaklandığı değerlendirmesi yapılır.
Telafi yolu, eksikliğin fark edildiği anda ek dilekçe vermektir. Ek dilekçede, esas hakkındaki başvurunun daha önce süresinde yapıldığı, bu dilekçenin yeni bir kanun yolu başvurusu olmayıp mevcut başvuruya bir istem eklediği ve teminatın icra dosyasında bulunduğu belirtilir. Dilekçe kanun yolu merciine doğrudan verilebileceği gibi, dosya henüz gönderilmemişse kararı veren mahkeme aracılığıyla da sunulabilir.
İkinci telafi yolu icra dairesi cephesinde çalışır. Ek dilekçenin verildiği ve icranın geri bırakılması talebinin mercide beklediği icra dosyasına bildirilerek ek mehil istenir. Talep reddedilirse ret işlemine karşı süresi içinde şikâyet yoluna gidilir. Her iki hamlenin tarihinin de tutanağa geçirilmesi, sonradan doğacak süre tartışmasını kesip atar.
50 Soruda Tehiri İcra Kararı ve Temyiz Aşaması
1. Tehiri icra kararı nedir?
Tehiri icra kararı, kanun yoluna başvuran borçlunun talebiyle icra işlemlerinin durdurulmasını sağlayan üst mahkeme kararıdır. Dayanağı İİK m. 36’dır.
2. Tehiri icra kararı için teminat şart mı?
Kural olarak evet. İİK m. 36/1 uyarınca hükmolunan para veya eşyayı karşılayacak teminat gösterilmelidir; borçlunun bu miktarı karşılayan malı zaten haczedilmişse ayrıca teminat aranmaz.
3. Devlet teminat göstermek zorunda mı?
Hayır. İİK m. 36/2 uyarınca Devlet ve adlî yardımdan yararlanan kişiler teminat göstermekle yükümlü değildir.
4. Mehil vesikası kaç gün için verilir?
Kanun süreyi rakamla belirtmez; İİK m. 36/1 uygun bir süre der. Uygulamada 60 gün verilir ve zorunluluk hâlinde 30 gün eklenir.
5. Mehil süresi hangi tarihten başlar?
Teminatın icra dosyasına sunulup mehil talebinin kabul edildiği tarihten başlar. İcra emrinin tebliğ tarihi başlangıç noktası değildir.
6. Mehil süresini kaçırırsam ne olur?
İcra işlemleri kaldığı yerden devam eder ve alacaklı haciz ile satış isteyebilir. Sonradan alınan geri bırakma kararı ancak ibraz edildiği andan itibaren etki doğurur.
7. Ek 30 günlük süre otomatik mi veriliyor?
Hayır. İİK m. 36/1 ek süreyi zorunluluk hâline bağlar; borçlunun gecikmenin kendi kusurundan kaynaklanmadığını somut olarak açıklaması beklenir.
8. Bölge adliye mahkemesi istinafı reddedince tehiri icra biter mi?
Bu konuda içtihat birliği yok. Bir görüş İİK m. 36/6 uyarınca korumanın temyiz aşamasında da sürdüğünü, diğeri yeni bir karar alınması gerektiğini savunuyor.
9. Temyiz için yeniden mehil vesikası almam gerekir mi?
Riski yönetmek için almanız yerinde olur. Yargıtay 12. Hukuk Dairesi, E. 2019/12672, K. 2019/17345, T. 02.12.2019 kararı yeniden süre verilmesi gerektiği yönündedir.
10. Temyiz süresi ne kadar?
Hukuk yargılamasında bölge adliye mahkemesi kararına karşı temyiz süresi kural olarak iki haftadır ve kararın tebliğiyle işlemeye başlar.
11. İİK m. 36/6 tam olarak neyi düzenliyor?
Fıkra, esastan ret veya onama hâlinde teminatın alacaklıya ödenmesini düzenler; ayrıca temyiz yolu açıksa geri bırakma etkisinin temyiz süresinin dolmasına kadar süreceğini belirtir.
12. Temyize başvurursam teminat alacaklıya ödenir mi?
Yargıtay 12. Hukuk Dairesi, E. 2022/8725, K. 2023/1736, T. 16.03.2023 kararına göre ödeme ancak hükmün onanması hâlinde yapılabilir.
13. Teminatı yeniden yatırmam gerekir mi?
Kural olarak hayır; ilk teminat dosyada bloke kalır. Ancak güncel borcu karşılamıyorsa tamamlanması istenebilir.
14. Banka teminat mektubu süreli olabilir mi?
Olmaması gerekir. Süreli mektup, kanun yolu incelemesi uzadığında geçerliliğini yitirir ve teminatsız kalma riski doğar.
15. Nakit teminat yatırırsam faiz işler mi?
Dosyada bloke tutulan para bakımından borçluya faiz işlemez; borcun faizi ise İİK m. 36 kapsamında geri bırakma kararına rağmen işlemeye devam edebilir.
16. Tehiri icra kararı hacizleri kaldırır mı?
Hayır. Mevcut hacizler dosyada kalır; karar yeni haciz konulmasını ve satışı engeller.
17. Satış günü verilmişse tehiri icra kararı satışı durdurur mu?
Evet. Geri bırakma kararı icra dosyasına ibraz edildiğinde satış işlemi yapılamaz ve verilen satış günü düşer.
18. Hacizlerin kaldırılmasını nasıl isteyebilirim?
Teminatın asıl alacağı ve fer’ilerini karşıladığını göstererek aşkın haciz iddiasıyla talepte bulunabilirsiniz. Reddi hâlinde İİK m. 16 şikâyeti gündeme gelir.
19. İcra müdürlüğü mehil vermezse ne yapmalıyım?
İİK m. 16 uyarınca yedi gün içinde icra mahkemesine şikâyet edin ve aynı dilekçede İİK m. 22 uyarınca takibin durdurulmasını talep edin.
20. Şikâyet süresi kaç gün?
İİK m. 16 uyarınca işlemin öğrenildiği tarihten itibaren yedi gündür. Hakkın yerine getirilmemesi hâlinde şikâyet süresizdir.
21. Şikâyet takibi kendiliğinden durdurur mu?
Hayır. İcra mahkemesinden ayrıca tedbir niteliğinde durdurma kararı istenmesi gerekir.
22. Nafaka ilamında tehiri icra kararı alabilir miyim?
Hayır. İİK m. 36/4 uyarınca nafaka hükümlerinde icra durmaz.
23. Kesinleşmeden icra edilemeyen ilamlarda tehiri icra gerekir mi?
Gerekmez. Bu ilamlar zaten kesinleşmeden takibe konulamaz; icra emri gönderilmişse şikâyet yoluna gidilir.
24. Taşınmaz mülkiyetine ilişkin ilam kesinleşmeden icraya konulabilir mi?
Konulamaz. Taşınmaz mülkiyetine ve ayni haklara ilişkin hükümler kesinleşmeden icra edilemez.
25. Boşanma ilamındaki tazminat kesinleşmeden takibe konulabilir mi?
Hayır. Aile hukukuna ilişkin ilamların eklentileri, boşanma hükmü kesinleşmeden icraya konulamaz.
26. Yabancı mahkeme kararı için tehiri icra istenebilir mi?
Tenfiz kararı kesinleşmeden icraya konulamadığı için tehiri icra kurumuna ihtiyaç duyulmaz.
27. Yargıtay bozarsa teminatım hemen iade edilir mi?
Otomatik değildir. İİK m. 36/5 uyarınca bozmanın niteliğine göre iadeye mahkemece kesin olarak karar verilir.
28. Bozma kararından sonra takip düşer mi?
Düşmez. Sayıştay 1. Dairesinin K. 10812, T. 21.01.2021 sayılı kararında da belirtildiği üzere takip sürebilir ve teminatın akıbeti yeni yargılamanın sonucuna bağlanır.
29. Bölge adliye mahkemesi kararı kaldırırsa teminat ne olur?
İİK m. 36/5 uyarınca iadesine karar verilebilir. İstanbul Bölge Adliye Mahkemesi 40. Hukuk Dairesi, E. 2020/2246, K. 2022/2031, T. 15.11.2022 kararı bu yöndedir.
30. Teminatın alıkonulması mümkün mü?
Trabzon Bölge Adliye Mahkemesi 4. Hukuk Dairesi, E. 2021/198, K. 2021/249, T. 19.02.2021 kararında, kararın niteliği gereği teminatın iade edilmeyip alıkonulabileceği belirtilmiştir.
31. Faiz tehiri icra kararına rağmen işler mi?
Yargıtay Hukuk Genel Kurulu, E. 2017/1680, K. 2021/758, T. 15.06.2021 kararındaki yaklaşıma göre faiz işlemeye devam edebilir ve teminatın bunu karşılaması beklenir.
32. Teminat yetersiz kalırsa ne olur?
İcra müdürlüğü teminatın tamamlanmasını isteyebilir; tamamlanmazsa yeni mehil talebi reddedilebilir ve takip işlemleri sürebilir.
33. Üst mahkeme alacak miktarını değiştirirse yeni icra emri gerekir mi?
Yargıtay 12. Hukuk Dairesi, E. 2018/7067, K. 2018/12270, T. 27.11.2018 kararına göre alacak miktarı veya faiz başlangıcı değişmişse yeni icra emri gönderilmesi zorunludur.
34. Yeni icra emri gelirse yeniden mehil isteyebilir miyim?
Evet. Yeni icra emri yeni bir takip aşaması yarattığı için İİK m. 36 mekanizması yeniden işletilebilir.
35. Temyiz dilekçesinde tehiri icra talebi ayrıca yazılmalı mı?
Yazılmalıdır. Yargıtaydan icranın geri bırakılması kararı, ayrı ve açık bir talep üzerine değerlendirilir.
36. Yargıtaydan tehiri icra kararı ne kadar sürede çıkar?
Süre dosyanın durumuna göre değişir ve çoğu zaman iki haftalık temyiz süresini aşar. Bu nedenle paralel olarak mehil talebinde bulunmak gerekir.
37. İcra dosyasına karar ibraz edilmezse ne olur?
Karar tek başına takibi durdurmaz; icra dairesine sunulup tutanağa geçirilmesi gerekir.
38. Tehiri icra kararı ne kadar süreyle geçerlidir?
İlgili kanun yolu incelemesi sonuçlanana kadar. Sonrasında hangi aşamaya kadar süreceği İİK m. 36/6 yorumuna göre tartışmalıdır.
39. Anayasa Mahkemesine bireysel başvuru yapabilir miyim?
Olağan kanun yolları tüketildikten sonra mülkiyet hakkı ve etkili başvuru hakkı yönünden başvurulabilir. Anayasa Mahkemesi, Bireysel Başvuru, B. 2019/17045, T. 15.10.2025 kararı örnektir.
40. Anayasa Mahkemesinin norm denetimi kararı bana yarar sağlar mı?
Anayasa Mahkemesi, E. 2025/92, K. 2025/127, T. 03.06.2025 kararındaki değerlendirmeler, geri bırakma etkisinin sürdüğü yönündeki savunmayı destekleyen bir dayanak sunar.
41. Alacaklıysam teminatı ne zaman talep edebilirim?
Temyiz süresi dolduğu hâlde temyiz başvurusu yapılmamışsa İİK m. 36/6 uyarınca başkaca işleme gerek kalmaksızın ödeme talep edebilirsiniz.
42. Alacaklı teminatı erken çekerse ne yapabilirim?
İcra müdürlüğünün ödeme işlemine karşı İİK m. 16 uyarınca yedi gün içinde şikâyet yoluna gidebilir, ödemenin iptalini isteyebilirsiniz.
43. İki icra müdürlüğü farklı davranırsa hangisi doğru?
İçtihat birliği bulunmadığı için her iki uygulama da savunulabilir gerekçeye sahiptir. Uyuşmazlık icra mahkemesinde çözülür.
44. Maaş haczi tehiri icra kararıyla durur mu?
Geri bırakma kararı yeni kesintileri durdurmalıdır; ancak işverene ayrıca bildirim yapılmazsa kesintiler fiilen sürebilir.
45. Tehiri icra kararı üçüncü kişilerdeki hacizleri etkiler mi?
Haciz şerhi kalkmaz; ancak haczedilen alacağın icra dosyasına aktarılması ve paraya çevrilmesi durur.
46. İhtiyati haciz varsa tehiri icra kararı onu kaldırır mı?
Kaldırmaz. Ancak teminat borcun tamamını karşılıyorsa hacizlerin aşkınlığı ileri sürülebilir; İzmir Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2025/1268, K. 2025/1202, T. 25.09.2025 kararı bu yöndedir.
47. Kambiyo takibinde tehiri icra kararı alınır mı?
Kambiyo senetlerine özgü takipte durdurma, İİK m. 169/a ve m. 170 çerçevesinde icra mahkemesince değerlendirilir.
48. Teminatı borçlu yerine üçüncü kişi verebilir mi?
Verebilir. Kanun teminatın kimin tarafından sağlandığını değil, İİK m. 36/1’de sayılan niteliği taşımasını arar.
49. Tehiri icra kararı alındıktan sonra alacaklı yeni haciz koyabilir mi?
Koyamaz. Geri bırakma kararı yürürlükteyken yeni takip işlemi yapılamaz; yapılırsa şikâyetle iptali istenir.
50. En güvenli strateji nedir?
Temyiz dilekçesiyle birlikte Yargıtaydan geri bırakma talep etmek, eş zamanlı olarak yeni mehil istemek ve teminatın güncel borcu karşıladığından emin olmaktır.
Sonuç
İlk derece aşamasında alınan tehiri icra kararının bölge adliye mahkemesi kararından sonra da yürürlükte kalıp kalmadığı, Türk icra hukukunun çözümlenmemiş sorularından biri. İİK m. 36/6, temyiz yolu açık kararlarda korumanın temyiz süresinin dolmasına kadar sürdüğünü söylüyor; ancak temyize başvurulduğunda ne olacağı konusunda iki farklı okuma yerleşmiş durumda. Yargıtay 12. Hukuk Dairesinin 2023 tarihli kararı korumanın onamaya kadar sürdüğünü işaret ederken, aynı dairenin 2019 tarihli kararı yeniden mehil verilmesi gerektiğini söylüyor.
Bu ikilik karşısında borçlunun yapabileceği en akılcı şey, hangi görüşün doğru olduğunu tartışmak yerine her iki ihtimale karşı hazırlıklı olmaktır. Temyiz dilekçesinde icranın geri bırakılması açıkça talep edilmeli, icra dosyasına eş zamanlı olarak yeni mehil talebi sunulmalı, teminatın güncel borcu karşıladığı belgelenmeli ve icra müdürlüğünün olumsuz işlemine karşı yedi günlük şikâyet süresi kaçırılmamalıdır. Bu üç adımın maliyeti, bir satışın gerçekleşmesi hâlinde doğacak zararın yanında oldukça küçüktür.
Faiz yükünün uzun kanun yolu süreçlerinde teminatı eritmesi de ayrı bir risk kalemi. Sabit tutarlı bir teminat mektubuyla yola çıkan borçlu, iki yıl sonra kendini teminatsız kalmış gibi bulabilir. Teminatın periyodik olarak gözden geçirilmesi, hem yeni mehil talebinin reddedilmesini önler hem de alacaklının aşkın haciz iddialarına karşı elinizi güçlendirir. Dosyanızın kendi verileri üzerinden bir değerlendirme yapılması gerektiğini düşünüyorsanız iletişime geçebilirsiniz.
Kaynakça
Mevzuat
2004 sayılı İcra ve İflâs Kanunu m. 16, 22, 36, 78, 85, 106, 169/a, 170, 363.
6100 sayılı Hukuk Muhakemeleri Kanunu m. 361, 362, 363, 366.
2709 sayılı Türkiye Cumhuriyeti Anayasası m. 35, 36, 40.
6098 sayılı Türk Borçlar Kanunu m. 88, 120.
7343 sayılı İcra ve İflâs Kanunu ile Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun.
Yargı kararları
Aşağıdaki kararların tam metnine Yargıtay Karar Arama ve Anayasa Mahkemesi Kararlar Bilgi Bankası üzerinden esas ve karar numarasıyla ulaşılabilir.
Yargıtay, 12. Hukuk Dairesi, E. 2022/8725, K. 2023/1736, T. 16.03.2023.
Yargıtay, 12. Hukuk Dairesi, E. 2019/12672, K. 2019/17345, T. 02.12.2019.
Yargıtay, 12. Hukuk Dairesi, E. 2018/7067, K. 2018/12270, T. 27.11.2018.
Yargıtay, Hukuk Genel Kurulu, E. 2017/1680, K. 2021/758, T. 15.06.2021.
İstanbul Bölge Adliye Mahkemesi 15. Hukuk Dairesi, E. 2017/248, K. 2018/943, T. 05.07.2018.
İzmir Bölge Adliye Mahkemesi 12. Hukuk Dairesi, E. 2017/3301, K. 2017/2642, T. 22.11.2017.
İzmir Bölge Adliye Mahkemesi 14. Hukuk Dairesi, E. 2025/1268, K. 2025/1202, T. 25.09.2025.
İstanbul Bölge Adliye Mahkemesi 45. Hukuk Dairesi, E. 2025/521, K. 2025/1271, T. 19.11.2025.
İstanbul Bölge Adliye Mahkemesi 40. Hukuk Dairesi, E. 2020/2246, K. 2022/2031, T. 15.11.2022.
Trabzon Bölge Adliye Mahkemesi 4. Hukuk Dairesi, E. 2021/198, K. 2021/249, T. 19.02.2021.
Ankara 3. Asliye Ticaret Mahkemesi, E. 2022/706, K. 2023/343, T. 10.05.2023.
İstanbul 11. İcra Hukuk Mahkemesi, E. 2022/79, K. 2022/78, T. 28.03.2022.
Anayasa Mahkemesi, Norm Denetimi, E. 2025/92, K. 2025/127, T. 03.06.2025.
Anayasa Mahkemesi, Bireysel Başvuru, B. 2019/17045, T. 15.10.2025.
Sayıştay, Daire Kararı, K. 10812, T. 21.01.2021.
Doktrin ve akademik kaynaklar
Baki Kuru, İcra ve İflâs Hukuku El Kitabı.
Hakan Pekcanıtez, Oğuz Atalay, Meral Sungurtekin Özkan, Muhammet Özekes, İcra ve İflâs Hukuku Ders Kitabı.
Timuçin Muşul, İcra ve İflâs Hukuku.
Ramazan Arslan, Ejder Yılmaz, Sema Taşpınar Ayvaz, Emel Hanağası, İcra ve İflâs Hukuku.
Süha Tanrıver, Medenî Usûl Hukuku.
Adnan Deynekli, Sedat Kısa, İcra ve İflâs Hukukunda Teminat ve İcranın Geri Bırakılması.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır; hukuki tavsiye niteliği taşımaz. Her dosyanın kendine özgü koşulları vardır.