
Bu yazı genel bilgilendirme amaçlıdır; somut durumunuz için mutlaka bir avukata veya mali müşavire danışınız. Güncellenme tarihi: 7 Ağustos 2026.
Kamuoyunda “Varlık Barışı Kanunu” olarak bilinen 7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, 4 Haziran 2026 tarihli Resmî Gazete‘de yayımlanarak yürürlüğe girdi. Kanunun 10. maddesi, Kurumlar Vergisi Kanunu’na geçici 19. maddeyi ekleyerek yeni bir varlık barışı dönemini başlattı. Uygulamanın usul ve esaslarını belirleyen Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No: 1) ise 4 Temmuz 2026 tarihli Resmî Gazete’de yayımlandı.
Bu rehberde; 2026 varlık barışının kimleri kapsadığını, hangi varlıkların bildirilebileceğini, vergi oranlarını, kritik süreleri ve uygulamanın en tartışmalı yönü olan ispat yükü meselesini, Danıştay içtihatları ve güncel doktrin tartışmaları ışığında ayrıntılı biçimde ele alıyoruz.
2026 Varlık Barışı Nedir? Öncekilerden Farkı Ne?
Varlık barışı, en yalın tanımıyla; yurt dışında bulunan ya da Türkiye’de olup kayıt dışı kalmış bazı varlıkların, düşük oranlı bir vergi karşılığında ekonomiye ve yasal kayıtlara kazandırılmasını sağlayan, karşılığında da bildirilen varlıklara ilişkin vergi incelemesi ve tarhiyat yapılmaması güvencesi veren bir düzenlemedir. Türkiye bu yola daha önce de birçok kez başvurdu; son kapsamlı yapılandırma 2023 tarihli 7440 sayılı Kanun ile yapılmıştı.
2026 modelini öncekilerden ayıran temel yenilik, verginin tek ve sabit bir oran olmaktan çıkarılıp varlığın Türkiye’de tutulma süresine endekslenmesidir. Bildirilen varlık ne kadar uzun süre belirli finansal araçlarda değerlendirilirse, vergi oranı o kadar düşmekte; beş yıllık taahhütte sıfıra inmektedir. Bu yönüyle düzenleme, klasik bir aftan öte, tasarrufları finansal sistemin içinde tutmayı hedefleyen bir yönlendirme mekanizması olarak tasarlanmıştır. Buna karşılık likiditeden vazgeçme süresi uzadıkça vergi avantajı artmakta; yani mükellef, vergi yükü ile nakit esnekliği arasında bir tercih yapmaya davet edilmektedir.
Varlık Barışından Kimler Yararlanabilir?
Düzenlemenin kapsamı oldukça geniş tutulmuştur:
- Gerçek ve tüzel kişiler: Yurt dışında para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarına sahip herkes; mukimlik ayrımı yapılmaksızın bildirimde bulunabilir.
- Gelir ve kurumlar vergisi mükellefleri: Türkiye’de bulunduğu hâlde kanuni defter kayıtlarında yer almayan varlıklarını bildirebilir.
- Vergi mükellefi olmayanlar: Türkiye’deki kayıt dışı varlıklarını, bildirim tarihi itibarıyla banka veya aracı kurum hesabına yatırıp belgelemek şartıyla bildirebilir.
- Şahıs şirketleri ve adi ortaklıklar: Bunlar adına yapılan bildirimlerde ortaklık KDV yönünden, ortaklar ise gelir/kurumlar vergisi yönünden korumadan yararlanır.
- Şirket ortakları ve kanuni temsilciler: 4 Haziran 2026’dan önce düzenlenmiş vekâlet veya temsil sözleşmesine dayanmak kaydıyla, bunlar adına görünen yurt dışı varlıklar şirket adına bildirilebilir.
Bildirimler bizzat yapılabileceği gibi kanuni temsilci veya yetkili vekiller aracılığıyla da yapılabilir. Türkiye’deki hesaba transferi yapan kişi ile hesap sahibinin farklı olması, tek başına varlık barışından yararlanmaya engel değildir.
Hangi Varlıklar Kapsamda?
Kapsama giren varlıklar: para, altın, döviz, menkul kıymetler ve diğer sermaye piyasası araçları. Taşınmazlar, stoklar, emtia ve alacaklar doğrudan kapsam dışıdır.
Ancak önemli bir esneklik vardır: Yurt dışındaki taşınmaz gibi kapsam dışı bir varlık, 31 Temmuz 2027’ye kadar satılarak kapsamdaki varlıklara (ör. dövize) dönüştürülür ve Türkiye’ye getirilirse varlık barışından yararlanılabilir. Tebliğ bu dönüştürme imkânını açıkça yurt dışı varlıklar için düzenlemiştir; yurt içi taşınmazların dönüştürülmesinin de aynı imkândan yararlanıp yararlanamayacağı doktrinde tartışılmaktadır, zira kanun yurt içi varlıklar için belirli bir edinim tarihi şartı aramamaktadır.
Önceki uygulamalardan farklı olarak, varlıklara belirli bir tarihte sahip olunduğunun ispatı kural olarak istenmemekte; sistem büyük ölçüde beyana dayalı işlemekte ve bildirim sırasında belge ibrazı zorunlu tutulmamaktadır.
Başvuru Nasıl Yapılır? Bildirim Süreci
Bildirimler vergi dairesine değil, Türkiye’deki banka veya aracı kurumlara yapılır. Süreç şu şekilde işler:
- Tebliğ ekindeki Ek-1 bildirim formu iki nüsha düzenlenerek banka veya aracı kuruma verilir; ayrıca vergi dairesine beyanda bulunulmaz.
- Banka veya aracı kurum, bildirilen değer üzerinden hesaplanan vergiyi peşin olarak tahsil eder.
- Tahsil edilen vergi, bildirimi izleyen ayın 15’inci günü akşamına kadar banka/aracı kurum tarafından vergi sorumlusu sıfatıyla Ek-3 beyannamesi ile vergi dairesine beyan edilip ödenir. Vergi oranı %0 olsa dahi Ek-3 bildirimi zorunludur.
- İndirimli orandan yararlanmak isteyenler, bildirim sırasında Ek-2 taahhütnamesini verir. Taahhütnameler damga vergisinden istisnadır.
Düzeltme kuralları da nettir: Aynı ay içinde yapılan bildirimlerde hem artırma hem azaltma, ilk bildirimin düzeltilmesi yoluyla yapılır. Sonraki aylarda ise azaltma düzeltme yoluyla mümkünken, artırma için yeni ve bağımsız bir bildirim gerekir. Varlıklar Türkiye’ye getirildikten veya hesaba yatırıldıktan sonra bildirim düzeltilemez ve ödenen vergi iade edilmez; bildirim süresi sona erdikten sonra da hiçbir düzeltme yapılamaz.
2026 Varlık Barışı Vergi Oranları
Temel oran %5‘tir. Ancak bildirilen varlığın; vadeli mevduat hesabı, Devlet iç borçlanma senedi, kira sertifikası veya girişim sermayesi yatırım fonunda belirli sürelerle tutulacağı taahhüt edilirse oran kademeli olarak düşer:
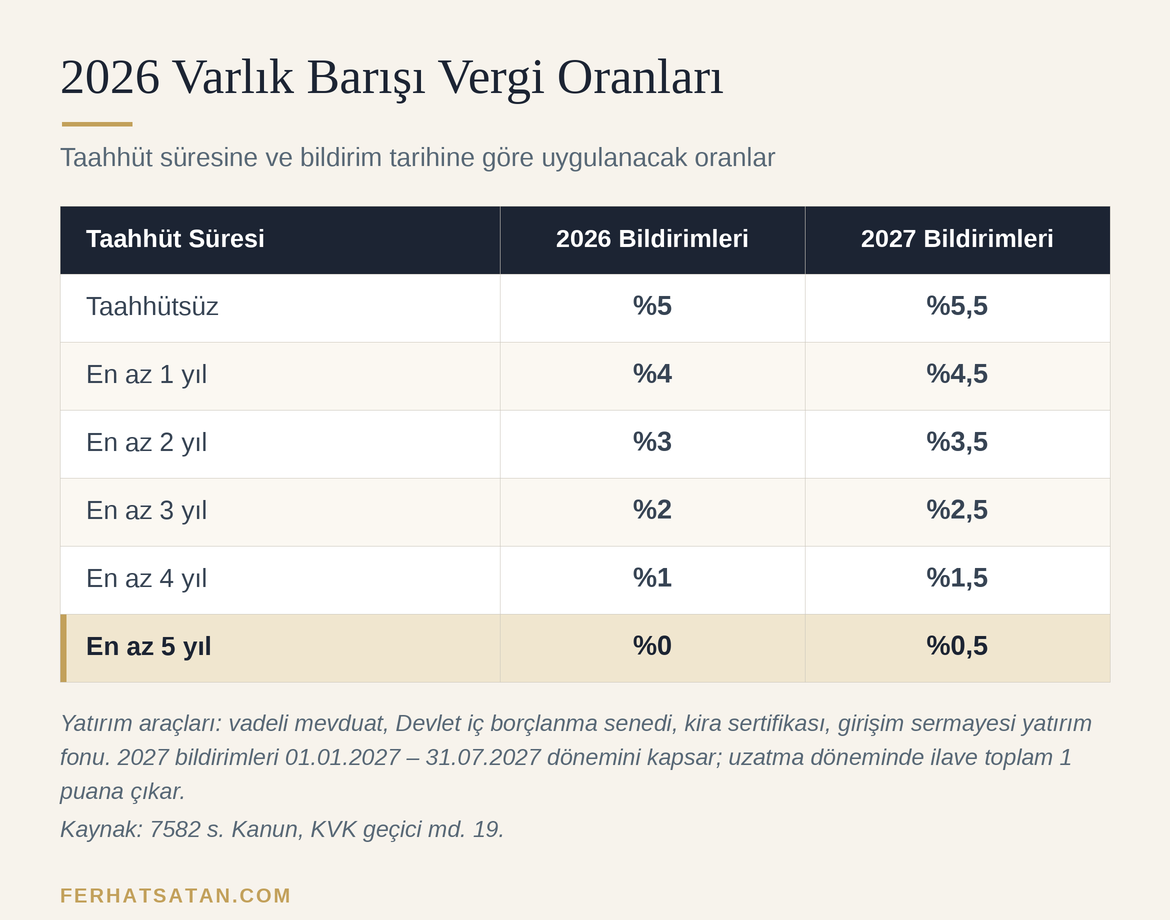
1 Ocak 2027 – 31 Temmuz 2027 arasındaki bildirimlerde oranlara yarım puan eklenir. Cumhurbaşkanı’nın süre uzatma yetkisini kullanması hâlinde, uzatılan dönemde yapılacak bildirimlerde ilave yarım puan daha uygulanır ve toplam artış 1 puana ulaşır. Dikkat edilmesi gereken ince nokta: puan ilavesi taahhüde bağlı orana yapılır; örneğin Ocak 2027’de iki yıllık taahhütle bildirilen varlık için oran %3 + 0,5 = %3,5 olur.
Örnek: Eylül 2026’da 10.000.000 TL karşılığı dövizini bildiren ve iki yıl vadeli hesapta tutmayı taahhüt eden bir kişiden %3 oranında, yani 300.000 TL vergi peşin tahsil edilir. Aynı bildirimi beş yıllık taahhütle yapan bir şirket için oran %0’dır; vergi ödenmez, ancak Ek-3 beyannamesi yine verilir.
Önemli bir sınırlama: varlık barışı kapsamında ödenen vergiler hiçbir şekilde gider yazılamaz ve başka vergilerden mahsup edilemez. Bildirilen varlıkların sonradan elden çıkarılmasından doğan zararlar da vergi matrahının tespitinde gider veya indirim olarak dikkate alınamaz.
Kritik Süreler: Kaçırılmaması Gereken Tarihler
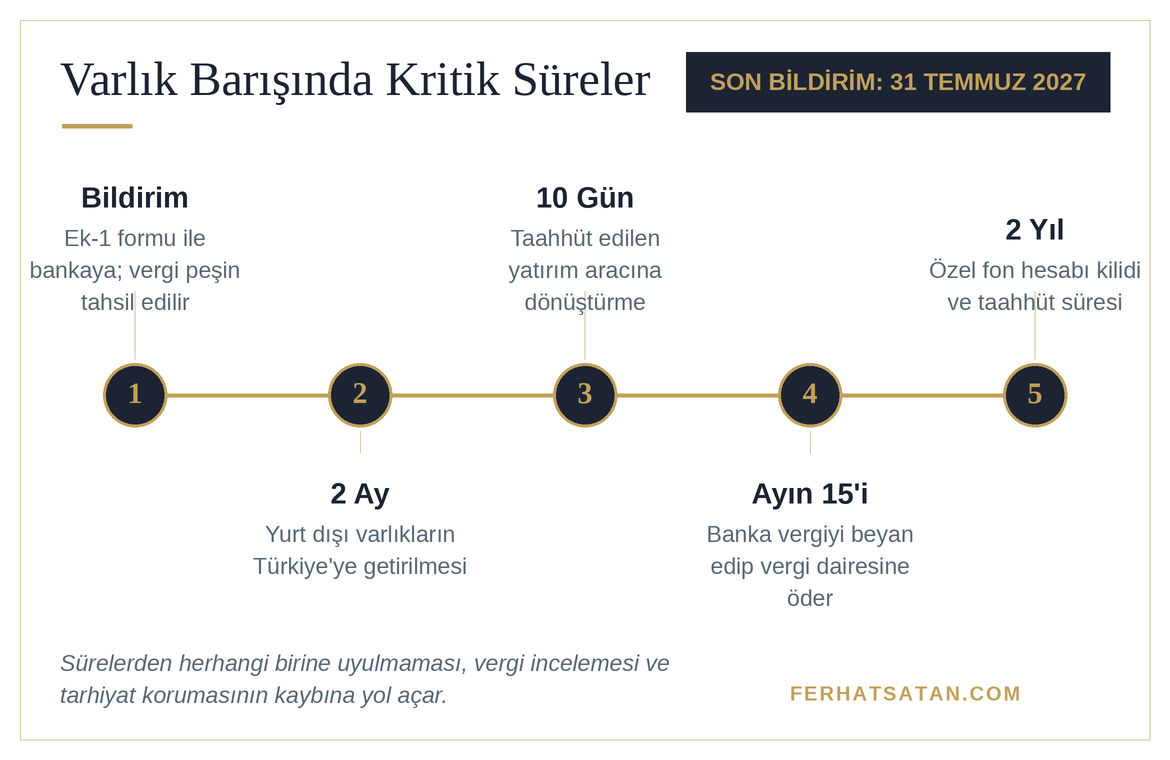
- 31 Temmuz 2027: Hem yurt dışı hem yurt içi varlıklar için son bildirim tarihi. Cumhurbaşkanı bu süreyi her defasında altı ayı geçmeyen dilimler hâlinde bir yıla kadar uzatabilir.
- 2 ay: Yurt dışındaki varlıkların, bildirim tarihinden itibaren Türkiye’deki banka veya aracı kurum hesaplarına transfer edilmesi ya da fiziken getirilerek yatırılması için tanınan süre.
- 10 gün: İndirimli oran taahhüdünde bulunanların, varlıkları taahhüt edilen yatırım araçlarına dönüştürmesi için süre (yurt dışı varlıklarda transferden/yatırmadan, yurt içi varlıklarda bildirim tarihinden itibaren).
- İzleyen ayın 15’i: Banka ve aracı kurumların tahsil ettikleri vergiyi beyan edip ödeyecekleri son gün.
- 2 yıl: Bilanço esasına göre defter tutanlarda, pasifte açılan özel fon hesabının işletmeden çekilemeyeceği süre.
Fiziki olarak yurda getirilen varlıklarda Gümrük İdaresince düzenlenen belgeler tevsik için esas alınır; bu belgelerin varlıklar bankaya yatırılırken ibrazı zorunludur. Banka dekontu ve aracı kurum işlem sonuç formları da varlıkların Türkiye’ye getirildiğinin ispatında kullanılabilir.
Bildirilen Varlıkların Kayda Alınması ve Özel Fon Hesabı
Vergi Usul Kanunu uyarınca defter tutan mükellefler, bildirdikleri varlıkları kanuni defterlerine kaydetmek zorundadır. Bilanço esasında bu varlıklar pasifte özel bir fon hesabında izlenir; fon hesabı sermayenin cüz’ü sayılır, bildirimden itibaren iki yıl geçmedikçe işletmeden çekilemez ve sermayeye ilave dışında hiçbir amaçla kullanılamaz. İşletmenin tasfiyesi ile kanuna uygun devir ve bölünme hâllerinde bu tutarlar vergilendirilmez. Serbest meslek kazanç defteri veya işletme hesabı esasına göre defter tutanlar, varlıkları defterlerinde ayrıca gösterir.
Bildirilen varlıklar dönem kazancının tespitinde dikkate alınmaz ve iki yılın sonunda, dağıtılabilir kazanç hesabına girmeksizin vergisiz olarak işletmeden çekilebilir. Değerleme, bildirim tarihi esas alınarak yapılır: Türk lirası itibari değerle, altın rayiç bedelle, döviz TCMB döviz alış kuruyla; menkul kıymetlerde ise sırasıyla borsa rayici, rayiç bedel, alış bedeli ve itibari değer uygulanır.
Vergi İncelemesi Koruması: Ne Sağlar, Ne Sağlamaz?
Düzenlemenin kalbi, geçici 19. maddenin 8. fıkrasındaki şu güvencedir: bildirilen varlıklara isabet eden tutarlara ilişkin hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmaz. Ancak bu koruma otomatik ve mutlak değildir; üç önemli sınırı vardır:
Birincisi, koruma şartlara bağlıdır. Varlıkların iki ay içinde Türkiye’ye getirilmesi, verginin süresinde ödenmesi, defter kaydı ve özel fon şartlarına uyulması, taahhütlü bildirimlerde taahhüde sadık kalınması gerekir. Örneğin dört yıllık taahhütle %1 vergi ödeyen bir şirket, süre dolmadan varlıkları vadeli hesaptan çekerse korumayı kaybeder; eksik alınan vergi, vergi ziyaı cezası uygulanmaksızın gecikme faiziyle birlikte tahsil edilir.
İkincisi, koruma yalnızca bildirilen varlıklarla sınırlıdır. Varlık barışı, mükellefin bir daha incelenemeyeceği anlamına gelmez. Bildirim dışındaki nedenlerle her zaman inceleme yapılabilir; transfer fiyatlandırması, sahte belge, örtülü kazanç dağıtımı gibi riskler bu düzenlemeyle kendiliğinden ortadan kalkmaz.
Üçüncüsü, zamanlama belirleyicidir. Vergi incelemesine başlanmasından veya takdir komisyonuna sevkten sonra yapılan bildirimler, tespit edilecek matrah farkları için koruma sağlamaz ve mahsuba konu edilemez. Buna karşılık, idarenin konudan haberdar olması tek başına engel değildir: bilgi idarenin ıttılaına girmiş ancak henüz incelemeye başlanmamış veya takdire sevk yapılmamışsa, bildirim hâlâ koruma sağlar.
Ayrıca kanun, korumanın yalnızca vergisel sonuçlara ilişkin olduğunu açıkça belirtir: diğer mevzuat uyarınca alınması gereken tedbirler (suç gelirlerinin aklanmasıyla mücadele, MASAK yükümlülükleri, uluslararası yaptırım uyumu vb.) bu düzenlemeden etkilenmez. FATF ve OECD standartları da gönüllü uyum programlarının kara para aklamayla mücadele yükümlülüklerini zayıflatmaması gerektiğini kabul eder.
İspat Yükü: Uygulamanın En Kritik Sorunu
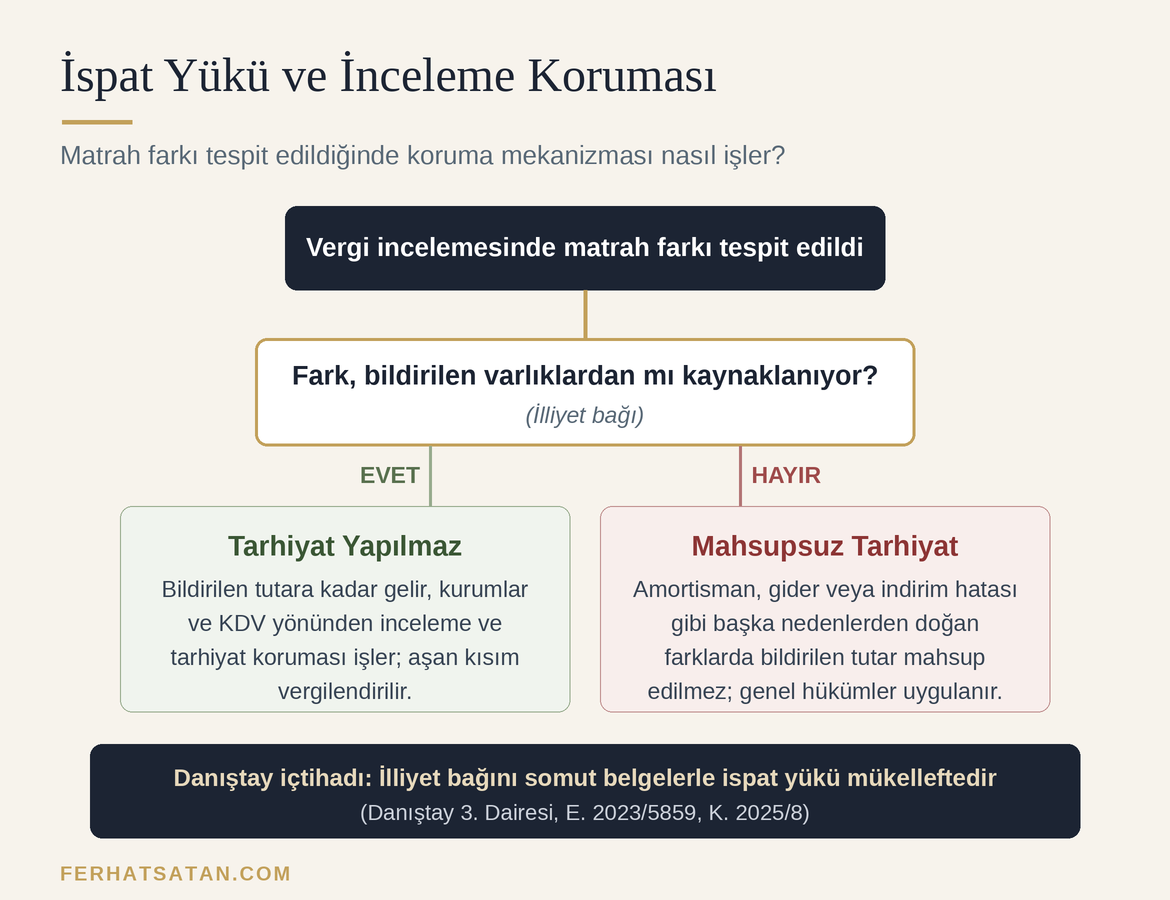
2026 varlık barışının en çok tartışılacak yönü, bildirilen varlık ile ileride bulunacak matrah farkı arasındaki illiyet bağının nasıl ispatlanacağıdır. Kanuna göre; başka nedenlerle başlatılan bir incelemede bulunan matrah farkının bildirilen varlıklar nedeniyle ortaya çıktığı tespit edilirse ve bildirilen tutar bu farka eşit veya fazlaysa tarhiyat yapılmaz. Fark bildirilen tutardan büyükse yalnızca aşan kısım vergilendirilir. Matrah farkı bildirilen varlıklar dışındaki nedenlerden kaynaklanıyorsa — örneğin hatalı amortisman ayrılması, gider ve indirimlerin yanlış uygulanması — bildirilen tutar bu farktan mahsup edilmeksizin tarhiyat yapılır.
Peki bu illiyet bağını kim, nasıl ispatlayacak? İşte üç farklı perspektif:
Danıştay’ın yaklaşımı: Yük mükellefte
Önceki varlık barışı düzenlemelerine ilişkin güncel içtihatta Danıştay 3. Dairesi, ispat yükünü ağırlıklı olarak mükellefe yüklemektedir. Örneğin 20.01.2025 tarihli kararında (E. 2023/5859, K. 2025/8) Daire; varlık barışı güvencesinin mükellefin ticari faaliyeti nedeniyle incelenmesine engel olmadığını, beyan edilen tutarın incelenen dönemdeki kayıt dışı gelire ilişkin olduğu iddiasının ise bunu kanıtlayan bilgi ve belge olmadan kabul edilemeyeceğini hükme bağlamıştır. Aynı yönde birçok karar bulunmaktadır. Buna göre yalnızca varlık barışı beyannamesi vermiş olmak, tespit edilen her matrah farkını açıklayan bir “joker” değildir; mükellefin tarih, tutar ve kaynak örtüşmesini somut verilerle ortaya koyması beklenir.
Karşı görüş: İlk hamle idarenin
Doktrinde ağırlıklı görüş ve kimi bölge idare mahkemesi kararları ise Vergi Usul Kanunu’nun 3/B maddesinden hareketle, vergiyi doğuran olayı ve matrah farkının bildirilen varlıkla örtüşmediğini önce idarenin somut delillerle ortaya koyması gerektiğini savunur. Bu yaklaşımda ispat süreci aşamalıdır: idare kayıt dışı hasılatın varlığını ve bildirimle uyuşmadığını banka hareketleri, sevkiyat kayıtları gibi verilerle gösterdikten sonra yük mükellefe geçer. Anayasa Mahkemesi’nin mülkiyet hakkı temelli ölçülülük denetimi ile AİHM’in somut dayanaktan yoksun varsayımlarla vergilendirme yapılamayacağına ilişkin kararları da bu görüşü destekleyen argümanlar arasındadır.
Belirsizlik eleştirisi
Akademik çevrelerde dile getirilen önemli bir eleştiri de şudur: Ne kanun ne de tebliğ, matrah farkının hangi hâllerde “bildirime konu varlıklar dışındaki nedenlerden” kaynaklanmış sayılacağına dair nesnel ölçütler içermektedir. Tebliğ, yalnızca hatalı amortisman ve yanlış gider uygulamasını örnek vermekle yetinmiş; bildirilen varlığın kaynağına ilişkin hiçbir bilgi talep etmediği gibi, mükellefin illiyet bağını hangi belgelerle kuracağını da açıklamamıştır. Bu belirsizliğin, benzer durumdaki mükelleflerin farklı muamele görmesine ve çok sayıda vergi uyuşmazlığına yol açabileceği; nedensellik ölçütlerinin gecikmeden netleştirilmesi gerektiği haklı olarak vurgulanmaktadır.
Pratik sonuç: Varlık barışından yararlanmayı düşünenler, bildirdikleri varlığın kaynağına ilişkin kayıtları (hesap ekstreleri, transfer dekontları, satış sözleşmeleri, tarih ve tutar dökümleri) bugünden itibaren düzenli biçimde saklamalıdır. İleride bir incelemeyle karşılaşıldığında illiyet bağını kurabilmenin en güvenli yolu budur.
Tebliğdeki Örneklerle Koruma Mekanizması
Tebliğin verdiği örnekler mekanizmayı somutlaştırır: Yurt içi varlıkları için 10 milyon TL bildirimde bulunan bir şirket hakkında sonradan yürütülen sektör incelemesinde 5 milyon TL kayıt dışı satış tespit edilirse ve bu farkın bildirilen varlıklardan kaynaklandığı kabul edilirse, tarhiyat yapılmaz. Buna karşılık 50 milyon TL bildiren başka bir şirkette incelemede 75 milyon TL fark bulunur ve müfettiş bunun yalnızca 40 milyon TL’sinin bildirimle ilişkili olduğunu, kalanının amortisman ve gider hatalarından kaynaklandığını ortaya koyarsa; koruma yalnızca 40 milyon TL için işler, kalan fark genel hükümlere göre vergilendirilir.
Sık Sorulan Sorular
Varlıkları Türkiye’ye getirmek zorunlu mu?
Evet. Yurt dışı varlıklar için bildirimden itibaren iki ay içinde Türkiye’deki banka veya aracı kurum hesaplarına transfer ya da fiziki getirip yatırma zorunludur. Aksi hâlde inceleme koruması kaybedilir.
Bildirim için belge ibraz etmem gerekir mi?
Bildirim aşamasında belge ibrazı zorunlu değildir; sistem beyana dayalıdır. Ancak fiziki getirmede gümrük belgeleri şarttır ve olası bir incelemede varlığın kaynağını ispat külfeti gündeme gelebileceğinden belgelerin saklanması önemlidir.
Taşınmazımı varlık barışına konu edebilir miyim?
Doğrudan hayır; taşınmazlar kapsam dışıdır. Ancak yurt dışındaki taşınmaz 31 Temmuz 2027’ye kadar satılıp bedeli kapsamdaki varlıklara dönüştürülerek Türkiye’ye getirilirse yararlanılabilir.
%0 vergi mümkün mü?
Evet. 2026 yılında yapılan bildirimlerde varlığın en az beş yıl süreyle vadeli hesap, DİBS, kira sertifikası veya girişim sermayesi yatırım fonunda tutulacağı taahhüt edilirse vergi oranı %0’dır. 2027 bildirimlerinde bu oran %0,5 olur.
Taahhüdü ihlal edersem ceza öder miyim?
Vergi ziyaı cezası uygulanmaz; ancak eksik alınan vergi gecikme faiziyle birlikte kesinti yoluyla tahsil edilir ve inceleme koruması kaybedilir.
Hakkımda inceleme başladıktan sonra bildirim yapabilir miyim?
Bildirim yapılabilir; ancak incelemeye başlanmasından veya takdire sevkten sonra yapılan bildirim, o incelemede bulunacak matrah farkları için koruma sağlamaz ve mahsup imkânı vermez.
Vergi kesintisi yapıldıktan sonra parayı hemen çekebilir miyim?
Herhangi bir taahhütte bulunulmadıysa (1-5 yıllık taahhüt verilmemişse), evet. Bildirilen tutar üzerinden %5 vergi kesintisi yapıldıktan sonra kalan tutar, işletmede kullanılmak üzere hemen çekilebilir. İki yıllık kilit, paranın kendisine değil; bilanço esasında defter tutanların pasifte açtıkları özel fon hesabının işletmeden çekilmesine ve sermaye dışında kullanımına ilişkindir. Taahhütte bulunulmuşsa varlığın taahhüt süresi boyunca ilgili yatırım aracında tutulması gerekir; aksi hâlde eksik vergi gecikme faiziyle tahsil edilir ve inceleme koruması kaybedilir.
Bankaya verginin mi yoksa bildirilen tutarın tamamının mı yatırılması gerekir?
Bildirilen tutarın tamamının bankaya yatırılması gerekir. Banka, vergiyi bu tutar üzerinden kesinti yoluyla tahsil eder; taahhütsüz bildirimlerde kalan tutar aynı gün dahi çekilebilir. Yalnızca hesaplanan verginin yatırılması yeterli değildir; zira yurt içi varlıklarda tutarın bildirim tarihi itibarıyla banka veya aracı kurum hesabında bulunduğunun belgelenmesi, yurt dışı varlıklarda ise iki ay içinde Türkiye’deki hesaba transfer edilmesi yararlanma şartıdır.
Sonuç ve Değerlendirme
2026 varlık barışı; düşük oranları, beş yıla varan taahhüt sisteminde sıfırlanabilen vergisi ve geniş kapsamıyla ciddi bir fırsat sunmaktadır. Ancak bu fırsat, “bildir ve unut” şeklinde işlememektedir: iki aylık getirme süresi, on günlük dönüştürme süresi, iki yıllık fon kilidi ve taahhüt disiplini gibi zincirleme yükümlülüklerin tamamına uyulması gerekir. İspat yüküne ilişkin içtihadın mükellef aleyhine seyrettiği de dikkate alındığında; bildirimin zamanlaması, tutarın doğru belirlenmesi ve kaynak belgelerinin arşivlenmesi, düzenlemeden güvenle yararlanmanın ön şartıdır.
Varlık barışı başvurunuzu planlamadan önce durumunuzu bir uzmanla değerlendirmenizi öneririz. Sorularınız için bizimle iletişime geçebilir veya online randevu alabilirsiniz.
Kaynakça
- 7582 sayılı Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun, md. 10 — Resmî Gazete, 04.06.2026
- Bazı Varlıkların Ekonomiye Kazandırılması Hakkında Genel Tebliğ (Seri No: 1) — Resmî Gazete, 04.07.2026
- Gelir İdaresi Başkanlığı — 7582 sayılı Kanun duyurusu
- TÜRMOB — “Yeni Varlık Barışı Uygulaması ile 7582 Sayılı Kanunla Yapılan Güncel Değişiklikler” (video yayını)
- Danıştay 3. Dairesi, E. 2023/5859, K. 2025/8, 20.01.2025 ve ilgili içtihat
Yasal Uyarı: Bu makale yalnızca genel bilgilendirme amacıyla hazırlanmıştır; hukuki veya mali danışmanlık niteliği taşımaz. Somut olayınıza ilişkin karar almadan önce mutlaka bir avukat ve mali müşavirden profesyonel destek alınız.